





 AMZ123获悉,近日,emulent发布了《2026年消费品和电商营销中AI应用现状报告》。随着人工智能技术不断成熟,AI在消费品和电商行业中的作用正在从内容制作、广告投放和数据分析,逐渐延伸至消费者购物决策和交易环节。
AI助手和购物代理开始参与商品搜索、比较和推荐,甚至尝试直接完成购买,逐步成为品牌与消费者之间的新入口。
与此同时,AI也在改变品牌的营销方式。个性化推荐、广告内容生成和零售媒体投放成为企业重点投入的方向。不过,消费者对AI的使用意愿与对品牌使用AI的接受程度并不完全一致。
如何利用AI提高经营效率,同时维护消费者信任,正在成为消费品牌需要面对的新课题。
本文将从行业应用、个性化营销、广告创意、零售媒体、智能购物代理、AI搜索及消费者信任等方面,分析2026年AI在消费品与电商营销领域的发展趋势。
一、电商行业AI采用率第一
从全球消费行业的发展情况来看,电商已经成为AI营销应用最活跃的领域之一。美国不同行业的AI营销采用率数据显示,电商行业以87%的采用率位居第一,高于B2B SaaS行业的82%。在企业经营层面,84%的电商企业将AI列为最重要的战略优先事项,78%的企业已经在至少一个业务职能中使用AI。
对于已经制定个性化营销战略的企业而言,AI的渗透程度更高,92%的企业已经采用AI驱动的个性化营销。这说明,AI正在成为电商企业开展营销、管理客户关系和提高销售效率的重要工具。
消费者端的使用习惯也在同步形成。2026年的Commercetools消费者研究显示,73%的消费者已经在购物过程中使用过AI。其中,45%会借助AI寻找产品创意和购物灵感,37%会使用AI总结商品评论,32%会通过AI比较价格,另有13%已经通过AI推荐完成购买。
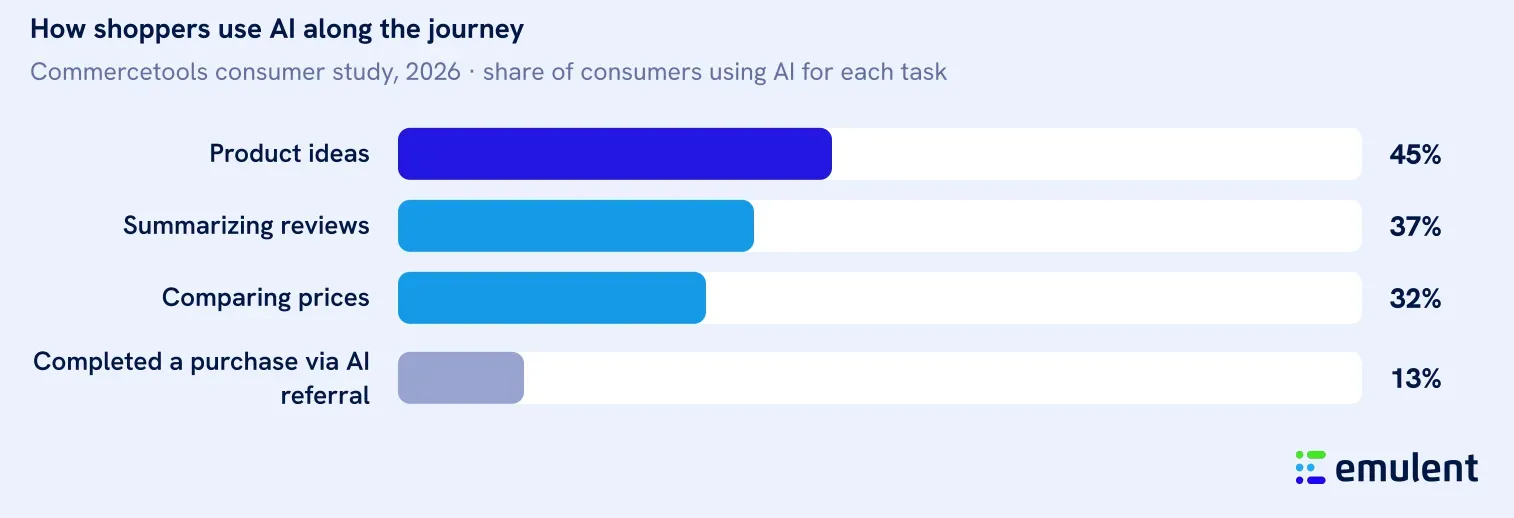
目前,AI主要应用于购物前期的商品发现和信息收集,直接通过AI完成交易的消费者比例仍然较低。不过,70%的消费者至少在一定程度上愿意让AI代理代替自己购买商品,说明智能购物代理仍有较大的发展空间。
二、AI个性化营销趋势
1. AI推荐与对话式购物推动销售转化
个性化营销一直是电商企业提高转化率的重要手段,而AI进一步提高了品牌识别和响应消费者需求的能力。
根据麦肯锡的数据,71%的消费者希望品牌提供个性化互动,76%的消费者在没有获得个性化体验时会感到失望。
过去,品牌通常需要手动划分用户群体,再制定不同营销方案;如今,AI能够分析消费者的浏览记录、购买历史、商品偏好和互动行为,自动调整商品推荐、广告内容及营销触达时间。
从经营结果来看,麦肯锡统计发现,AI驱动的个性化营销通常能够带来5%至15%的收入增长,表现突出的企业甚至可以实现25%的收入提升。此外,过去12个月中,67%的营销和销售团队表示,AI已经为企业带来收入增长,这也是所有业务职能中报告收入提升比例最高的领域。
AI聊天助手也开始进入消费者的购物流程。根据Datarefs和Rep AI提供的行为数据,在涵盖1700万次消费者互动的数据集中,使用AI聊天功能的消费者转化率达到12.3%,而未使用该功能的消费者转化率为3.1%,前者约为后者的4倍。Gorgias的数据显示,79%的品牌表示,对话式AI已经帮助企业提高销售额。
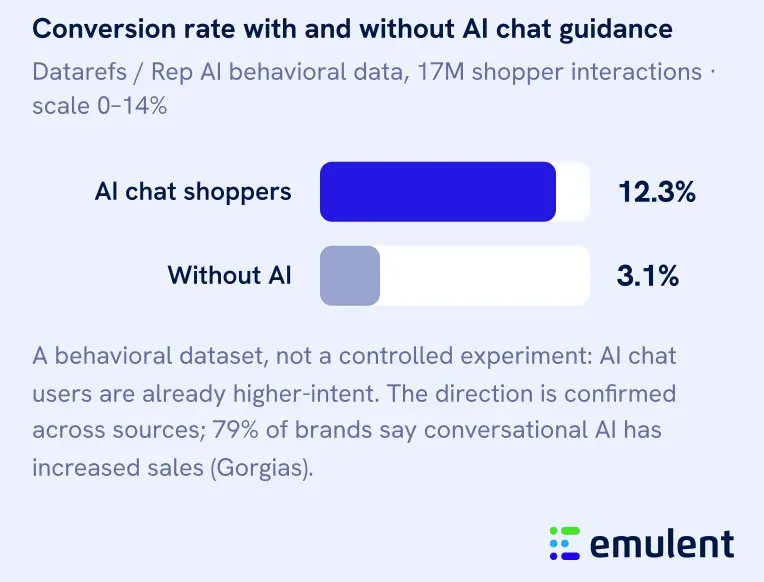
需要注意的是,消费者使用AI聊天功能的意愿可能与其原本的购买意愿有关,因此不能将全部转化率差异直接归因于AI。不过,这些数据仍然反映出,对话式AI在商品咨询、需求识别和购买引导方面具有较大的应用价值。
2. AI商品推荐与自动化邮件
除了对话式购物,AI还能够通过商品推荐和自动化邮件影响消费者的购买行为。
报告数据显示,电商企业最高可通过商品推荐获得31%的收入。点击过商品推荐的消费者,其将商品加入购物车的可能性是其他消费者的4.5倍。在邮件营销方面,个性化邮件能够带来高达6倍的交易转化率。自动化邮件流程虽然只占全部邮件发送量的5.3%,却能够贡献邮件营销总收入的41%。
这意味着,品牌可以根据消费者的注册、浏览、加购和购买行为,在合适的时间自动发送商品推荐和营销信息,而不必向所有消费者推送相同内容。
随着AI应用增加,品牌对个性化营销的投入也在上升。报告显示,目前约40%的营销预算用于个性化营销,高于2023年的22%;同时,87%的品牌计划在2026年进一步增加相关投入。
三、品牌使用AI制作广告的趋势
1. AI批量生成本地化广告内容
传统广告制作需要经过设计、拍摄和后期处理,再根据不同市场和渠道进行调整,制作成本较高,也难以覆盖大量细分消费群体。
生成式AI正在改变这一流程。品牌可以先将视觉风格、设计规范和创意要求整理成统一标准,再利用AI批量制作不同版本的广告素材,以适应不同地区、语言和消费者群体。
报告数据显示,在美国排名前500位的广告主中,已有67%至少在一种广告形式中使用AI生成的创意内容。Meta方面,使用其生成式AI工具的广告主已经达到400万家,Advantage+ AI广告系列的年化收入运行规模也已超过200亿美元。
AI广告制作正在从早期试验走向大规模商业应用,尤其适合产品线丰富、覆盖多个国家和地区的消费品企业。
2. 大型消费品企业加快布局AI广告
不同消费品企业正在根据自身业务需求,探索AI在广告创意和内容制作中的应用。
可口可乐与Adobe合作推出Project Fizzion,将设计师的创意要求转化为名为StyleID的设计系统。该系统能够将品牌视觉规则应用于不同广告形式和市场,帮助企业批量生成数百个本地化广告版本,减少重复制作工作,同时维持品牌形象的一致性。
百事可乐则建立了内部生成式AI平台PepGenX,并与亚马逊云(AWS)合作,将多模态AI模型和智能代理模型引入企业内部。相比各品牌分别采购工具,统一平台能够让不同业务部门共享AI能力,减少重复投入。
联合利华和雀巢将AI应用于建立商品数字化模型,加快商品图片制作,并根据不同地区的需求调整包装和展示内容。对于拥有大量产品和多个销售市场的企业而言,这种方式能够减少重复拍摄和制作成本。
高乐氏则重点利用生成式AI开展个性化营销。报告显示,其60%的营销工作已经借助生成式AI实现个性化。品牌将原本面向全国消费者的统一营销活动拆分为10至20个针对不同消费群体的方案,并计划进一步向一对一营销发展。
3. DTC品牌也开始使用AI制作广告素材
AI广告内容生成正在向中小型企业和DTC品牌扩散。报告数据显示,2026年已有46%的DTC品牌使用AI生成商品视觉素材。
在广告投放方面,个性化创意能够使付费社交媒体广告的点击率提高22%至40%。另一组广告数据则显示,AI生成的广告创意能够使点击率提高47%,同时将单次获客成本降低29%。
对于预算有限的DTC品牌而言,AI能够减少广告素材制作和调整成本。不过,素材数量增加并不代表广告效果一定提升,品牌仍需要关注内容是否符合自身定位,以及消费者是否能够接受AI参与创作。
四、亚马逊等平台成为AI营销预算的重要流向
1. AI广告市场增长
亚马逊、沃尔玛等零售媒体正在成为消费品企业重要的广告投放渠道。与传统搜索和社交媒体广告相比,零售媒体能够利用平台掌握的消费者搜索、浏览、加购和实际交易数据,帮助品牌判断广告是否真正带来购买。
这些数据也为AI优化广告提供了基础。AI能够根据消费者的购物行为调整广告展示对象、商品推荐和竞价策略,让品牌更有效地触达具有购买意愿的消费者。
根据eMarketer数据,美国零售媒体广告支出预计将在2026年达到693亿美元,同比增长17.8%;2025年这一数字为588亿美元。预计到2029年,美国零售媒体广告支出将接近980亿美元。
从全球范围来看,不同机构对零售媒体市场规模的统计存在差异,主要与统计范围和定义有关。目前,全球零售媒体市场规模估算约为1650亿至1900亿美元以上。
对于消费品品牌而言,广告预算的调整更加明显。报告显示,目前零售媒体已经占据CPG品牌总广告预算的20%至35%,而2020年这一比例还不到5%。零售媒体已经从传统广告的补充渠道,逐渐成为品牌营销预算的重要组成部分。
2. 广告转化率与平台集中度同步提高
报告数据显示,消费品品牌在亚马逊、沃尔玛等零售媒体上的广告支出回报率(ROAS)达到4.2倍。使用零售媒体第一方数据进行精准定向的消费品广告主,转化率能够提高至原来的2.8倍。目前,已有67%的消费品广告主采用第一方数据开展广告投放。
从市场竞争格局来看,亚马逊和沃尔玛仍然占据明显优势。2025年,两家企业合计占据美国零售媒体广告支出的87.7%。
这意味着,品牌能够借助大型零售平台触达更多消费者,但广告资源也在向少数平台集中。当越来越多企业将预算转向亚马逊和沃尔玛时,广告竞价、平台依赖和投入回报压力也会随之增加。
此外,报告数据显示,2025年整个消费品行业的广告支出增速已经放缓至4.6%。在行业广告预算增长有限的情况下,零售媒体支出的快速增加,也意味着品牌正在调整其他渠道的预算分配。
因此,品牌不仅需要关注零售媒体带来的销售额,还应判断广告是否真正创造了新增收入,而不是将原本能够自然产生的购买行为全部归因于广告。
五、AI购物代理兴起
1. 开放协议推动AI参与电商交易
过去,AI助手主要负责回答问题和提供商品建议,而智能购物代理(Agentic Commerce)则进一步尝试参与商品发现、价格比较、订单处理和支付等环节。
2024年11月,Anthropic推出模型上下文协议(MCP),为AI代理连接外部系统和使用相关工具提供了基础。
2025年9月,Stripe和OpenAI推出智能商务协议(ACP),同月ChatGPT Shopping正式上线,Etsy、Glossier、SKIMS、Spanx和Vuori等品牌参与其中。谷歌也在同月公布了面向智能代理支付场景的AP2协议。
2025年11月,AI购物代理开始在大型购物季中体现商业影响。Salesforce数据显示,2025年网络星期期间,AI影响的线上销售额达到670亿美元,约占全部数字订单的20%。Adobe记录到黑色星期五期间AI驱动的零售流量同比增长805%。
2026年1月,谷歌在美国全国零售联合会(NRF)展会上推出通用商务协议(UCP)。该协议由谷歌与Shopify、Etsy、Wayfair和Target共同开发,覆盖商品发现到购买后服务的完整流程,并获得20多家合作伙伴支持。
这些进展说明,AI购物代理正在获得连接电商系统的技术条件。品牌未来需要考虑的不只是如何让AI推荐商品,还包括如何让AI读取商品信息、连接购物车和订单系统。
2. AI购物流量增长,但交易转化仍有障碍
Adobe数据显示,2025年黑色星期五期间,AI驱动的零售流量同比增长805%。Salesforce的数据则显示,AI推荐带来的访问者,其完成购买的概率比来自搜索渠道的访问者高出38%。
此外,接入AI代理功能的品牌,在2025年网络星期期间的销售额增长速度约为没有接入相关功能品牌的7倍。
不过,AI流量增加并不意味着消费者已经完全接受在AI应用内部完成购买。OpenAI曾尝试推出Instant Checkout功能,让消费者无需跳转至商家网站就能直接下单,但数据显示,ChatGPT内部结账的转化率只有跳转至商家网站购买方式的三分之一。到2026年3月,OpenAI调整了这一方向,不再将应用内结账作为主要发展路径。
这一案例说明,支付安全、购买流程、售后服务和商家交易系统都会影响消费者是否愿意通过AI完成购买。未来AI购物代理的发展,不一定意味着所有交易都在AI应用内部完成,更重要的是AI能否与商家的现有电商系统顺畅连接。
3. AI代理的未来
尽管目前仍存在交易流程和平台整合方面的问题,但市场对智能购物代理的长期发展预期较高。
麦肯锡预计,到2030年,智能代理AI将影响全球3万亿至5万亿美元的零售交易额。摩根士丹利则预计,到2030年,近一半的线上消费者将使用AI购物代理,其通过AI代理完成的消费支出将占线上总支出的约25%。
这意味着,消费者未来可能只需告诉AI自己的预算、产品需求和购买偏好,就能由AI筛选合适商品。对于品牌而言,商品价格、配送时间、退货政策等信息能否被AI准确读取,将直接影响商品是否进入推荐范围。
报告将这种能力称为“智能代理可读性”(Agent Legibility)。如果商品信息不完整,AI代理就可能跳过相关商品,消费者甚至不会知道它曾经出现在筛选范围内。
六、AI搜索成为新的商品展示入口
1. 品牌竞争从搜索排名延伸至AI推荐
随着Google AI Overviews、ChatGPT和其他AI问答工具普及,消费者开始直接向AI提出购物问题,并通过AI生成的答案了解产品。
报告数据显示,Google AI Overviews目前已经出现在48%的谷歌搜索查询中,覆盖约20亿月活跃用户。相比之下,2025年2月这一功能的覆盖比例为31%。与此同时,AI原生问答引擎已经为部分内容出版商带来11%至18%的发现流量。
这意味着,品牌除了争取传统搜索排名,还需要关注商品能否出现在AI回答中。AI助手正在成为新的商品展示入口,影响消费者发现产品和了解品牌的方式。
2. 商品信息质量影响AI推荐机会
AI助手在推荐商品时,需要理解商品属性,并判断其是否符合消费者提出的需求。因此,商品信息的完整程度和准确性将直接影响品牌能否进入推荐范围。
报告建议品牌重点做好三个方面:一是确保商品属性、价格和实时库存等信息准确完整;二是积累真实、可信且信息充分的消费者评价;三是保持不同零售平台上的商品规格、价格和宣传内容一致。
此外,品牌还可以直接向ChatGPT或Google AI Mode提出所在品类的商品搜索问题,观察自身产品是否出现在推荐结果中,并检查商品信息是否准确。
对于计划进一步接入AI购物代理的企业,还需要检查电商平台是否能够通过API提供购物车、结账和订单等功能,以及是否支持UCP、ACP等智能商务协议。
七、消费者AI使用率增加,但信任下降
1. 消费者愿意使用AI,但不一定接受AI广告
AI在购物过程中的使用率不断提高,但消费者对品牌使用AI的态度却出现了变化。
报告数据显示,消费者对品牌使用AI的接受程度,从一年前的57%下降至2026年的46%,一年内减少了11%。与此形成对比的是,73%的消费者已经在购物过程中使用AI,70%的消费者至少在一定程度上愿意让AI代理代替自己购买商品。
这说明,消费者并不一定排斥AI技术本身。对于能够帮助自己寻找商品、总结评价和比较价格的AI工具,消费者普遍具有较高的使用意愿;但当AI被品牌用于制作广告或替代人工创意时,消费者可能更加谨慎。
2. 品牌需要兼顾效率与内容质量
可口可乐2024年和2025年的AI圣诞广告,体现了消费者对品牌使用AI的不同反应。2024年的广告曾因缺乏创意和情感表达受到批评,而2025年的新广告则获得了更加积极的消费者反馈。
这说明,消费者评价广告时,关注的并不是品牌是否使用AI,而是最终内容是否具有创意、情感表达和品牌特色。
因此,报告建议品牌区分不同AI应用场景:商品信息管理、个性化推荐、广告投放优化和不同版本的内容生成等重复性工作,可以更多借助AI提高效率;但品牌故事、广告创意和情感沟通仍需要人工参与,确保内容符合品牌定位。
此外,欧盟《人工智能法案》相关透明度披露义务已于2026年8月2日起生效。对于面向欧盟消费者投放的相关内容,品牌还需要关注AI生成内容的透明标识要求。
八、AI电商市场持续扩大,品牌需提前做好准备
1. AI电商与商业媒体市场保持增长
随着AI在电商运营、营销投放和购物交易中的应用增加,相关市场也进入增长阶段。
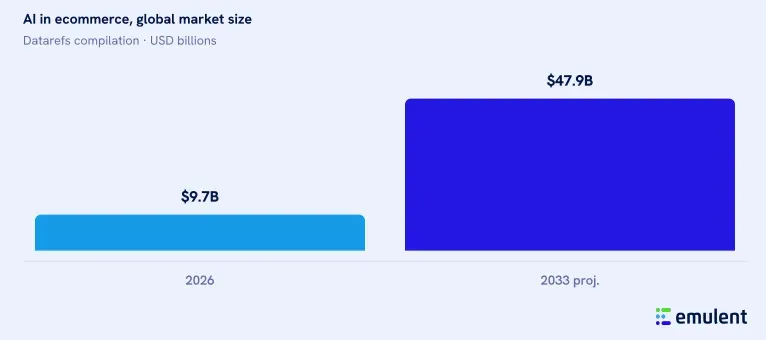
根据Datarefs汇总的数据,全球AI电商市场规模预计将在2026年达到97亿美元,到2033年进一步增长至479亿美元,2026年至2033年的复合年增长率达到25.7%。
与此同时,eMarketer预计,美国商业媒体市场规模到2030年将达到1420亿美元,占美国数字广告总支出的23.9%。商业媒体的范围比零售媒体更广,除零售媒体外,还包括其他能够利用商业和交易数据开展广告营销的媒体形式。
2. 品牌未来需要关注三大变化
报告认为,未来消费品和电商营销行业有三个值得关注的方向。
首先是智能商务协议逐渐整合。目前,UCP、ACP以及不同平台推出的连接方案都在争取商家和零售平台支持。未来,能够覆盖商品发现、支付和订单处理等环节的协议,将更有机会推动智能购物代理商业化。
其次是商品信息和营销效果的衡量方式发生变化。过去,品牌主要关注商品曝光量、点击量和搜索排名;随着AI代理参与商品筛选,品牌还需要关注商品是否被AI选中、是否进入推荐结果,以及最终是否促成购买。
最后是零售媒体平台集中度和广告投入压力可能进一步提高。亚马逊和沃尔玛已经占据美国零售媒体市场近90%的份额,报告还指出,两家平台可能吸收2026年零售媒体新增广告支出的近90%。在消费品行业广告预算整体增速低于5%的情况下,品牌需要更加谨慎地分配广告资金。
3. 品牌可分阶段推进AI应用
报告建议,消费品牌可以按照以下节奏推进AI营销,而不是一开始就大量采购工具。
第1至第2个月,重点完善商品数据。企业需要检查不同零售平台上的商品属性、价格、库存和宣传内容是否一致,并通过ChatGPT和Google AI Mode测试自身商品的推荐情况。同时,提前明确AI项目的投入回报指标。
第3至第5个月,开展个性化营销试点。品牌可以优先测试商品推荐、购物车推荐、自动化邮件和AI辅助广告投放,重点观察转化率、销售额、广告投入回报和客户获取成本。
第6至第9个月,建立统一的品牌创意系统。企业可以借鉴可口可乐StyleID的做法,将品牌视觉规范和设计要求整理成统一标准,再通过AI批量制作不同市场需要的广告内容,同时保留人工审核环节。
第10至第12个月,为智能购物代理做好准备。品牌需要检查电商平台是否支持API连接、购物车和结账功能,并确保商品价格、配送时间和退货政策等信息能够被AI准确读取,为未来接入UCP、ACP等协议做好准备。
总的来看,2026年,AI在消费品与电商行业的应用已经从广告制作和数据分析,逐渐延伸至商品推荐、消费者购物和交易环节。
从长远来看,AI带来的重要变化,是消费者可能不再需要主动搜索和浏览商品,而是直接向AI提出需求,由AI完成筛选和推荐。届时,品牌需要在商品数据管理、个性化推荐和广告投放等环节充分利用AI,同时在创意表达和消费者沟通中保留人工判断。
作者✎ Summer/AMZ123
声明:此文章版权归AMZ123所有,未经允许不得转载,如需授权请联系: amz123happy