






 AMZ123获悉,近日,
2026年第三季度,亚马逊从卖家费用和广告业务中获得661亿美元收入,相当于同期线上自营商品销售收入685亿美元的96.6%。
而在2025年第三季度,这一比例为89.3%。换句话说,亚马逊从卖家和广告主身上获得的收入,已经几乎追上了自己卖货赚来的收入。
不过,今年Prime Day从第三季度调整到了第二季度,这在一定程度上拉大了第三季度两项业务的对比差距。若将第二季度和第三季度合并来看,卖家费用与广告收入同线上自营零售收入之间的差额,仍从2025年同期的127亿美元缩小至62亿美元,降幅接近一半。这说明,即使排除Prime Day时间变化带来的影响,亚马逊的卖家服务和广告业务也在持续逼近自营零售。
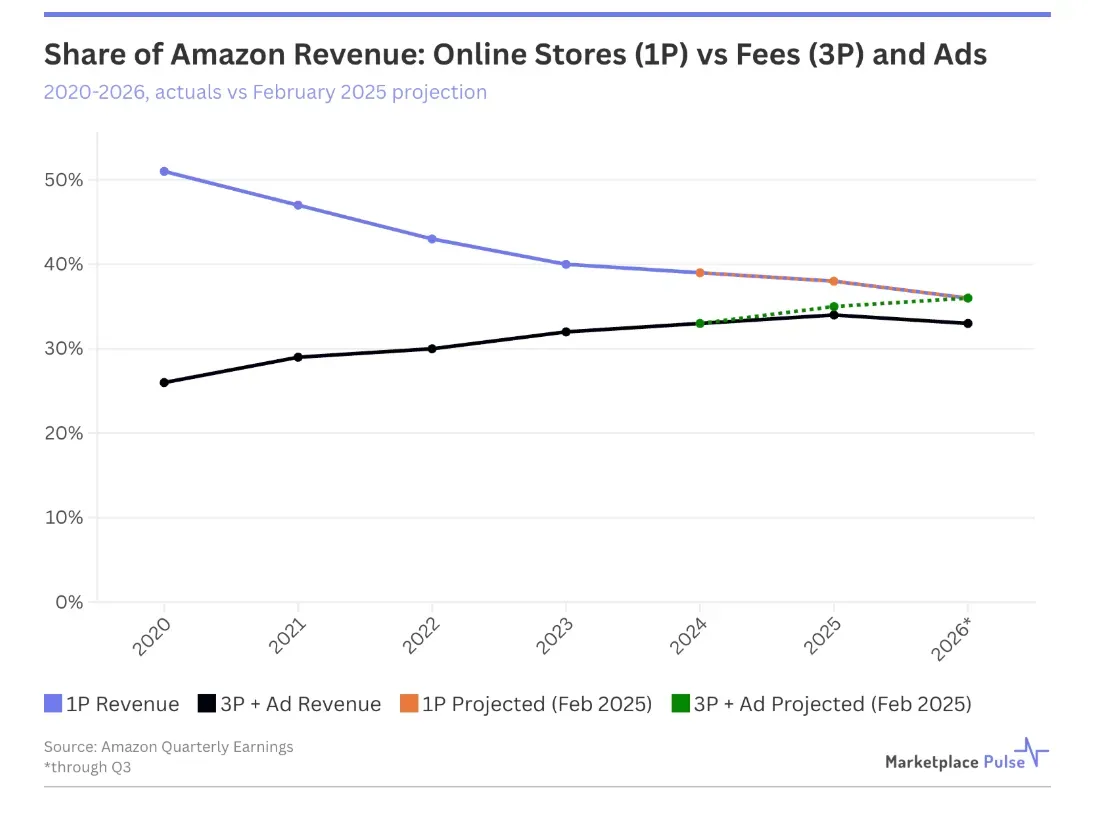
这一变化并非短期现象,而是亚马逊多年业务调整的结果。2021年,线上零售和实体零售业务合计占亚马逊总收入的一半;过去12个月则进一步降至38.8%。
线上自营零售业务今年原本预计将达到总收入的36%,与卖家费用和广告业务逐渐接近。不过,亚马逊第三季度财报的数据表明,零售业务占比为35.9%,卖家费用和广告业务则为33.3%,与2024年持平。
从收入增长来看,卖家费用和广告业务的表现仍然突出。自2024年以来,这两项业务的收入增长了25%,比线上自营零售业务的增幅高出近10%。不过,这一增长速度只与亚马逊整体收入增长基本持平,原因在于云计算业务AWS同期增长了50%,收入占比从16.9%升至20.2%。
也就是说,亚马逊正在经历另一场业务重心转移:除了通过卖家服务和广告业务减少对自营零售的依赖,AWS也在不断扩大规模,成为推动公司收入增长的重要力量。
从商品销售数量来看,亚马逊似乎正在重新向自营零售倾斜。近年来,亚马逊自营业务重新夺回了部分原本由第三方卖家贡献的商品销量份额,其中一个原因是杂货商品进入了自营商品销量统计,而这类商品大多通过亚马逊自己的配送网络完成履约。
但如果从收入角度观察,卖家费用和广告业务的增长速度仍接近自营零售的两倍。商品销量份额的变化,并没有改变亚马逊越来越依赖卖家服务和广告收入的趋势。
对于第三方卖家而言,这意味着亚马逊与他们之间的关系也在发生变化。过去,卖家主要把亚马逊视为销售商品的平台,但如今,卖家也越来越成为亚马逊的客户。他们不仅要与亚马逊自营商品争夺消费者,还需要向平台支付费用,以获得消费者流量、物流配送服务和广告推广资源。
亚马逊一边通过自营业务参与市场竞争,另一边也通过卖家服务和广告业务向第三方卖家提供经营所需的资源,并从中获得收入。
按照过去12个月的收入趋势推算,亚马逊卖家费用与广告收入和线上自营零售收入两条曲线,可能在2028年春季左右相交,时间比此前预计的更晚。不过,第四季度假日购物季通常更有利于零售业务,因此两项业务的收入差距可能会先重新扩大,但长期发展方向预计不会因此改变。
随着亚马逊的业务重心逐渐转向平台服务,卖家也需要重新计算在不同销售渠道经营的实际成本。亚马逊收取的费用,实际上覆盖了消费者需求、物流配送等服务,而卖家如果选择其他渠道,也需要以不同方式支付相应成本。
例如,沃尔玛广告业务的增长速度已经超过商品销售额;TikTok Shop卖家需要按照每笔销售向内容创作者支付佣金;独立站品牌则需要向Meta支付广告费用,以吸引消费者访问网站。
因此,卖家不能只看平台公布的佣金比例或广告费率,就判断哪个渠道成本更低。真正需要关注的是各个渠道的贡献利润率,也就是扣除平台费用、广告投入和履约成本后,每笔销售最终还能留下多少利润。
只有弄清楚不同渠道的实际收益,卖家才能更准确地决定下一笔库存和广告预算应该投向亚马逊,还是其他销售平台。
作者✎ Summer/AMZ123
声明:此文章版权归AMZ123所有,未经允许不得转载,如需授权请联系: amz123happy