
AMZ123获悉,近日, Ecommerce Europe发布了《2026年欧洲电商报告》。报告显示,2025年欧洲B2C电商交易额达到9110亿欧元,同比增长7%;进入2026年,欧洲电商市场预计继续增长,B2C交易额有望达到9610亿欧元,同比增长约5%。
从市场基础来看,欧洲拥有规模庞大的消费群体和较高的互联网普及率。不过,欧洲各国的线上消费习惯、市场规模和企业数字化水平并不均衡。西欧仍是最大的电商市场,北欧线上购物渗透率最高,而南欧在电商经济占比和实际增长方面表现突出。
与此同时,监管政策、跨境竞争、消费者价格敏感度以及人工智能应用,也正在影响欧洲电商行业的发展方向。
报告覆盖2025年-2026年期间欧洲38个国家,重点关注欧盟27国。本文将从欧洲电商市场规模、各地区发展差异、消费者线上购物习惯、人工智能应用及行业监管变化等方面,全面梳理欧洲电商市场的发展现状与未来趋势,为跨境卖家布局欧洲市场提供参考。
一、欧洲电商市场概览
1. 人口规模稳定,线上购物渗透率持续提高
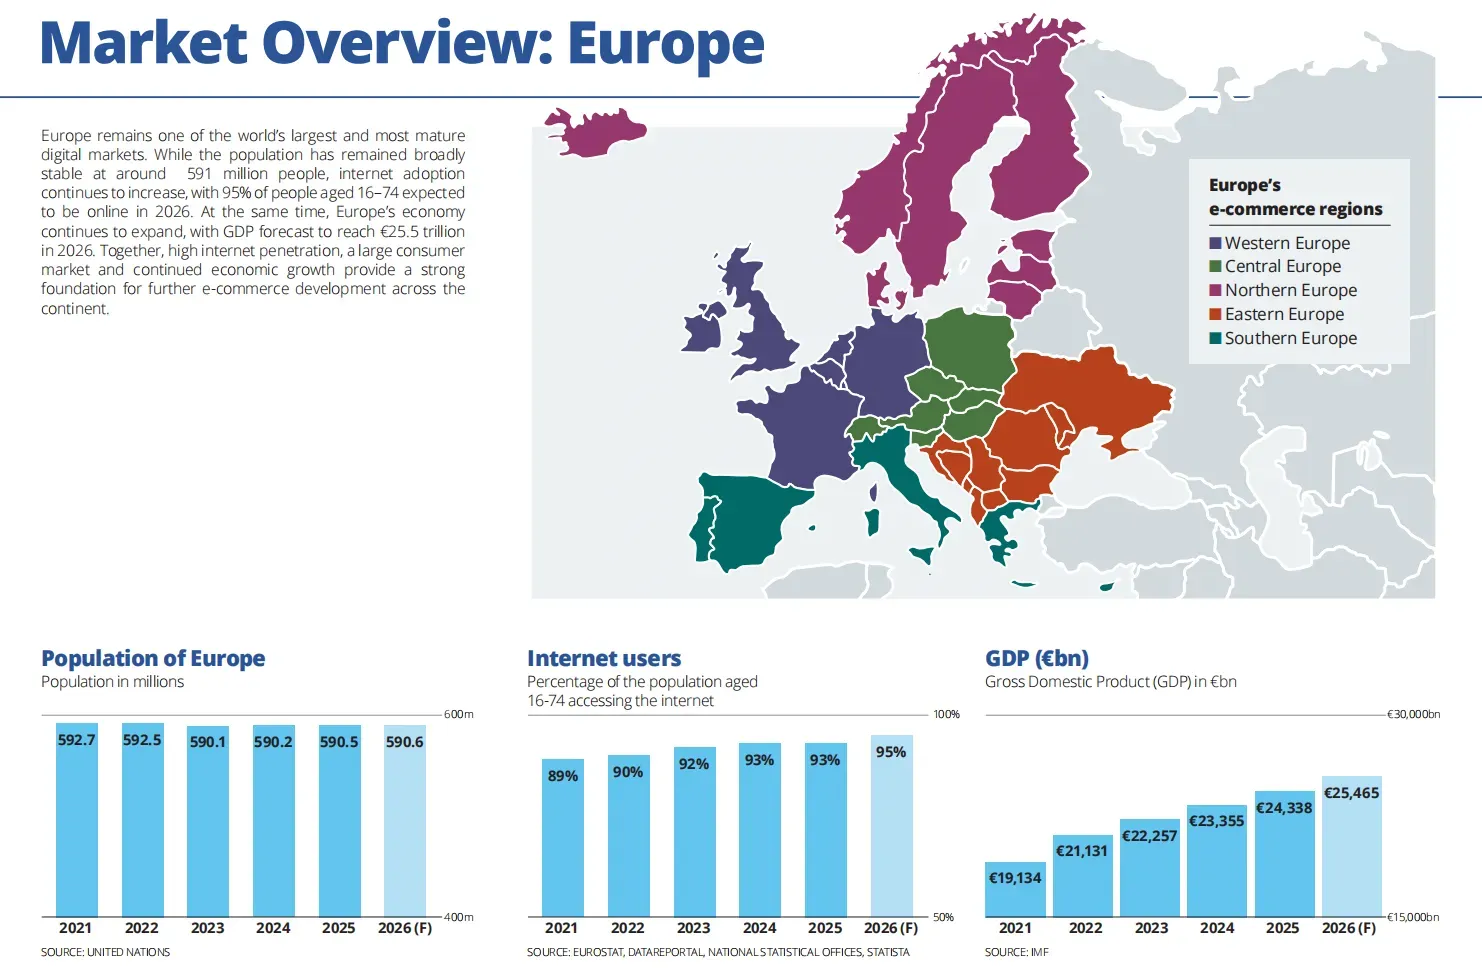
欧洲仍是全球规模最大、发展较为成熟的数字市场之一。根据报告数据,2025年欧洲人口约为5.905亿,2026年预计为5.906亿,整体人口规模保持稳定。
与人口变化相比,互联网普及率的提升更加明显。2025年,欧洲16至74岁人口的互联网使用率为93%,2026年预计升至95%,意味着绝大多数欧洲消费者已经具备线上购物的基础条件。
欧盟27国的线上消费普及程度同样较高。2025年,欧盟27国人口约为4.498亿,2026年预计为4.482亿,整体保持在4.5亿左右。
从线上购物人群来看,欧洲电商渗透率也在继续提高。2025年,欧洲16至74岁人口中有75%曾通过互联网购买商品或服务,2026年预计达到77%。
2025年,欧盟16至74岁人口的互联网使用率达到95%,2026年预计继续保持在95%。线上购物者占比则相对稳定,2025年和2026年均预计为72%,这一比例自2024年以来没有明显变化。
从这些数据可以看出,欧洲整体线上购物渗透率仍在缓慢提升,而欧盟27国已经进入相对成熟的阶段。
2. 电商交易额将达9110亿欧元
与此同时,欧洲经济规模也在持续扩大。2025年欧洲GDP达到24.338万亿欧元,2026年预计增长至25.465万亿欧元。
在庞大的经济体量、稳定的人口规模和较高的互联网普及率支撑下,欧洲电商交易规模继续扩大。2025年,欧洲B2C电商交易额从2024年的8420亿欧元增长至9110亿欧元,同比增长7%。虽然这一增幅低于部分高速增长市场,但在欧洲电商已经拥有较高渗透率的背景下,仍然体现出市场的增长韧性。
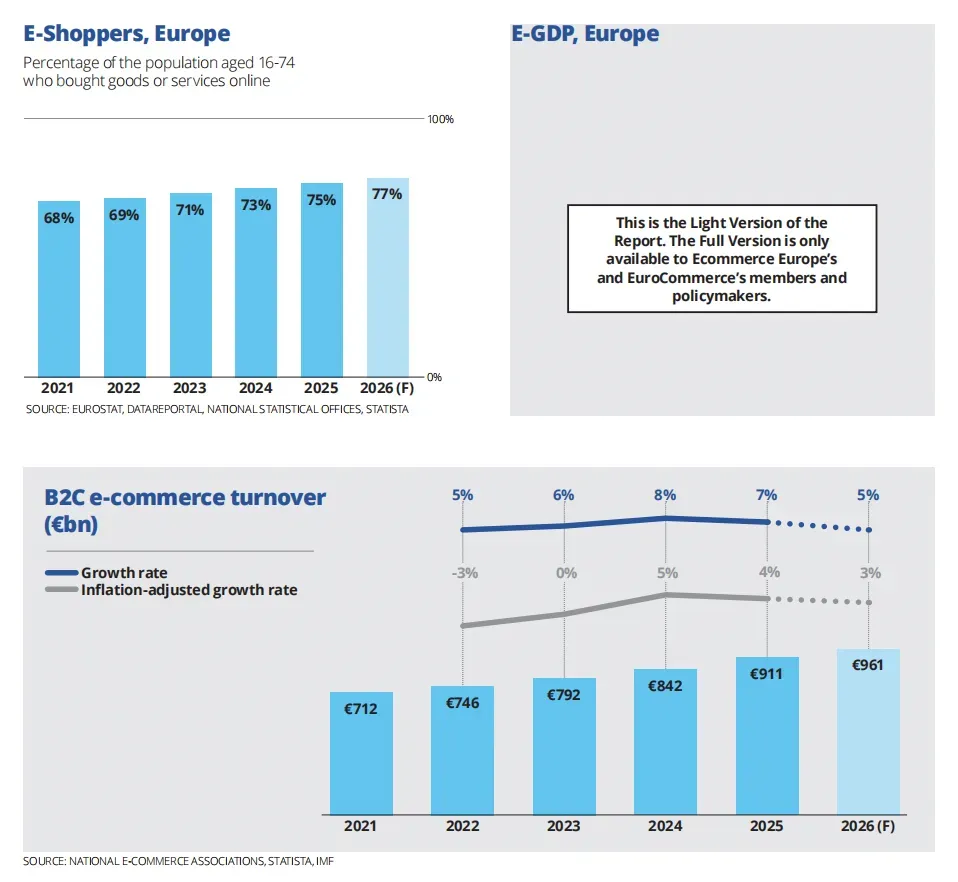
展望2026年,欧洲B2C电商交易额预计达到9610亿欧元,同比增长约5%,通胀调整后的实际增长率预计为3%。这表明欧洲电商市场仍将保持扩张,但增长速度可能较2025年有所放缓。
作为欧洲最大的电商市场,欧盟27国的交易规模也在持续扩大。报告预计,2026年欧盟B2C电商交易额将达到7573亿欧元,年度增长约6%,占欧洲整体电商市场的较大比重。与欧洲整体市场相比,欧盟27国2026年的预计增速更高。
3. 消费者价格敏感度上升,二手消费受到关注
尽管欧洲电商市场继续增长,但企业面临的经营环境并不轻松。Ecommerce Europe在报告中指出,法律、地缘政治和经济环境的不确定性,正在同时影响企业经营和消费者购买行为。欧洲各国电商协会普遍反映,消费者开始更加关注价格,倾向于选择更便宜的替代商品,并更加积极地寻找折扣。
这一变化意味着,卖家在制定欧洲市场经营策略时,需要更加重视消费者对价格的敏感程度。即使消费者仍然有购买需求,也可能在不同品牌、商品和平台之间反复比较,最终选择价格更低或优惠力度更大的产品。因此,促销活动、商品组合和价格定位,将直接影响消费者的购买决定。
与此同时,二手商品也逐渐成为欧洲电商市场的重要组成部分。随着消费者对价格和可持续消费的关注增加,线上平台为消费者提供了更多购买二手商品(preloved goods)的选择,也让消费者能够通过不同方式完成更环保的购物。
4. 跨境经营面临更多合规要求
欧洲电商市场仍然拥有较大的发展空间,但市场成熟度提高也意味着企业需要面对更加复杂的经营环境。
尤其在欧盟27国,虽然线上购物者占比已经稳定在72%,但2025年实际电商增长仍达到5%,2026年B2C交易额预计增长约6%。这表明市场增长并不完全依赖消费者数量增加,消费频率、购买金额和商品结构的变化同样能够推动交易规模扩大。
不过,市场机会背后也存在一定的经营压力。欧洲电商协会指出,企业普遍受到重复监管要求、法规不确定性以及成员国之间法律不一致等问题的影响。尤其对于同时在多个欧盟国家开展业务的企业而言,不同国家的合规要求可能增加行政成本,也会影响跨境经营效率。
因此,欧盟电商市场的增长机会与合规压力并存。企业在扩大市场覆盖范围时,需要将税务、产品责任、消费者保护和跨境商品监管等要求纳入经营规划,而不能只关注销售额和市场规模。
对于希望深耕欧洲市场的跨境卖家而言,如何在控制经营成本的同时满足不同市场的监管要求,将成为影响长期发展的重要因素。
二、欧洲各地区市场分析
欧洲电商市场并不是均匀分布的,不同地区在互联网普及率、线上购物习惯和交易规模方面存在明显差异。按照报告划分,欧洲电商市场主要包括西欧、中欧、北欧、东欧和南欧五个地区。
1. 西欧仍是欧洲最大电商市场
从交易额来看,西欧仍然占据绝对优势。2025年,西欧贡献了欧洲B2C电商总交易额的57%,南欧占22%,中欧占10%,北欧占8%,东欧仅占3%。西欧一个地区的交易额就超过其他四个地区中的任何一个,反映出其在欧洲电商市场中的核心地位。
西欧的优势不仅体现在市场规模上,也体现在消费者线上购物习惯方面。2025年,西欧互联网使用率达到96%,线上购物者占16至74岁人口的84%。较高的互联网普及率和线上购物渗透率,使其拥有相对成熟的电商消费基础。
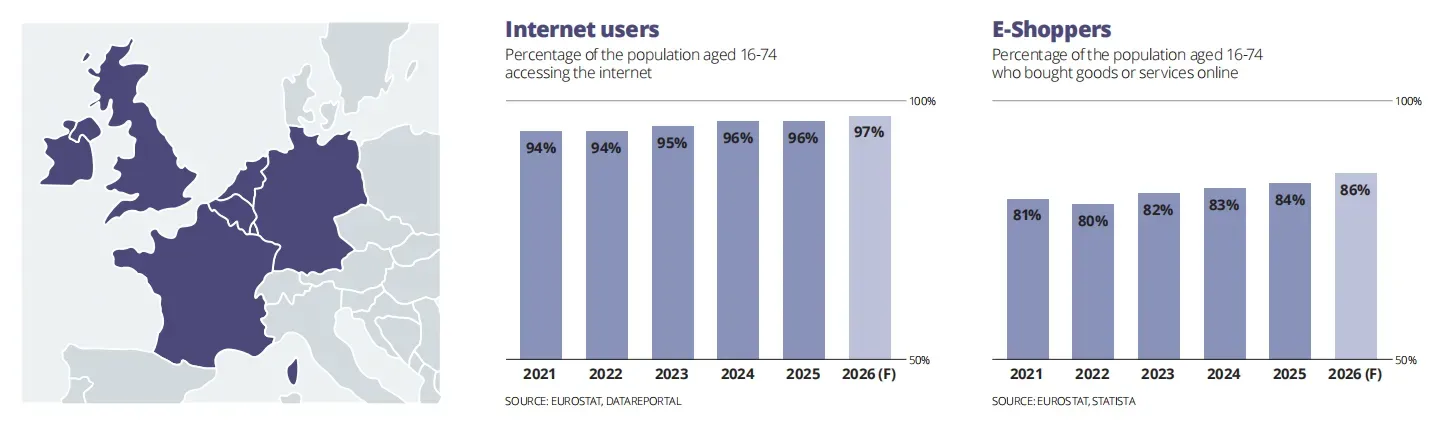
从国家来看,英国、德国和法国等西欧主要消费市场的互联网普及率均达到96%以上。其中,英国为98%,德国和法国均为96%。线上购物渗透率方面,英国达到92%,德国为81%,法国为80%,卢森堡线上购物者占比也达到80%。
不过,西欧内部各国的线上购物习惯仍存在一定差异。英国的线上购物渗透率达到92%,明显高于德国和法国。这意味着,即使同处一个成熟市场,不同国家的消费者在线购物习惯也不完全相同,企业仍需要结合当地消费特点制定经营策略。
对于希望进入欧洲市场的企业来说,西欧仍然是值得重点关注的区域,但市场成熟也意味着竞争通常更加充分,卖家需要在商品差异化、品牌认知和服务体验方面建立优势。
2. 北欧线上购物渗透率最高
从线上购物普及程度来看,北欧表现最为突出。2025年,北欧互联网使用率达到98%,为欧洲各地区最高;线上购物者占比达到85%,同样排名第一。这说明北欧消费者不仅拥有较高的互联网接入水平,也已经形成较为成熟的线上购物习惯。
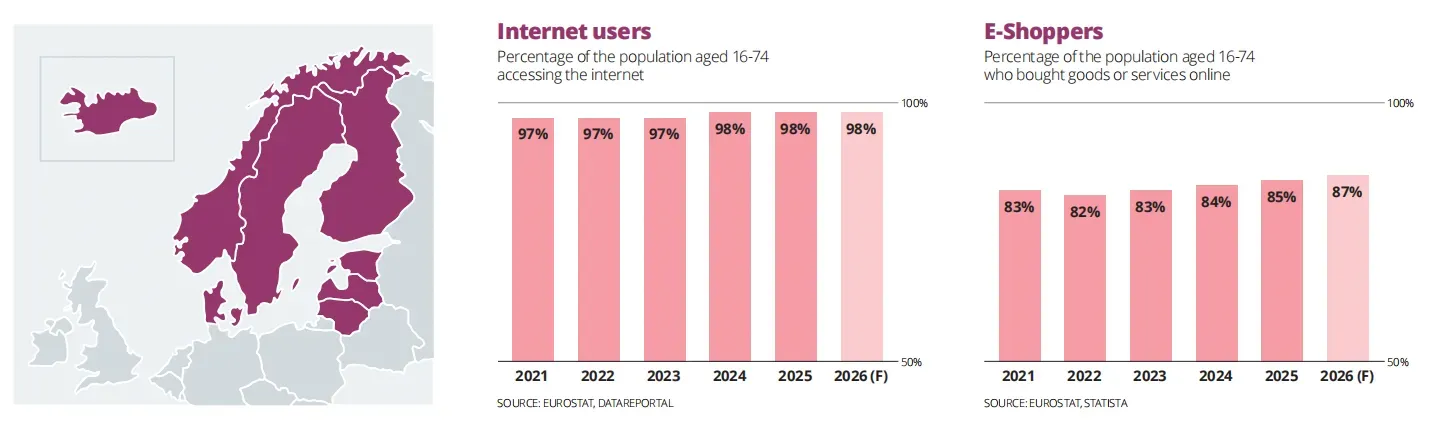
从国家数据来看,北欧多个国家的线上购物渗透率均处于欧洲前列。爱尔兰线上购物者占比达到95%,荷兰为94%,冰岛和挪威均为93%,丹麦为91%,瑞典为89%,芬兰为82%。其中,爱尔兰、荷兰和冰岛的互联网使用率分别达到100%、100%和99%。
需要注意的是,北欧较高的线上购物渗透率并没有直接转化为更快的交易额增长。2025年,北欧电商实际增长率仅为2%,是五个地区中最低的。这说明当一个地区已经拥有较高的线上购物普及率后,市场增长可能更多依赖消费者购买频率、客单价和商品品类的变化,而不是单纯依靠新增线上购物者。
对于跨境卖家而言,北欧拥有较为成熟的线上消费群体,但进入市场时仍需要关注当地消费者的实际需求、商品价格和配送体验。较高的线上购物渗透率意味着消费基础较好,但并不代表市场仍能维持高速增长。
西欧紧随其后,互联网使用率为96%,线上购物者占比为84%。中欧互联网使用率为93%,线上购物者占比为74%。相比之下,南欧和东欧的线上购物渗透率仍然较低,分别为63%和60%。其中,东欧互联网使用率为88%,也是五个地区中最低的。
3. 南欧增长最快
南欧是2025年欧洲电商增长表现最突出的地区。报告数据显示,南欧贡献了欧洲B2C电商总交易额的22%,仅次于西欧;其电商经济占GDP的比例(E-GDP)达到4.44%,为欧洲各地区最高。同时,南欧2025年实际电商增长率达到8%,明显高于西欧的4%、中欧和东欧的5%以及北欧的2%。
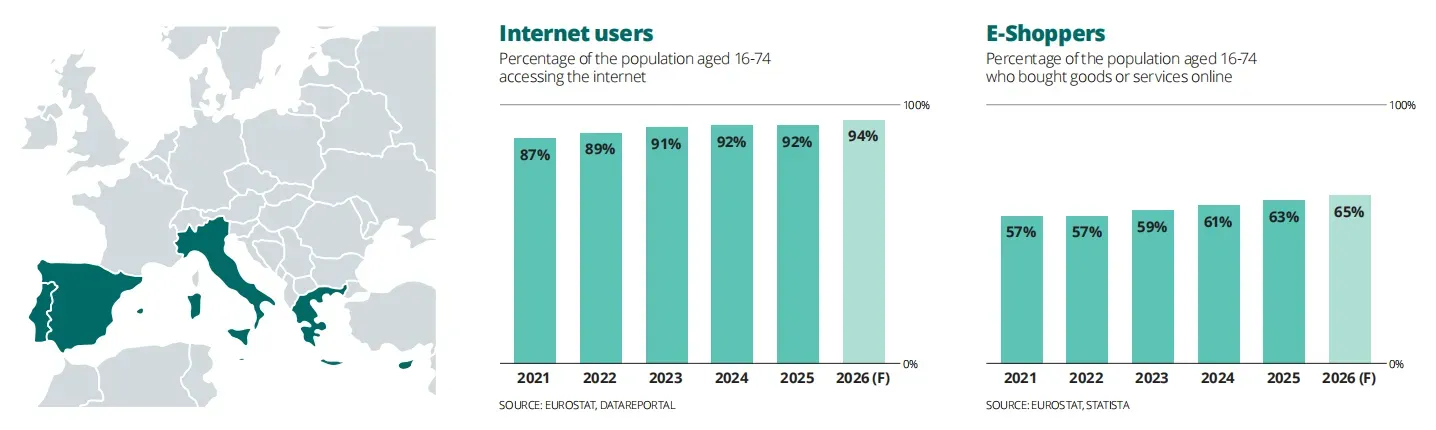
值得关注的是,南欧的线上购物渗透率并不算高,2025年仅为63%,低于西欧的84%和北欧的85%。这意味着,南欧虽然已经拥有较大的电商交易规模,但仍有相当一部分消费者尚未形成线上购物习惯。较高的实际增长率也反映出当地线上消费需求仍在释放。
从国家层面来看,南欧内部的线上购物渗透率差异较为明显。
西班牙2025年互联网使用率达到97%,线上购物者占比为71%;意大利互联网使用率为91%,但线上购物者占比只有56%;葡萄牙互联网使用率为90%,线上购物者占比为61%;希腊互联网使用率同样为90%,线上购物者占比为68%;马耳他的互联网使用率为96%,线上购物者占比为71%;塞浦路斯互联网使用率为94%,线上购物者占比为63%。
可以看到,南欧多数国家已经拥有较高的互联网普及率,但线上购物渗透率仍存在差距。尤其是意大利,互联网使用率达到91%,线上购物者占比却只有56%,说明消费者能够使用互联网,并不意味着已经形成稳定的线上购物习惯。
对于跨境卖家而言,南欧既有一定的市场规模,也有较快的增长速度,但不能简单地将其视为一个统一市场。西班牙的线上购物普及程度相对较高,而意大利、葡萄牙和希腊仍有更多消费者尚未形成线上购物习惯。企业需要结合不同国家的消费偏好、支付方式和物流条件,判断实际市场机会。
4. 中东欧市场发展不均衡,部分国家仍有较大增长空间
与西欧和北欧相比,中欧和东欧的电商市场规模相对较小,但2025年均实现了5%的实际增长,高于西欧的4%和北欧的2%。其中,中欧贡献了欧洲B2C电商总交易额的10%,东欧占3%。从线上购物渗透率来看,中欧为74%,东欧仅为60%,两地之间仍存在较大差距。
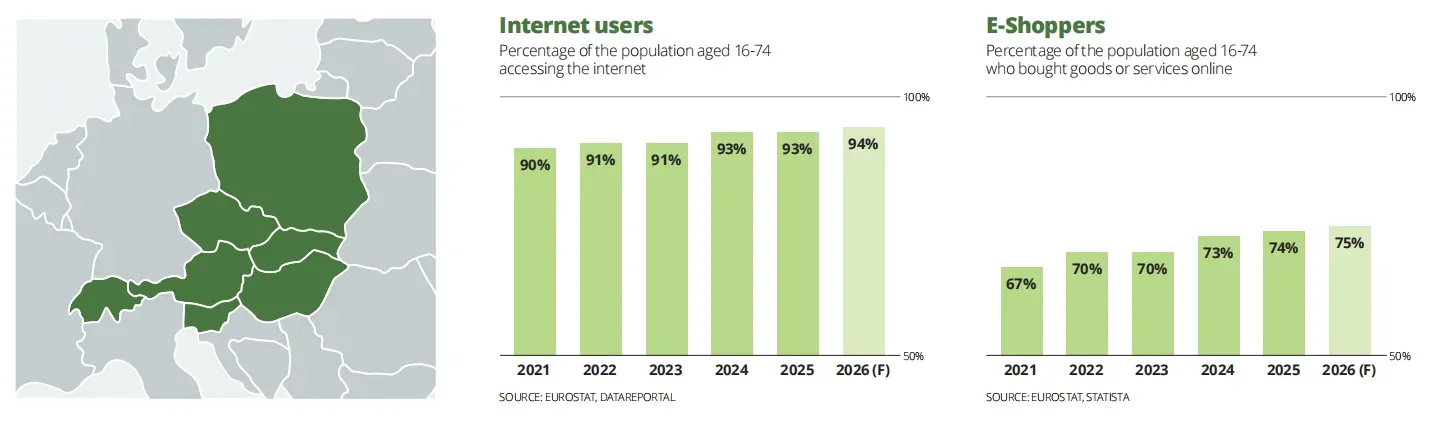
中欧整体互联网使用率达到93%,线上购物者占比为74%,已经形成一定的线上消费基础。不过,不同国家之间仍有明显差异。
捷克2025年互联网使用率为95%,线上购物者占比达到84%;斯洛伐克两项指标分别为94%和79%;爱沙尼亚分别为95%和77%;奥地利分别为96%和73%;波兰分别为91%和70%;匈牙利分别为93%和68%;斯洛文尼亚分别为92%和67%;克罗地亚分别为87%和62%;立陶宛分别为90%和65%。
从这些数据可以看出,中欧部分国家的线上购物渗透率已经达到较高水平,例如捷克达到84%,但也有一些国家仍处于60%至70%左右的水平,市场发展并不完全同步。
东欧的线上消费普及程度相对更低。2025年,该地区互联网使用率为88%,线上购物者占比为60%,两项指标均低于其他地区。
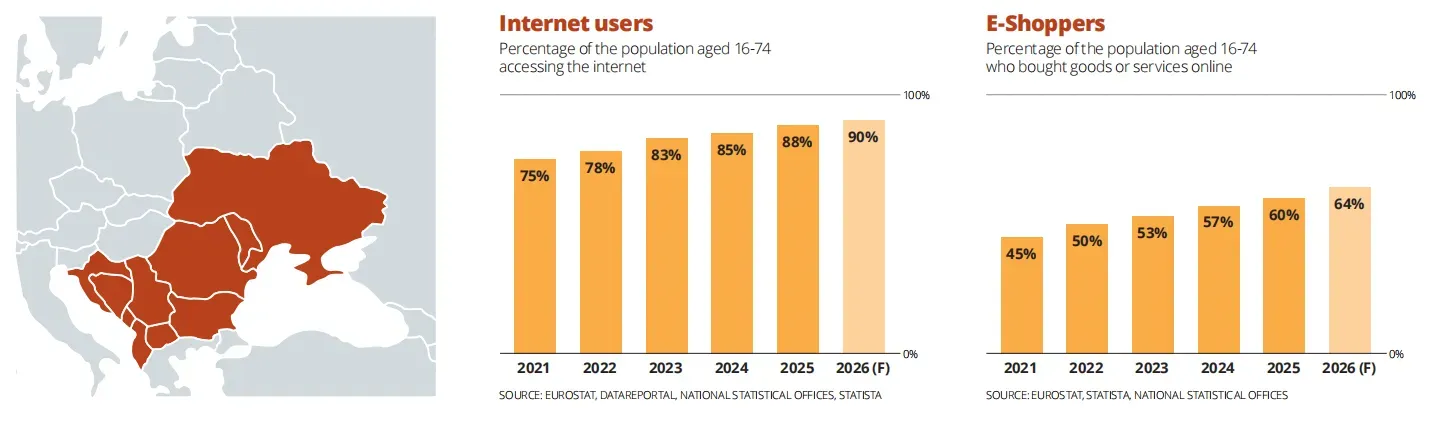
国家层面,罗马尼亚互联网使用率为95%,线上购物者占比为60%;保加利亚分别为90%和51%;塞尔维亚分别为94%和62%;波黑分别为90%和50%;黑山分别为95%和45%;阿尔巴尼亚分别为89%和41%;摩尔多瓦分别为80%和29%;乌克兰分别为82%和67%;北马其顿分别为93%和56%。
其中,摩尔多瓦的互联网使用率为80%,但线上购物者占比只有29%,两项指标相差51%。黑山和阿尔巴尼亚的线上购物者占比也分别只有45%和41%。这说明互联网接入只是电商发展的基础,支付便利性、物流覆盖、商品供给以及消费者对线上交易的信任程度,同样会影响线上购物的进一步普及。
对于跨境卖家而言,中东欧不能简单地被视为低渗透率市场。捷克、斯洛伐克等国家已经拥有较高的线上购物普及程度,而摩尔多瓦、阿尔巴尼亚、波黑和黑山等国家的线上消费渗透率仍然较低。企业在布局时,需要根据各国的消费成熟度和基础服务条件进行区分,不能仅凭地区整体数据判断市场机会。
整体来看,欧洲五大地区呈现出不同的发展特点:西欧拥有最大的交易规模和成熟的消费基础,北欧线上购物普及率最高,南欧实际增长最快,中欧和东欧则存在较大的国家间差异。
对于跨境卖家来说,欧洲市场并不是一个可以采用统一经营策略的整体,选择目标市场时,需要同时考虑交易规模、线上购物渗透率、实际增长速度以及当地消费者的购物习惯。
三、人工智能趋势
1. AI逐渐应用于客服、定价、个性化和内容创作
人工智能正在成为欧洲电商行业的重要变化之一。Ecommerce Europe指出,其成员企业对新技术和人工智能解决方案的兴趣正在快速增长,AI的应用也从单一业务环节逐步扩展到企业日常经营。
目前,欧洲电商企业正在将AI应用于客户服务、商品定价、购物个性化和内容创作等领域。对于企业而言,这些工具能够帮助其处理部分重复性工作,并根据消费者需求调整商品推荐、营销内容和价格策略。
尤其对于中小企业来说,AI有望降低部分数字化工具的使用门槛,帮助资源有限的企业提高运营效率和线上曝光度。
AI的影响也不再局限于企业内部。消费者在网上购物时,开始更多地使用人工智能工具获取商品信息、比较产品和辅助购买决策。随着AI工具进一步融入购物流程,消费者接触商品和选择品牌的方式可能发生变化,传统电商网站在购物链条中的作用也可能随之调整。
2. 代理式AI兴起
报告特别提到,代理式人工智能(Agentic AI)的发展正在为欧洲零售行业带来新的问题。与主要负责回答问题或提供建议的AI工具不同,代理式AI有望进一步参与购物流程,帮助消费者搜索商品、比较选项,甚至执行部分购物任务。
这意味着,未来消费者不一定每次都从传统电商网站或平台首页开始购物,也可能先向AI助手提出需求,再由AI帮助筛选商品和完成后续操作。对于零售商和电商卖家来说,商品信息能否被AI准确识别、理解和推荐,可能成为影响商品曝光的新因素。
不过,AI应用加快并不意味着所有企业都已经进入成熟阶段。报告指出,不同企业和不同欧洲国家的AI应用程度仍然存在差异。
对于许多企业而言,AI仍处于发展初期,其对行业的长期影响尚未完全显现。与此同时,新技术也带来了新的挑战,企业需要回应消费者对于数据安全、交易可靠性和使用信任的担忧。
3. 监管复杂度仍是行业主要问题
除了技术变化,监管政策也是欧洲电商企业普遍关注的问题。Ecommerce Europe指出,欧洲企业长期受到不同法规重叠、成员国之间要求不一致以及政策不确定性等因素影响。这些问题会增加企业行政负担,尤其对同时在多个国家开展业务的企业而言,合规成本更加突出。
欧洲电商协会长期通过“Compliance4All”倡议推动公平竞争,希望确保所有在欧盟市场经营的企业都遵守相应规则。其核心诉求是减少欧盟企业与欧盟以外卖家之间的合规差异,避免部分经营者利用监管漏洞获得不公平的竞争优势。
2026年,欧盟在这一领域采取了一些重要行动。欧盟委员会依据《数字服务法案》(DSA)采取了相关执法措施;欧盟海关改革也在2026年正式通过,这是欧盟委员会启动相关改革进程三年后的重要进展。
报告还提到,欧盟正在推进监管框架简化,但相关措施的积极效果仍有待观察。
总体来看,欧洲电商市场正处于规模继续增长、消费习惯逐渐成熟、技术应用加快和监管体系调整的阶段。消费者越来越关注价格和优惠,AI正在改变购物方式,跨境经营也需要面对更严格的合规要求。
对于希望长期布局欧洲市场的卖家来说,除了把握不同国家和地区的消费需求,还需要提升自身运营能力、关注AI带来的购物变化,并在合规经营的基础上建立稳定的市场竞争力。
作者✎ Summer/AMZ123
声明:此文章版权归AMZ123所有,未经允许不得转载,如需授权请联系: amz123happy