高峰还没开始,运价已超过去两个旺季:还会继续涨?
 67


11.27杭州丨关税新蓝海,全链路干货分析解读,0费用开店>>>

旺季需求高峰还没到,航空运价为何已经提前失控?
图片来源:网络
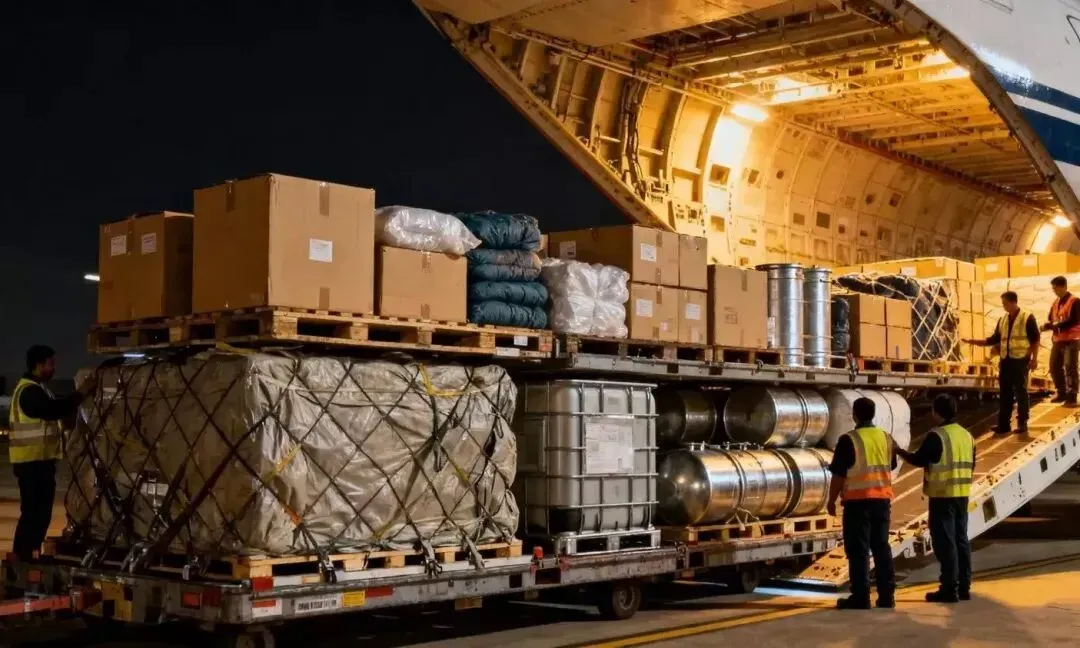
设想一托盘来自郑州的电子产品,需要在圣诞节前运抵欧洲。在正常年份,货运代理会选择最快的运输路线订舱并立即启程,然后继续处理其他业务。但今年,每条航线都存在一些问题。空运成本高昂,航空燃油价格比一年前上涨了一倍多,BAI00全球指数上涨了26.4%。海运速度较慢,目前仍在逐步恢复苏伊士运河航线。
经历数月战争后,曾经连接亚洲与欧洲的海湾枢纽尚未恢复满负荷运行。与此同时,中亚地区的一些机场正在积极宣传,称自己可以成为绕开中东地区的替代通道。
但这些机场真的能够做到吗?这是当前旺季面临的一个问题,而答案比表面看起来更加复杂。答案取决于一系列相互关联的因素:一个表现强劲但结构特殊的旺季、一张已经得到修复但尚未完全恢复的中东物流网络,以及一条雄心勃勃但仍在寻求实际验证的中亚运输通道。沿着这托盘货物的运输路径逐一观察,每个环节都可能变得更加稳固,也可能出现断裂。
第一个令人意外的是旺季本身。TAC Index编辑Neil Wilson表示,美国感恩节和欧洲圣诞节前通常出现的货运需求高峰,目前才刚刚开始显现,但运价已经高于过去两个旺季。根据BAI00全球指数,整体运价已经高于前两个旺季。通常,这样的运价上涨意味着市场各个领域的需求都在大量涌入,但实际情况并非如此。
需求确实存在,但主要集中在少数行业。德迅(Kuehne+Nagel)航空物流执行副总裁Yngve Ruud表示,今年不会出现过去几年那种由大众消费驱动的全面旺季。当前货运需求主要来自人工智能基础设施、半导体、高科技产品、医药和易腐货物等特定行业。这些行业有着各自不同的货运流向。
来自中国台湾、越南和泰国的数据中心设备货物正在挤占跨太平洋航线的运力,这也是德迅每周运营14班越南至美国航班的原因。Dimerco发布的《11月亚太地区货运报告》指出,中国台湾至美国的航空货运运力极为紧张,并建议托运人提前一至两周订舱。
欧洲市场呈现出截然相反的情况,这也是郑州这托盘货物面临运输难题的开始。Wilson表示,自7月以来,亚洲到欧洲的主要航线(包括香港)的货运量估计下降了30%。当时,欧盟取消了针对小包裹的原有最低免税门槛,并开始实施临时统一关税。过去曾经占据大量欧洲航线货运份额的电商货物,如今已经明显减少。
需求疲软通常意味着运输舱位价格下降,部分市场确实如此。Dimerco表示,由于需求下降速度快于全货机运力撤出的速度,中国至欧洲航空货运运价环比下降了7%。但航空公司也在调整策略,将货机转移至收益更高的航线,并淘汰老旧、耗油量更大的飞机,从而使得市场运力紧张程度高于需求疲软本身所反映的水平。
部分航线的舱位依然火热。Dimerco指出,11月中旬从中国东部飞往欧洲的订舱量仍很高,消费电子产品和快时尚商品正在争夺相同的货机舱位。随后,10月25日冬季航班时刻表调整,进一步削减了客机腹舱运力,而此时黑色星期五购物季已经到来。
Dimerco Express Group全球销售与营销副总裁Kathy Liu表示,市场不应期待运力压力得到缓解。
Liu表示:“年底之前不会有新增全货机运力投入,因此运价将维持在高位,而不是出现下降。一旦圣诞节备货需求和燃油价格因素开始发挥作用,即使是欧洲这样相对平静的航线,也可能迅速升温。”
Wilson也发出了警告。包括电商企业在内的许多托运人已经提前预订舱位。据报道,一些正在竞相建设数据中心的超大规模云服务商尚未完成订舱,这些企业可能在年底前进一步推高运价。
因此,即使部分市场需求疲软,航空货运舱位依然稀缺且价格高昂。郑州这托盘货物不能简单地沿用亚洲至欧洲的传统运输通道,然后寄希望于一切顺利,因为这条通道已经受到冲击。
多年来,海湾地区一直是航空货运的重要中转枢纽。当地机场连接亚洲、欧洲、非洲和美洲,通过全货机和客机腹舱运输货物。当海湾地区领空关闭时,受到影响的不仅是往返中东的货运航班,所有需要经过这一通道的航线都会受到波及。
Freightos研究主管udah Levine将此次运输中断的时间追溯至3月,当时战争爆发,霍尔木兹海峡关闭,航空货运运价随之上涨。4月和5月,运价有所回落,但始终未恢复至战前水平。
Freightos的订舱数据显示,第一季度货运订舱量出现下降,到第三季度恢复增长,其中海湾地区大型航空公司的业务受到的冲击最大。
运力受影响的规模令人震惊。Ruud表示,在此次运输中断最严重时期,全球18%的航空运力受到航班取消的影响。此次冲突表明,当领空受到限制、主要中转枢纽受到影响时,航空运力可能在短时间内迅速消失。
目前,中东航空运输网络的修复工作已取得较大进展,但尚未全部完成。Ruud援引Rotate的数据指出,中东主要枢纽机场的货物吞吐量已恢复至冲突前水平的80%至90%,地区航空公司的运力则恢复至原有水平的90%至100%。近期,沙特阿拉伯的一些机场再次关闭,尽管关闭时间只是暂时性的。
印度市场最能体现此次冲突带来的运输压力。过去,印度相当大一部分出口货物需要通过海湾枢纽中转。TAC Index数据显示,印度出发航线的运价同比上涨了70%至80%。欧洲至中东的航线,包括阿姆斯特丹和伦敦出发的航线,运价上涨幅度约为100%或更高。
汉莎货运(Lufthansa Cargo)中东、非洲、南亚及独联体地区负责人Stephanie Pöhn-Helbig表示,更长的运输路线增加了运营复杂性,也使原本依赖中东航线的部分货物流向发生变化。印度市场的需求依然强劲,医药产品和时效要求较高的普通货物均保持较高需求。
货代企业已经从此次事件中吸取了教训。Ruud表示,德迅目前保持多元化的航空公司合作组合,在主要航线上提前锁定舱位,并避免依赖单一中转枢纽。当机场关闭时,该公司曾利用空陆联运通道维持货物流转,并将海空联运枢纽从迪拜迁至洛杉矶。
德迅向客户提出的建议,主要取决于运输延误可能造成的成本:对于货量稳定、可预测的货物,应提前锁定舱位;对于波动较大的货物,应保持运输安排的灵活性;如果延误造成的损失高于直飞运输的额外费用,则应选择直达航线。
这又让我们回到了郑州这托盘货物面临的问题。如果原有的海湾运输通道尚未完全恢复,而且没有一家合理的货运代理愿意继续依赖单一运输通道,那么就必须寻找其他路线。目前已经出现了几个备选地点,其中一个被反复提及,而且受到的关注越来越多:中亚。
中亚地区具备发展航空货运通道的天然条件。该地区位于中国与欧洲之间,多年来,当地机场一直试图摆脱单纯航空加油站的角色,发展成为真正的货运枢纽。如果货物正在绕开中东领空,中亚理应成为承接这些货物的目的地。
Levine曾尝试从Freightos的数据中寻找中亚货运量激增的证据,但并未发现明显增长。Freightos目前仅掌握中亚枢纽零散的运价数据,这些数据的变化基本与整体市场同步,主要受到燃油价格影响。该地区航空公司的订舱情况也与其他市场的整体趋势一致:海湾地区航空公司的业务量下降,其他地区航空公司的业务量增长,但并没有出现明显的激增。
Levine强调,Freightos掌握的只是市场的一部分数据。他观察到的一个趋势是,早在战争爆发之前,中亚地区就已经开始进行相关投资,试图将传统的技术经停站转变为真正的东西向中转枢纽。技术经停是指飞机降落加油,但货物仍留在飞机上,并不进行装卸。我认为,这一过程可能会像此前一样逐步推进,但此次事件可能会进一步巩固发展这一通道的理由。”
Levine推测,亚洲至欧洲电商货运量的下降,可能暂时压低了中亚替代航线的发展空间。其他竞争者也没有停下脚步。沙特阿拉伯同样在投资建设东西向物流枢纽,尽管此次战争已经直接影响到其机场运营。
铁路和多式联运领域的态度同样谨慎。DHL全球货运中国铁路及多式联运全球负责人、欧洲区国际货运负责人Thomas Kowitzki表示,中东地区的运输中断确实促使部分客户转向铁路和多式联运产品,例如DHL的OceanExpress服务。
此次冲突也增加了客户对“中亚走廊”的咨询需求。当制裁措施或俄罗斯境内的运输限制导致货物无法经由俄罗斯运输时,“中亚走廊”成为备选路线。例如,伊莱克斯(Electrolux)一列由50个集装箱组成的整列货运列车,经中亚从土耳其运抵中国,全程耗时35天。换句话说,这条运输通道能够运行,但目前尚不具备大规模运输的能力。
Kowitzki表示,目前尚未看到中国至欧洲货运量发生显著转移,大部分货物仍通过OceanExpress服务以及经俄罗斯的铁路运输。在这条通道能够带来货运量的显著增长之前,仍有许多障碍需要解决。运输过程存在不确定性,而且缺乏能够保证门到门运输时间的稳定运力。希望降低运输成本的托运人,正在考虑通过阿拉木图或塔什干进行铁路运输,或者采用公路与航空联运方式。
此外,时间因素也在削弱替代路线的紧迫性。Dimerco表示,远东至欧洲航线63%的海运运力已经恢复经由苏伊士运河运输,预计到2027年第一季度将全面恢复。随着船舶陆续返回苏伊士运河航线,其他替代运输路线所面临的紧迫需求也将有所缓解。
Kowitzki预计,以成本为主要考虑因素的货运业务将逐步回归成熟的传统运输路线。时效要求较高、需要稳定运输周期的货物,则仍将继续寻找其他运输选择。这意味着中亚仍然存在一个有限的市场机会,主要面向时效要求紧迫、货值较高的货物。
纳沃伊国际机场正处于这一市场机遇的核心位置。机场负责人Alisher Klichev表示,中东领空限制以及运输路线延长,显著提高了航空公司和货运代理对亚洲至欧洲替代运输通道的兴趣。但他并未夸大这一影响。
Klichev表示:“我不会说这种影响有限,但也不会过度夸大。”目前,航空公司和货运代理提出的新需求中,约有30%至35%已经进入实际规划阶段,主要涉及从中国运往欧洲的紧急、高价值货物。
市场已经出现了一些初步动向。Fly Meta已经开通经纳沃伊从郑州飞往布达佩斯的航班,并计划将航班频次提高至每周7至8班。Galistair每周运营两班,并在纳沃伊进行技术经停。Abakan、Camex和Volga-Dnepr等包机运营商也开始使用该机场。Klichev表示,旺季期间,机场重点争取的货物包括来自上海、广州和郑州的电子产品、电商货物、服装及节日礼品。
郑州的这托盘货物,正是他所指的目标货物类型。纳沃伊国际机场也围绕这一市场需求制定了相应的发展方案。第五航权和第七航权允许航空公司在中国装载货物,在纳沃伊进行装卸后继续飞往欧洲。快递货物的优惠海关费用政策将持续至2028年底。机场所在的自由经济区提供公路和铁路连接,机场还正在招聘装卸人员和集装器操作人员,更新设备并建设燃油储备设施。
乌兹别克斯坦总统于2026年2月9日签署的第PQ-50号决议,明确了纳沃伊机场的长期发展目标:到2030年,年航班量达到7000架次,年旅客吞吐量达到15万人次,年货邮吞吐量达到4.5万吨。决议还提出,到2028年底建成航空维修中心,并实施包含自由关税区的自由港制度。
但问题也随之出现,而Klichev本人也明确指出了这一点。多年来,纳沃伊一直被视为航空燃油加注地点。目前,该机场尚未取得RA3认证,而Klichev表示,这项认证是向欧洲运输货物所必需的。相关认证工作已经进入最后阶段,预计将在未来几个月内获得。在取得认证之前,机场只能承接进行技术经停的航班。燃油是第二个问题。乌兹别克斯坦需要进口石油产品,因此当地航空燃油价格明显高于周边国家。机场建设燃油储备设施可以保障供应,但尚未解决燃油价格偏高的问题。
那么,郑州这托盘货物最终会走哪条路线?
根据目前的情况,它今年冬季可能不会经由纳沃伊运输。相关认证可能要等到旺季结束后才能取得。海湾地区主要枢纽的货物吞吐量已经恢复至原有水平的80%至90%,虽然尚未完全恢复,但并非完全无法使用。此外,纳沃伊正在争取的部分货源,尤其是电商货物,在亚洲至欧洲的主要航线上已经下降约30%。
对于货运代理而言,中亚目前仍是一条值得测试的备用通道,而不是一条可以作为常规运输计划的成熟航线。Levine和Kowitzki均认为,中亚物流网络将逐步发展,而其能否取得成功,最终取决于运输可靠性。中东冲突让中亚获得了更多关注,但要真正将关注转化为商业业务,还需要依靠稳定可靠的运输服务。