




赛维1.0和2.0的底层逻辑,一次说透
 58
文末添加助理领取跨境大卖资料
25年的企业所得税汇算清缴,终于结束了。
很多卖家长舒了一口气。
但没过几天,新的困惑又来了
"接下来,我到底该走赛维1.0,还是赛维2.0?"
这个问题,最近被问到的频率,不亚于当初"我要不要申报"。
而且小鸥发现,很多卖家对这两种模式的理解,停留在一个非常表面的层次:
1.0是老模式,2.0是新模式,新的应该更好?
不是这样的。
这两种模式,背后的底层逻辑完全不同,适用场景也不同,风险点更是天差地别。
选错了,不是"走了弯路"那么简单
可能是给自己埋下一颗,未来几年才会引爆的税务炸弹。
今天,就把这两条路的底层逻辑,彻底说清楚。
一、赛维1.0:一套经过验证的成熟架构,但正在面临新的压力
赛维1.0,也就是我们通常说的传统赛维模式。
它的核心逻辑,用一句话概括就是:
通过香港公司,把B2C业务重构为B2B2C。
具体怎么运作?
店铺端不确认收入。所有来自境外平台的销售收入,全部确认在香港公司层面。
香港公司拿到这笔钱之后,再通过两条路把资金和利润带回国内:
· 一条是货物采购:香港公司向国内运营主体采购货物,形成真实的贸易往来;
· 一条是服务贸易:香港公司向国内运营公司支付服务费,覆盖运营、仓储、管理等成本。
通过这两条路,境外的资金和利润,合规地回流到了国内运营主体。
最终,纳税主体是国内有实质运营的公司,在国内完成企业所得税申报。
这套逻辑,走通了很多年,也经过了大量实践的验证。
但是,它正在面临一个新的压力。
在刚刚过去的25年企业所得税汇算清缴中,部分地区的税务局,开始要求卖家在店铺层面进行更正申报。
问题来了:
如果店铺端已经被要求申报了,而运营主体那边也已经申报过了,那这笔利润,岂不是被征了两次税?
重复纳税的问题,就这样浮出水面。
以赛维时代为例,他们在这一轮申报中,面临的就是这个问题。据我了解,最终并没有在店铺层面形成二次征税——但这个口子,能不能一直守住,目前还是未知数。
更让人头疼的是,2026年的申报口径,到现在都没有统一答案:
有些地区的税务局说:延续2025年Q3Q4的路径,店铺层面申报不低于4%的利润;
有些地区的税务局说:自行主张申报就好,我们也不确定;
还有些地区直接说:可以继续零申报。
三种答案,三个方向。
这意味着,赛维1.0模式在2026年的具体申报路径,至今没有标准答案。
二、赛维2.0:一个被"逼"出来的新模式
赛维2.0的诞生,其实有点"被动"。
它的起源,是这样一批卖家:
搭了类似赛维的架构,但没有完整跑出口报关流程。
在这一波数据推送和税务催报的压力下,为了应对增值税的免税逻辑,这批卖家反推出了一套新的解释框架——
"我的货物有部分出口到了香港,香港公司再卖给我的店铺。店铺端属于境外采购、境外销售,也就是现在说的'全球买全球卖'。"
这套逻辑的核心是:
既然采购和销售都发生在境外,就不在国内增值税的管辖范围之内,自然也就不需要在国内申报增值税。
听起来很聪明,对吗?
但它有两个问题,一个显性,一个隐性,都很致命。
🚨 风险一:增值税与企业所得税的申报口径天然不一致
增值税这边,你说"境外采购境外销售,不在管辖范围",可以不申报。
但企业所得税这边,店铺的收入,你还是得在店铺层面体现出来。
两边的数字,天然就对不上。
在税务系统内部,这会形成一个收入口径不一致的风险敞口。
一旦税务局做数据交叉比对,这个缺口,是藏不住的。
🚨 风险二:利润持续留存在店铺,未来注销成本极高
这是赛维2.0更深层、也更容易被忽视的一个问题。
在2.0模式下,所有收入都确认在店铺层面。
刚完成的25年Q3Q4申报,很多卖家的财务都发现了同一个问题:
申报完了,账面上有利润,但资金根本不在账上。
税款,是股东个人扫码支付的。
账上,形成了一笔巨大的其他应付款。
这还只是一个申报周期的结果。
如果你持续用店群模式运营,持续在店铺层面申报,这个利润留存会一期一期地累积下去。
等到有一天,你想把这个店铺注销或关闭,
你会发现,账面上积累了大量的留存利润,而这些利润,在注销清算时,是需要缴税的。
那个时候,你要付出的税务成本,可能远远超出你的预期。
而且,这种账面利润与实际资金严重脱节的状态,本身就不符合真实的经营实质。
一个账上有利润、但钱全靠老板个人垫付税款的公司,很难经得起深度核查。
三、两种模式的本质差异
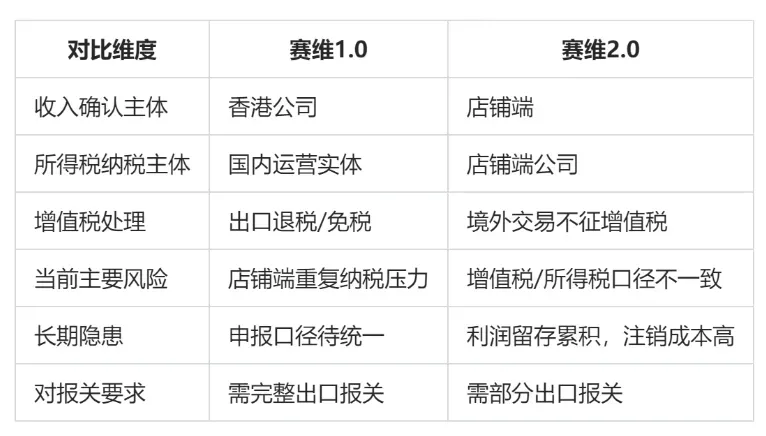
说了这么多,把1.0和2.0的本质差异,浓缩成一句话:
赛维1.0,是把所得税的纳税主体放在国内运营实体;
赛维2.0,是把所得税的纳税主体放在店铺端。
两条路,最终都要在国内缴税,这一点没有区别。
区别在于:钱,在哪个口袋里缴。
四、当下最重要的一件事
面对两种模式的不确定性,我给各位卖家一个当下最务实的建议:
先不要急着在1.0和2.0之间做最终选择。
因为税务总局和地方税务局,对这两种模式的最终口径,一定还会有进一步的明确和解释。
如果现在强行押注某一种模式,而政策走向与你的判断相反,调整的成本会非常高。
但有一件事,是现在就必须做好的:
确保你的货物出口,有完整的报关记录。
无论你最终走1.0还是2.0,报关这件事,是两种模式共同的合规基础。
没有报关,两条路都走不通。
有了报关,你才有资格在两种模式之间做选择,也才有底气去面对税务局的任何核查。
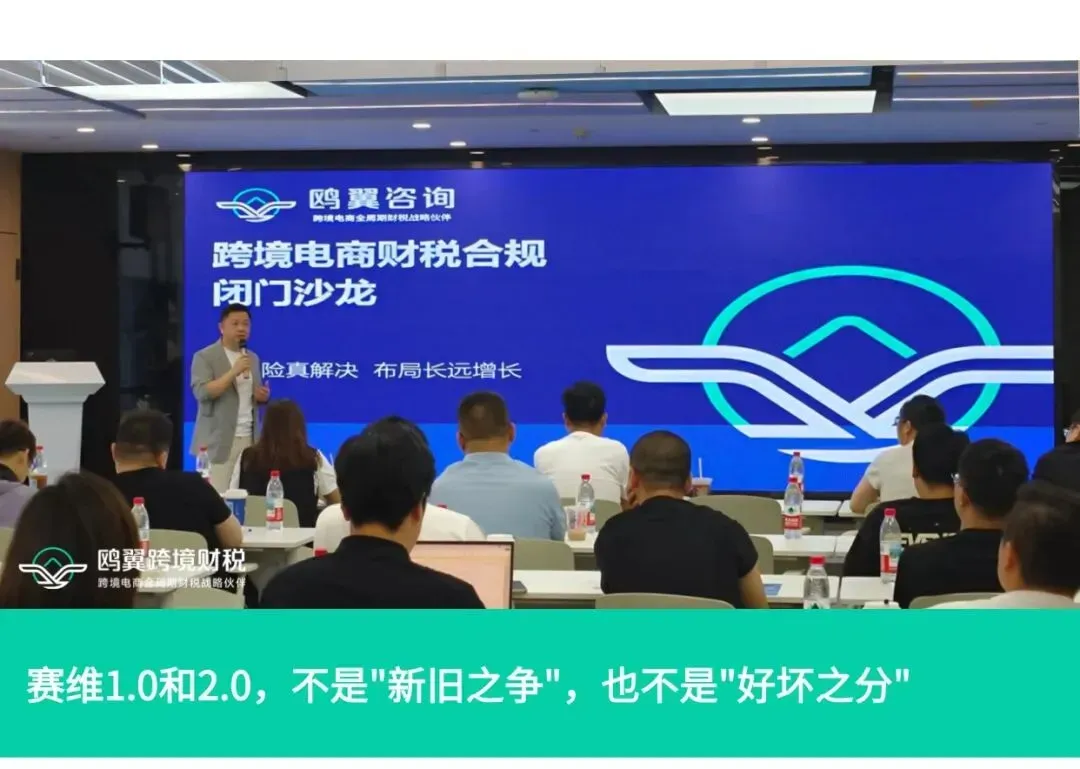
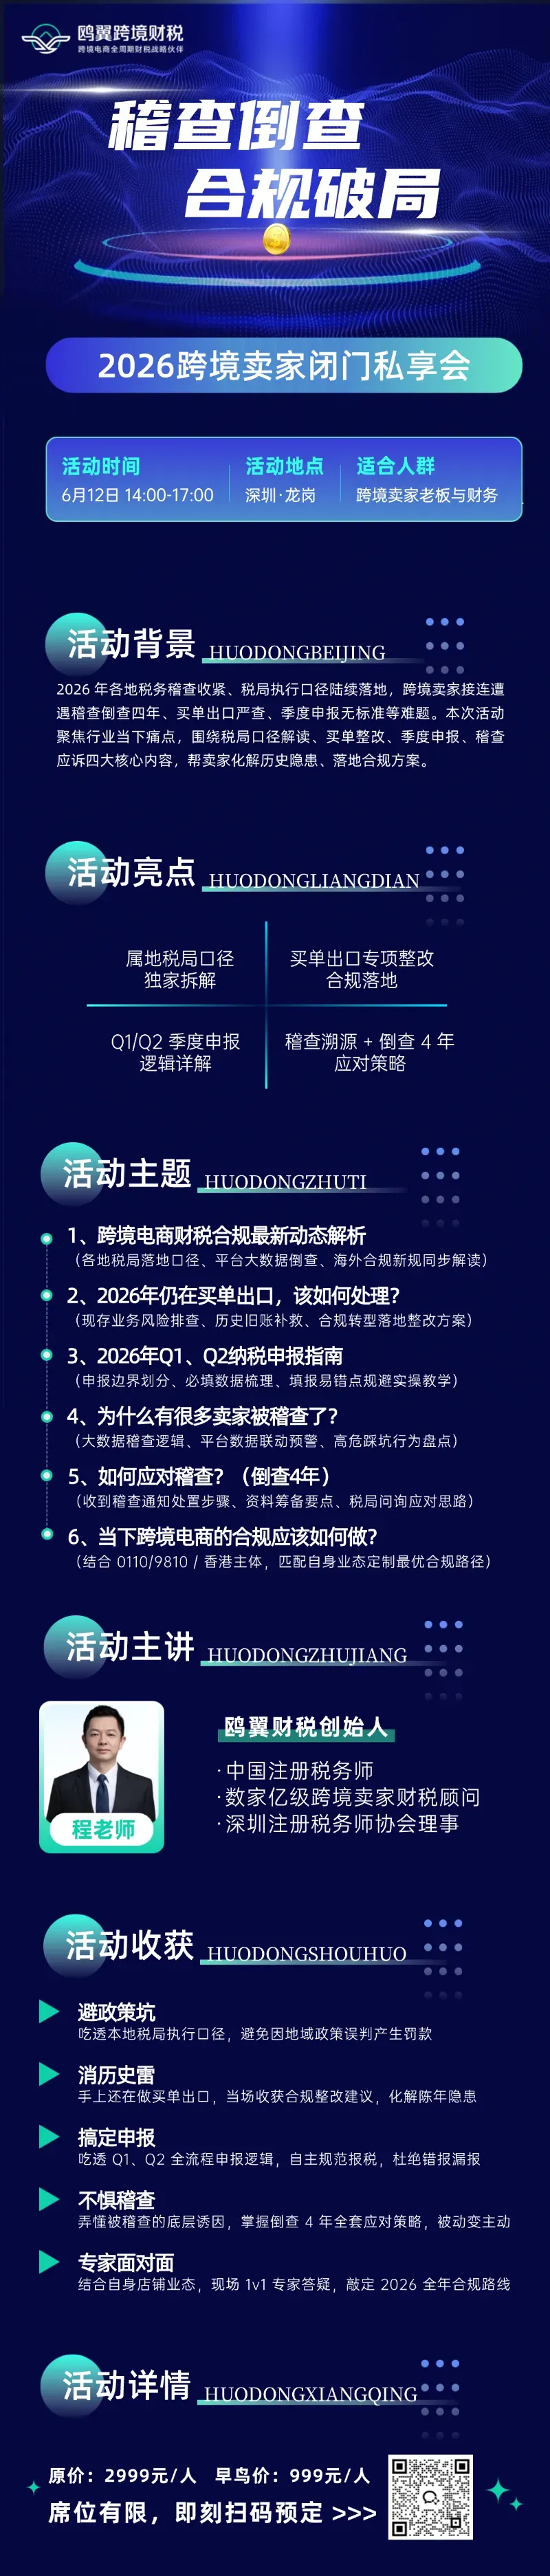
另外,应广大卖家要求,本周五鸥翼将会再次举办一场跨境财税线下沙龙,届时创始人程老师也会亲自出席开课,给大家讲税务应对等内容,感兴趣的朋友抓紧约起来~详情如下图
写在最后:
赛维1.0和2.0,不是"新旧之争",也不是"好坏之分"。
它们是两条在不同前提下、面向不同风险偏好的路径。
选哪条路,取决于你的货物流、资金流、和对未来政策走向的判断。
图文|鸥翼跨境财税
-THE END -
跨境卖家都在用的合规财务官
关于鸥翼跨境财税
| 财税合规 | 海外上市 |
鸥翼跨境财税(前身为海鸥财税)已为上千家跨境电商企业提供泛财税专业服务并获得客户普遍赞誉。
鸥翼凭借自身丰富的从业经验与深刻的行业洞察,为跨境电商企业专门开发了一整套专业的服务产品体系,立足于跨境电商从初创到融资上市每一阶段的不同财务、税务、法务和融资需求,联合跨境支付、国际物流、海外仓与资本投行等不同领域的优质资源为跨境电商企业提供全方位的服务支持!