




亚马逊Q3财报解读:营业利润涨了六成,钱花到哪里去了

 503
亚马逊公布了Q3财报,营业利润同比增长61%,AWS收入增长接近40%,这季的经营成绩并不差。可财报发布后,股价盘后一度下跌约7%。市场的顾虑,更多落在了另一张表上:公司赚来的现金,还赶不上设备投入的增长。[1][6]
卖家读这份财报,也容易有落差。平台利润涨了,自己的广告费、库存和回款压力却未必减轻。要看明白这件事,得把云业务、零售和卖家服务拆开,看看增长究竟发生在哪里。
本文数据来自亚马逊官方财报,以及Synergy、NRF和Adobe的研究。核验日期为2026年11月4日;财务数据、市场估计和旺季预测均在相应位置注明。
利润涨得快 净利润为何没跟上
AWS贡献了63.3%的营业利润
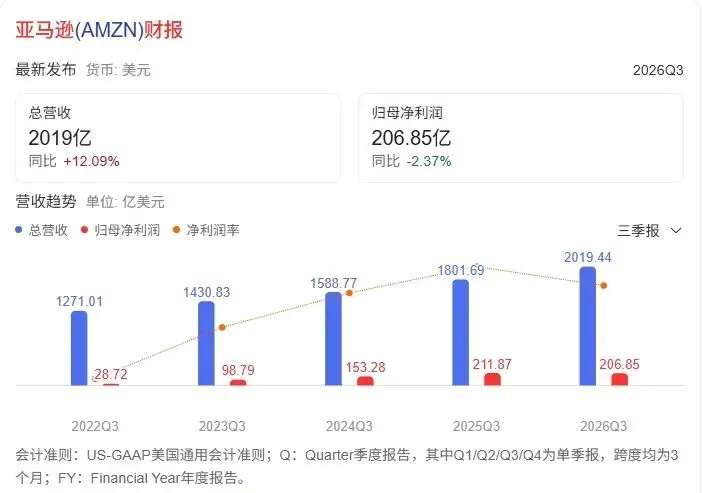
第三季度,亚马逊净销售额约2,019亿美元,营业利润约281亿美元,营业利润率升至13.9%。同一份财报里,净利润却从去年的约212亿美元降到207亿美元。看起来矛盾,原因主要在去年的比较基数。[1]
去年同期,Anthropic投资带来了95亿美元税前收益。这类收益会影响净利润,却不说明当季零售或云业务卖得怎样。把它和日常经营分开看,才能解释营业利润大涨、净利润小幅下降的差别。
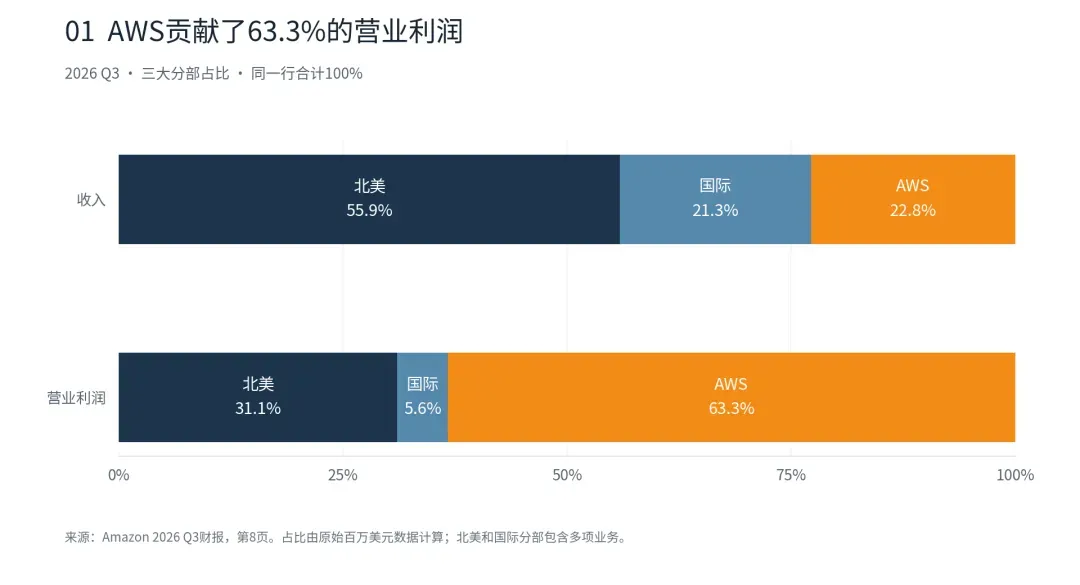
AWS仍是主要利润来源:约23%的收入,贡献了约63%的营业利润,分部营业利润率约38.7%。北美和国际分部的营业利润也同比增加,改善并非全部来自云业务。
不过,云业务的高利润率与后续巨额投入同时存在。眼前赚得多,并没有让投资人少问一句:扩建的钱,多久能赚回来?
单位:亿美元;同比按原始金额计算。
赚来的现金还不够这轮设备投入
过去12个月自由现金流为负424亿美元
过去12个月,亚马逊经营活动产生了约1,683亿美元现金,比上年同期更多;设备购置净额却达到约2,107亿美元。两项相减,自由现金流约为负424亿美元。现金压力主要出现在投入端,经营本身仍在产生现金。[1]
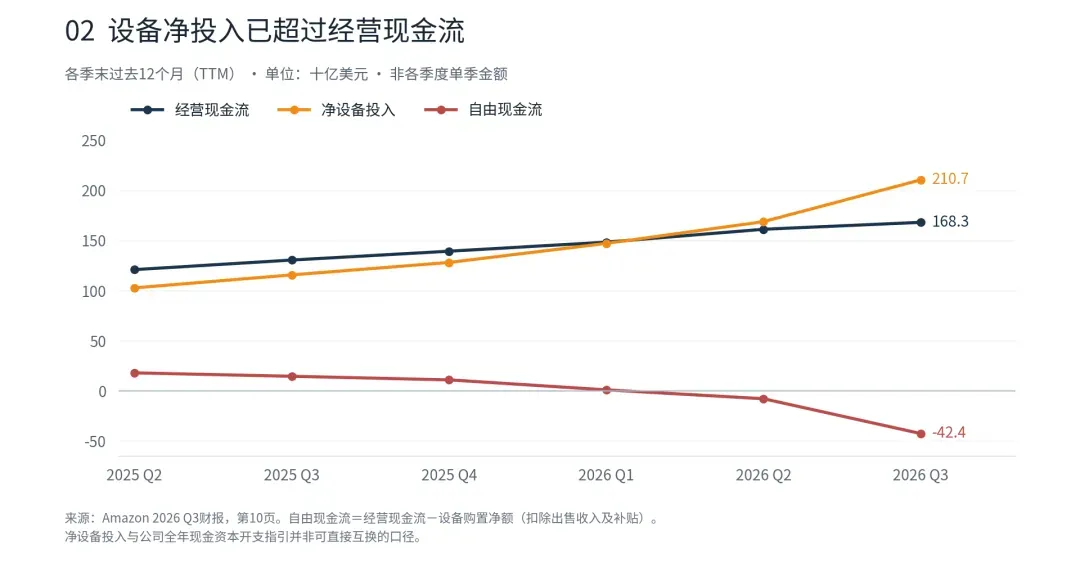
亚马逊预计,今年全年现金资本开支约2,200亿美元。[2] 服务器等设备通常先付款,再逐步计提折旧。投入大幅增加时,现金流会先受到影响,利润表的反映则有时间差。这也解释了为什么利润率看着不错,现金流却承压。
Reuters的报道将财报后的股价下跌与现金消耗、资本开支及业绩指引联系起来。[6] 我的理解是,市场仍认可AI需求,只是对回报的等待时间更挑剔了。股价也受当日整体行情影响,这不是唯一原因。
接下来几个季度,值得盯住的是新容量带来了多少收入,以及设备投入与经营现金流之间的缺口有没有收窄。如果收入兑现慢于预期,后续折旧和资金占用就更难忽略。
广告增速慢下来 卖家的点击会便宜吗
报告口径增长约11% 剔除汇率影响后增长12%
第三季度广告服务收入约196亿美元。看到增速回落,卖家很容易想到:投广告的人少了,竞价是不是就没那么挤?这份财报还回答不了这个问题。亚马逊没有在这里披露卖家平均CPC,广告收入又包含多种广告形式,价格、展示量和业务结构都会影响总额。[1]
约465亿美元的第三方卖家服务收入,也要看清它是什么。这里面主要是佣金及相关履约配送费等,是亚马逊提供服务取得的收入,并非第三方卖家的成交总额。它增长了,不代表卖家的利润也按同样幅度增长。
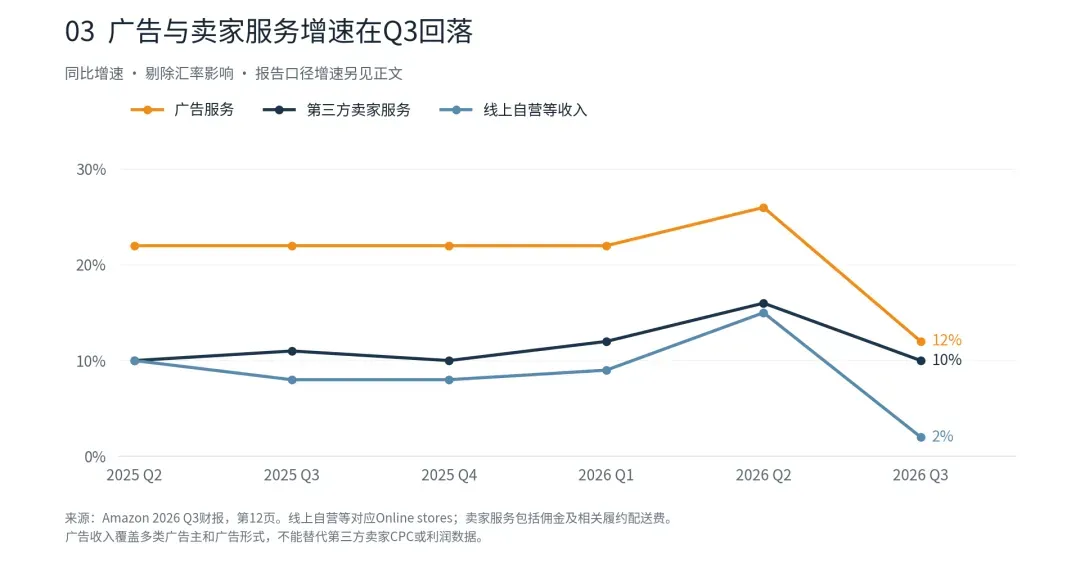
今年还有一个容易漏掉的变化:多数大市场的Prime Day移到了第二季度,去年则在第三季度。亚马逊估计,若排除这一时间变化,Q3总销售增速会高约4个百分点。[1] 直接拿两个季度的数字比较,容易把活动错期当成需求变化。
店铺复盘也一样。去年大促那几天卖得多,今年同一天少了几单,先核对活动阶段,再判断流量是否变差。广告带来的订单、正常售价订单和促销订单最好分开看,否则销量涨了,可能只是让利更多。
亚马逊给出的Q4销售额指引是2,400亿至2,470亿美元,并预计广告同比增速回到高十几位数。[2] 这仍是公司的预测,卖家可以把它留作旺季结束后的参照,再对照自己的投放和销售变化。
AWS很快 云市场也在加速
Amazon仍居全球云基础设施市场第一
AWS接近40%的增速确实突出。但把视线放到整个市场,竞争并没有因此轻松下来。Synergy估计,第三季度全球云基础设施服务收入约1,677亿美元,同比增长55%;Amazon以26%的份额保持第一,Microsoft和Google分别为19%和16%。[3]
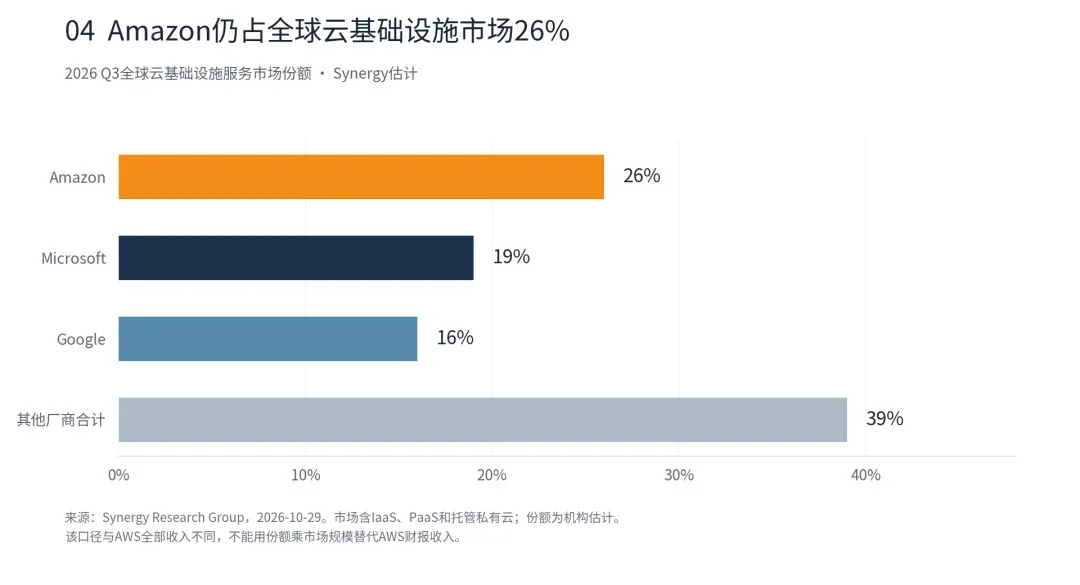
行业需求旺盛,能解释亚马逊为什么还要继续扩建,也说明这轮投入有竞争上的压力。对投资人而言,AWS增长快是好消息,领先地位能保持多久、要花多少钱保持,同样影响回报。
亚马逊管理层预计,AWS在2027年和2028年的收入增速均会超过40%。[1] 这个预期给出了相当大的增长空间,也抬高了后续业绩需要达到的水平。今后再读财报,除了收入增速,还要看新增投入是否带来了相称的利润和现金。
旺季还有需求 但要挑到自己能赚的钱
美国整体消费预测与亚马逊店铺表现要分开看
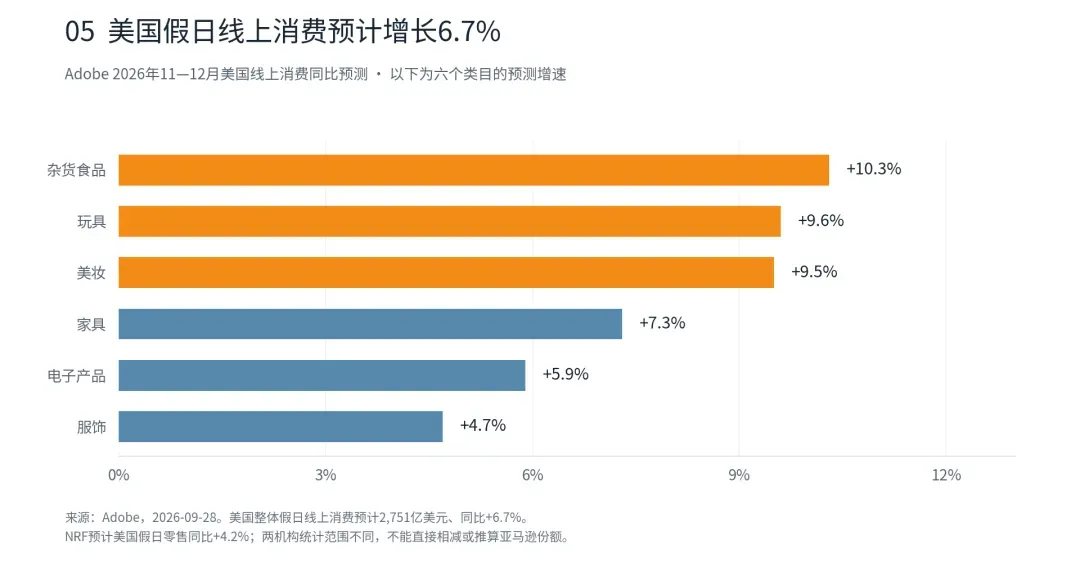
回到卖家最关心的黑五。NRF预计,今年11—12月美国假日零售额同比增长4.2%;Adobe预计,同期美国线上消费增长6.7%。前者覆盖更广泛的零售,后者聚焦线上。它们共同给出的信息是,旺季消费仍有增长空间,但都不是对亚马逊店铺销量的保证。[4][5]
Adobe给出的类目预测也有差别:杂货食品、玩具和美妆增长较快,电子产品和服饰相对慢一些。这些是消费金额的预测,里面既有购买量变化,也可能有价格和商品结构的影响。
现在再照着机构增速追类目,离实际经营太远。对已经备好货的卖家,更有用的是看看手上的商品:哪款按正常价格还能稳定卖,哪款需要折扣才能动,哪款库存看着多,实际能用于活动的却有限。
例如做一轮VIPON站外促销,先拿库存充足、页面说明清楚的商品试,不必一开始就把全店都推上去。结束后把折扣、平台履约、推广费用和预计退货损耗扣掉,看这轮活动比原本的销售多留下了多少钱,再安排下一轮。
数据口径与信源
财报季度为2026年7—9月。现金流图使用各季末过去12个月数据,简称TTM;图中金额以十亿美元计,正文及下表以亿美元计。1十亿美元等于10亿美元。
表格同比按财报百万美元原值计算。图3采用官方公布的剔除汇率影响增速。净设备投入指设备购置额扣除相关出售收入及补贴,和全年现金资本开支指引有口径差别。
Synergy数据为市场估计,NRF和Adobe数据为旺季预测;管理层对未来业绩的表述均为预期。图表来源列于下方,文中的经营判断为本文分析。