照搬“赛维模式”后,香港公司“账”才是真正雷区
 352


10.30义乌丨27新政重磅揭晓,多重权益,赢战旺季
过去跨境电商圈流传一句话:"香港公司收钱,税局看不见。"这句话在去年第三季度被彻底终结。大量卖家收到了税务局的短信通知,要求就境外收入进行补报。触发这一切的,是亚马逊等平台已按季度向中国税务机关报送卖家数据——而且报送范围覆盖所有实际控制人为中国内地公民的店铺,无论注册主体在香港、美国还是其他地方。
这意味着,过去“多开店铺公司 + 香港公司收钱 + 境内店铺零申报”的打法,正在被平台数据撕开。
深圳一位做亚马逊美国站的卖家,早年被服务商安利“赛维模式”:境内开十几家店铺公司,香港公司做中间销售方,平台回款先到Payoneer/连连/万里汇,再归集到香港汇丰公户。表面看,店铺公司账面干净,香港公司“离岸收入”也好看。
结果2026年初,税局拿到亚马逊报送数据后一比对:店铺公司有订单、有销售、零申报;香港公司有回款、没货权、没人员、没董事会记录。最终被要求说明关联交易定价,境内店铺补申报,香港公司账务也被要求重新按平台数据还原。
这事之后,不少卖家开始问:“赛维模式是不是不能用了?”但更底层的问题是——香港公司的账,不是架构名字叫“赛维”就自动合规,平台数据已经报送,香港账务必须对得上。
我们近期处理的一个案例,客户正是“学了赛维模式,但只学了个壳”的典型。
一、客户遇到了什么问题?
先来看看,这位客户踩中了哪些“看起来很专业”的细节:
客户年销几千万人民币,亚马逊美国站 + 欧洲站,境内有6家店铺公司,香港公司负责“统一接单、统一收款、统一转售”。公户、第三方收款工具、FBA库存、平台佣金、广告费、退货,一直由运营表格粗放登记,财务只管“钱到香港了没有”。
2025年平台数据报送落地后,客户才发现:自己并不是“用了赛维模式就安全”,而是踩了三个典型问题:”
问题1:以为“赛维模式”=合规,香港账却和平台数据对不上
客户以为:店铺公司零申报、香港公司收全平台货款,就是赛维模式。
但税务局看的是:亚马逊后台按店铺主体/实际控制人维度推送了销售、退款、佣金、服务费;你香港公司账面如果只按“回款减手续费”做账,收入期间、净销售额、站点币种、VAT口径全都和平台报送不一致,系统一比就红。
香港账务不是“香港公司自己的内部账”,而是要和平台订单、银行流水、境内店铺申报形成证据链的合规账。
问题2:店铺数据到底归哪个主体、处理哪个期间,完全没定规则
客户问过一句非常典型的话:“香港公司账务里,店铺数据应该处理哪个期间?是订单日、发货日、平台结算日,还是钱到香港户那天?”
他之前默认“钱到香港再入账”,于是:
10月发货、11月结算、12月提现到香港户的订单,被记到12月;
第三方工具里没提现的余额,直接不入账;
境内店铺公司和香港公司期间错配,平台Q4数据一下来,两边对不上。
问题3:香港公司没实质,却承担了全部利润
香港公司没有本地董事决策记录、没有采购谈判留痕、没有海外仓协议签署动作,只做“收款 + 开形式发票”。
但利润大头放香港,境内店铺公司只收5%服务费。税局一旦按“实质重于形式”穿透,就会质疑:这到底是贸易安排,还是把境内利润挪到香港的导管公司?
二、我们是怎么处理的?
针对这三个问题,我们的处理分四步推进:
第一步:先破误区——“赛维模式”不是免死金牌,先做平台数据穿透对账
我们把亚马逊后台按店铺、按站点、按订单日导出的销售报表,与香港汇丰公户、Payoneer、连连、万里汇流水逐笔核对。
重点对齐三个口径:
收入按净销售额确认,佣金、FBA费、广告费、退款单列,不塞进“回款差额”;
期间按权责发生制:订单成交/发货完成作为收入确认节点,不是提现日;
香港公司账面要能解释:这笔收入对应哪家店铺、哪个站点、货权在哪一步转移。
这一步的核心不是“把赛维模式包装得更像样”,而是让香港账经得起平台数据回推。
第二步:明确“店铺数据应该处理哪个期间”的规则
我们给客户定下清晰切片:
1-10月:店铺公司、香港公司、第三方收款全部纳入集团对账范围,香港公司账务按“转售主体”还原收入与成本;
11月1日起:客户决定店铺公司各自独立核算,香港公司不再归集新订单;
11-12月香港公司账务只处理:11月1日前已成交、后续由香港公司承担结算/退款/平台扣费的尾差,以及汇丰公户实际发生的银行收支;
第三方工具11-12月未提现余额:不进香港公司收入,但要做“集团层面代管资金说明”,避免变成“两头都不管”。
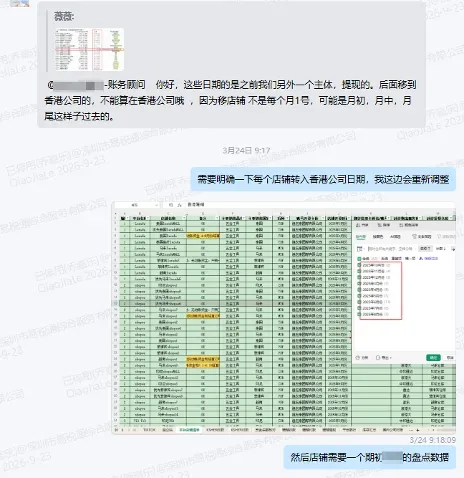
▲店铺前期准备资料
规则写进备忘录:店铺数据不是“钱到哪算哪”,而是“订单归哪段业务、哪段业务归哪个主体”来决定。
第三步:把“假赛维”改造成“可解释的贸易链”
我们协助客户补的是实质,而不是补故事:
香港公司与境内出口公司补采购合同、货权转移单、头程提单;
香港公司与店铺公司补转售协议、定价表、功能风险分析;
香港公司补董事会决议、强积金/本地服务合同(至少证明不是纯秘书地址壳);
FBA库存按期末盘点,区分“11月1日前已发往FBA的存货”和“后续由店铺公司补货的存货”。
第四步:出香港账务报告 + 审计报告 + 境内对齐说明
最终交付:
香港公司资产负债表、利润表、科目余额表;
香港CPA审计报告;
一张《平台报送数据 vs 香港账务 vs 境内店铺申报》差异表;
书面说明:为什么某些店铺数据进香港公司、某些不进、期间怎么切。
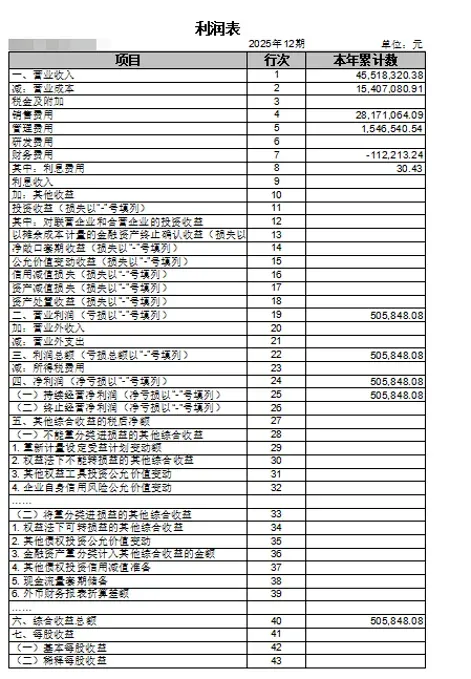
▲利润表
三、最终结果(账务与税务逻辑跑通)
首先,厘清了“赛维模式”的认知误区,让客户明确架构名称不代表无风险,香港公司是否具备商业实质才是关键;其次,明确了店铺数据的处理期间,严格按订单及权责发生制进行切分,摒弃了以往“回款日到账日”记账的习惯;再次,完成了平台数据对账,确保亚马逊的销售、退款、佣金与香港账务之间可实现合理解释与匹配;同时,理顺了境内外账务,店铺公司独立核算,香港公司仅保留真实的转售利润;最后,成功出具了符合香港会计准则的审计报告及相关的差异说明文件。
四、这个案例给我们的启发
从以上案例中我们可以值得注意的是:
第一,“赛维模式”不是合规护身符。
多主体、多店铺本身不违规;但店铺零申报、香港空壳收款、利润全留境外,这就是监管眼里的“低配版赛维”。模式可以学,实质不能省。
第二,香港账务的核心问题不是“做平”,而是“期间归谁”。
跨境电商最容易被问死的一句话就是:“店铺数据你香港公司到底处理哪个期间?”订单日、发货日、平台结算日、提现日、入账日,五个日子不一样。不说清楚,税局一推平台数据,账就穿帮。
第三,平台报送之后,香港账必须从“离岸故事”改成“证据链”。
以前讲“境外收入、离岸豁免”就行;现在要先回答:
订单是谁谈的、货是谁采购的、仓是谁管的、费是谁付的、钱为什么去香港。
五、如果你也在用香港公司做跨境电商账务
动手前先对照这份自查清单:
1.你是不是只学了“赛维模式”的壳?
店铺公司零申报、香港公司收全款、没有货权和功能分配文档?
2.店铺数据哪个期间进香港账,定了吗?
按回款日?按发货日?按订单日?有没有书面会计政策?
3.香港公司有没有商业实质?
本地董事、会议记录、业务邮件、采购/销售决策、强积金、办公室,能不能拿出一半?
4.平台报送数据和香港利润对得上吗?
亚马逊净销售额、佣金、退款、FBA费,和香港利润表是不是同口径?
5.拆架构时,库存和在途资金归谁?
FBA库存、平台待结算、退货冲减、广告预提,是不是写进了截止日规则?
6.境内店铺公司和香港公司,是不是两套故事?
香港说“我是卖方”,境内说“我只是服务商”,但单据、资金、物流对不上——这是高频雷点。
平台数据已经透明,“香港公司+赛维模式”不再是模糊地带的挡箭牌。
架构叫什么不重要,账能不能被平台数据反向验证才重要。