突发!多地跨境卖家被税务下发风险提示
 502
— 1 —
不少卖家收到亚马逊官方通知
提示短信。
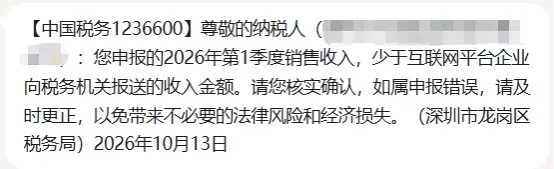
目前,广东、江苏、浙江、福建、山东、四川等跨境电商卖家较为集中的地区,都有类似消息出现。
消息传出后,不少卖家开始担心:
是不是补税?
之前的税都白报了?
平台报送的数据和自己的账对不上,是不是就必须补税?
需要明确的是,风险提示不等于税务稽查结论,平台报送金额也不直接等于企业最终应纳税所得额或应缴税款。
收到风险提醒,一定代表少缴税吗?
答案是不一定。
平台报送收入与企业申报收入不一致,只能说明两套数据之间存在差额。
常见原因主要有以下几类:
1. 把净回款当成了销售收入(最常见)
企业按净回款申报,而平台按交易收入、退款及销售净额等口径报送时,就可能产生明显差额。
2. 退款、退货和订单取消存在时间差
如果卖家按照退款后的金额申报,而平台数据仍将订单和退款分别列示,就容易出现季度之间的差异。
这类差额不一定意味着少报收入,但企业需要保存订单记录、退款记录及平台结算报告,证明差额形成的真实原因。
3. 外币折算口径不一致
跨境卖家的交易币种可能包括美元、欧元、英镑、日元等。
平台报送数据、店铺运营报表、银行结汇记录和企业记账时采用的汇率及折算日期,可能并不完全一致。
4. 多店铺、多主体之间发生混同
如果店铺后台登记的经营主体,与实际开票、收款和纳税申报主体不一致,就可能出现:
一个主体承担了多个店铺的收入;
部分店铺收入没有纳入申报;
同一笔收入被不同主体重复确认;
平台报送主体与企业实际记账主体无法匹配。
因此,卖家需要建立清晰的“店铺—平台账号—收款账户—经营主体—申报主体”对应关系。
— 2 —
收到短信,卖家应该怎么做?
首先,收到税务提醒,要明确三类错误操作:
无视短信,搁置不回复,等待自动消失;
为抹平差额盲目补税,没有凭证支撑;
口头简单解释,没有书面资料和台账;
第一步:两套原始数据拉取核对
平台端:平台涉税报送报表、订单明细、退款明细、代收境外税费明细;
公司端:电子税务局增值税申报表、账面收入、报关单、收汇记录、平台结算报表。
第二步:逐项拆分差额,制作差异说明表
把差额分门别类列明:代收境外税费、退款折扣、9810海外仓°销售时间差;单独区分【可解释差异】和【真实漏申报收入】。
第三步:分场景处理
全部是口径差异、时间差,不存在少报收入:整理全套佐证资料,撰写书面情况说明提交主管税局备查,无需补税。
自查发现确实存在收入少申报:主动更正往期申报,补缴税款及滞纳金。拒不配合的,后续将面临补税+滞纳金+0.5~5倍罚款。
对于中小卖家来说,以下四件事值得长期坚持。
第一,建立月度对账机制。
每个月定期核对平台销售收入、退款、费用扣款、结算金额和银行流水,不要等到季度申报或年底才集中处理。
第二,建立完整的业务凭证档案。
妥善保存订单明细、平台报告、结算账单、银行流水、出口资料、费用凭证及纳税申报记录,方便后续核查和追溯。
第三,梳理店铺与经营主体的对应关系。
多个店铺、多家公司、多收款账户并行经营的卖家,应建立清晰的主体关系表。
第四,定期复核财税处理口径。
对于出口免税、出口退(免)税、退款跨期、外币换算及平台费用等问题,应根据企业实际业务和现行政策进行判断。