




跨境电商第三方支付平台常用的有哪些?

 177
Payoneer、Stripe、PayPal、Airwallex、连连国际、PingPong、万里汇、XTransfer等等这些第三方支付平台应该怎么选?有什么不同点?主要应用场景是怎样的?
之前太侠分享了很多有香港公司的跨境卖家对开香港银行户口的误区,《香港公司开户普遍性误区》,单单不方便过港开户这一项,就把很多想开户的就选择放弃了。
所以,今天,太侠(微信号:guotaixia321)就把我们常用的跨境第三方支付平台扒拉出来,摆到桌面上,大家看一看。
数据全部来自各家官方公开页面,标清口径和时间,仅供参考。
一、"第三方支付",可能是四门不同的生意
这是太侠认为全文最该记住的一句:
平台回款、独立站收单、B2B 外贸收款、本地钱包收单,是四门生意。
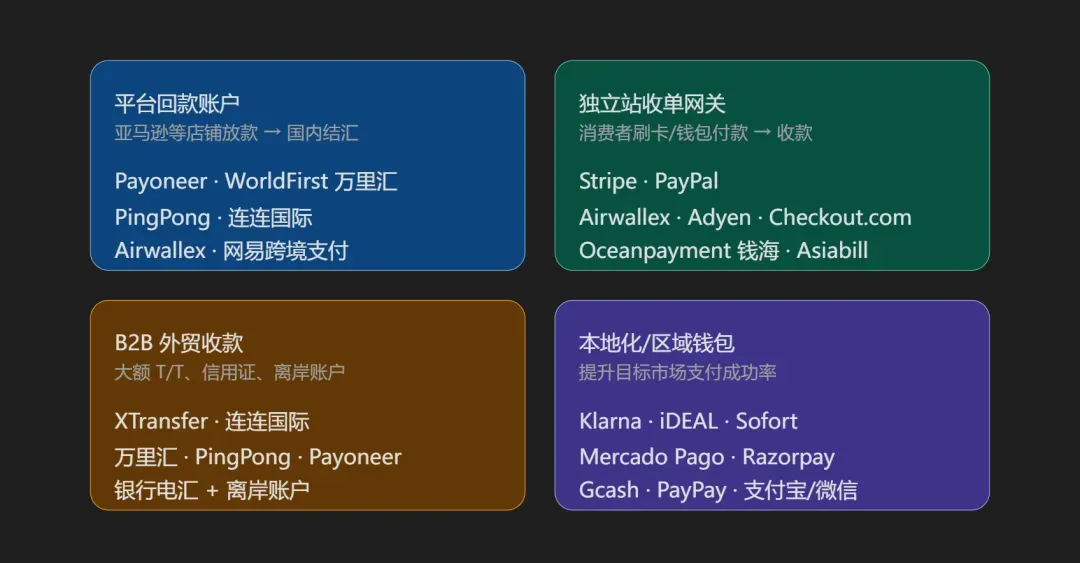
你拿 Payoneer 的费率去和 Stripe 比,就像拿货代的价格去和广告投放比——数字摆在一起,没有任何意义。
二、官网数据
下面这张表,是太侠一家一家官网扒下来的。
PayPal 的 3.49% 和万里汇的"零收款费",中间隔着的不是贵和便宜,是两种完全不同的服务。
三、便宜的,未必便宜
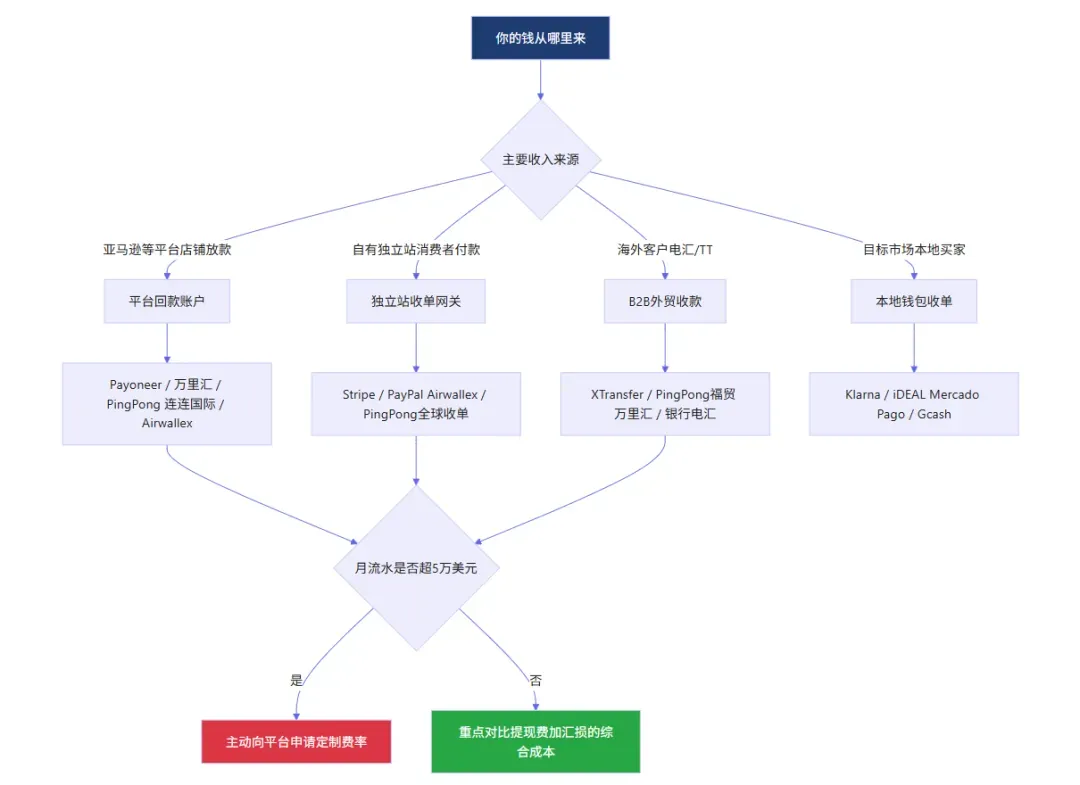
说到这儿,可能有朋友要问了:那我照着费率最低的那家签就行了?
别急,太侠给你算三笔。
第一笔:收款费率的账。
月流水 10 万美元,收款费率 1%,一年就是 1.2 万美元;0.3%,一年 3600 美元。差 8400 美元,按 1 美元兑 7.1 元人民币粗算,约合人民币六万。
第二笔:汇率加点的账。这是大头,也是绝大多数人没算的那笔。
Airwallex 官网把话说得很明白:主要币种在银行间汇率上加 0.5%。
PayPal 美国站官方费率页对其 Foreign Exchange as a Service 明确列出的货币转换加点是 3%。
Payoneer 官方内容页(印度站)则表述为"直接提现到银行,汇率约为中间价加 2%"(官方用于对比银行的 4.5%)。
这三个数字的统计口径不完全对等。 PayPal 的 3% 对应的是特定服务,Payoneer 的 2% 来自内容页而非定价页。汇损是真实存在的,而且量级不小。
你以为你在比费率,其实你在比汇损。
做一道情景测算:一笔 10 万美元的换汇,若按 0.5% 和 3% 两种加点分别计算,单次差额就是 2500 美元。假设你一年换十次,那就是 2.5 万美元。
第三笔:重复换汇的账。
前面两笔算的是"钱从海外收回来"这一段。这一段之外还有"钱付出去"——付供应商、付 VAT、付广告费,方向正好相反。
美元进账户 → 换成人民币 → 发现要付英国 VAT → 再换回英镑。这一来一回,两次加点,白白送出去。
所以建议很直接:你的收款币种,最好跟你的支出币种是同一个。
这个公式:
综合成本 = 收款/提现费 + 汇率加点 + 重复换汇损耗 + 支付失败损失 + 财务对账人工
四、每家的短板,也得说清楚
下面是各家实打实的短板,按太侠接触过的案例排序。
Payoneer:覆盖无敌,但换汇加价是硬伤。 2000+ 平台、11 种本地收款币种、能直连英法德意西六国税局付 VAT——这些是真本事。但它的换汇加点在主流平台里属于偏高一档,而且官网定价页明确写了:账户活跃度低于一定门槛时,可能收取年费。月流水超 5 万美元的,官网直接建议你去谈定制价。
WorldFirst:零收款费很香,但生态偏蚂蚁。 210+ 地区、60+ 国际牌照、1688 直付 15 万+ 供应商——如果你本来就在阿里生态里跑,效率会非常高。但如果你大量业务在生态外,那些优势就用不太上。
PingPong:牌照扎实、响应快,但费率要自己盯。 82 项全球牌照,四大会计师事务所连续多年对它的反洗钱项目做独立审计(这是 PingPong 官方自述)——在行业里是硬指标。福贸线 0 费用开户、账户服务费免费。但它主打"实时汇率提现",意味着你需要自己拿实时汇率去横向比,不像固定费率那么省心。
连连国际:牌照与规模都在第一梯队。 68+ 牌照、4524 亿人民币年 TPV、港股上市母公司——合规层面很能打。短板在于它的强项是服务中国出海企业和东南亚本地化,如果你主攻欧美小众市场,优势没那么突出。
Airwallex:汇率透明度是主流平台里少见的一档,但产品复杂度也最高。 0.5% 的换汇加点相当能打,免费档就能用多币种账户。它的产品线铺得很宽(账户、卡、报销、收单、计费),小团队一上来容易看得眼花。
XTransfer:B2B 是真强,但不是给你收亚马逊款的。 据 CIC 灼识咨询按 2025 年数据,它在 B2B 跨境贸易支付总交易额上位列第一,本地收款覆盖近 60 个国家/地区。它是外贸公司的工具,不是亚马逊卖家的工具,别拿去做平台回款。
Stripe:开发者最爱,但对主体有要求。 API 和订阅支付是它的护城河,15 美元/笔的争议处理费也算明码标价。硬伤是:中国大陆主体通常不能按其他地区规则直接开户,多数人需要配香港、美国或新加坡主体。
PayPal:贵,但你可能离不开。 3.49% + 0.49 美元起,跨境再 +1.50%——贵得明明白白。但欧美消费者看见那个蓝色按钮就敢付款,这份信任感是转化率的一部分。
五、风控程度
最后这部分,太侠说得重一点。
第一条:收款主体通常要和开店主体一致。
按各大平台规则,用第三方账户代收是触发资金冻结的高频原因。多店铺的,收款账户还要做隔离。
第二条:只看持牌机构 + 客户资金隔离托管。
上面八家在这条上都过关。小机构再便宜也别碰,你省下的那点手续费,不够一次跑路的零头。
第三条:三流合一——订单流、报关单流、资金流要能对上。
海关、税务、收款数据互通越来越已经常态化。
关于跨境收款平台,你现在用的是哪一家?踩过什么坑?