集运格局或迎“大洗牌”!四大班轮巨头加速扩张

 47
集装箱航运正在走向一个新的竞争阶段。
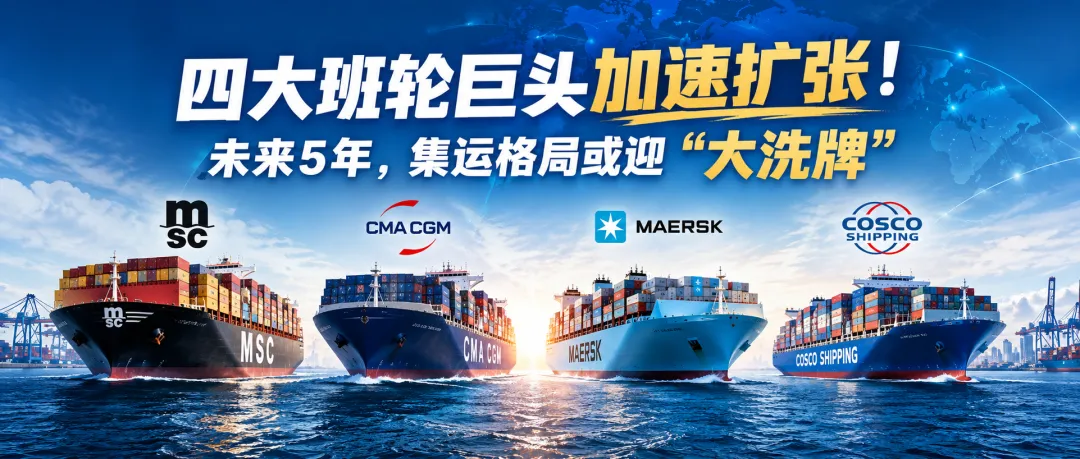
过去20多年,全球班轮业经历了全球化扩张、超大规模造船、联盟整合以及疫情后的高利润周期。如今,随着MSC、CMA CGM、马士基和中远海运持续扩大船队和新船订单,行业可能再次进入一个重要调整期:大型船公司越来越有能力摆脱对联盟的依赖,直接争夺全球市场份额。
这场变化,可能在未来5年逐渐显现。
MSC率先走向“独立作战”
2025年联盟重组后,MSC已经成为最明显的变化者。
凭借持续扩张的船队,MSC已经具备独立运营东西向主要航线网络的能力,不再像过去一样必须依靠大型联盟维持全球覆盖。
目前MSC仍与Premier Alliance部分成员保持航线合作,但这种合作更多是商业和运营选择,而不是维持全球网络所必需的条件。
而其他头部船公司也正在快速追赶。
Xeneta此前统计显示,MSC、CMA CGM、中远海运和马士基均拥有庞大的新船订单,其中MSC订单规模约219万TEU,CMA CGM约153万TEU,中远海运约121万TEU,马士基约90万TEU。
这意味着,未来的竞争可能不再只是“谁加入哪个联盟”,而是“谁有能力自己运营一张全球网络”。
联盟不会消失,但可能变得更“松”
这并不意味着联盟模式会退出历史舞台。
船舶共享、舱位互换和航线合作依然能够帮助船公司扩大覆盖范围、提高船舶利用率。
但随着大型船公司自身规模越来越大,联盟可能从过去的“生存工具”,逐渐变成更加灵活的“运营工具”。
换句话说,大船公司可以选择合作,但不一定必须依赖合作。
近期亚洲—南美东岸航线的调整已经出现类似迹象。Maersk与CMA CGM计划结束ASAS2/SEAS3联合服务,ZIM则转向与Hapag-Lloyd合作推出新的服务,Premier Alliance成员也在重新调整航线安排。不同船公司之间的合作关系正在重新组合。
其他“小型”船公司怎么办?
真正的压力可能来自排名靠后的船公司。
因为当MSC、CMA CGM、马士基和中远海运不断增加运力时,它们不仅要消化自己的新船,还需要争夺更多市场份额。
而市场本身又存在新增运力过快带来的供给过剩风险。
台湾班轮公司已经开始扩大船队。按照现有船队和订单规模推算,万海未来有望超过阳明,成为台湾第二大班轮公司;长荣的规模也可能进一步扩大。
另一条路径则是并购。
Hapag-Lloyd原计划以约42亿美元收购ZIM。交易完成后,双方将拥有超过400艘船、300万TEU以上运力。
但这笔交易近期出现新的不确定性。以色列政府机构9月底停止了对原方案的审查,Hapag-Lloyd随后表示正在进一步完善新的方案,并计划在未来几周提交。
因此,“Hapag-Lloyd+ZIM”目前仍不能视为已经确定完成的整合。
未来可能只剩六大“独立玩家”?
如果行业继续沿着这一方向发展,未来可能出现一种新的竞争格局:
MSC、CMA CGM、马士基和中远海运凭借规模优势保持较强独立性;其他船公司则通过联盟、航线合作甚至并购来扩大规模。
极端情况下,Hapag-Lloyd与ONE进一步整合,台湾三大班轮公司也出现合并,全球市场甚至可能形成约六个具备独立全球网络能力的大型玩家。
当然,这只是行业分析中的一种假设,并非已经发生的事实。
但趋势已经越来越明显——船越造越大,联盟越拆越灵活,巨头之间的竞争正在从“抱团”逐渐转向“比谁的网络更强”。
对于货代和货主而言,未来几年可能意味着更多航线重组、船公司合作关系变化,以及更加激烈的运价和客户争夺。
集运业下一轮洗牌,或许已经开始。