壹鑫财税|企业为什么越来越重视ODI备案?从海外设公司到资金出境,看懂境外投资合规逻辑!
 130
过去几年,越来越多中国企业开始布局海外市场。跨境电商卖家在美国、欧洲设立销售公司;制造企业在东南亚建立生产基地;贸易公司通过香港、新加坡搭建全球业务架构;集团企业设立境外子公司承接海外利润……
但在壹鑫财税日常接触的客户中,一个高频场景反复出现:老板在越南、新加坡或印尼已经把公司注册好了,厂房租了,设备订了,回头才想起来——“ODI备案是不是还没办?”
过去,不少企业靠“先上车后补票”蒙混过关。但2026年,这条路正在被彻底堵死。
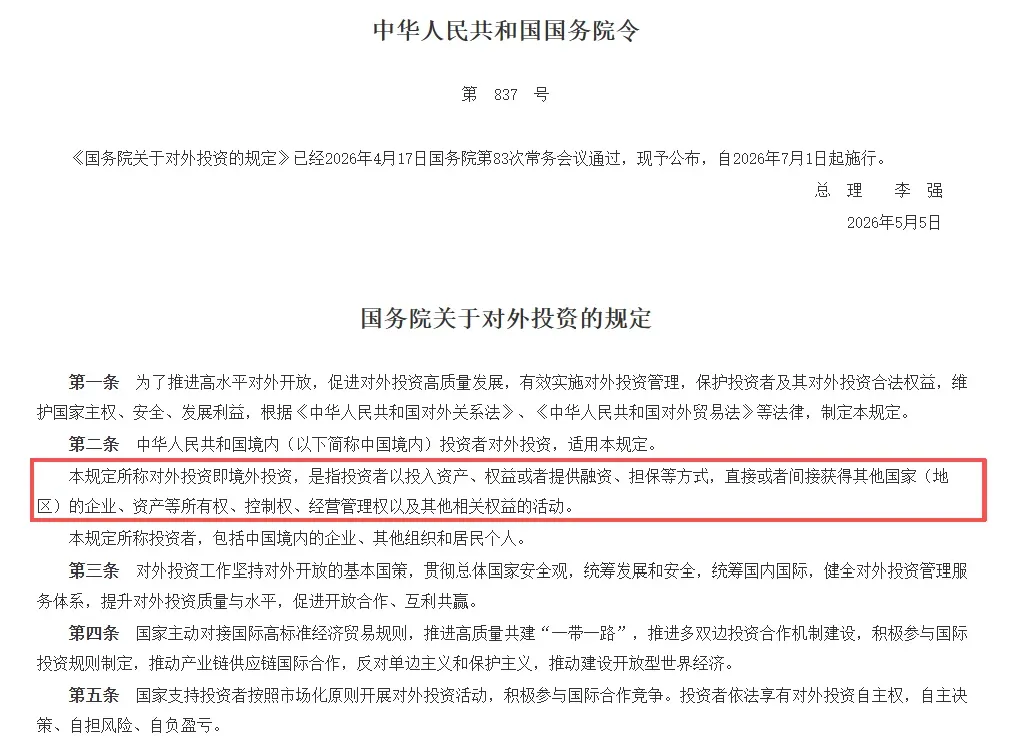
2026年6月1日,国务院发布《国务院关于对外投资的规定》(国务院令第837号),7月1日正式施行。这是我国首部在行政法规层面规范境外投资活动的立法。它传递的信号非常明确:ODI备案不再是一道可办可不办的形式手续,而是贯穿境外投资全链条的合规中枢。
企业为什么越来越重视ODI备案?
很多老板第一次听到ODI,第一反应是:
“我只是注册一个海外公司,需要这么复杂吗?”
这里存在一个认知误区。ODI(Outbound Direct Investment,境外直接投资),本质上是指境内企业通过投入资产、权益、资金等方式,在境外取得企业、资产或者经营控制权的一类投资行为。
简单理解:海外公司注册,是企业走出去的第一步;ODI备案,是让企业资金和业务真正走出去的重要通道。
很多企业早期出海模式比较简单:国内采购→平台销售→收取外汇。但随着业务发展,企业开始出现新的需求:在海外设仓库、建海外团队、收购海外品牌、投资当地供应链、建立海外控股架构、多国家多主体运营。
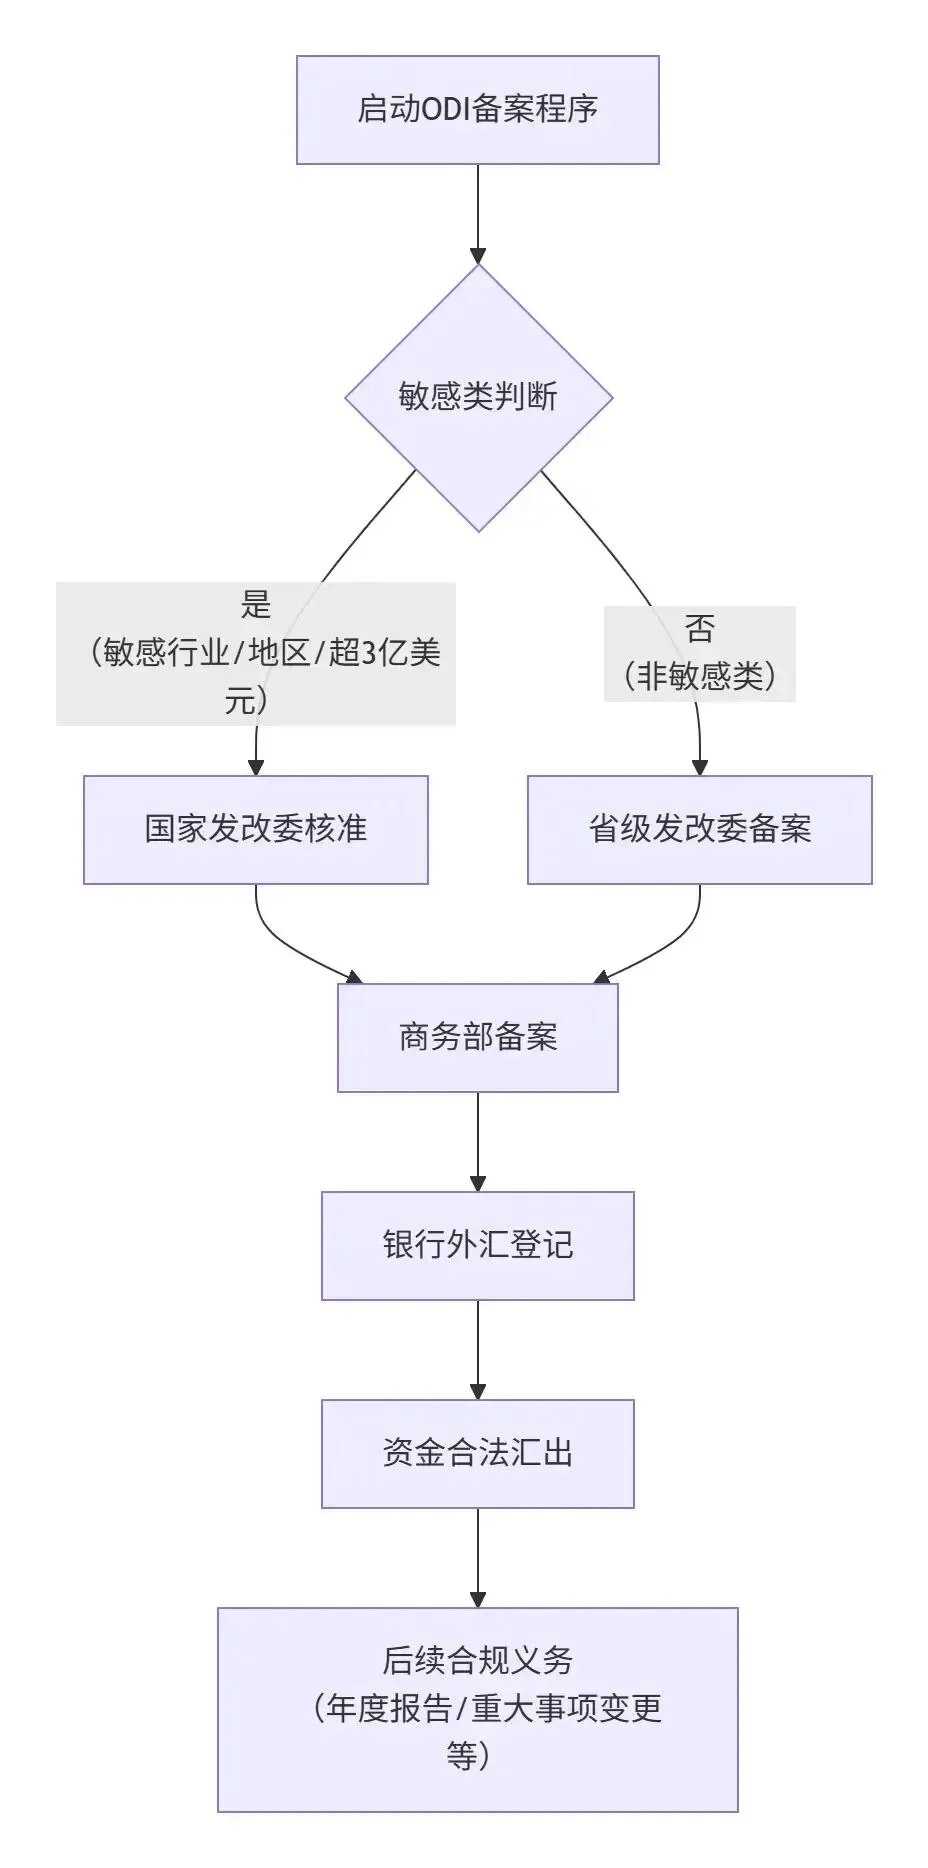
这时候,企业面对的不再只是交易,而是投资。过去企业理解的ODI备案,就是跑三个部门、拿三张证:发改委管项目、商务部管主体、外汇局管资金。流程走完,备案到手,事情就算结了。
但随着837号令落地后,银行、外汇系统、监管部门数据全面打通,未完成ODI备案的境外主体,将直接被拦截跨境汇款、境外资金结汇、利润回流等操作,资金双向通道直接锁死。尤其对于大额资金出境、境外投资架构复杂、多层海外公司、关联交易频繁的企业,需要提前建立完整的资金和业务证明链。
837号令带来的监管逻辑根本性变化
第一,监管范围扩容到个人。新规首次将“居民个人”纳入对外投资的统一监管框架。这意味着,此前通过个人账户向境外SPV打款、以个人名义持股境外公司的做法,不再是“法外之地”。
第二,技术与数据合规成为硬门槛。新规明确禁止通过跨境派遣技术人员、跨境技术指导、人员培训等变相方式向境外转移受限技术和数据。AI、半导体、生物医药等领域的企业,技术合规审查必须前置到项目立项阶段。
第三,安全审查独立成环。境外投资安全审查从核准备案的一个考量因素,升级为与核准备案并行的独立程序,类似美国的“反向CFIUS”制度。
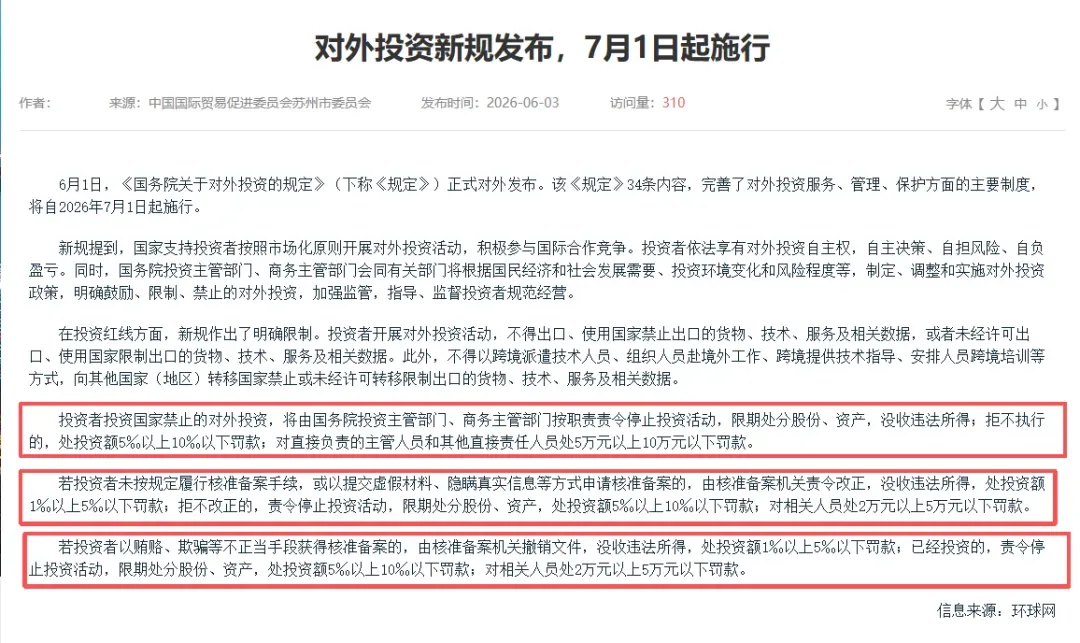
第四,处罚力度质变。违规企业最高可处投资额10‰的罚款,直接负责的主管人员最高可处10万元罚款,违法行为人可被禁止1至3年内从事对外投资活动。ODI违规不再是“警告整改”就能翻篇的事。
存量瑕疵的“清算时刻”
837号令出台前,市场上沉淀了大量境外投资“存量瑕疵”项目——有的只办了部分手续,有的自始至终未办任何手续。过去由于各部门数据壁垒未完全打通,部分投资者抱着侥幸心理,想着“先上车后补票、甚至不补票”。
但新规以上位法的高度统筹了发改、商务与外管的三线监管,从国家安全、出口管制、数据合规等多维度整合了监管要求,并引入了没收违法所得、高比例罚款、强制处分海外资产/股份等处罚工具。
壹鑫财税在服务客户时发现,很多企业主直到被银行告知“无法办理外汇登记”或“境外利润无法汇回”时,才意识到问题的严重性。
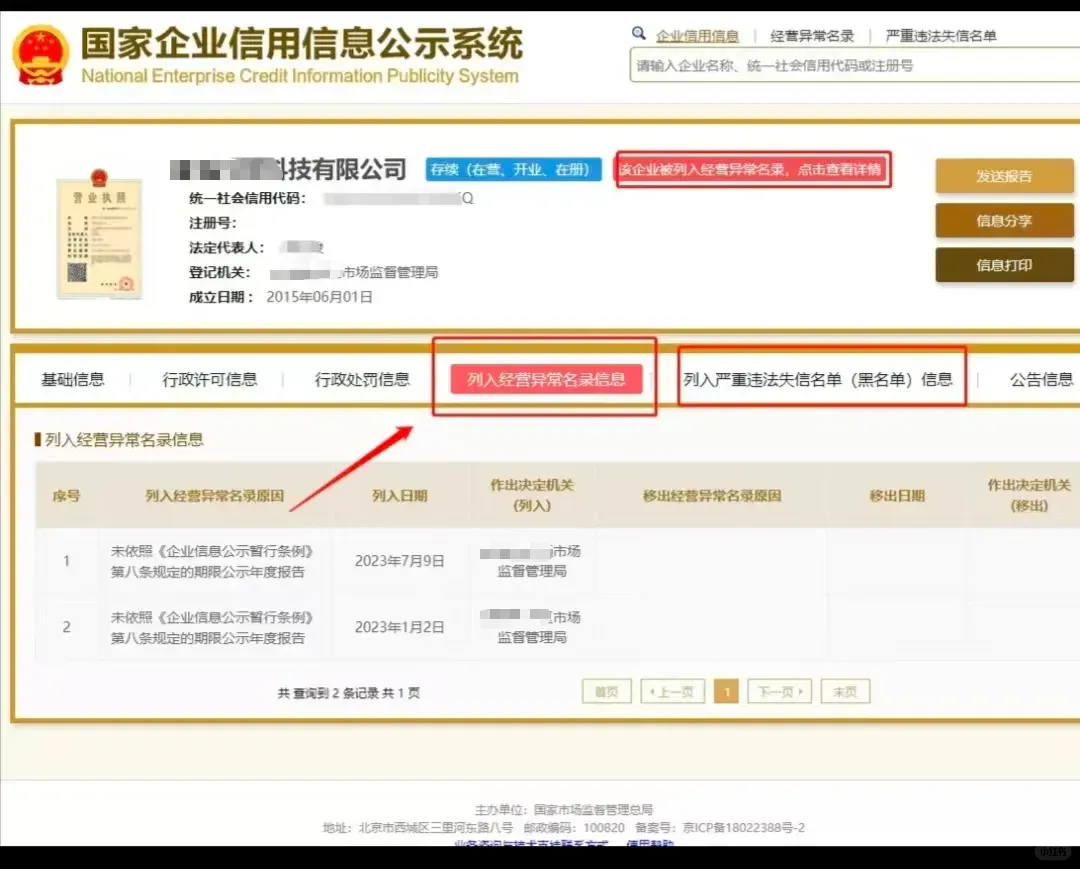
某电子厂因未报年报被列入“异常名单”,导致香港子公司2000万港元贷款无法担保登记,资金链直接断裂。还有企业通过员工“蚂蚁搬家”的方式先把钱打出去,结果被外管局立案,罚款6个点并列入关注名单,两年不能购汇......
ODI备案的紧迫性,还来自全球税务环境的变化。2025年以来,BEPS 2.0第二支柱全球最低税规则在包括新加坡在内的多个东盟国家逐步落地,全球最低税率锁定在15%。新加坡已正式实施跨国企业补足税和国内补足税,符合条件的跨国企业集团须在2026年5月起完成注册申报。
这意味着,过去很多企业习惯的“在低税地设一个控股平台、把利润留在那里”的做法,正在失去税务优势。如果企业未及时梳理各辖区税负情况,很容易触发补足税义务,直接推高整体税务成本。
ODI备案与税务架构设计,必须同步规划、一体推进。备案时提交的股权架构图、资金来源说明、项目可行性报告,本身就是企业梳理跨境税务逻辑的最佳契机。
第一步:主体自查,排除“硬伤”。 投资主体须成立满一年、有实际经营、审计报告无亏损。资产负债率超过70%、存在经营异常记录的企业,需先完成整改再申报。资金来源证明要形成“审计报告+银行流水+完税凭证”的闭环证据链。
第二步:材料前置,杜绝“临时抱佛脚”。 可行性研究报告不再是“走过场”,发改委对热门国别实行量化打分,市场、风险、财务、ESG四大模块缺一不可。建议企业在正式申报前3个月完成材料准备和资金归集。
第三步:备案、税务、外汇一体化规划。 ODI备案是资金合法出境和利润回流的前提。企业应在架构设计阶段就同步考虑:中间控股平台设在哪里?利润分配路径如何设计?如何应对全球最低税带来的税负变化?这些问题的答案,直接决定了海外投资的最终回报。
ODI备案现在已经不只是一个手续,而是企业进行跨境投资、资金管理和长期发展的重要基础。提前规划,企业才能避免:业务已经启动,资金却无法匹配;海外公司已经成立,架构却无法解释;利润已经产生,回流路径却存在风险。
837号令的实施,对企业出海合规提出了更高的要求,但也为提前布局的企业建立了竞争壁垒。如果你的企业正在准备海外投资,或者已经成立境外公司但资金、税务、架构规划还没有完善,建议提前做好合规梳理,让每一步海外布局都有依据、有路径、有保障。
壹鑫财税深耕跨境财税合规领域,为企业提供ODI备案全流程服务——从主体合规诊断、备案材料准备、发改委/商务部/外汇局三线申报,到境外架构税务筹划、全球最低税影响评估,帮助企业在合规前提下高效完成出海布局。
如果您正在规划境外投资,或在备案过程中遇到困惑,欢迎与我们联系,让专业的人做专业的事,把合规变成竞争力。



- 合作伙伴
- 品牌主页立即联系

.png?imageMogr2/thumbnail/300x>/format/webp/quality/80)