有香港身份证就是香港税务居民?七个高频问题一次说透
 115
做香港架构、拿香港身份的人越来越多,咨询里翻来覆去被问到的,其实就那么几个问题:拿了身份证算不算税务居民?公司注册在香港,是不是就能享受协定待遇?两头都有家、都有业务,税到底该交给谁?
下面按咨询频率,一个一个说清楚。
香港身份依据《入境条例》和《基本法》,由入境事务处管理,决定的是居留、工作、读书和社会福利资格——回答的是"在香港有什么权利"。
香港税务居民身份由税务局认定,依据《税务条例》及相关双重征税协定,界定纳税义务范围和协定优惠资格——回答的是"税务上归哪个管辖地"。
拿到身份证,只解决了居留问题。能不能算税务居民,要单独按税务规则判断。
税务局看两条路径。
两地往返的人,记得留存出入境记录,同时对照香港和内地规则,避免两边都被认定为本地税务居民、两头都要报税。
Q3:公司注册在香港,就一定是香港税务居民吗?
多数情况下是,但要分三种情形。
Q4:税务居民身份有什么实际用处?CoR 怎么申请?
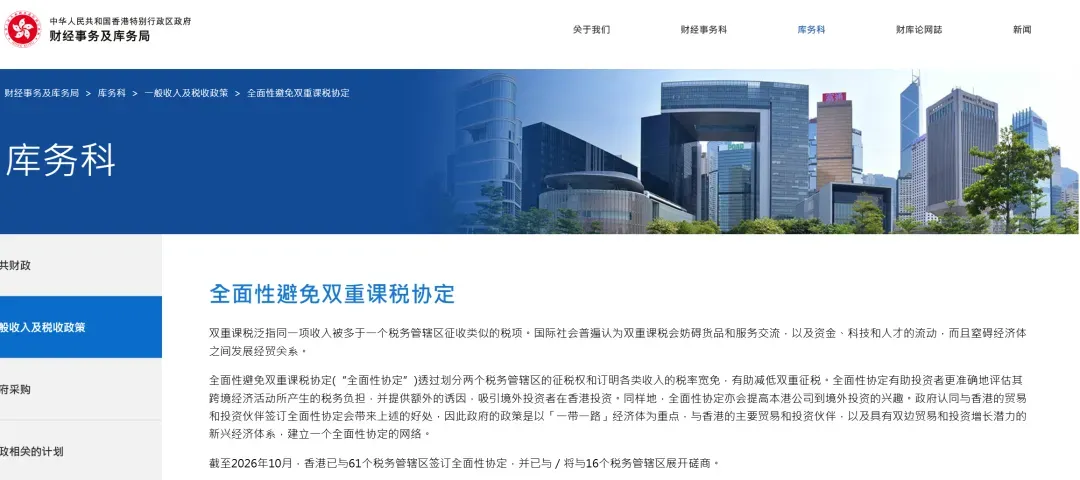
最大的用处,是借助双重征税协定(DTA),对跨境所得申请已缴税款的抵免或减免。截至 2025 年 5 月,香港已与 61 个税务管辖区签订全面性税收协定,另有 16 个正在磋商中。
想在缔约对方享受协定待遇,通常要出示《香港居民身份证明书》(CoR)。它是税务居民身份的官方证明,也是申请协定优惠的必备材料。
个人申请:提交 IR1314A/B 表,附在港居住证明、雇佣合同等材料
公司或实体申请:提交 IR1313A/B 表,附上办公地点证明、董事会议记录、关键决策职能说明等能体现商业实质的材料
审核会重点看实质性资产和实际管理控制,专门防空壳架构。CoR 不是填表就批——商业实质要先备齐,建议申请前做一次专业税务评估。
Q5:同时符合香港和内地的税务居民条件,怎么办?
香港与内地签有《关于对所得避免双重征税和防止偷漏税的安排》(下称《安排》)。按照《安排》,个人、公司、合伙、信托及其他团体,必须符合香港或内地的居民身份才能享受协定待遇,而居民身份由各自本地法律来判断。
同时满足两地条件,即构成"双重居民"。这时候《安排》里的加比规则(tie-breaker)来定唯一税务居民:
个人:依次看永久居所所在地、重要利益中心所在地、习惯性居所所在地,最后看国籍
实体:看实际管理机构所在地
一个主体可以同时属于多个管辖区的税务居民,但协定靠加比规则锁定唯一身份,避免重复征税。
Q6:开好香港公司、拿到香港身份,境外投资还要做 ODI 备案吗?
2025 年 10 月,国家发展改革委公布《对外投资管理办法》(2025 年第 49 号令),自 2025 年 12 月 1 日起施行,2017 年第 11 号令同步废止。这版办法有几个关键变化:
"居民个人"纳入投资者范围。居民个人直接开展非敏感类对外投资,由户籍所在地或经常居住地的省级发改部门备案,不设金额门槛
敏感类对外投资由国家发改委核准
对港澳台地区投资参照该办法执行
两个方向都值得留意:一方面,税务上被认定为香港居民的个人,如果与内地的连接点还在(户籍或经常居住地仍在内地),境外投资仍然可能落入备案范围;另一方面,走完了 ODI 备案,也并不自动获得香港税务居民身份或 CoR 资格。
香港身份分两种:永久性居民和非永久性居民。
永久性居民是在港最高居留地位,权利最完整。适用人群包括:
在港出生的中国公民
在港通常居住连续七年以上的中国公民
上述居民在港以外所生的中国籍子女
在港通常居住连续七年以上并以香港为永久居住地的非中国籍人士
上述非中国籍居民在港所生未满二十一周岁的子女
香港特区成立以前只在香港有居留权的人士
非永久性居民的身份证由入境事务处签发,一般通过人才引进计划、受养人签证、资本投资者入境计划等途径取得。新的资本投资者入境计划已于 2024 年 3 月 1 日重启。
身份的取得与维持有独立逻辑,同样替代不了税务居民身份的判断。
做整体规划,建议按这个顺序走:
先厘清身份差异 → 评估是否符合 CoR 申请条件 → 审视双重居民的加比规则和内地六年规则 → 确认境外投资备案的适用边界。
跨境安排建立在准确的法律概念上,才不会被一张身份证件带偏。
说到底,自雇专才从来不是什么"拿身份的捷径"。它更适合本来就有香港业务规划的企业主——不是为了身份硬造一家公司,而是生意本来就要拓展到香港,身份跟着业务顺理成章落地。对于有真实跨境业务需求的老板来说,这可能是最稳妥、也最有实际价值的香港身份方案。