深圳多家跨境公司被查!2276万元骗税案曝光

 404
近日,多家深圳跨境公司被查,国家税务总局公开披露一起深圳骗取出口退税案件。
2276万元骗税案曝光
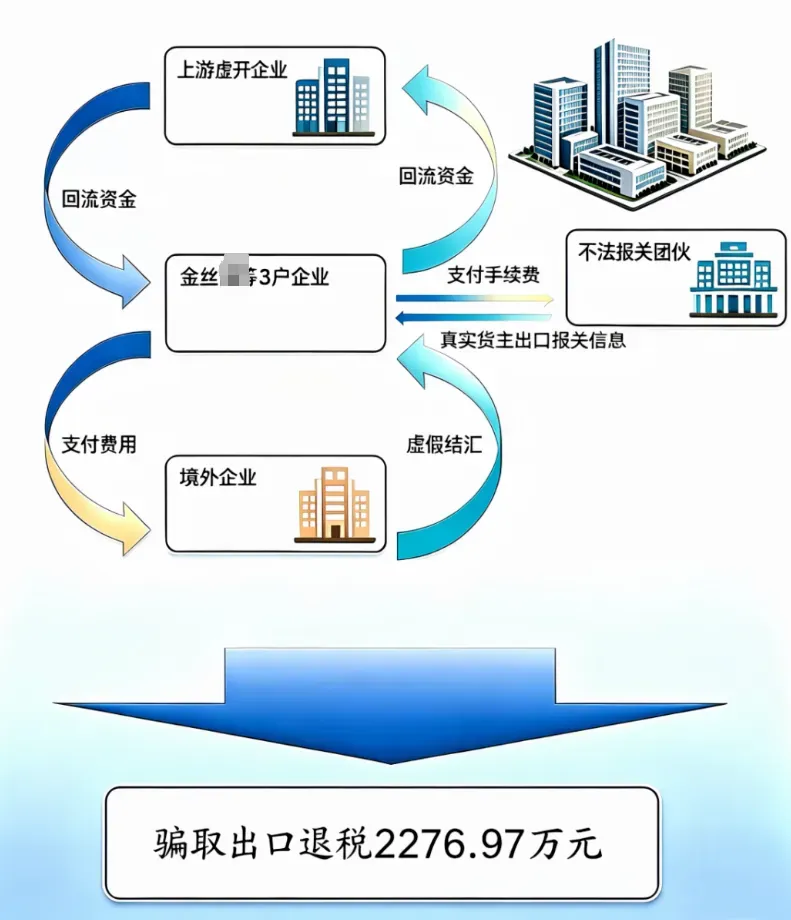
据披露,2020年至2024年,深圳3家外贸企业在缺乏真实货物交易的情况下,通过虚假报关、虚假结汇、接受虚开发票等方式,累计骗取出口退税2276.97万元。
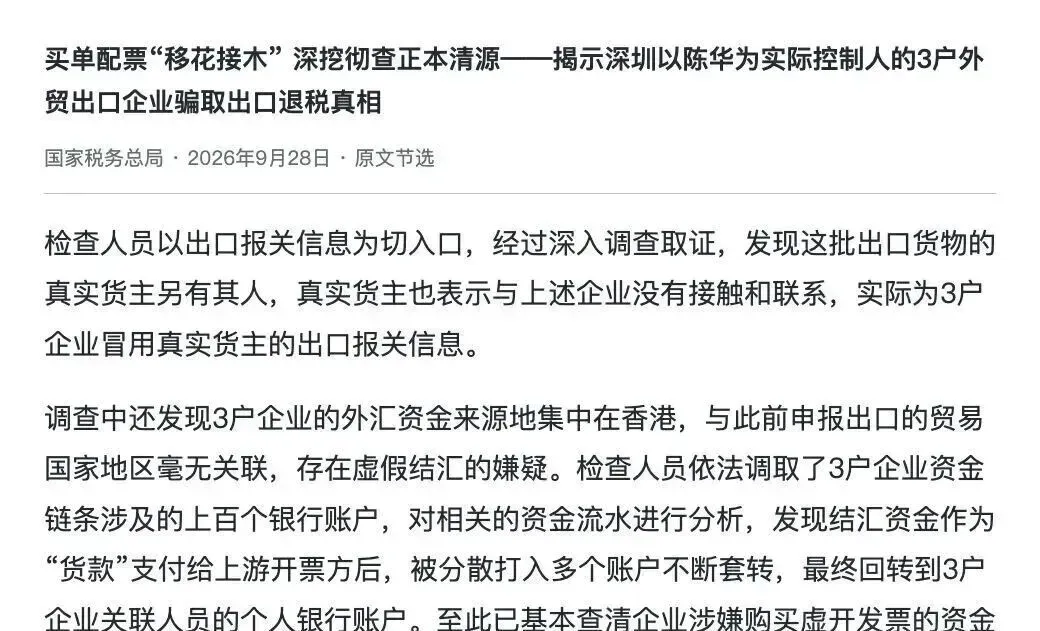
目前,相关退税款被追缴,企业被处以罚款,并被停止办理出口退税3年;包括实际控制人在内的6名涉案人员已被提起公诉。
这起案件最值得关注的,并不只是金额,而是税务部门如何通过多维数据,拆解一笔"看起来完整"的出口业务。
从公开信息看,涉案企业的操作大致包含几个环节:
一是套用他人出口信息。企业申报的货物,实际货主另有其人,报关记录与申报企业之间缺乏真实业务关系。
二是用发票补齐采购链条。上游开具的发票品名、数量与报关资料看似对应,但缺少真实采购、运输和交付过程。
三是人为制造资金闭环。相关资金经过多个账户拆分、周转,最终回流至关联人员或企业,形成表面上的付款和结汇记录。
单看报关单、发票或银行流水,可能都像一份正常资料。但当货物流、票据流和资金流无法相互印证时,所谓“完整链条”就可能变成风险证据。
近年来,出口退税核查越来越重视企业之间的关联关系和业务真实性。
公开案件中,涉案企业往往同时出现多个异常特征,例如:
注册地址、人员或联系方式高度重合
长期共用代理报关行
上游开票方和货物品类高度集中
出口目的地与收付款路径不匹配
多家公司在相近时间集中停止申报
资金在多个账户之间快速拆分、回流
这些信息单独出现时,未必足以认定违法;但当注册信息、报关数据、发票数据、银行流水和人员关系交叉重合,风险画像就会越来越清晰。
这意味着,出口退税审核正在从“看材料”转向“验证真实业务”。
对正常经营的企业来说,最大的风险不一定是主动设计骗税方案,而是把高风险做法误当成行业惯例。
例如:
实际货主、报关主体和退税主体长期不一致
没有真实采购,却通过外部渠道取得进项发票
货物、客户、收款方和申报出口信息无法对应
使用其他企业的出口资料,却没有完整授权和业务凭证
由多个关联账户代收代付,试图“补齐”资金流水
尤其是买单报关,不能简单理解为借用一家企业的出口资质。
如果实际出货、报关、收款和退税主体之间缺乏真实、清晰、可追溯的关系,后续一旦涉及异常出口或骗税调查,相关企业都可能被要求说明情况。
跨境企业可以先做一次“货、票、钱”自查
在办理出口退税前,建议企业至少核对以下内容:
货物是否真实存在,采购、仓储、运输和交付记录是否完整
发票品名、数量、金额是否与真实采购和出口业务一致
报关主体、实际货主、收款方和退税申请方是否能够合理对应
海外客户、出口目的地和收付款路径是否相互匹配
代理报关、外贸综合服务等环节是否留存合同、授权及履约资料
相关业务是否经过关联方异常拆分或资金回流
发现资料不完整、交易关系解释不清或业务链条无法闭环时,不要继续用新的单据“补材料”,应及时让财税顾问和专业律师介入核查。