跨境电商七年账理完,为什么反而退了税?
 554


10.30义乌丨27新政重磅揭晓,多重权益,赢战旺季
2025 年 7 月底,我接手了一家跨境电商企业的专项核查,资料包括2019年至2025年的流水、订单和财报,三套数要逐年接起来。
收尾核对时,我发现企业2025年第四季度申报缴纳的增值税及附加税费存在多缴情形。经核实后,转入退抵税申请程序,几千元最终退回企业对公账户,(案例细节与数字已作脱敏调整)。
2025 年 7 月底,我接下的不是“退税案”。核查要看的是2019年至2025年每一年的三套数,分别是平台卖了多少、实际收回多少、财报和申报确认多少;订单、回款和财报要按年度对应。七年逐年对,不能拿跨期总数糊过去。
2025 年 8 月初,上门把资料摊开。8月初我上门访谈后,先按年度归拢订单、回款和财报。三套数口径不同,不拆年就看不出差额落在哪。一周内出的方案,核心是逐年把证据接回去。
上门后一周,我把第一版整理方案定下来。不拿跨期总数代替各年资料,而是逐年整理订单、回款和财报。此后十个多月,工作都围着这条线推进。
从2025年8月初上门,到次年上半年申请退抵税,前后十个多月。项目后半段收尾时,方向发生了变化。收尾核对时发现,企业2025年第四季度申报缴纳的增值税及附加税费存在多缴情形。
经核实后,转入退抵税申请程序。《退(抵)税申请表》列有“误收退税”等申请理由。
本案经主管税务机关审核后,最终以退库方式处理。不同企业是否适用及具体处理方式,应以主管税务机关审核结果为准。
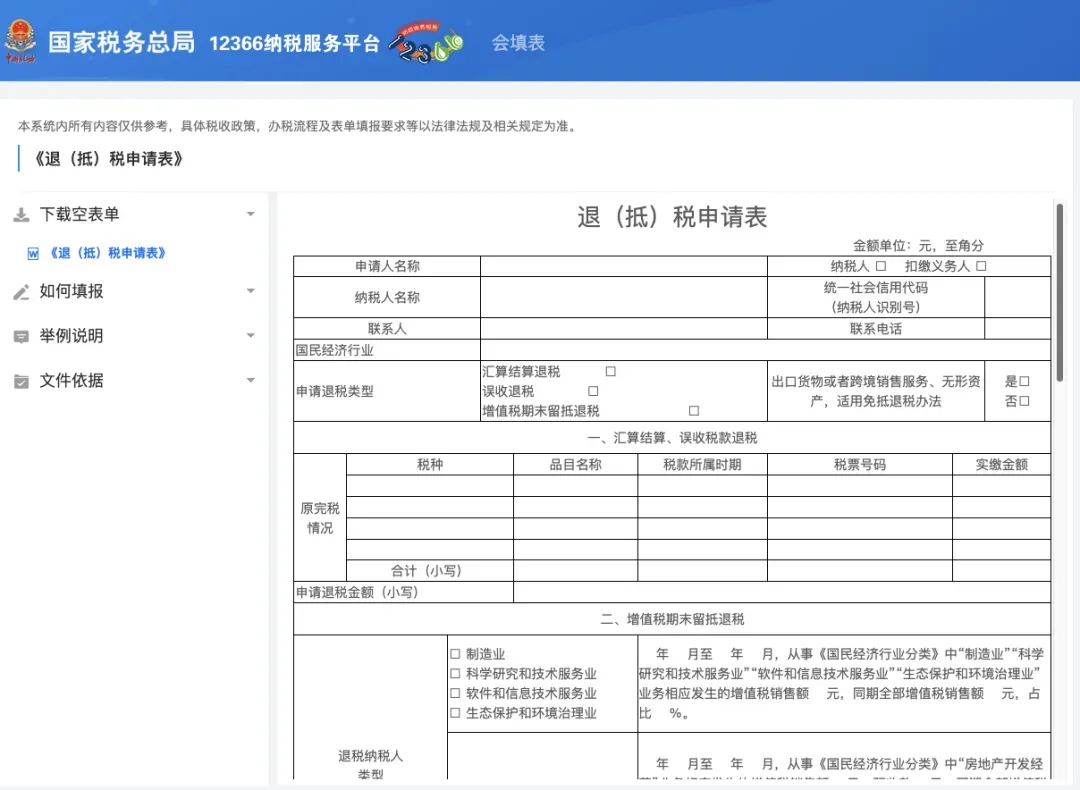
2026年上半年,企业正式提出申请。企业就2025年第四季度多缴的增值税及附加税费申请退抵,脱敏后金额为几千元。
这笔金额不大,是在专项核查收尾时发现的。这笔多缴款是在已经整理上报的近7年资料中发现的。查账除了确认是否少缴,也要核对是否存在多缴。
2026年下半年,案子以退税收尾。主管税务机关随后出具《税务事项通知书》,退款也进入企业对公账户。七年的资料逐年整理上报后,这宗专项核查以退税收尾。
我接到这类专项核查,先把同一年度的平台订单、收款流水和财报逐项勾稽。再看关联方和关联交易,判断账证之间有没有解释不通的缺口。
换成自己的账,可以先看两个信号。
第一个是平台有订单和回款,但财报收入连续几年对不上。
第二个是税务机关已经开始核查,流水、订单、账簿和申报资料仍然连不成一条证据链。
出现其中一个信号,就说明订单、回款和财报之间的年度口径可能已经断开,该尽快做专项核对。