傲基利润率仅0.6%!汇率微动就亏钱!
 800
近日,傲基发布2026年半年报。实现营收72.21亿元,同比上涨28.77%;而归母净利润仅有4091.8万元,同比大幅下滑62.07%。
折算下来净利率只有0.6%左右!
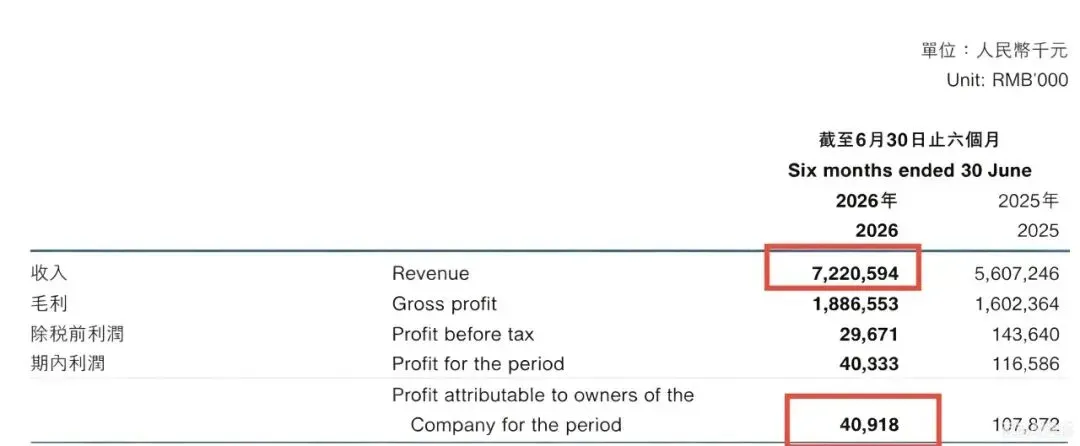
图源:傲基财报
通俗来讲,每卖出100块的货,最后落到企业口袋里只剩6毛。这不是街边小作坊,是港股上市、在亚马逊美国站多个家居类目做到头部的跨境大卖傲基。
汇率轻轻一动,就能直接吃光全部利润
看财报,不应该只盯着营收和净利润数字,更看重企业利润的“脆弱度”。
傲基核心收入来自北美市场,营收以美元结算;供应链、工厂、人员开支却全部是人民币成本。简单测算:倘若全部收入以美元回款,成本端全部为人民币支出,人民币兑美元只要升值0.6%,仅仅汇率小数点后第二位的小幅波动,半年账面利润理论上就能直接归零。
放到当下市场,体感会更加真切。近期人民币持续走强,离岸美元兑人民币已经走到6.69附近,中间价连续九个交易日上调。对于高度依赖北美市场的卖家,躺在海外账户里的每一笔美元,都在被动缩水。不少卖家觉得6.7和6.8差距不大,可放到傲基72亿的营收体量上,仅仅万分之几的汇率波动,对应的就是数百万利润的来回摇摆。
这并不是危言耸听。早在8月14日,傲基的盈利预警就把利润下滑的核心原因说得很清楚:2025下半年新拓展的自配送业务持续亏损;自建工厂尚处在产能爬坡阶段,产能利用率不足,固定成本无法被营收覆盖;再加上汇率波动带来不小的汇兑损失。
虽然规模一直在往上冲,但每新增一块业务,都背着沉重的固定成本。当利润被压缩到极薄,汇率就不再仅仅是财务部的事,而是关乎企业生死的红线。
傲基本身就熬过行业至暗时刻,抗压能力业内皆知。
2021年亚马逊封号风波,当年营收90亿,却巨亏5.9亿元。之后果断砍掉大量店铺、精简SKU,聚焦家居主业,2023年净利润重回5.2亿,靠着收缩成功渡过难关。
而这一次,它选择了完全相反的路径。
2025年全年营收137亿,净利润1.61亿,已是近四年低点;到了今年上半年,净利率直接跌破0.6%。试图用扩张对冲行业压力,却把自身的安全垫越压越薄。
说句实在话,平时跟我交流企业架构的不少卖家,营收规模比傲基小上好几个量级,净利率反而比它好看很多。未必是运营能力更强,而是懂得守住业务边界,管住不该流失的利润。
薄利时代,有三笔账一定要算明白
第一笔,是结汇账。
收入拿美元,花钱用人民币,天然存在币种错配。眼下人民币持续升值,依旧有很多卖家抱着侥幸,死等更高点位再结汇。傲基就是鲜活的前车之鉴,当净利率连1%都不到,根本赌不起汇率行情。
何时结汇、分批结多少、能不能直接用美元支付海外仓、物流等海外开支,直接决定汇率波动会不会直接吞噬利润。马上进入黑五旺季,集中回款接踵而至,一定要提前做好结汇规划,别把全年收益,完全交给市场运气。
第二笔,是固定成本账。
傲基的自配送、自建工厂,都属于典型先投入、后产出的重资产模式。放到中小卖家身上,对应的就是海外仓长期租约、大批量压货、团队无节制扩张。营收增长28%算不上奇迹,关键要看新增订单,是在摊薄整体成本,还是在不断制造新的成本。本身利润就经不起折腾,再叠加大额固定投入,企业容错空间几乎被清零。
第三笔,是利润归属账。
利润沉淀在哪一家主体、以何种币种留存、用怎样的口径合规申报,本身就是利润率的重要组成部分。在0.57%这样微薄的净利率面前,任何一个环节多漏出去一个点,很可能就是白忙活一整年。
傲基这份半年报,更像一份残酷的行业压力测试。
当利润率被压缩到0.6%上下,汇率波动、仓储损耗、工厂产能,随便哪一个变量发生变化,都足以改变最终盈亏。
上市公司尚且可以借助资本平台缓冲风险,绝大多数跨境卖家,并没有这样的缓冲垫。