重磅!墨西哥海关扣货权限扩大,拟取消进口低报扣货50%门槛
 62
墨西哥正在推进2027年《海关法》改革,其中一项重要调整是取消进口低报触发预防性扣押的50%差额门槛。这份改革方案由墨西哥联邦行政部门于9月8日提交国会,目前正在众议院财政与公共信贷委员会讨论。
墨西哥国家海关署(ANAM)负责人Héctor Alonso Romero Gutiérrez在委员会讨论改革方案时进一步说明,现行规则下,进口商品申报价值只有比海关依据相同或类似商品确定的交易价值低50%或以上,才会触发这一项预防性扣押条件;此次改革拟取消这一比例限制,以加强对进口低报的监管。按照改革方向,估值差异低于50%的进口业务也将进入更严格的海关估值执法范围。
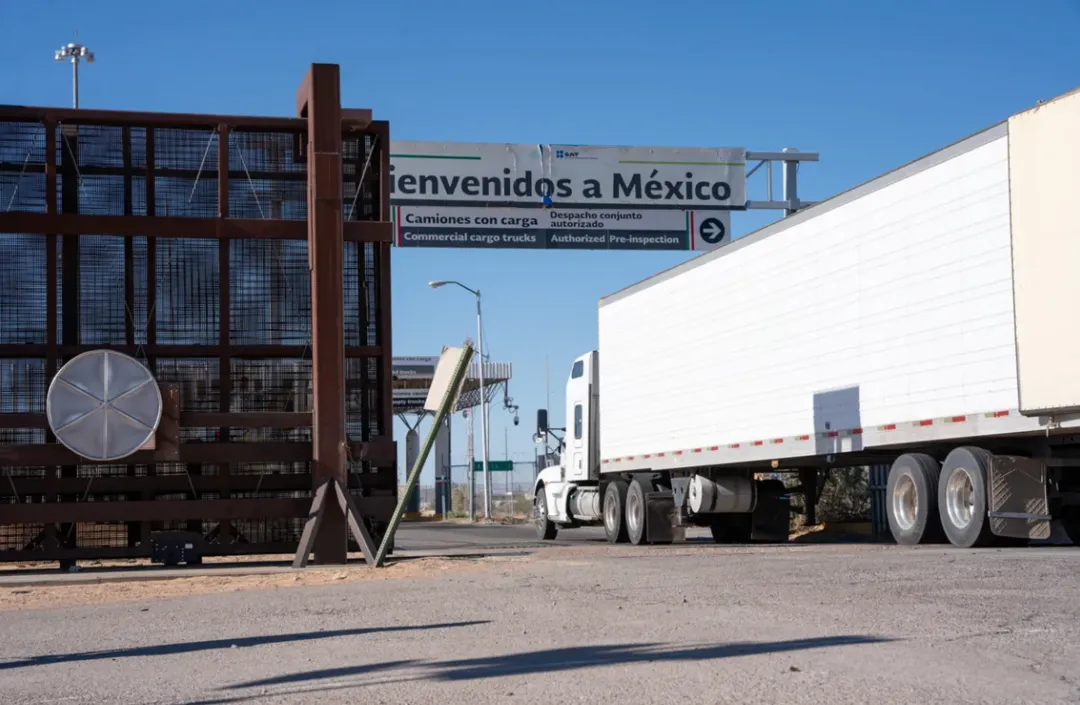
现行制度下,当进口申报价值比海关根据相同或类似商品确定的交易价值低50%或以上时,可以触发《海关法》第151条规定的预防性扣押。改革方案拟删除这一比例限制,使海关能够对差异低于50%的估值异常启动相关程序。
2025年,墨西哥海关识别出1,349笔估值存在差异、但低于现行50%门槛的进口业务,涉及商业价值约11.38亿比索;2026年1月至8月又出现1,192笔,涉及约4.49亿比索。两期合计2,541笔、约15.87亿比索。
对于进口企业,改革扩大的是海关处理估值异常的法律空间。合同价格、采购规模、折扣、付款条件等仍然需要通过商业发票、合同、付款记录等资料加以证明,进口申报价格与海关掌握的可比交易数据之间的差异将更容易进入审核程序。
改革方案同时引入了20%的估值差异标准,但这一比例主要出现在货物被预防性扣押后的担保安排及部分违规认定中。
对于没有适用估计价格的商品,方案规定,申报价值与海关认定价值之间的差异低于20%时,进口商可以通过现金或海关保证账户等方式为相关税费提供担保;差异达到20%或以上时,担保方式将更加严格,主要通过现金存款处理。相关申请需要在规定期限内完成。改革还涉及部分海关制度中的估值违规标准,将原有50%的差异比例调整至20%。
墨西哥现有估值监管已经在部分商品中广泛使用估计价格和海关保证账户,其中鞋类、纺织品和服装是较典型的领域。
2025年,共有753家进口商通过海关保证账户办理44,232笔相关进口业务,涉及金额约136.22亿比索;2026年1月至6月,又完成27,013笔,涉及约68.79亿比索。相关业务主要集中在鞋类、纺织和服装等适用估计价格制度的商品。
改革还拟取消部分情况下通过预先提供保证即可避免预防性扣押的例外安排。对于本身已经受到估值参考价、保证账户等规则约束的商品,海关估值审核和资金占用压力可能进一步提高。
与此同时,墨西哥正在推进电子化货值申报。SAT和墨西哥国家海关署已将电子货值申报机制(Manifestación de Valor Electrónica,MVE)的实施节点延至2026年9月30日,该系统将进口商品的海关价值相关信息集中通过墨西哥外贸单一窗口提交。
这项改革适用于墨西哥进口业务,并按照商品估值和申报情况执行。对于大量向墨西哥出口消费品、零部件和制造业产品的中国企业,影响主要集中在交易价格能否被完整解释和证明。
批量采购折扣、年度返利、清仓价格、关联交易以及特殊付款条件,都可能造成同一商品不同批次之间的申报价值差异。墨西哥海关扩大估值审核范围后,合同、商业发票、付款凭证、采购数量、折扣依据以及关联交易定价资料的重要性进一步提高。
清关时间也是企业需要评估的成本。墨西哥工商界近期在国会讨论中提出,希望保留比例原则、技术听证和明确的处理期限,并允许企业通过相应担保尽快放行货物。对于依赖稳定交付周期的制造业和零部件供应链,估值争议可能继续产生仓储、设备使用和交货延期等费用。
此次改革直接改变的是墨西哥海关处理进口估值异常的门槛。过去2,541笔、约15.87亿比索的进口业务由于估值差异低于50%,没有达到现行这一项预防性扣押条件;取消比例限制后,同类业务将进入更严格的估值审核范围。
对于中国出口企业,商品报价的商业依据会变得更加重要。价格明显低于墨西哥同类进口商品、存在大额折扣或关联交易的业务,需要提前准备能够对应申报价值的合同、付款和定价资料。鞋类、纺织服装等已经广泛使用估计价格和保证账户的行业,受到的影响会更加直接。
墨西哥海关同时推进电子货值申报和估值数据集中化,进口货值正在成为清关审核中的重要变量。企业在核算墨西哥市场成本时,除关税和原产地规则外,申报价值的可解释性以及估值争议可能带来的清关时间和资金占用也需要纳入整体合规成本。