




香港公司做贸易的一种结构失衡问题探讨

 99
本篇太侠根据客户的实际咨询案例改编。
今天,太侠将这个咨询案例来表述下,大致的模式是:开了香港公司,海外客户的美元或外币款进了香港公司对公户。货呢,是从广东工厂直接发到海外。
因为国内供应商没有票、或图省事,或者没办法收外币,所以呢国内所有货款和运费,都是他用老板自己的银行卡、或他太太、员工的个人微信、银行卡或支付宝付的。
所以,从合同协议、收付记录流水等等来看,收入端是公司,成本端是个人。
这就是香港公司做"国内采购、国外卖"的一种典型结构失衡现象。
今天就来拆解拆解这个逻辑,连同香港公司审计内容来捋一捋。其实也简单。
一、先讲结论:定性看实质
这套业务里,香港公司的角色是销售方——卖货给海外客户,钱进公司公户。这一点没有争议。
争议在采购那一头:钱是董事个人付的,那这批货到底算谁买的?
我们站在审计的角度,看三件事。
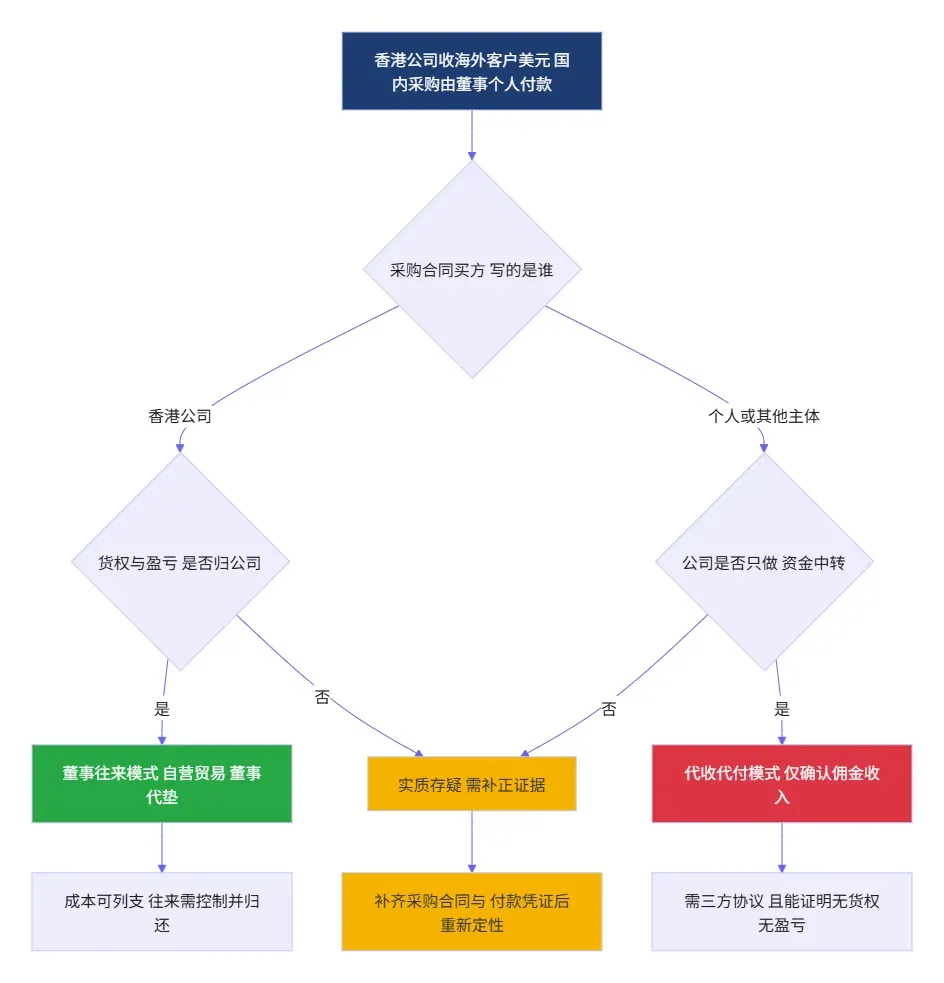
货权归谁。 采购合同的买方写的是谁,供应商发票的抬头开给谁,提单上的 shipper 是谁。
盈亏归谁。 售价是谁定的,赚了亏了进谁的口袋。公司有没有承担过一次亏损。
风险归谁。 货损了、滞销了、跌价了、海外客户不付款了,最后是谁在扛。
三件事都落在公司身上,这就是自营贸易。董事只是替公司先把钱垫出去,性质是代垫,挂董事往来。
三件事都不在公司身上,公司只负责收钱、转钱、赚一点过路费,那才是资金中转,才谈得上代收代付。
搞清楚这条,下面两个问题就好回答了。
二、什么情况会变成"代收代付"?
先把定义说死,免得被用滥。
代收代付在审计和税务上有严格含义:公司只承担资金中转,不拥有货权、不承担贸易风险、不自营买卖,只就中转收取少量佣金。
它不是"简化做账"的一个选项,它是一种业务形态。你是这种形态,才能这么定性。
会滑向代收代付的五个信号:
采购合同的买方不是香港公司——写的是董事个人、海外客户,或者内地工厂。
公司不向供应商采购,只是把海外客户打进来的钱,转给真正发货的那个人。
货损、滞销、跌价都由别人扛,公司赚的是一笔固定的佣金,或者极薄的差价。
海外客户其实是跟工厂或董事直接谈的,香港公司只是被安排进来收汇——为了绕开外汇上的麻烦,或者海外客户不信任内地主体。
账上不体现存货,也不做采购成本,整笔只做过账处理。
真要成立代收代付,门槛上:
需要一份三方协议——海外买家、香港公司、实际货主,三方签字。
要能证明香港公司在这个链条里没有货权、没有盈亏承担。
会计上只确认佣金收入,货款和运费作代收代付过账,不确认买卖损益。
这里有个反常识的点,太侠必须提醒。
很多人觉得,做成代收代付能简化做账,说不定还能少交税。这个思路是反的。
如果你的实质是自营贸易,却硬套三方代收代付,风险比老老实实挂董事往来大得多:
审计报告容易出保留意见——会计师不认这个实质。
税局可以按自营调整过来,补税之外还有罚款。
代收代付不是省事的捷径,所以开香港公司之前,先捋清楚自己的业务模式和盈利模式。
三、什么情况是"董事往来"?
先说一句实话:太侠接触过的这类客户里,多数实质就是自营贸易。也就是说,正确的落点是董事往来,不是代收代付。
董事往来的完整画像:
公司是货主。采购 PO 的买方写香港公司全称,供应商发票抬头开公司,公司开商业发票给海外客户,货权、盈亏、风险都在公司。
只有一处"不对"的地方,是付款这一步——董事先用个人卡、微信把钱垫了。
仅此而已。垫付不改变货权,所以性质是代垫,不是代收代付。
会计上怎么落:
董事垫付的那一笔:借采购成本或运费费用,贷 Director's Account(董事往来)。贷方余额,意思是公司欠董事。
公司后续还钱:借 Director's Account,贷银行存款(离岸账户)。还一笔冲一笔。
科目名称有个讲究。 股东和董事是同一个人的时候,实务上建议统一用 Director's Account(董事往来),不要混着写股东往来。
因为法定责任人是董事,签字、垫资、收款都是董事的身份。协议里可以写全双重身份——"乙方为本公司董事兼唯一股东",但科目归属仍然是董事往来。
要站得住,有条件的可以补上:
书面授权。一份两方协议,香港公司跟董事签,约定垫付款属于公司对董事的负债,无息,仅限本公司业务,不得混入个人消费。整个会计年度签一份总协议就够,不用逐笔签。期末会计师会给一份《董事往来余额确认函》,董事签字确认余额。
合同买方写公司。所有 PO、合同、供应商发票,买方写香港公司全称。这一条特别容易被忽略。供应商不肯改,就让他补开一份公司抬头的发票,或者补签一份采购确认书把买方补正;实在改不了的,公司出一份授权书,说明这笔采购由董事代表公司完成,再附上这批货最终卖给谁、钱最终进了公司账户的证据。
资金最终由公司承担。垫款要还。哪怕分批还,账上要有动作。一直不还,性质会漂——从"公司欠董事"漂成"董事对公司的准资本投入"。
风险与报酬归公司。货卖不掉、跌价、损毁,损失是公司的,账上要有体现。
风险控制在余额上。 一年垫个三五十万,正常。三年滚到一百多万,公司账上明明有现金却不还,审计师就要问了:为什么不还?这笔到底是借款,还是变相的资本投入?
太侠给一个实务经验值:年末董事往来贷方余额除以当年采购额,超过 20%,就说明个人垫款已经成了常态。 这不是准则里的数字,是经验值。
还有一个方向比贷方余额更敏感:借方余额。也就是董事长期占用公司的钱不还。太侠认为,这是税局和银行真正盯的方向。
四、能不能用第三方支付通道付国内款?
能。但先把它的定位说清楚,不然容易用错地方。
第三方支付解决的是资金流,不改变定性。 定性看的是货权和风险归属,跟你用什么通道付钱没关系。
它的真正价值在别处:把"董事个人付"换成"公司付款",董事往来余额不再滚,三流自然就顺了。
先看三条路径,再讲优缺点。
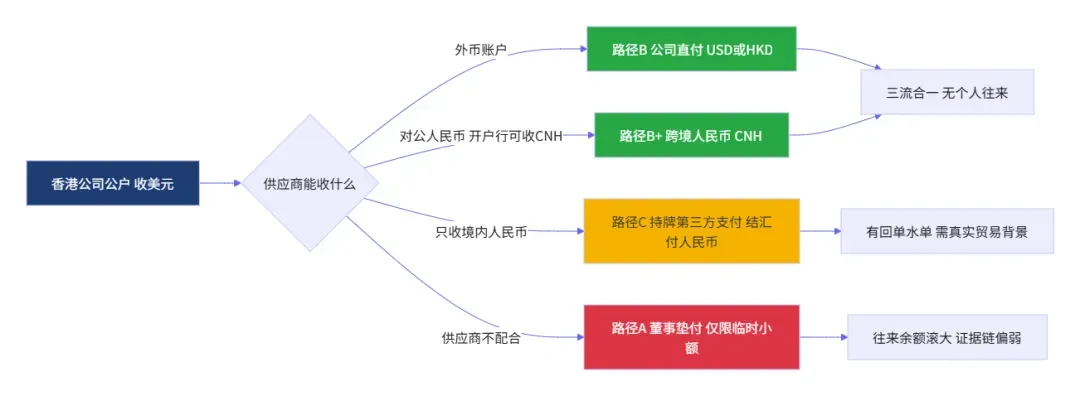
路径 A:董事垫付
个人微信、银行卡直接付给供应商。
优点是快、灵活、供应商不挑。缺点也实在:付款凭证证据弱、公司归还垫款时个人收汇结汇易触碰便利化额度与经常项目范围的争议、往来余额越滚越大、内地这一头的个人外汇合规风险实打实。
路径 B:公司直付外币
供应商有外币账户,香港公司公户直接付美元或港币。
这是相当干净的一条。钱从公司出,三流合一,不产生任何个人往来。前提是供应商能收外币,而且愿意把合同、发票抬头改成香港公司。
供应商只有对公人民币账户,但开户行能收跨境人民币,你从香港汇 CNH 过去,他入账就是人民币,不用结汇、不占额度。这走的是银行通道,不算第三方支付,但效果一样好。
路径 C:持牌第三方支付结汇
供应商只收境内人民币、又没有出口权,香港公司通过持牌第三方支付把美元结汇成人民币,付到供应商的对公账户。
第三方支付的优点:
供应商门槛低。不用开外币户,收境内人民币就行。
不占个人那 5 万美元的便利化额度。个人年度便利化额度限的是旅游、留学、就医这类经常项目,经营性采购本来就不在范围里。走公司通道,这个争议从根上没了。
证据链比微信截图强。付款回单、结汇水单,交易对手、金额、时间、用途都清楚。
降往来余额。钱从公司账户出去,Director's Account 不再往上滚。
缺点和局限:
成本。通道费加结汇,通常比银行直付高。
风控。有额度限制,也有行业限制。大额或者敏感品类,可能被卡。
仍要真实贸易背景。
供应商资质。多数通道要求供应商是对公账户。档口、个人供应商很难接进去,这种场景还是得靠 1039 市场采购或者外贸代理。
解决不了货流。这条很关键,也特别容易被忽略:香港公司在内地没有进出口经营权,货要合法出境,必须有一个境内主体报关——供应商自营出口、外贸代理,或者你自己的内地公司。
写在最后
回到开头那个问题。
代收代付和董事往来,不是两个可以随便挑的选项,是两种业务实质各自对应的结果。
你是自营贸易,就挂董事往来,把四要素补齐;你真是资金中转,才谈代收代付,而且要有三方协议和实质证据撑着。
第三方支付是个好工具,它是资金流的工具。
账上那笔董事往来,你以为是你的钱,其实是公司欠你的钱——而审计师只认公司欠你的那部分,有没有证据。
关于这套结构,你现在卡在哪一步?
「我到底算代收代付还是董事往来?」
看货权。采购合同买方是公司、盈亏和风险都归公司,就是董事往来;公司只是收钱转钱、不碰货权也不扛风险,才谈得上代收代付。
「用第三方支付付国内款,供应商不愿意配合怎么办?」
第三方支付多数要求供应商是对公账户。档口、个体供应商接不进去的话,走 1039 市场采购贸易,或者找外贸代理代出口。
「董事往来一直挂着不还,会出事吗?」
短期没事,长期有后果:报表要披露、性质可能被认定为准资本、银行年度尽调会问业务真实性。建议每年至少归还一部分,把余额控制在当年采购额的20%以内。