欧洲数电发票加速落地:有VAT号的中国卖家,哪些必须接入?
 137
2026年,欧洲电子发票改革进入集中落地期。比利时1月实施B2B结构化电子发票要求,波兰KSeF从2月起分批强制,法国9月启动改革,德国则已要求相关境内企业具备接收结构化电子发票的能力。
对中国跨境卖家,更迫切的问题是:注册了德国、法国或波兰VAT,或者使用欧洲海外仓,是不是就必须接入电子发票系统?
有VAT号,不自动等于有当地设立,也不自动触发当地B2B强制电子发票义务。但不必开电子发票,仍可能需要报送交易数据。
01|四国政策对照:先看谁被纳入
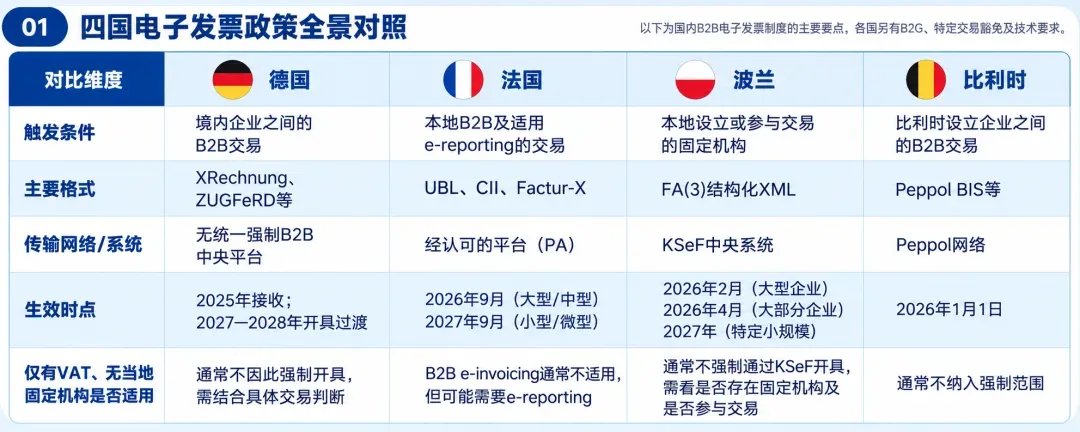
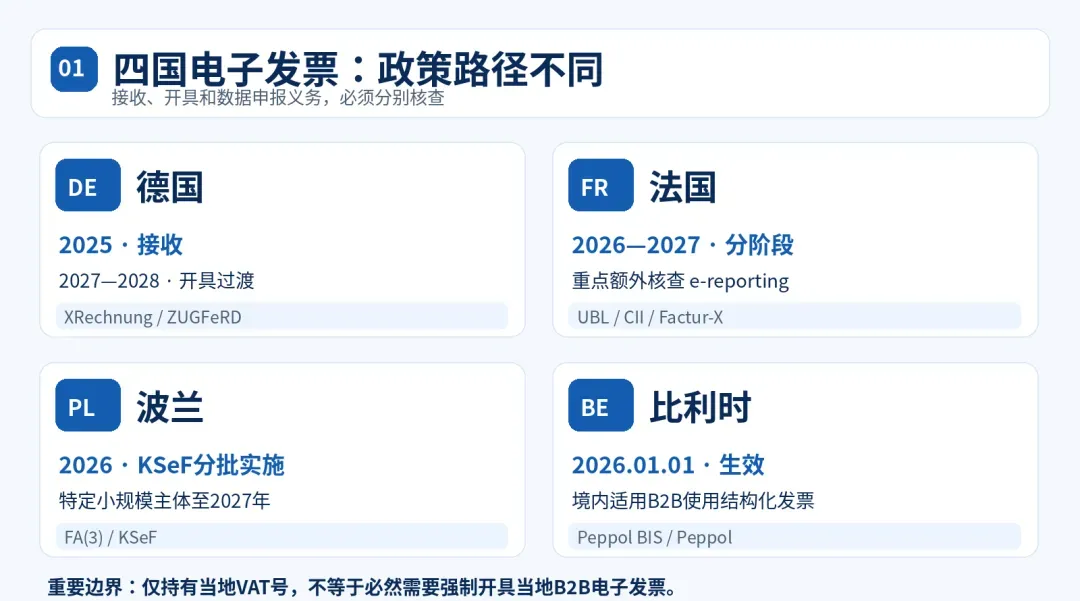
德国 DE
格式:XRechnung、ZUGFeRD等
网络/系统:无统一强制B2B中央平台
生效节奏:2025年起接收;2027—2028年开具过渡
仅有当地VAT:无德国固定机构时,一般不因VAT注册而强制开具
主要触发:德国境内企业之间的B2B交易。
法国 FR
格式:UBL、CII、Factur-X
网络/系统:法国认可平台(PA)
生效节奏:2026年9月、2027年9月分阶段
仅有当地VAT:非设立企业通常不适用本土B2B e-invoicing,但需另查e-reporting
主要触发:本土B2B电子发票及特定交易的数据报送。
波兰 PL
格式:FA(3)结构化XML
网络/系统:KSeF中央系统
生效节奏:2026年2月、4月分阶段;特定小规模企业2027年
仅有当地VAT:无当地总部或参与交易的固定机构,通常不强制通过KSeF开具
主要触发:当地设立主体或参与交易的固定机构。
比利时 BE
格式:Peppol BIS等符合规范的格式
网络/系统:Peppol网络
生效节奏:2026年1月1日
仅有当地VAT:无当地固定机构的外国VAT注册企业,通常不在强制范围
主要触发:比利时设立企业之间的本土B2B交易。
适用边界:上述为国内B2B制度的简化对照。B2G、B2C、跨境交易、特定豁免和固定机构认定均需独立核查。
02|德国与波兰:固定机构比VAT号更重要
德国从2025年1月1日起要求符合范围的境内企业接收结构化电子发票,开具义务则设过渡期。对于部分上一年度营业额不超过80万欧元的开票企业,过渡期可延长至2027年底。
德国财政部区分境内企业与仅在德国注册VAT的外国企业。中国主体因为FBA或第三方仓储取得德国VAT,并不能单凭该事实认定其必须执行德国国内B2B电子发票要求。
波兰采用中央KSeF系统。2026年2月1日起大型企业率先强制开具,4月1日起扩大到大部分企业,部分特定小规模企业延至2027年。外国企业若无波兰总部或固定机构,一般不在强制KSeF开具范围;有固定机构时,还要看其是否参与对应交易。
海外仓不自动等于固定机构。判断应结合当地是否具备相应人力和技术资源、资源控制情况及交易参与程度。
03|法国:最容易漏掉的是e-reporting
法国把改革分为两条线。E-invoicing针对符合条件的法国国内B2B交易;e-reporting则覆盖部分不属于前者范围、但仍须向税务机关报送数据的交易。
法国企业从2026年9月1日起分阶段实施接收和开具要求。没有法国固定机构的外国企业,通常不进入法国国内B2B e-invoicing,但仍可能需要e-reporting。相关义务须根据企业规模、交易性质以及是否由其承担法国VAT判断。
例如,中国企业使用法国海外仓发生本地应税销售,应核查该笔交易的VAT纳税义务、适用报告类别、企业规模及起始日期,不能因为“不属于国内B2B电子发票”就推断完全不需要报告。
04|比利时与意大利:两种已经落地的模式
比利时自2026年1月1日起,原则上要求纳入范围的本土B2B交易使用结构化电子发票,默认采用Peppol网络与Peppol BIS格式。普通PDF邮件不能替代该类交易的强制结构化电子发票。仅有比利时VAT、但没有当地固定机构的外国纳税人,一般不进入此项强制范围。
意大利提供了更成熟的对照样本:其2019年起将国内B2B及B2C相关交易纳入电子发票制度,采用FatturaPA XML并通过税务机关管理的SdI交换系统处理。意大利的非居民企业及特定交易同样有适用边界,不能把“持有意大利VAT”直接等同于“所有交易必须走SdI”。
意大利的经验说明:电子发票是可核验的结构化交易数据入口,未来企业需要关注发票、订单与VAT申报信息的一致性。
05|格式、网络、税务系统不是一回事
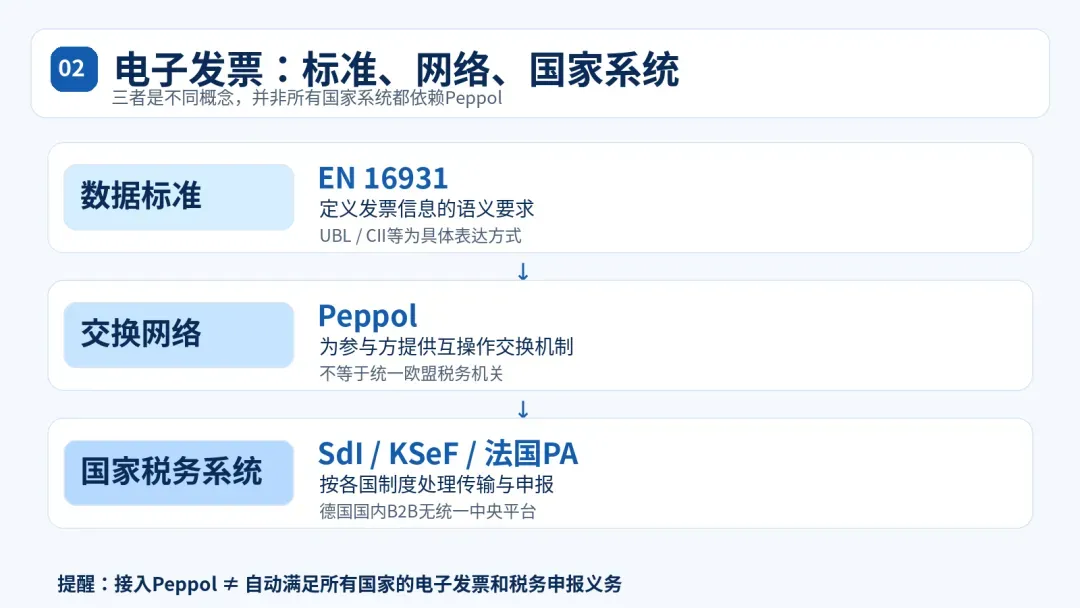
数据标准|EN 16931
规定电子发票的语义数据要求;UBL、CII等负责具体表达。
交换网络|Peppol
提供跨机构电子商业文件交换的互操作框架,不是欧盟税局统一开票网站。
国家系统|SdI、KSeF
意大利和波兰的国家税务基础设施;法国使用认可平台,德国未统一强制B2B中央平台。
因此,接入Peppol并不自动满足所有欧洲国家的电子发票、报税和数据报告要求。
06|ViDA时间轴:2030年改变什么
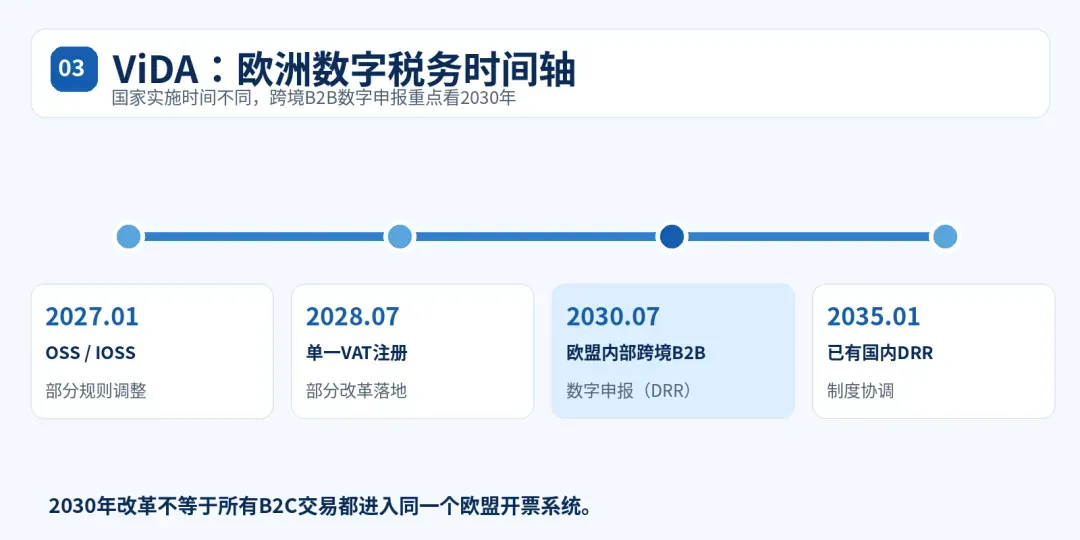
2025年3月
欧盟正式通过VAT in the Digital Age(ViDA)改革。
2027年1月
部分OSS/IOSS制度调整。
2028年7月
包括非设立供应商反向征税在内的部分单一VAT注册改革。
2030年7月
特定欧盟内部跨境B2B交易进入基于电子发票的数字申报要求(DRR)。
2035年1月前
已实施国内数字报告制度的成员国按规定与欧盟体系协调。
这并不意味着2030年所有B2C和所有国内交易都通过同一个欧盟开票网站处理。改革聚焦特定跨境交易数字报告,并推动成员国系统协调。
07|中国卖家现在先做四件事
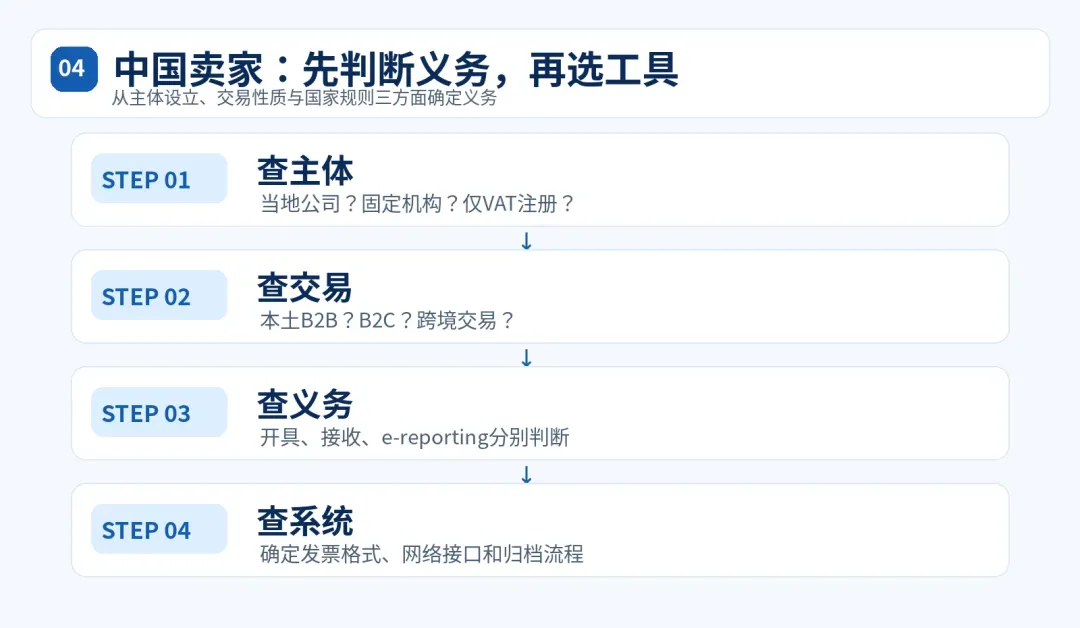
01 · 梳理经营主体
列明各国VAT号、注册主体、固定机构情况、仓库及经营模式。
02 · 拆分交易类型
按B2B、B2C、本地交易、欧盟内部交易及进口交易识别不同义务。
03 · 检查系统能力
确认ERP、财务软件及服务商是否支持适用结构化格式、接收、传输、归档及报送。
04 · 重点核查法国
对在法国发生应税交易的外国企业,判断e-reporting范围、企业规模、实施期限和认可平台需求。
08|结语
2026年欧洲各国电子发票改革,最容易引发的误解,是把VAT注册等同于强制接入。德国、波兰、比利时对非设立企业设有适用边界,法国还必须单独判断e-reporting。
先建立“主体—国家—交易类型—开票义务—数据申报义务”对应表,再决定是否采购系统、接入平台或改造流程。
欧洲电子发票的发展方向,是让发票及相关交易数据更容易被机器识别、核查。对跨境卖家,准确识别义务范围,比盲目接入某一套工具更重要。