




有点长 | 谈谈跨境电商6种模式与架构

 432
今年跨境电商,可谓从从年初“风声鹤唳”到现在归于平静,市场端、政策端、平台端、卖家端,甚至是服务商都有种“各干各的”的感觉。
之前太侠也提了很多模式的文章
但今年,卖家端的主流确定性是:亚马逊店铺主体从国内转成香港或海外主体。另外,相较于“钱没赚到其他的多说多做无意”的态度,现在卖家们也没有对什么数据报送、CRS2.0、VAT增值税验证、KYC地址验证、核定征收等等那么焦虑和过度紧张了。
但最近《12月1日实施!《对外投资管理办法》刚刚发布,明确"投资者"包括居民个人》这一份政策,我认为卖家们需要重新开始关注到“合规”了,而且太侠一直推崇的赛维3.0,本文的4.0更加明确和有利了。
现在已经是2026年10月底。很多卖家,问得最多的一句就是:到底该走哪种模式?
利用周末,静下心来花时间整理和梳理了下。目前呢,市面上现在流传有6种。9810单店合规、9810归集、赛维1.0、赛维2.0、赛维3.0、赛维4.0。
今天把这六个拆开,说一说,仍然是侠之大者,一家之言。
一、六种模式,其实都在回答同一个问题
先把视角换一下。
你站在自己的角度,看到的是"选哪种模式"。税局坐在对面,看到的只有三个问题:
货,是不是真的出去了?
进项,供应商有没有给你开票?
利润,有没有回到境内纳税?
三个问题都答得上来,哪种模式都能跑。
模式是壳,证据才是里子。
模式的本质,深度思考的问题,太侠认为一直以来就是两个:实质终于形式;重要(实际)利益的产生来源。
二、9810:免税能跑,但"核销"和"核算"是两件事
先说9810本身。
它的正式出处是海关总署2020年第75号公告,海关增列的监管方式,全称"跨境电商出口海外仓"。货以你的名义报关出境,进海外仓,再从海外仓发到买家手上。
退(免)税这一块,依据是《国家税务总局关于支持跨境电商出口海外仓发展出口退(免)税有关事项的公告》,2025年1月27日起施行。
规则八个字:离境即退税、销售再核算。
免税这条线,卖家是跑得通的
网上传得很凶的"9810免税要核销",到今天为止,从我接触的这批卖家看,去年7月开始走9810免税的,没有被要求做核销这个动作,也没有被要求去税务局提交资料。
这里得先把一个词掰开。
"核销"是行业口语。货物贸易的外汇核销单,2012年就取消了,现在没人再发那张纸。大家嘴上说的核销,其实指的是库存和退税能不能对上号。
而真正有明文规定的那个动作,叫"核算",只在走退税(准确说是出口预退税)的时候才发生。
这两件事混在一起讲,就会得出错误结论。
走退税的,躲不开"核算"
如果你不是免税,而是申报退(免)税,流程是这样的:
货物报关离境后,还没实现销售的,可以按"离境即退税、销售再核算"先申报出口预退税,申报时在明细表"退(免)税业务类型"栏填"海外仓预退",代码HWC-YT。
然后,必须核算。
核算期是税务机关办结出口预退税的次月1日,到次年4月30日。在这个期限内,按实际销售情况确认:已销售的,比对实际应退税额和预退税额,有差异就调整申报;仍未销售的,全额缴回预退税。
没在核算期截止日前办核算的,税务机关追回已办的出口预退税。
所以准确的说法是:走免税没有核销动作,走退税有强制核算。
这也是为什么,免税和退税不是"哪个更划算"的选择,是两条不同的合规路径,配的是两套不同的账。
免税不等于不用记账
免税最核心的一件事,是把进销存台账做扎实,证明你这里出去的货是阳光出口的,把账算清楚。
台账到底要做成什么样?太侠搜集整理给一个直检查清单:
这里补一句实操里的常识:按汇发〔2020〕11号的规定,跨境电商出口至海外仓销售的货物,汇回的实际销售收入可以和出口报关金额不一致,允许轧差结算。
政策是给了空间的,但空间不等于不用解释——差额是怎么来的,你得说得清。
退税这条线,卡的不在模式,在你以前干过什么
9810单店免税能跑,退税也能跑。
但现实里,很多单店卖家退税走不下去。原因不是9810这种模式不能退税,是三件事卡在前面:
第一,你以前合规吗?
第二,你海外仓那些货,是不是阳光出口的?
第三,这些货有没有进项?
这三条只要有一条断掉,退税就不是"申请一下"的事,是要先把历史补上。
店群为什么走不了9810单店退税
一个店铺,对应一个主体,对应一套单证,对应一批库存。
这套逻辑在单店身上是顺的。放到十几个、几十个店铺的店群身上,立刻就断了:报关是一批一批报的,销售是几十个店铺分散卖的,你怎么证明这一票报关单上的货,卖给了哪家店?
单店合规退税,对店群卖家不现实。这不是谁不愿意做,是物理上做不到。
那"9810归集"呢
过去一年,"9810归集模式"这个词在网上被讲得很热闹。
业内的说法比较直接:可以归集出口,但不能归集报税。
为什么?你把9810的定义念一遍就明白了。它本来就是"你一个店铺出口多少货,进销存对应多少,离境就退税"。它是按主体、按批次走的。
现在你把一堆店铺的货归集到一个公司名下做9810,退税怎么分?库存怎么核?销售怎么对应?
多店铺归集,核销这一步就没有解。
所以到今天,9810归集在实操里跑不下去,官方的文件里也找不到"9810归集"这个说法。
三、赛维1.0:是给大卖准备的
"赛维1.0"这个叫法,业内其实有两种口径。
一种指最早的归集模式——出口公司集中采购、0110报关出口到香港,店铺公司是零申报的;
另一种指后来改良的成本分摊——店铺公司不再零申报,按比例分摊应纳税所得额。
这篇按第二种讲,也就是成本分摊。你在别处看到1.0被说成"零申报归集",也不用奇怪,那是同一个名字的另一个版本。
成本分摊这一版是怎么来的?
它最早的原型很粗糙。店铺公司长期零申报,货有没有全部阳光出口不确定,利润有没有全部回来纳税也不确定。
平台数据报送之后,店铺公司零申报这条路走不通了。但店铺公司自己确实算不清账——一个店铺公司名下几十上百个SKU,采购分散、费用混杂,独立核算根本做不出来。
那就往上收一层。集团做一本总账,算出整体的收入成本比例,再按这个比例把应纳税所得额分摊到各个店铺公司,各自申报缴纳企业所得税。
这就是成本分摊法。
它能不能跑?能跑。
但它有一个很硬的门槛:得是大卖。业内通常说的门槛,大致在营收二十亿这个量级。这是个经验值,不是官方标准,你听听就好。
为什么门槛这么高?因为成本比例分摊这件事,靠的是财务团队和系统。SKU越多越痛苦,你要把每一个SKU的采购成本、物流成本、平台费用、仓储费用归集清楚,再按合理口径分摊下去。没有健全的ERP,没有自己的进销存系统,这套账做不出来。
很多中小卖家说"我也想走1.0"。问题不在你想不想,在于你有没有那套系统和人。
还有一个更前置的问题:你以前合规吗?海外仓的货有没有票?是不是用自己的抬头出口的?成本依据齐不齐?
这些不具备,1.0对你不是"高级模式",是一道做不完的题。
说穿了,1.0是重资产合规。它要人、要系统、要时间。
四、赛维2.0:外采外销,为什么成了大多数人的选择
2.0跟1.0最大的区别,是把账从"分摊"改成了"买卖"。
核心四个字:外采外销。
出口公司把货卖给香港公司,香港公司再把货卖给店铺公司。三段交易,三段都有合同、有发票、有资金流。
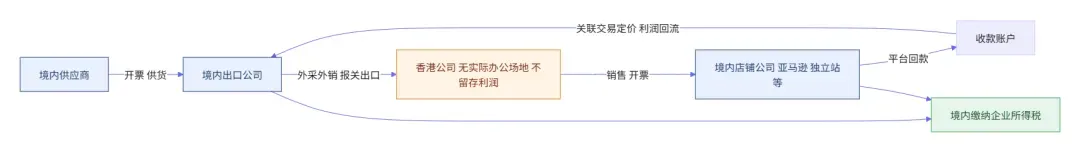
这条链路的好处,是账能算清楚。
1.0卡在"分摊算不出来",2.0直接从交易结构上绕开了这个问题:每一段都是独立的买卖,谁买谁卖、卖多少钱、钱怎么走,全部有单证。
阳光出口也保住了。
这个结构里,香港公司通常没有租真实办公场地,就是挂靠在秘书公司。但关键是,香港不留利润。利润通过关联交易定价的方式,回到境内的店铺公司、出口公司,或者运营公司、仓储公司。
为什么大部分卖家最后都落在2.0?
因为现实条件摆在那。1.0要求ERP和财务团队,3.0要求香港真场地和人员,4.0要求店铺主体全部在境外还要做ODI。
而绝大多数卖家现在的状态是:店铺主体就是境内营业执照。
境内店铺主体,要把申报数据和平台数据对上,2.0是当下最现实的那条。
还有一个很实际的价值,很多人没意识到:2.0是能用来"解释"的。
店铺被触发风险预警的时候,你手里有一套2.0的资金链路、成本票、业务勾稽关系,你能把利润算清楚、把业务讲清楚,这些风险点是有机会解除的。
2.0不是没有问题,是有四个问题还没解
讲2.0的文章,大多停在"架构漂亮、数据能对上"。我把另一半也说了。
第一,增值税这一关,是有争议的。
2.0的逻辑是:货在境外,店铺公司向香港公司采购,两头在外,不属于境内销售。但货物起运地其实在境内。原《增值税暂行条例实施细则》第八条曾经明确,销售货物的起运地在境内即属于应税范围。现行的增值税法讲属地原则,可实务里,税务机关按实质重于形式认定店铺公司向香港公司采购属于境内销售的可能性,并不低。
这个争议,不会因为你架构画得漂亮就消失。
第二,所得税成本和凭证。
香港公司卖给店铺公司,开的是形式发票。境外发票可以作为税前扣除凭证,前提是交易真实、证据齐全。关联方之间只有一张形式发票,没有合同、没有物流、没有付款记录,这笔成本能不能据实扣除,是不确定的。
成本扣不掉,应纳税所得额就基本等于回款额。
第三,多家店铺被认定不合理拆分的风险。
一堆店铺公司,没有员工、没有实际办公地址、同一批人控制、卖一样的产品、用同一家代运营。这些特征叠在一起,是典型的不合理业务拆分。真到稽查环节,合并征税是一条现实存在的路径。
第四,转让定价文档。
境内关联方之间的定价,得有依据。加价多少、为什么这么加,白纸黑字写下来。平时没人问,问的时候你没有,那就是硬伤。
还有一句不好听但必须说的:2.0到今天为止,没有哪个地方出过官方文件说"认可赛维2.0"。
它是当下这个阶段衍生出来的一种路径。未来会不会被替换成别的合规方案,不一定。
对卖家来说,现在的处境有点被动:好像只有这条路能把申报数据对上,那就先走起来。但方向一定要跟着政策法规调。
五、赛维3.0和4.0
3.0:加了香港实质经营,但解决的不是税局最关心的问题
3.0的架构跟2.0一样,区别只在一处:香港公司租了真实办公场地,有人员在那边办公。
这个3.0是市面上说的3.0,但并不完全意义表述太侠理解的3.0,我的3.0更倾向于本篇文章中的4.0。当前赛维2.0的误区和风险 | 我提出3.0
很多卖家想升级到3.0,理由很朴素:怕。
怕香港公司没场地被质疑,怕利润回流被挑刺,觉得有个办公室、有几个人,看起来更"实"。
税务这边真正在意的,是你在境内有没有真实经营场地、真实的人、真实的业务。香港有没有租办公室,不是他们第一眼看的。
反过来讲一个更扎心的逻辑:你本来没有香港业务,却把几千万利润留在香港。这种情况下,就算你租了办公室,也挡不住被调整。
这里补一个很多人讲错的细节。
受控外国企业规则有门槛。企业所得税法第四十五条讲的是"实际税负明显偏低",实施条例第一百一十七条把它量化为低于法定税率水平50%,也就是12.5%。香港利得税标准税率16.5%,两级制下首200万港币8.25%。更多内容:CFC穿透喊了3年,是不是"狼来了"?!
所以关键不是看名义税率,是看整体的有效税率。
所以实务中更常见的路径,不是生硬套受控外国企业条款,而是两条:一是质疑你的实际管理机构在境内,从而认定为中国居民企业;二是走一般反避税或特别纳税调整,把利润调回来。
说法不一样,结果一样:两个人在香港管着几千万利润,你解释不清。
而如果你走的是2.0,利润本来就已经回流境内纳税了,这个风险点会被大幅削弱——但也不是完全没有,境内关联方之间的定价仍然要经得起问。
所以3.0的判断很直接:有真实香港业务需求、有经济实力养一个办公室的卖家,可以做,做了也不亏。但如果你只是为了"看起来合规"去租场地、找几个挂名人员,为了做而做,这笔钱花得没必要。
办公室不产生合规,证据才产生合规。
4.0:全套搬到境外,把每一环都做实
4.0是把所有店铺主体换成境外主体,比如香港公司,境内再嫁接一个出口公司,做ODI备案,做出口退税。
网上讲4.0的,大多只讲到"架构更干净、税务更彻底"。我讲三个必须自己先回答的问题。
第一,ODI做了没有。
这是硬门槛,跑不掉。境内主体要往外投,发改委、商务、外汇三条线的手续得齐。没做ODI就搭境外架构,后面资金进出、利润回流全部是悬空的。
之前是悬空状态,但12月1日以后,我认为机会来了
第二,你的关联交易定价,公允吗?
做4.0的卖家,大部分是冲着出口退税去的。路径通常是:境内出口公司把货卖给自己的香港公司,香港公司作为境外收货人,做成0110一般贸易归集出口,去申请退税。
那就要回答:境内出口公司卖给香港公司的价格,是不是公允价格?利润有没有按业务实质回来?还是说,为了让境内多退税,把出口价格做高,大部分利润留在境外,而且没有通过业务或者ODI的通道回来?
太侠理解的本质逻辑是,香港公司不能长期留太多不合理的利润。
第三,你会不会被认定成假自营真代理。
出口企业以自营名义出口,但实际不承担货物风险、不参与实质经营,退税款可能被追缴,还可能被视同内销补增值税,免税资格也保不住。
所以4.0也有好坏。它适合有能力把每一环做实的人,不适合想用它一次性解决所有问题的人。
把六种模式摆在一张表上看,会更清楚。
六、别问哪种最好,问你手上有什么
卖家最爱问的一句话是:哪种模式最好?
这个问题没有答案。因为模式不挑人,条件挑人。
先看三样东西:店铺主体在哪、店铺有多少个、账能不能算清。
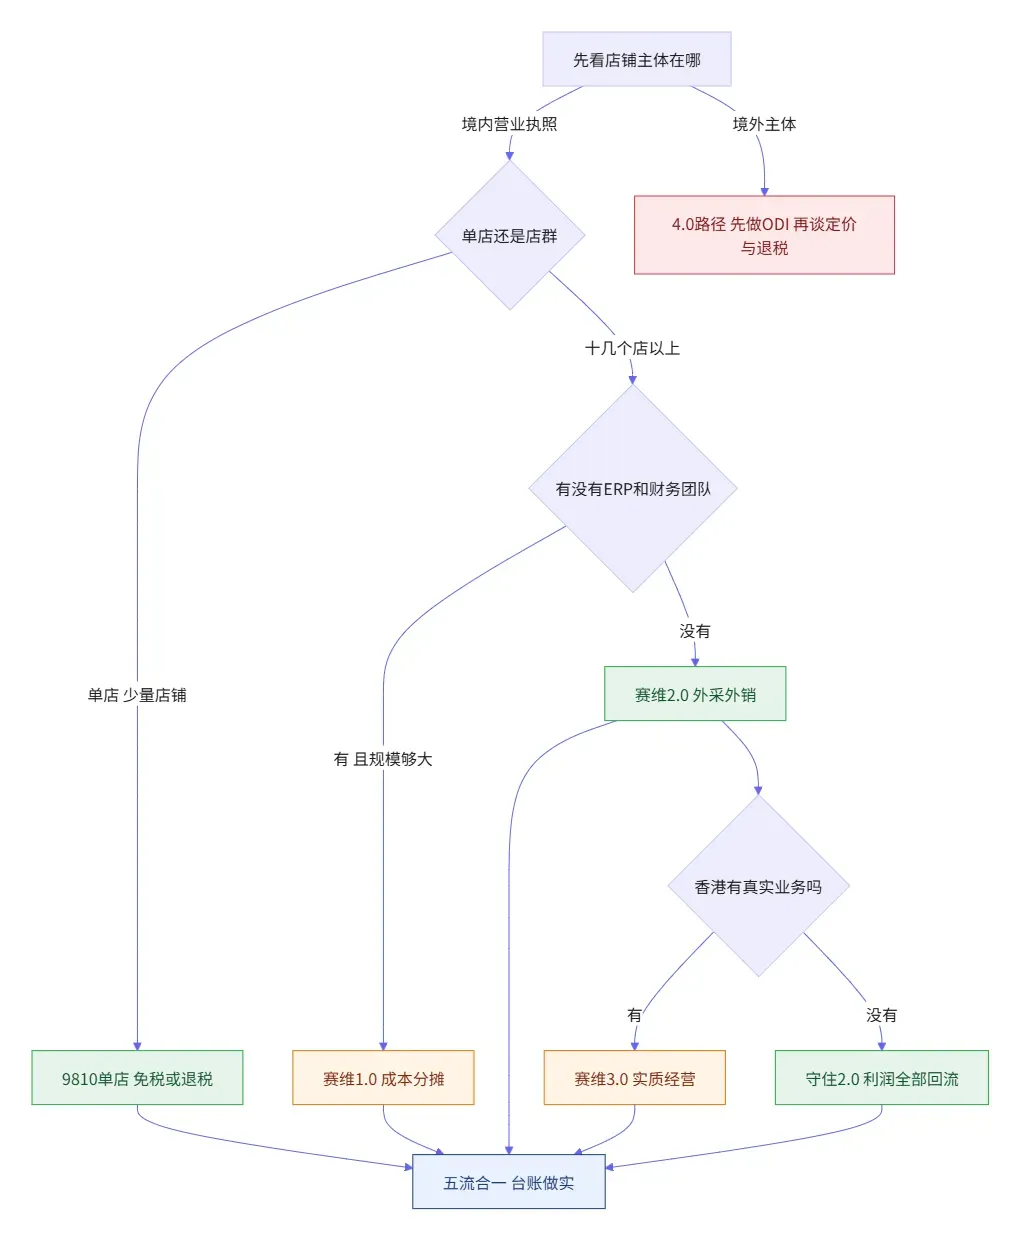
上面讲的都是主流路径的取舍,具体到你这家公司该怎么落,还得结合历史账、店铺结构、资金路径单独看,别拿一篇文章当方案照抄。
不管最后落在哪条路上,有三个原则不能破:
阳光出口。
供应商开进项。
利润回境内纳税。
这三条守住,模式可以换,政策变了也能调。
所以,跨境卖家会到的本质问题就是:我是谁的人?