从“卖货出海”到“生态出海”:中国跨境的下一个十年,谁在主桌?
 131
【跨境出海政策研判 · 第二篇】
从"卖货出海"到"生态出海":中国跨境的下一个十年,谁在主桌?
—— 一个 20 年供应链老兵,给你讲清行业三个拐点,和下一桌的主人是谁
文 / 高长春 博士
我在这行待了二十年。
2012 年,我在中兴通讯管供应链战略中心。那时候"跨境电商"这四个字,绝大多数人连听都没听过。我们那会儿谈的是"外贸""B2B""海外代理"。一票货从深圳发到欧洲,中间要经过七八道手,每一道都吃掉一层利润,等货到了终端,价格已经翻了好几倍,可中国工厂只赚了个零头。
一晃十四年过去。今天,一个深圳的 95 后,能在卧室里用一台笔记本,把货直接卖到地球另一端的家庭客厅。这个变化,比任何教科书都来得猛。
但今天我要跟你讲一句得罪人的大实话:我们正在经历的,不是"跨境电商"的继续,而是它的终结和重生。"卖货"这件事,正在快速变成一门"没有门槛的苦生意";而真正的好戏,叫"生态出海"。
◆ ◆ ◆
📌 核心要点速读
一、行业正在经历第三个拐点:铺货时代 → 品牌时代 → 生态时代,"卖货"正在沦为苦生意
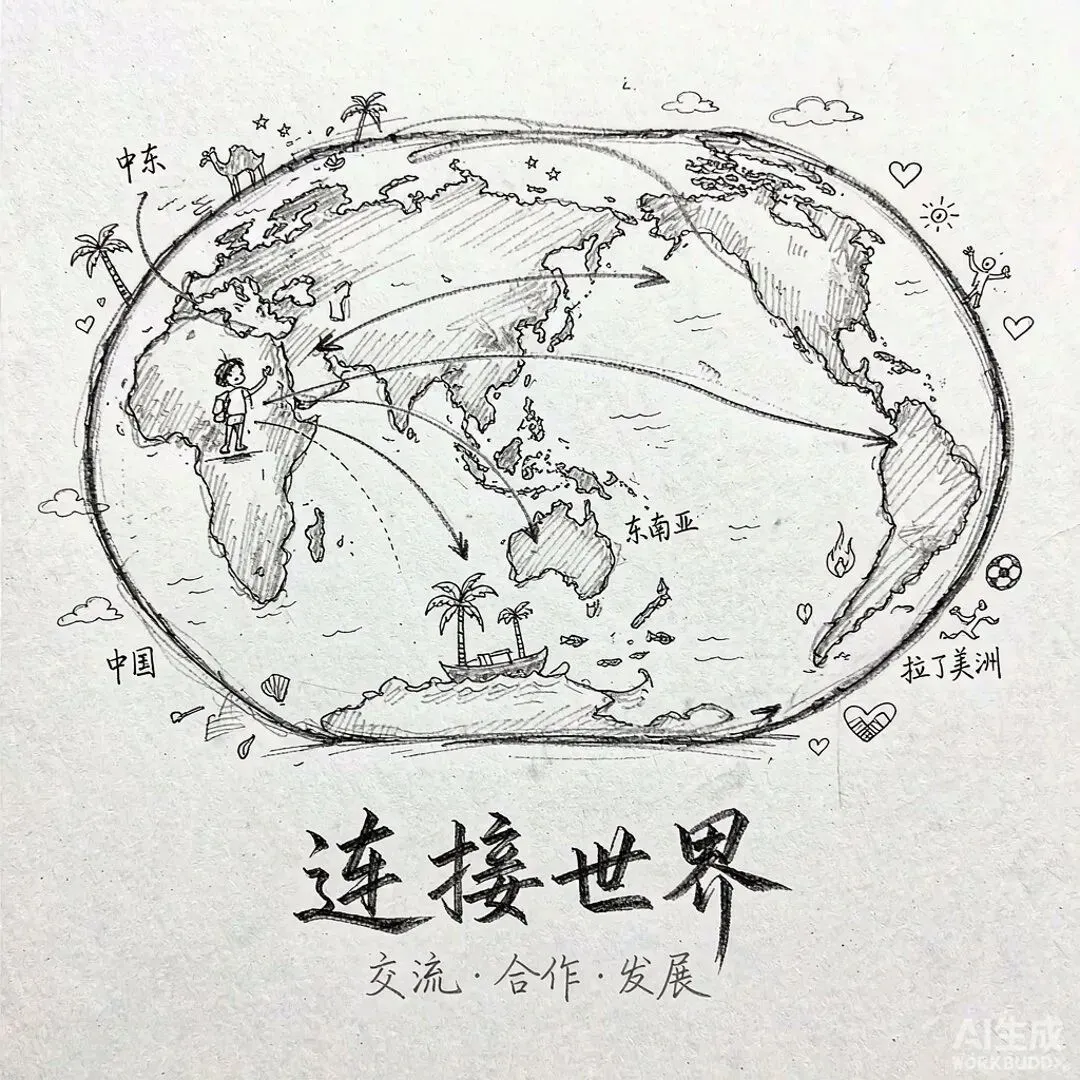
二、东盟、中东、拉美正在形成"多极出海"新格局,单押美国一条线的打法已经过时
三、下一站不是"产品出海",是"产能 + 服务 + 标准出海"——谁能把这套打出去,谁坐主桌
四、主桌上的玩家,不再是单纯的卖家,而是"供应链 + 服务 + 资本 + 标准"的复合体
五、这些研判,我会在研究院接下来的闭门直播里,一条一条拆给你听
◆ ◆ ◆
一、第一个拐点:从"卖货"到"品牌",苦生意的第一道分水岭
我先带你回看第一个拐点,因为这个拐点,绝大多数人已经踩过去了,但没几个人真正想明白它意味着什么。
2015 年前后,跨境电商的第一波红利,叫"铺货"。那会儿的打法很简单:把国内 1688 上的东西,批量搬到亚马逊、eBay,靠信息差和低价,铺几千上万个 SKU,总有几个能爆。我那时候在深圳市物流与供应链管理协会当副秘书长,亲眼看着一拨拨卖家,用这套"搬砖"的笨办法,一年赚出一套房。
但铺货的本质,是"卖货",不是"做生意"。它没有壁垒——你今天能铺,明天别人也能铺;你靠信息差,平台一改算法,你的流量一夜归零。所以到了 2018、2019 年,铺货的红利迅速见顶。一批最早靠铺货起家的卖家,库存堆成山,利润薄成纸,最后悄无声息地消失。
活下来的那批,做对了一件事:从"卖货"转向"做品牌"。他们开始注册商标、做独立站、搞内容、养私域、做复购。安克、致欧这些名字,就是这一波的标本。他们不再是一个"搬货的",而是一个"被记住的"。
我在协会那些年,见过太多从铺货死里逃生的老板。我跟他们说得最多的一句话是:卖货赚的是差价的钱,品牌赚的是认知的钱;差价会被抹平,认知不会。
第一个拐点教会我们一件事:没有品牌的跨境,只是把国内的"薄利多销"搬到了国外,本质没变,命运也不会变。
但今天,连"品牌"都不够看了。这就是我要说的第二个拐点。
二、第二个拐点:从"品牌"到"生态",真正的淘汰赛刚开始
我常说,品牌是"一个人的战斗",生态是"一群人的协同"。当你只做一个品牌的时候,你再牛,也就是一条鱼;当你把供应链、物流、金融、合规、流量、人才都串起来,你就变成了一片海。
这两年,我看得最清楚的一件事是:单品牌出海的天花板,正在被"生态型出海"狠狠地砸开。
你看 SHEIN。它表面上是一个"快时尚品牌",骨子里是一套"小单快反"的供应链操作系统——前端用算法抓趋势,中端用系统调度几百家柔性工厂,后端用自有仓配网络把货送到全球。它卖的不是衣服,是"极速响应全球审美"的能力。这套能力,任何单品牌都复制不了。
你看 TikTok Shop。它不是一个"销售渠道",它是一个把内容、流量、支付、物流、达人全部焊在一起的"商业生态"。你在里面卖货,本质上是在租用整个生态的发动机。
我 2019 年创立鼎汇出海研究院,2020 年前后开始筹智慧出海产业联合会,底层逻辑就是认准了这件事:未来的竞争,不是卖家和卖家的竞争,是生态和生态的竞争。一个卖家再努力,也干不过一个生态;一个生态里的普通玩家,也能借生态的势,吃到单打独斗吃不到的红利。
所以第二个拐点,淘汰的不是"不会做品牌的人",而是"只会做自己那一摊事的人"。未来活下来的,是能把上下游拧成一股绳的那类人。
三、第三个拐点:从"产品出海"到"产能 + 服务 + 标准出海",范围要大得多
前两个拐点,还都在"卖东西"的框架里打转。第三个拐点,是要把框架本身掀翻——我们要出海的,不再只是"产品",而是"产能、服务、标准"这一整套。
这就要说到"更大的范围"了。过去十几年,我们谈跨境出海,眼睛基本只盯着两个地方:美国和欧洲。美国人买得多,欧洲人逼格高,好像拿下欧美就赢了。但这两年,格局正在被重写,我把它叫"多极出海"。
第一极,是东盟。很多人还把东南亚当成"低配版中国市",这就错了。东盟十国,6.8 亿人口,平均年龄不到 30 岁,中产正在以肉眼可见的速度膨胀。更关键的是,东盟是"中国产能出海的第一站"——不是把货卖过去,而是把工厂、把供应链能力搬过去。我在广西、云南跑过不少边贸口岸,亲眼看到中国的建材、农机、小家电产能,正在以"园区 + 合资 + 本地化"的方式,落子东盟。这不是卖货,这是"产能出海"。
第二极,是中东。沙特"2030 愿景"要摆脱石油依赖,砸了几千亿美金搞新经济、新城市(NEOM 那座线形城市你肯定听过)。钱有、人有、需求有,缺的是什么?是能把"从零到一"跑通的服务能力——规划、建设、数字化、运营。这恰恰是中国的强项。中东要的不是你的一个产品,而是一整套"怎么把事情做成"的服务。这是"服务出海"。
第三极,是拉美。墨西哥借着"近岸外包"的东风,成了美国市场的"后花园"。很多中国企业的打法是:产能放在墨西哥,贴着美墨加协定(USMCA)的边界,把货"近岸"送进美国。这叫"借壳出海",本质上是用拉美的地缘位置,承接中国的制造能力。这同样是"产能 + 标准出海"。
单押美国一条线的时代结束了。未来的赢家,是能在东盟、中东、拉美同时布子,把"产能、服务、标准"打包打出去的人。范围一大,门槛反而高了——因为你要懂的,不再是"怎么卖货",而是"怎么在一片陌生的土地上,把一整套商业系统建起来"。
四、谁在主桌?我的判断:坐主桌的,是"复合体",不是"卖家"
那么问题来了:下一个十年,谁坐在主桌?
我的判断很明确:坐在主桌的,不再是单纯的"卖家",而是"供应链 + 服务 + 资本 + 标准"四位一体的复合体。
你只卖货,你就永远是桌边端盘子的人,主桌的人一抬手,你的利润就被拿走了。但如果你手里同时握着:一条可控的供应链(产能)、一套能落地的本地化服务(运营)、一笔能撬动资源的资本(金融)、一套被行业认可的方法论或标准(话语权),那你就是能上桌谈判的人。
这几年,我一手做龙出海科技物流(供应链 + 物流),一手做鼎汇出海研究院(研究 + 标准 + 人才),再一手做智慧出海产业联合会(资源 + 资本对接),就是奔着这个"复合体"去的。我不是在做一个卖家,我是在搭一张网——把出海要用的能力,先在自己手里串起来,再开放给同行用。
我跟很多老板聊过,他们最大的误区,是把"出海"当成"多开一个店"。不是的。出海是一次"组织能力的远征"。你国内的那套打法,到了泰国、到了利雅得、到了墨西哥,大概率要推倒重来。能重来的,只有"能力",不是"套路"。
五、给老板们的提醒,以及我在做的事
写到这,我想给正在看这篇文章的老板们三句提醒:
第一,别再把"出海"当成"清库存"的备选项。把它当成你未来十年的主战场,你才会认真去建能力,而不是甩一批尾货出去。
第二,别再单打独斗。选一个或几个生态,主动融进去。能借生态的势,就别自己造轮子——你造不起,也造不快。
第三,现在就开始攒"复合能力"。供应链、本地化服务、跨境金融、合规标准,这四样,你占一样是生存,占四样是主桌。
也正是因为这些判断,我把"生态出海"当成鼎汇出海研究院接下来最核心的一件事来做:把我在行业里看了二十年、跑了许多国家、对接了大量企业和政府的那些研判,不再只写在文章里,而是拿到线下的闭门直播和面对面交流里,一条一条拆给你听。政策怎么变、哪片市场值不值得进、哪套能力必须先建——这些事,隔着屏幕讲不透,得坐下来,对着地图、对着数据、对着真实的案例,当面聊透。