










Item 1 of 1
重仓美线!成为万海最大收入来源,前三季净利大涨91%
 46
2026-11-18 04:50
2026-11-18 04:50
46

11.27杭州丨关税新蓝海,全链路干货分析解读,0费用开店>>>
从亚洲近洋起家,到远洋航线成为收入支柱,万海航运近年来的一次战略转向,正在带来显著变化。
万海董事长陈伯廷近日表示,公司重新加码跨太平洋市场的决定取得成效,亚洲至美国东海岸航线现已成为公司最大的收入来源。自2020年以来,万海已累计实现约3000亿新台币的海运收入,折合约91.1亿美元。
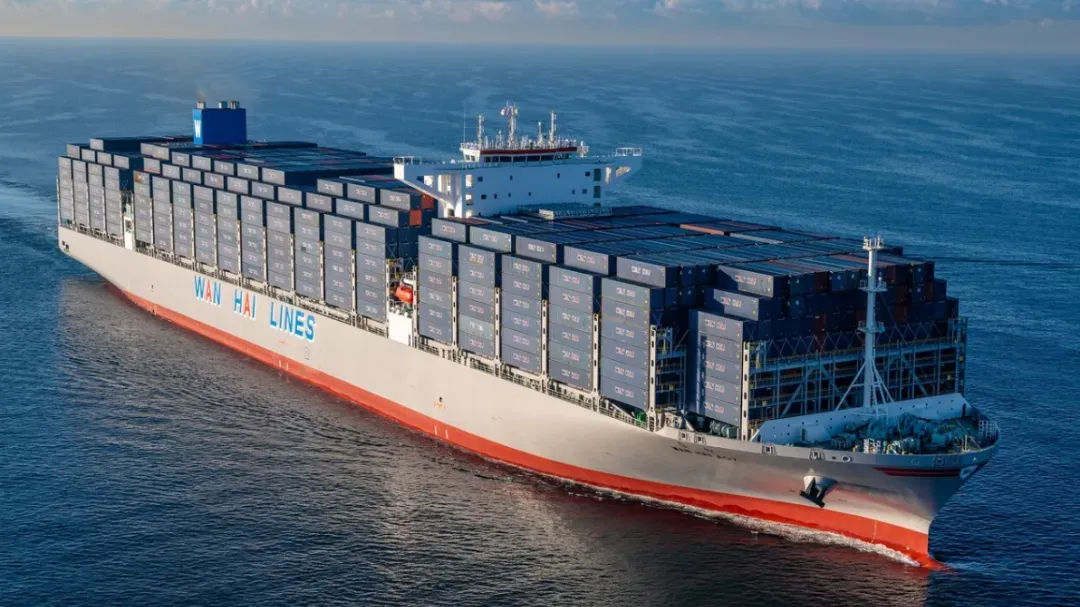
财务数据同样亮眼。2026年第三季度,万海单季营业收入约596.2亿新台币,同比增长约70.2%;归属母公司税后净利润约217.9亿新台币,同比增长约87.2%。
今年前三季度,万海合并营业收入约1361.56亿新台币,同比增长27.3%;净利润约410亿新台币,同比增长91.2%,接近去年同期的两倍。
毛利率方面,前三季度营业毛利约490.8亿新台币,毛利率达到36.04%,较去年同期提高6.56个百分点。
万海表示,全球集装箱运输需求、远洋航线旺季,以及中东局势、巴拿马运河限航和亚洲主要港口拥堵等因素,共同支撑了市场运价。公司持续更新船队、调整航线,也为整体业绩增长提供了支持。
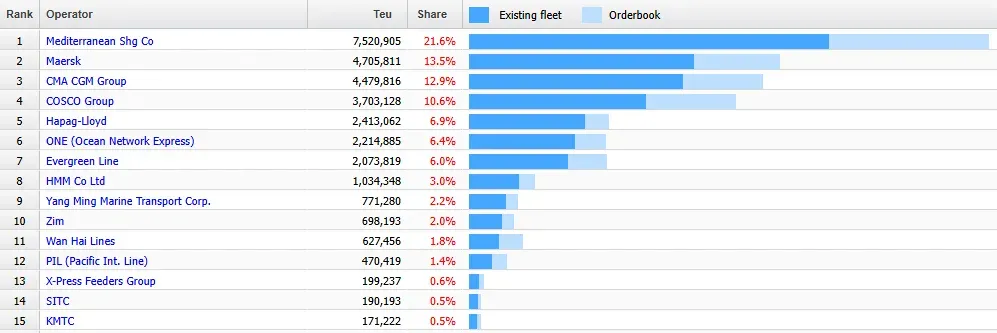
截至2026年10月底,万海自营船队规模达125艘、总运力约62.7万TEU,居全球第11大班轮公司。目前是全球主要班轮公司中唯一实现“零租船”的企业。
据报道,万海计划于2027年至2030年间接收42艘新船,船型覆盖6000至16000TEU,并朝着百万TEU运力规模发展。
对于后市,陈柏廷认为,地缘政治、港口拥堵及内陆运输瓶颈等因素,都会影响船舶周转和实际运输能力,不能仅根据船舶总运力增长判断市场供需。他预计,未来2至3年海运市场运价仍将维持在相当不错的水平。
TikTok、Facebook、谷歌、Twitter广告服务,0门槛抢占全球流量!
极速开户+优化投流+风险保障+效果跟踪,仅需4步,轻松撬动亿万海外流量,让品牌销量翻倍增长!
已成功开通5000+账户


最新热门报告作者标签

上线37天卖450万+,国产“毛绒包子”卖爆TikTok美区又一款盲盒包子玩具卖疯了,TikTok30天狂销5万多单
亚马逊在澳洲推出YouTube购物联盟营销计划YouTube正式在澳大利亚推出视频购物联盟计划,并与亚马逊澳大利亚站达成合作。符合条件的创作者可以直接在视频、Shorts短视频、直播和联网电视内容中添加商品标签,让观众在观看内容时查看商品图片、价格和库存情况,再点击跳转至亚马逊完成购买。
印度电商平台Meesho加入YouTube联盟营销计划印度电商平台Meesho宣布与YouTube达成合作,计划在未来几个月内吸引超过20万名创作者加入YouTube Shopping,通过视频内容推广商品并赚取佣金。
亚马逊新增墨西哥物流中心,累计创造超1万岗位亚马逊在墨西哥州莱尔马市(Lerma)开设了一座新的Cross Dock物流中心
Target Q3财报出炉:营收270亿美元,电商渠道增长9.8%Target公布截至2026年11月1日的2026财年第三季度业绩。受客流量增长及多个核心商品品类销售向好推动,第三季度净营收同比增长7.1%,可比销售额增长5.6%。随着第三季度业绩持续改善,Target上调全年销售增长预期。
巴西通知亚马逊等平台,须说明卖家审核与退款等机制巴西司法与公共安全部下属国家消费者秘书处向亚马逊、美客多、TikTok Shop及其母公司字节跳动、Shopee、Temu,以及巴西零售业发展研究所(IDV)发出通知,要求其说明2026年黑色星期五期间采取了哪些消费者保护措施。
一不留心就下架!跨境运营如何守好Listing合规关?产品符合目标市场与平台的合规要求吗?供应商发来的检测报告,到底够不够用?卖到目标市场,除了认证,还有哪些事情没准备?标题里参考了竞品的表达,会不会碰到别人的商标?产品外观跟热销款接近,要不要先查一下专利?.......这些问题,几乎每个跨境卖家都在某个深夜问过自己一遍。区别只在于:有人问完就去查了,有人问完就上架了。新品从立项到上架,你大概花了 40 小时做市场调研、20 小时磨图片和文案、10 小时调广告结构。但在 "这个产品到底要满足哪些合规" 这件事上,多数人只花了 10 分钟 —— 问一句同行,翻两页平台政策,然后上架。这 10 分钟,往往决定链接能不能活过第一个月。
Q3欧盟低价进口包裹数大跌63%,新规影响黑五促销2026年第三季度,进入欧盟的低价值电商商品数量为5.5533亿件,较2025年同期的15.1亿件下降约63%。部分卖家在今年黑五推出的商品组合套装,可能产生最高15欧元的关税及处理费。
27年2月1日起,亚马逊仓储费迎来的重大调整避免因物流成本变化导致利润缩水
亚马逊加入Instagram联盟营销计划Instagram宣布与亚马逊合作,推出新的联盟营销功能,允许符合条件的创作者直接在Reels短视频和信息流帖子中添加亚马逊商品链接。
跨境运营离职潮,悄悄降温了一年一度的“金九银十”悄然落幕。往年这个时间点,“裸辞”曾一度是在跨境圈中被提及的高频词——企业通常会在这个时候放出大量岗位,为了更快地找到新工作,也因为对当前岗位的不满攒到了一定的高点,不少运营会选择在这个传统的招聘旺季辞职,以期能抓住这个就业时机,“无缝衔接”下一家公司。但从近期业内讨论来看,比起往年的“说跑就跑”,今年主动离职的运营数量似乎比以往少。把时间指针回拨至前几年,跨境电商行业处于高速扩张期之际,运营岗位的流动率并不算低,甚至可以说是相当高。平台政策开放、流量红利释放、新卖家批量入场,跨境运营岗位的缺口跟着水涨船高,运营但凡拥有一定经验,往往手里就能攥着好几个offer,并且通过跳槽涨薪是常态。
受欧盟新关税影响,Temu等跨境平台交易占比下滑11%欧盟对低价跨境包裹征收3欧元关税后,消费者在Temu、Shein和AliExpress上的下单频率有所下降,但单笔订单金额反而增加。
Shopee巴西11.11大促创新高,直播订单暴涨超5倍Shopee巴西站迎来平台在当地市场历史上表现最好的一次11.11促销活动,订单量、商品销量和活跃用户数均创下新高,整体销售额较2025年黑色星期五增长一倍以上。
ChatGPT杀入电商,新功能接连上线!ChatGPT的触角,正悄悄向电商行业延伸。AMZ123在此前文章中提及,2025年9月底,OpenAI曾携手Stripe推出“即时结账”功能,并率先接入了Etsy与Shopify两大电商平台,试图打造“AI对话式购物”的交易闭环。但到2026年3月,OpenAI便放弃了这一功能,前后短短不过六个月。OpenAI对此给出的解释是“初始版本在交易灵活性上表现不足”,同时有数据显示用户通过其完成购买的转化率较低。于是不肯放弃电商领域的OpenAI,又换了个打法。近一周内,OpenAI在ChatGPT电商布局上接连落了两子。
欧洲站高低客单双轨破局:从选品到节日营销在亚马逊欧洲市场的运营中,卖家面临的最大挑战往往是用一套统一的打法去应对所有产品。高客单价与低客单价产品在消费决策路径、受众结构以及资金流转效率上存在本质差异。高客单产品依靠品牌溢价和长决策周期获取高毛利,而低客单产品则依赖高频复购和极致周转实现薄利多销。结合欧洲各站点的流量特征与全年的营销节点,卖家需要构建一套双轨并行的运营体系。一、高低客单产品在六个维度的差异解析要在欧洲市场实现精准布局,首先需要从选品、站点、预算、模型、指标及工具适配六个维度,明确高客单与低客单的差异化路径。1. 选品逻辑与决策路径高客单(如办公椅,120欧元):买家决策周期长,通常需要7至14天进行研究和比较。
欧盟初步认定Temu违反DSA,最高或罚全球年营收6%欧盟委员会发布公告,初步认定跨境电商平台Temu未能采取合理、适度且有效的措施,防止违法商品在平台上销售,涉嫌违反《数字服务法》(DSA)。
《中亚生命科学行业市场概览》PDF下载哈萨克斯坦提供最强大的运营基础,该地区最大的经济体、更高的医疗健康支出和更多的政府支持融资为机构和高价值医疗健康产品提供了相对更强大的基础。
《中国半导体照明及应用领域出口统计及市场发展趋势分析白皮书》PDF下载本白皮书将详细探讨 LED 照明技术的市场概览、行业细分市场、中国在全球市场中的地位,。以及近三年 LED 模块及灯具成品、车用照明装置和LED 显示屏的出口统计数据。此外,我们还将介绍LED 产品出口至美国所需的认证类型、具体要求和申请流程,以及全球LED 照明市场的未来发展趋势。
《消费电子出海国别机会洞察白皮书》PDF下载本文将以智能手机、平板电脑、笔记本电脑、无线耳机、充电宝、多喇叭音箱六大核心品类为锚点,深入剖析俄罗斯、墨西哥、越南三国的市场特征与政策环境,为中国企业制定差异化出海策略提供数据支撑与行动指南。
《2026艺术品市场趋势报告》PDF下载本趋势报告立足全球艺术地缘格局变动、国内行业制度革新与数字技术迭代大背景,聚焦拍卖、画廊、艺术金融、博物馆、新兴地缘市场、AI艺术、潮流消费及国际流通格局等全产业链核心板块,跳出单一成交额涨跌的表层观察,以结构变化、价值逻辑、底层规则重构为核心研判主线,兼具行业实操参考价值、学术研判意义与市场前瞻指导作用,为藏家机构、拍卖画廊、财富管理机构及文化运营主体提供2026年市场决策的核心依据与趋势坐标。
《出海新视野:读懂海外消费者的真实流量世界》PDF下载本白皮书基于对美国、欧洲(英国/法国/德国)日本共 2,000 名消费者的定量调研,还原了海外消费者真实的购物旅程。
《品牌破局:中国跨境品牌的全流域营销实战》PDF下载购物旅程并不是一条直线,更有可能是以漏斗形状递进的过程。在全流域营销时代,品牌需要关注、经营旅程中的每-个阶段,保持在场。
《中国出海产业带洞察系列报告福建泉州晋江鞋服产业带》PDF下载2025年,晋江市出口额达664.08亿元, 鞋服产业凭借扎实的制造基础、 完善的产业配套和持续增强的创新能力,成为中国鞋服产业连接全球市场的重要基地。
《中国出海产业带洞察系列报告洛阳钢制家具产业带》PDF下载2026年上半年, 洛阳钢制家具
出口额达23.3亿元, 同比增长41.1%, 出口规模居河南省首位; 产业带出口覆盖120多个国家和地区, 海外市场持续拓展。 在全球贸易格局不断变化的背景下,洛阳钢制家具产业正凭借持续增强的产业基础与市场拓展能力,进一步打开全球市
场的发展空间。




Item 1 of 2
【福州】彭启新局 掘金韩潮——2026酷澎全品类巡回招商会


【苏州】彭启新局 掘金韩潮——2026酷澎全品类巡回招商会

品类交流群

加入
扫码进群

加入
扫码进群

加入
扫码进群

品类交流群
加入
跨境资料

加入
扫码进群

加入
扫码进群

加入
扫码进群

跨境资料
加入
官方社区

加入
扫码进群

加入
扫码进群

加入
扫码进群

官方社区
加入

立即扫码咨询

立即扫码咨询





