长滩港8月集装箱吞吐量创历史新高 美国西海岸物流业保持繁荣
 119


《全球电商市场报告—印尼篇》重磅发布!拆解2.8亿人口下的千亿美金增量机会
据长滩港务局数据,长滩港8月处理了919,992个标准箱(TEU),同比增长2%,创下该港口115年历史上最繁忙的8月,同时也是史上第五繁忙的月份。进口同比增长3.6%至456,100 TEU,出口同比增长4%至99,754 TEU,空箱运输量微降0.39%至364,138 TEU。2026年前八个月,长滩港累计处理6,678,078 TEU,同比增长1.3%。
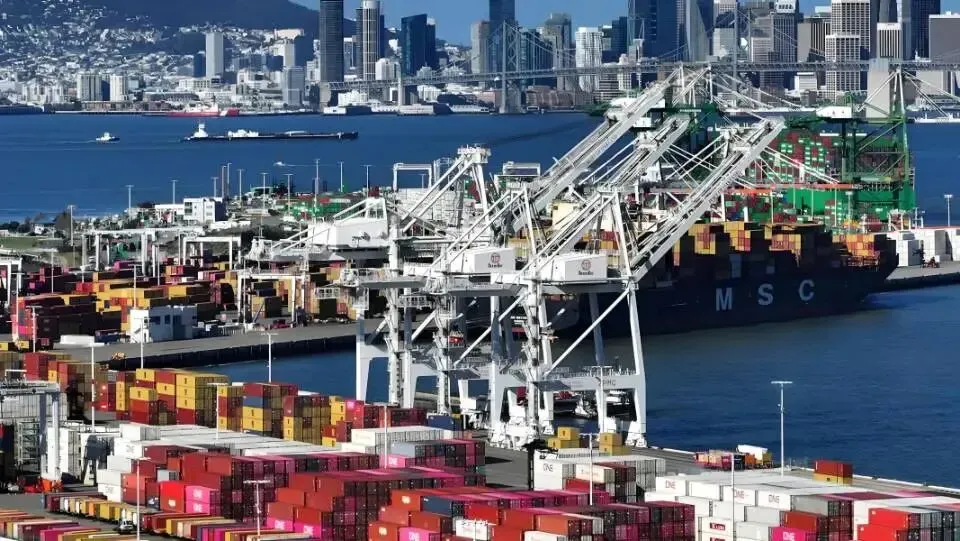
长滩港8月核心数据如下:
总吞吐量:919,992 TEU,同比增长2%,创8月历史纪录
进口:456,100 TEU,同比增长3.6%
出口:99,754 TEU,同比增长4%
空箱:364,138 TEU,同比下降0.39%
前八个月累计:6,678,078 TEU,同比增长1.3%
历史排名:8月为115年历史上第五繁忙月份
空箱运输量通常被视为未来进口活动的先行指标,其小幅下降0.39%表明,托运人对后续进口需求的预期并未显著增强,但进口和出口的同步增长抵消了空箱下滑的影响。
长滩港8月吞吐量创新高,背后有两个主要驱动力。
① 关税政策不确定性推动提前出货
2026年以来,美国关税政策持续调整,覆盖范围不断扩大。托运人为规避潜在的新增关税,倾向于提前将货物运抵美国。这一“抢出口”行为在8月数据中有所体现:进口同比增长3.6%,高于总吞吐量增速。长滩港作为亚洲至美国西海岸的主要门户,承接了大量前置出货需求。
② 巴拿马运河限行促使货流转向西海岸
巴拿马运河因厄尔尼诺现象持续限行,新巴拿马型船闸最大允许吃水降至47.5英尺,导致经巴拿马运河至美国东海岸的全水路航线运力受限、成本上升。部分货主因此将货物改道美国西海岸港口,再通过铁路运往内陆。长滩港和洛杉矶港组成的圣佩德罗湾综合体,成为这一改道趋势的主要受益者。
长滩港的强劲表现,发生在贸易环境高度不确定的背景下。中东冲突推高油价和柴油价格,卡车和铁路运价同步上行;美联储加息预期升温,消费需求面临压制;关税政策持续调整,供应链布局不断重构。在这一环境中,长滩港仍实现吞吐量增长,说明美国进口需求的基本面尚未出现系统性萎缩,但货流路径正在发生结构性调整。
值得注意的是,长滩港的竞争对手——美国东海岸和墨西哥湾港口——同期可能面临巴拿马运河限行和航运联盟调整的双重压力。长滩港的份额提升,部分反映了货流从东海岸向西海岸的回流。
第一,西海岸港口仍是中美贸易的核心通道。长滩港8月进口增长3.6%,表明中国商品经西海岸入境的需求依然稳健。出海企业应继续将长滩港及洛杉矶港作为主要入境口岸,同时关注港口拥堵和铁路衔接效率,避免旺季物流瓶颈。
第二,提前出货窗口期可能正在收窄。关税前置效应推高了8月进口量,但这一趋势能否持续取决于关税政策的下一步走向。如果中美贸易谈判取得进展,提前出货的紧迫性可能下降;如果关税进一步扩大,前置出货可能延续。出海企业应密切跟踪政策信号,灵活调整发货节奏。
第三,巴拿马运河限行短期内难以缓解。厄尔尼诺现象预计持续至2027年春季,运河吃水限制可能进一步收紧。经巴拿马运河至东海岸的航线将继续面临运力约束,西海岸加铁路转运的方案在时效和成本上可能更具优势。出海企业应评估不同入境口岸的综合成本,建立多通道预案。
第四,空箱数据值得持续关注。空箱运输量小幅下降0.39%,表明托运人对未来进口需求的预期偏谨慎。如果空箱持续下降,可能预示后续进口动能减弱。出海企业应将空箱数据纳入供应链监测指标,作为判断美国市场需求走势的先行信号。
第五,长滩港的强劲表现可能加剧西海岸物流资源竞争。吞吐量创新高意味着港口、铁路和卡车运力将面临更大压力。旺季期间,西海岸港口可能出现拥堵,铁路车皮和卡车运力可能紧张。出海企业应提前与物流服务商锁定运力,避免旺季被动。
长滩港8月吞吐量创历史新高,表面是美国进口需求的韧性体现,实质是关税前置、运河限行和货流改道三重因素叠加的结果。这一数据不应被简单解读为美国消费需求的强劲反弹——空箱微降和进口增速温和表明,托运人对未来需求的预期仍然谨慎。
对跨境卖家而言,长滩港的强劲表现传递了两个信号:一是西海岸通道的战略价值在上升,巴拿马运河限行使西海岸加铁路转运的方案更具竞争力;二是关税政策的不确定性正在改变发货节奏,提前出货成为普遍策略。在这一背景下,能够灵活调整入境口岸、精准把握出货窗口、提前锁定物流运力的出海企业,将在供应链波动中获得相对优势。