一个保温杯套5 年干到 8000 万美金,还把先发 4 年的产品原创甩在身后
 1880
最近刷到一个叫做 Frost Buddy 的品牌,他们提供的产品是给饮料比如奶茶、咖啡用的不锈钢保温套。这种产品在国内很少看到,瞬间就勾起了我的好奇心。这样的产品到底谁在用?市场规模很大吗?
直到我搜了一下他们的网站情况,瞬间被数据惊掉了下巴。一个 2020 年才创立的水杯品牌,目前网站月访客达到百万级别,5 年时间从 0 做到了 8000 万美金销售额,2026 年预计破 1.1 亿美金。
认真研究了一下这个品类和这个品牌,随后发现,对比我们之前分析的那些国内出海品牌,这个案例带来的教育意义会更大。因为一个平均单价不超过50美金的新品牌, 在Stanley、owala、Hydroflask、Yeti等水杯大品牌的统治之下还能突出重围, 实属不易。而且一家比他早 4 年入场、还拿了 4500 万美金 VC 的品牌-brumate,早就在2017年就首次推出了同样的产品。
Brumate开创了品类,而一个晚 4 年入场、做同样的产品的品牌却做到了反超。这就是为什么我想分析这个品牌的初衷。
Table of Contents
一开始,我以为是这个产品是frost的原创,直到发现BruMate 在 2017 年就已经开创了。
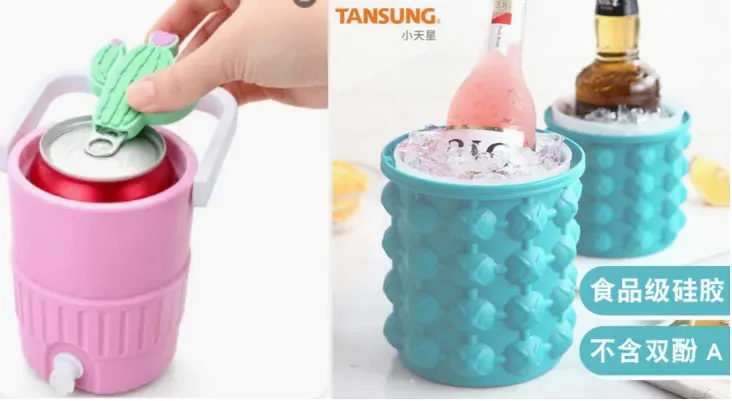
他们的第一款引爆品牌的产品是 Hopsulator Slim——市面上”第一个为 12oz 细罐设计的三层真空不锈钢罐套”。在它之前,市面上要么是塑料泡沫的 koozie(俗称啤酒套),要么是 Yeti 那种装传统罐头的 Colster,再要么就是那种注水的硅胶冰杯。
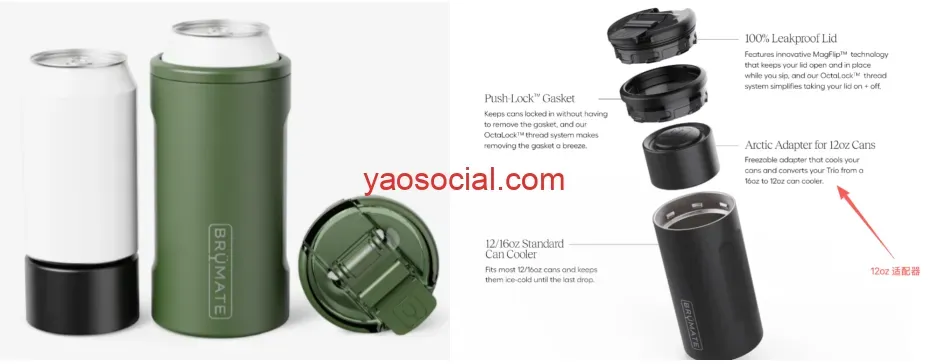
把koozie做成不锈钢保温的,brumate的确是第一个,BruMate 后续又出了一整套:Hopsulator Trio(装 16oz 罐 + 配冷冻适配器装 12oz 罐 + 可转 16oz tumbler 的三合一)、Hopsulator Juggernaut(装 24oz 大罐)、Bott’l(装 12oz 玻璃瓶)。每一款都对应一种容器,每一款都是一个独立 SKU。
这条赛道从 2017 年到 2020 年的市场教育成本,几乎全是 BruMate 出的钱——光是 2020 年单年他们花在 Facebook 广告上的预算就有 2000 万美金,是当年所有 水杯品牌中投放最多的。
也就是说,2020 年 Frost Buddy 入场的时候,美国消费者已经被 BruMate 教育完了——他们知道这东西是什么、愿意为它付 30+ 美金、也知道它比泡沫 的koozie 好。
教育市场是一件最贵的事,BruMate 替后来者烧完了。
一模一样, copycat肯定不会让别人记住你,所以Frost Buddy 做的事情就和大部分中国卖家一样-微创新,他们在 BruMate 的产品基础上做了一个”看上去很小但用户体验质变”的改良。
BruMate 的 Hopsulator Trio 是”三合一”杯套——一,可以装 16oz 罐,12oz 罐, 同时配一个防漏的咖啡盖,让杯子变成常规保温杯。听起来很灵活,但问题是,如果想装一个12oz的听装啤酒,用户要手动安装一个配件(见下图箭头处)。
于是Frost Buddy 做了产品改良,通过缩小水杯底部直径(这也是他们的专利设计),从而可以适配5 种容器(12oz 罐、细罐、12oz 瓶、16oz 罐、16oz 瓶),不用任何配件。推出了Universal Buddy。 让你无论是和罐装啤酒,还是瓶装啤酒,细罐的还是粗罐的,都能完美适配。
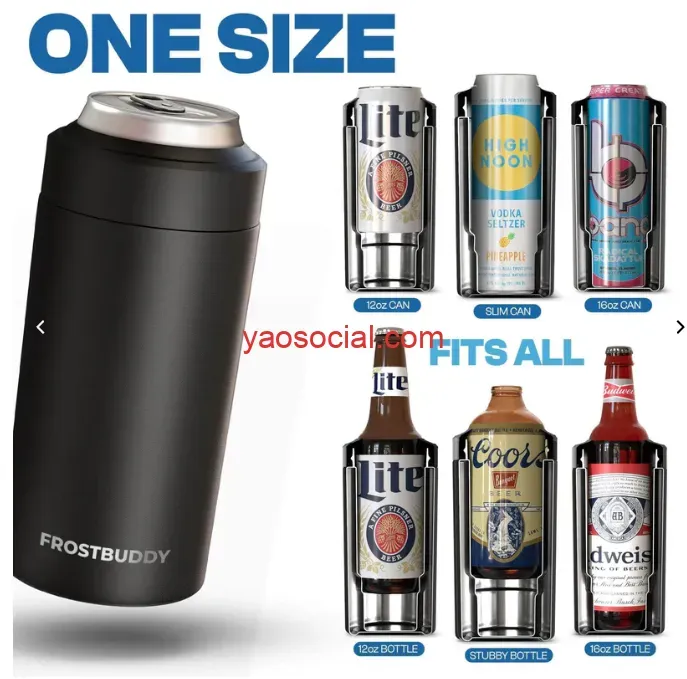
而且在brumate只提供一款咖啡盖的基础上,universal buddy提供鸡尾酒盖、摇摇杯盖,让其功能进一步放大。
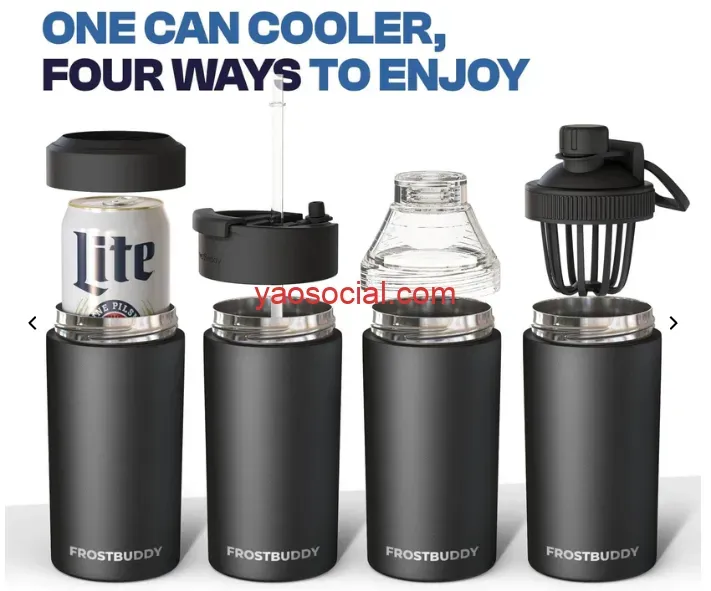
这所有的改变, 其实在中国卖家眼里来看,都只是“微创新”的范畴,但这些微创新上,我看到是本地人对本地使用习惯和场景的挖掘和兼容。
BruMate 把”通用”做成了一个功能 卖点(”3-in-1 versatility”),Frost Buddy 把”通用”做成了一个完整的本地用户体验。
光是产品改良还不足以让 Frost Buddy 反超。真正拉开差距的,是两家公司在”如何扩产品”上选择的路径。
BruMate 选了横向扩品类。在罐套之外,他们又陆续推出了不锈钢水壶,旋转吸管水壶、防漏咖啡杯、水袋背包葡萄酒瓶冷藏器、户外保温箱。每一个新品类都需要重新开模、重新做工程、重新做量产。BruMate 整个品牌活成了一个”什么都装”的 lifestyle 品牌。
而Frost Buddy 选了相反的方向——SPU 深化。你去看下frostbuddy的网站,你会发现他们的产品花色特别多! 再加上他们手里同时持着 11 个 IP 授权——NCAA 80 所学校、MLB 30 队、NHL 32 队。 也就意味着在同一个SPU下他们可以设计出上百个SKU。每个授权 = 一批新 SKU + 一批新粉丝群体 + 媒体借光。
除了授权IP之外,他们会根据特点的节日来推出限量款从而形成网站的独特活动,比如:
Buddy of the Week:每周一个限定款,仅 100 件,SMS 订阅独占 Frost Buddy
Flash Buddy Drops:闪购款
New Releases:每月新款
季节性产品:圣诞、万圣、独立日、American Icon、1776 Edition 、复活节等
所以光是通过POD就占了他们销售的 30-35%。
无论怎么拓展产品,他们大部分的杯子都是针对装的下外部的饮料,比如装外带咖啡,抓啤酒瓶的,既能装外卖杯又能装水的大号tumbler等。无论怎么增加SKU和SPU,装外卖杯始终是他们的解决的核心问题。
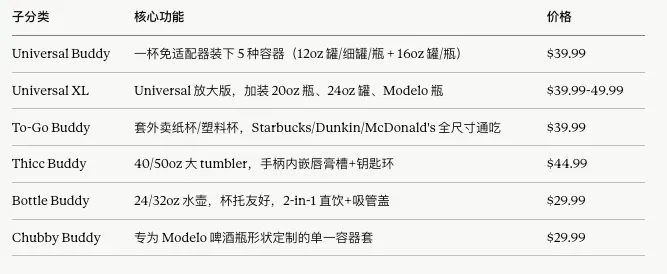
两种扩张机制的成本差距是巨大的。如果你了解过水杯的制造过程, 你就知道从设计到样品,从开模到规模化生产,这个周期至少都是半年起步,这投入的成本和时间,没点融资还真不敢拿。BruMate 每出一个新品类,要走完整模具开发周期,从设计到量产 6-12 个月,单模具费都是大几十万到上百万人民币,量产前还要囤库存压资金。Frost Buddy 出一个新设计,只需要换个图案——研发周期几天,设计费几千美金。
这就解释了 Frost Buddy 为什么敢做”Buddy of the Week”——每周日上一个限定款,仅 100 件,SMS 订阅独占。这种节奏在 BruMate 那套产品开发体系下根本做不了。
为什么Frostbuddy颜色和图案这么多?因为它必须通过新的外观设计来获取更多的用户和注意力,因为它本身也选择了一个注重”注意力经济”的销售和推广平台-Tiktok。
TikTok 是一个信息流短视频平台,用户的注意力是 3 秒一刷。在这种平台上做品牌,”产品有没有新东西可拍”几乎决定了你能不能持续被推荐。一个一年只发 2 款新产品的品牌,在 TikTok 上很快就没素材了。一个每周发一个新设计的品牌,每周都有新的视频钩子。
所以 Frost Buddy 在 POD 和图案设计上的投入,本质上不只是产品策略,更是内容策略。每一个新印花都是一条 TikTok 视频的素材,每一次”Buddy of the Week”都是一次内容事件,每一个 IP 授权都对应一个粉丝群体。图案创新就是内容生产。
Frost Buddy 用图案创新做”每周新鲜感”,每一个新设计都对应几十条联盟视频、一波 SMS 推送、一个 TikTok 算法的内容补给。
产品形态选择了渠道,渠道又影响了产品研发策略。
BruMate 创立于 2016 年,Frost Buddy 创立于 2020 年,中间隔着 4 年。在 DTC 这个赛道里,4 年会改变很多营销决策。
2016年的此后几年正是Facebook的红利期,各种Shopify小店如雨后春笋一般,frostbuddy也选择了当时最火的模式和业务流程:
第一步:去 Alibaba 找了个供应商,下了 500 个细罐套(和brumate一样)。
第二步:搭了个简易 Shopify 站。
第三步:跑 Facebook 和 Google 广告。
第四步:销售没起来,广告预算烧光。
最后没办法,去了本地两家酒铺,求店家把剩下的库存吃掉。
这才是 Frost Buddy 真正的起点,不是一上来就爆。他们一开始或许也只是想做一个 BruMate——同样的产品类型、同样的渠道、同样的供应链。结果是失败。
为什么会失败?因为 2020 年的 Facebook 广告对一个零品牌力的新进入者已经不是十分友好了。BruMate 这样的先发者已经把 转化成本烧高了——同一个品类、同一个用户群、同一个广告平台,Frost Buddy 进来的时候,BruMate 已经在那儿教育了 3 年。后来者要么用更高的预算硬刚(VC 才玩得起),要么换一个还没被烧贵的渠道。Frost Buddy 没有 VC 钱,烧不起。
转向 TikTok 这件事不需要远见,只是创始人选择了他们各自更熟悉的平台,Frost的创始人本是就是自媒体KOL出身,一旦发现Facebook 这条路他们走不通了,自然就回到了他熟悉的平台。
Frost的创始人Brock Mammoser 是印第安纳大学撑杆跳运动员,从 18 岁开始就在做小生意,21 岁开始做 Frost Buddy。他个人 TikTok 5.7 万粉、X 6 万粉、自己主持一个 podcast、在 LinkedIn 上当意见领袖。Brock 不是”创始人然后做内容”,他是先做内容然后做创始人。
而Brumate的创始人是一个工程师,做过手机维修、配件经销、电商运营。他擅长的是供应链、广告投放、运营效率。这是一个非常 典型的 DTC 创始人画像。
Frost Buddy 第一次失败之后,他们做了两件事:把”细罐套”重新设计成”5-in-1 Universal Buddy”;渠道从 Facebook 切换到 TikTok,由 Brock 个人开始持续做内容。然后第二批 3000 个 Universal Buddy,3 周售罄。从此之后才是大家熟悉的 TikTok 病毒、IP 授权、Buddy of the Week 周更那一整套。
Brock 的一条 TikTok 视频拿过 2000 万播放——他自己公开过:没有跳舞、没有蹭热点、没有任何擦边内容,就是真诚地讲产品。5 天内涨粉 20 万,销售额 35 万美金。这是 BruMate 的官方账号永远做不到的事——因为 BruMate 没有一个像 Brock 这样把自己整个人押在内容上的创始人。
联盟营销,大家都知道,折扣rebate类,媒体类,网站类,内容类,渠道类型无非就是这些。根据产品类型不同,各个品牌在渠道类型上偏好也不同,吃到了Tiktok红利的FrostBuddy,将Tiktok KOC做出了他们的核心联盟客主力。
什么是KOC?通俗点讲,就是粉丝少的。当大部分品牌还在筛选网红粉丝数量的时候,frostbuddy就已经在和只有5000粉的tiktoker合作了,只做置换合作,佣金 5%。创始人公开讲过——他们头部的一个联盟客起步只有 5000 粉,做了两个月就成了当月销冠。后来她全职做 Frost Buddy 联盟甚至辞掉了全职工作。
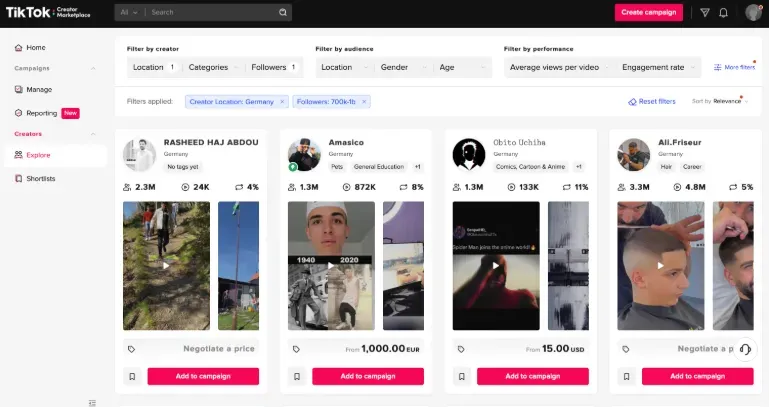
Brock 自己总结过这套打法的逻辑——”TikTok Shop 算法不看粉丝数,看视频量。Volume builds skill, skill builds virality, virality builds income.”翻译过来就是——别盯着大网红,去招 10 万个愿意每天发视频的小素人,让他们自己卷出爆款来。
当然了,能招募到这么多Tiktok的联盟客,也和产品本身分不开。 第一,产品单价低,所以置换合作时品牌方付出的产品成本也就低,对消费者而言,购买时心理决策周期短; 第二:产品的功能和设计本身就给内容创作者提供了大量的可创作空间, 且不需要太多的道具。要不你换个高客单的时尚产品,你敢这么做吗?
BruMate 跟 Frost Buddy 还有一个根本的差异,就是资本结构。
BruMate 2020 年从 SF Equity Partners 拿了 2000 万美金,2022 年又拿了 2500 万。累计融资 4500 万美金。这笔钱给 BruMate 上了一个增长发条——投资人不会满足于你守在罐套品类做 30% 利润,他们要的是估值翻倍、规模指数级增长、最好能 IPO 或被巨头收购。
这种压力的直接后果就是”扩品类”。同一个品牌做更多品类、更多渠道、更多市场。BruMate 后来做的 Era 水壶、Toddy 咖啡杯、Paragon 水袋背包、BackTap 户外保温箱,本质上都是这股压力推出来的产物。
Frost Buddy 也试图融资过,但是失败了。融资失败带来的好处是没有资本给的增长压力。他们可以一直守在”罐套+周边场景”这个细分赛道里,不用着急产品线或SPU的扩张。他们的核心SPU(”通用罐套”)从 2020 年到 2025 年没变过。
最搞笑的是这个融资失败故事反而成了社媒上传播的噱头,被品牌方自己反复拿出来说了好几年。Brock 自己公开过——11 月单月净利润接近 100 万美金,Meta 投放只花了 80 万美金。这是一个利润优先的生意,不需要烧规模。
国内卖家在看出海融资的时候,往往只看到了”融资 = 资源 = 加速”那一面。但融资还有另外一面——融资 = 估值压力 = 战略被迫扩张。融了钱的品牌,活成自己当初最瞧不起的那种”什么都卖”的品牌的概率,远比你想的要高。
回到最开始那个问题——Frost Buddy 是怎么把一个先发四年、教育完市场、融资 4500 万美金的开创者品牌的核心赛道反超的?
答案不是单一的。它由几件事叠在一起:产品端的微创新(去掉适配器,5-in-1 一次到位);产品扩张机制的换代(从模具开发换成 POD 印花);渠道端的代际差(Facebook 时代换成 TikTok 时代);联盟模式的升级(KOL 精挑换成 KOC 。
BruMate 的品牌营销策略是 2018前后的DTC最优解,也是在资本裹挟下的不得已做出的战略选择;而Frost Buddy 的是 2020后对于低单价产品的年最优解。两者中间隔着一个平台红利的更迭、一波创作者经济的爆发。
这才是我想去分析的,认为这个品牌的研究价值更大的原因——
BruMate 替 Frost Buddy 烧光了教育市场的钱,把”不锈钢罐套”这个概念植入了美国消费者的认知,证明了这个品类能卖。先发者最值钱的资产,就是他给后来者搭好的梯子。
对上一代产品的改良,足以撬动一个新的切入点。”BruMate 已经把三合一做到极致了,我们怎么超越?”。Frost Buddy 没自己回答这个问题,他直接问”用户用 Trio 的时候最不方便的是什么?”,然后把那个不方便去掉了。
为产品找对平台,比产品本身更重要。几十美金、靠注意力经济的产品,POD 和图案设计简直就是为了适配 TikTok 和社媒而生。一个产品在 Facebook 时代的最优解,跟它在 TikTok 时代的最优解可能完全不一样。BruMate 在 Facebook 上做”世界第一”的产品故事是对的;同样的故事换到 TikTok 上就不灵——TikTok 上用户要的不是”工艺创新”,是”每周都有新东西可看”。
之前写过一篇文章叫做《你还在天真地以为独立站的成功可以复制?》。那篇里聊过一件事:营销成本是会通货膨胀的,平台红利也会迭代。等一个成功案例火遍全网你才听到,那扇窗其实早就关了。你 2026 年照着 2019 年的剧本走,遇到的是完全不一样的成本和对手。
Frost Buddy 的第一次尝试就是典型的例子。照着 BruMate 那套抄——同样的细罐套、同样的 Facebook 广告、从 Alibaba 拿同样的货。然后失败了。
成功无法复制,但失败可以避免。结果你抄不来,因为结果跟时机死死绑在一起;能抄的,永远是底层逻辑。别人研究用户的方法、规划产品线的思路、选渠道时的判断、对节奏的拿捏,这些才是真能学走的。
Frost Buddy 留给后来者的也是这套东西。你抄不来 Brock 那条 2000 万播放的 TikTok,也复制不出 10 万联盟客的规模,那都是结果。你真能学的,是他做这件事时问过自己的几个问题:
新的产品有市场认知吗?上一代产品里用户最不方便的地方在哪儿?这个渠道的内容生产方式跟我的产品形态对得上吗?这笔融资会不会逼着我去做我本来不想做的事?
这几个问题,BruMate 也回答过,给的是 2016 年的答案。Frost Buddy 给的是 2022年的答案。再过几年,肯定还会有人给 2030 年的答案。