在这一波封号大潮之后,很多人认为,在亚马逊上做出来的品牌,哪怕年售几十亿,也是一个伪品牌。
在本文中,亿观先生将探讨:亚马逊上到底能不能做出品牌?亚马逊为何对卖家品牌构成了“侵蚀”?亚马逊为何如此忌讳给卖家品牌店铺提供足够的私域流量的空间?中国卖家品牌普遍“缺钙”,应该如何补钙?
美国作家Scott Galloway称,亚马逊与品牌之间的关系,是寄生虫与宿主的关系,这背后的逻辑是什么?
然而,近几个月发生的连环封号事件,让不少年售20-30亿的品牌(店铺),一朝之间归零了。辛苦几载,以为做成了一个品牌,结果被连根拔起,荡然无存。该品牌经常霸榜亚马逊Best Seller(畅销排行榜)前5名,与飞利浦、 Oral-B等国际品牌掰手腕,销量也常常领先。2020年,该品牌还获得了亚马逊颁发的“年度最具价值品牌”称号。有销量,有品牌,还得到了亚马逊官方的认可。一切非常美好。一时间,曾经的爆款产品全部成为了积压滞销品。在海外清货不理想的情况下,这家电动牙刷公司不得不“转战”国内,以2-3折的“骨折价”大量清库存。相比之下,它的对手飞利浦、Oral-B的品牌依然“挺立”着。即便有一天亚马逊封掉了它们的店铺,它们依然可以活得很好。这是因为,飞利浦、Oral-B等品牌生存于“用户心智”之中,而大部分中国卖家品牌则生存在“ 销售渠道”(亚马逊)之中。“心智品牌”是凌驾于销售渠道之上的。关一个店,换一个渠道,不会产生实质的影响。而“渠道品牌”则牢牢粘在某一个或者几个特定渠道中,关掉一个店,换一个渠道,可能会元气大伤,甚至遭受灭顶之灾。一个品牌如果占据了用户心智,就拥有了一种无形资产,可以促成“心智预售”,让顾客出门前(登录网站前),就想好了购买它的产品。 比如,要买省油的车,我们会想到丰田、本田;要买去屑的洗发水,我们会想到海飞丝;买高性价比手机,我们会想到小米(虽然现在一直涨价)。飞利浦和欧乐B的电动牙刷,就拥有了类似的品牌心智资产。而当一个品牌,仅仅是占据了销售渠道,且又过度依赖和捆绑于特定的渠道,就沦为了一个渠道品牌。渠道品牌几乎等同于一个店铺。店没有了,品牌也没有了。放眼中国跨境电商卖家,即便是一些已经上市的大卖家,在严格意义上讲,也依然是一个渠道品牌,也顶着“品牌与店铺同生死”的巨大风险。比如,在香港上市的VeSync(晨北科技母公司),96%的营收来自亚马逊,达3.35亿美元(合21.69亿人民币) 。其旗下几个品牌Levoit(家居健康小家电)、Etechcity(智能小家电)等,严重依赖亚马逊这一单一渠道,是很典型的渠道品牌。
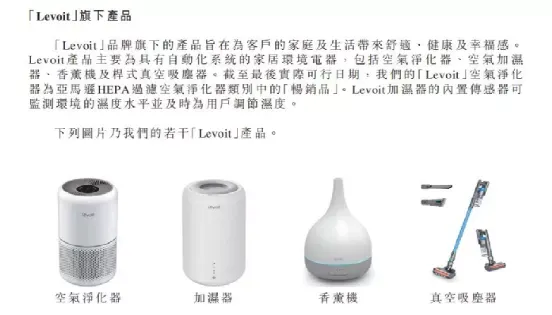
亿观先生认为,在一定程度上讲,亚马逊上的渠道品牌,跟飞利浦、Oral-B一样,也拥有自己的心智资产。当顾客用“品类词(通用大词)+品牌词”搜索时,说明这一品牌,也是一个“心智品牌”了。比如Levoit的顾客,用“空气净化器+Levoit”去搜索时,它就有了品牌效应了。只不过,Levoit的品牌效应,严重局限于亚马逊上,它的品牌心智资产也是“嫁接”到亚马逊这个渠道上(如图)。比如,一个顾客要购买Levoit的空气净化器,其心智路径是“亚马逊—空气净化器—品牌Levoit”。
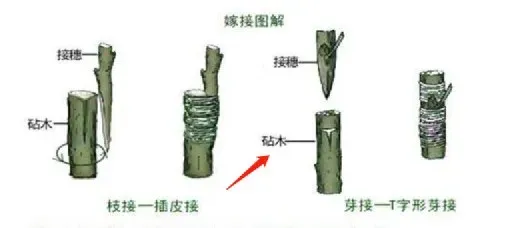
(百度图片:神游子,卖家的品牌是接穗,亚马逊是砧木)卖家品牌是“接穗”,而亚马逊是“砧木”(zhēn mù)。接穗需要砧木源源不断地输送营养。如果“砧木”一旦掐断养分,“接穗”会因营养贫瘠而得“软骨症”,枝条会耷拉下来,最后枯竭而死。上文所说的电动牙刷品牌,就是因为被亚马逊从砧木上切割开来,造成了事实上的死亡。许多中国卖家,包括一些年售几十亿的超级卖家,都因过于依赖亚马逊,导致其辛苦栽培的品牌,沦为“亚马逊嫁接品牌”。很多人会提出疑问,依照这一逻辑,所有品牌只要在某一渠道开店,都会成为这一渠道的嫁接品牌或渠道品牌。比如,在沃尔玛开店,会成为沃尔玛的嫁接品牌,在eBay开店,则是eBay的嫁接品牌,然后是速卖通嫁接品牌、Lazada嫁接品牌、Shopee嫁接品牌、美客多、敦煌网……照此逻辑,所有品牌逃无可逃,包括那些知名品牌,都是嫁接品牌。首先,过于依赖任何一个特定的销售渠道(平台),都有沦为其“渠道品牌”或“嫁接品牌”的危险。因为,商家的品牌跟特定渠道过度捆绑,且严重依赖这一渠道生存,品牌与渠道就会在顾客心智中产生强关联,导致他们要买你东西的时候,首先想到的是这个渠(平台),然后再找到你,最终使你的品牌沦为“渠道中的品牌”。只有多渠道、多触点地占据渠道,并打出一套营销组合拳,才能占据顾客心智,最终摆脱这一困境(后文中再谈)。其次,亚马逊有其特殊性,相比其他销售渠道,它对卖家的品牌资产的“侵蚀”最为厉害,更容易让卖家品牌沦为“嫁接品牌”。
美国畅销书《四巨头》(The Four)的作者Scott Galloway也曾说过类似的话,亚马逊与品牌合作,就像寄生虫与宿主合作一样。
其大意是,亚马逊像寄生虫一样吞噬或者侵蚀卖家的品牌。
一、亚马逊”超级大卖场“的定位,对卖家品牌构成了“侵蚀”亚马逊自身的品牌,在欧美心目中是一个什么样的存在?一位旅居海外二十多年的华裔观察人士的说法,颇具代表性。他表示,不要将亚马逊想象得有多高端,虽然它卖的东西比eBay好一些,但它在欧美消费者眼中,依然是一个廉价商品大卖场,而在众多品牌商眼中,它则是一个过季产品的清货渠道。亚马逊曾邀请不少品牌商去开店,但经常遭到拒绝。这些品牌商们更愿意将过季的尾款交由亚马逊去处理,但拒绝将当季商品卖给它。在许多品牌商看来,在亚马逊开店或者销售当季产品,对自己的品牌定位和品牌形象的“减损”。与该位华裔观察人士观点相呼应的事实是,耐克、路易威登、宜家、劳力士、哈雷、Birkenstock、Allbird等国际大品牌,也曾在亚马逊上短暂开店,但随后宣布退出。虽然目前这些品牌,依然可以在亚马逊上搜到一些,但主要是分销商在卖。亚马逊的”大卖场”的格局,确实对品牌商造成了一定的困扰。“高性价比(廉价)商品”、“清货”、“比价”等标签,已经深入到欧美消费者心智的毛细血管里。大部分顾客上亚马逊,都是在搜货,比价,下单,是直奔商品本身去的,而商品背后的品牌,他们是不太关心的。在这种情况下,充电器、鼠标、手机壳、音箱、日用袜子等标品,往往成为亚马逊上卖得最好的爆款产品。所谓白牌,基本是等同于一个商标,顾客购买它们的商品时,只是用品类词搜索,看到好评多、排名靠前,直接下单了,对于背后的品牌,是不在乎的。Tinuiti的一项调查数据显示,在亚马逊上,近七成(69%)的搜索词不包含特定的品牌名称。这意味着,“品类词+品牌词”或者单独的品牌词搜索流量,仅占三成,其余的则为品类词流量(通用关键词搜索)。即便这三成的“品牌流量”,也不是全被第三方卖家拿走了,因为亚马逊几百个自有品牌和自营合作品牌(供应商供货+亚马逊销售)也要过来抢份额。事实上,亚马逊自营类品牌确实拿走了很大一块市场份额。在服、鞋、珠宝、婴童和家居等热门类目中,拿走的份额接近50%,比如消费电子类,亚马逊自营合作品牌和自有品牌的销售额占了全平台的46%。(2020年亚马逊在回应国会议员反垄断质询时披露的数据)总结说来,亚马逊品牌词流量不多,且还有亚马逊与其伙伴们过来抢蛋糕。当然,很多人会反驳,品牌词搜索流量占比较小不是亚马逊独有的问题,其他电商平台也有这个问题。这一观点基本没有错,但在所有电商平台中,亚马逊是对卖家品牌私域空间压制得最厉害的一个,这让它成为了一个对卖家品牌成长不友好的平台。二、亚马逊对“品牌私域空间”的严格限制,“压抑”卖家品牌成长3.去中心化,重产品,轻店铺,对品牌卖家与非品牌卖家采取无差别政策,让所有卖家,都在同一起跑线上PK产品,而不是PK品牌。这一切,是由亚马逊的最高经营原则“顾客第一”决定的。亚马逊这两年也推出了卖家的品牌店铺(Amazon Store),但与速卖通、Shopee、Lazada、京东等电商平台的品牌店铺,有着本质区别。它本质上是一个广告工具,而不是承接卖家私域流量的“品牌旗舰店”或“小生态闭环”。亚马逊的品牌店与其他电商平台的品牌店,有着两大区别:我们在某一个渠道辛苦做一个品牌之后,如果买家直接搜索我们的品牌词,那么,我们希望这个流量归属我们自己,而不需要额外缴费,因为这属于平台内的“有限私域流量”。然而,在亚马逊上,卖家的品牌词产生的自然流量,也要被亚马逊“拔一次毛”,“揩一次油”。比如,作为亚马逊头牌之一的安克创新(Anker),好不容易在亚马逊上积攒了人气,做出了一个“渠道品牌”,但它的品牌词在站内产生的私域流量,也被亚马逊“扣押“了。当安克的忠实用户在站内搜索其“品牌词”或者“品牌词+品类词”时,安克必须掏钱购买自己的品牌词“anker”,给亚马逊交广告费后,其品牌店铺才能展示在靠前的位置 。, 如图,搜索“充电器(品类词)+anker”,安克店铺出现了,但右下角有付费的赞助广告的标志。顾客每点一次,安克就得交一次广告费。 这一现象,在其他电商平台里,是少见的。在很多电商平台里,品牌卖家可以“免费收取”这些流量,因为这是自己品牌产生的自然流量。在京东、天猫、Shopee、速卖通、Lazada,无不如此。比如,在天猫上,安克可以免费收取的自己品牌的自然流量。即便是“充电器”这个通用关键词,作为品牌方,也有一个显著的、免费的“入口”,可让买家直接进入店铺。亚马逊对品牌成长的抑制,还表现在对私域流量生态的限制上。二、亚马逊卖家店铺很难承接“私域流量”,并构建自己的“交易小闭环”亚马逊卖家的店铺,虽然也有粉丝“follow”功能,也能够沉淀一定的“私域流量”,但缺乏充分激活、利用这些流量的配套机制。一定程度上讲,这些流量是一种“不活跃的流量”,不能帮助卖家在自己的店铺里构建一个“私域小闭环”,并由此获益。比如在Lazada、速卖通、Shopee的生态里,对卖家的整个品牌店铺有完整的一套扶持体系,包括粉丝关注、老客户回购引导、新品推送等机制。在这种情况下,有些一两年前买过的顾客,也会回来买。比如,在卖家与联系客户方面,Shopee卖家有很大的空间,既可以通过“广播”方式,吸引已关注你店铺的粉丝或者已经下单的买家,购买你的商品,也可以催促没有下单的顾客继续下单。甚至,卖家可以看到顾客的联系电话。一个Shopee卖家告诉亿观先生,有时联系不到买家,可以直接打一个电话过去。
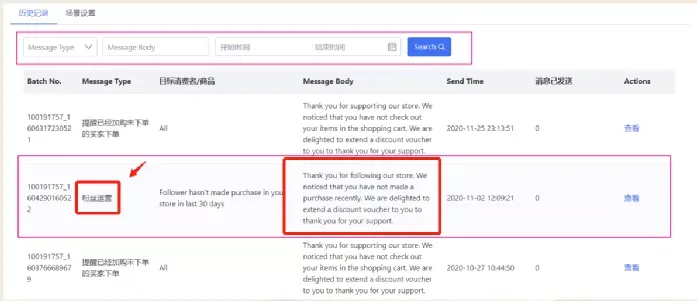
这意味着,许多电商平台允许卖家在构建“站内私域流量池”和“品牌小生态”。京东等电商平台,则直接称其为“流量闭环”。一个私域流量闭环,不仅有利于促进复购,增加顾客粘性,更重要的是有助于卖家的品牌真正地成长起来。而目前来看,亚马逊在这方面是非常缺失的,因此,在这个角度上讲,亚马逊对卖家品牌的成长,是不太友好的。一方面,是出于亚马逊的流量野心以及对利益最大化的追求。亚马逊杜绝卖家把持太多自然流量,尤其是不愿意看到流量进入卖家品牌店铺之后,在里面打转,由此形成一个成熟的“站中站”交易小闭环。亚马逊更愿意自己站在绝对的高度,把持流量总闸口,依照自己的意愿和利益,通过严密的算法进行流量再分配。可以说,亚马逊有意设计和促成一个事实:“买家买完即走,不会粘在卖家的店铺里”。卖家如果需要更多流量,那么就要用产品去打,用价格去拼,用广告去买。另一方面,严厉压制卖家的私域空间,是由亚马逊“顾客第一”的最高经营原则决定的,且这一方面,是最主要的。顾客来亚马逊是干什么的?是买东西,买心满意足的东西。买完了,就走了,其余的跟我一概跟我无关。如果像其他电商平台一样,给予卖家品牌店铺充分的私域空间,让卖家可以多次触达客户,多次营销。那么,这可能就是把顾客当成销售对象而已,好像每一个顾客就是一个流量,而每一个流量的背后没有血液、没有温度、没有血肉。或许,亚马逊足够尊重顾客,认为顾客就是一个鲜活的血肉之人。顾客进来是买东西的,他买完你的东西,你就得放他走,不要再次来打扰他,除非他自己愿意回来。如果你的品牌占据了顾客的心智之后,他以后会用“品牌词”或者“品类词+品牌词”来搜你,但你不能过多打扰他。正是基于这一对顾客的深度洞察,贝佐斯设计出了一个围绕着“让顾客满意”的增长飞轮,且最终证明了这一飞轮模式是正确的。
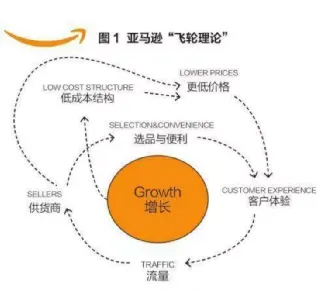
如上图,这一飞轮的驱动力,是客户(顾客)体验(Customer Experience)。驱动飞轮运转的第一步是,亚马逊用高质低价的自营产品,尽最大可能地满足顾客的需求,做好顾客体验,然后吸引流量(顾客)进来。有了流量,就可以吸引更多的供货商(包括第三方卖家)进来,并让他们进行竞争,然后将价格压得更低,顾客体验又更好了,又有了更多的流量。接着又来一个循环:高质、低价、丰富的产品——更好的体验——更多的流量——更多的卖家——更多高质、更低价的商品(更激烈的竞争)——更多流量。在冰冷的巨大飞轮面前,人人一样,它的目的只在于让“足够多的高质、低价的商品”进行“充分、饱和的竞争”。不管是谁,包括耐克、LV、 宜家、劳力士、哈雷、Birkenstock等国际品牌都不好使,所有卖家都要在同一个水平线上去PK,拼产品,拼价格,拼转化率。谁让顾客满意,转化率高,好评多,谁就在算法机器人的安排下,拥有更高的排名、更多的流量和订单。这就是亚马逊“重产品、轻店铺”规则的重要出发点。亚马逊有意构建一个严格的去中心化生态,有意让卖家在“产品层面对决”,而不是店铺(品牌)层面对决。亚马逊杜绝让卖家的品牌店铺成为一个个小中心,而让自己成为唯一的大中心。在这一框架下,无论是品牌商还是普通卖家,都是“增长飞轮”中的一枚螺丝钉,都得以尽可能低的价格,为飞轮的持续滚动,贡献自己的能量。不管你的品牌多老,多大,都不会得到额外的优待和扶持,你得亲自下水,一个产品(listing)一个产品地跟大大小小的卖家PK。这样一来,造成了一个事实,很多官方品牌商PK不过分销其产品的普通卖家。因为卖家之间主要拼的产品(价格)和运营能力,而不是拼品牌。普通卖家野蛮生存,打拼出一套更适应亚马逊规则、更懂关键词布局和广告竞价规律的生存模式,以至于压制了许多品牌卖家的生存空间。耐克在亚马逊上开店后,却经常卖不过那些分销自己产品的普通卖家,以至于耐克不得不提供大幅度折扣才能勉力维持。这样一来,耐克不仅没有占到好处,还得继续与呆在鱼龙混杂的产品链接里,遭受擦边球和仿品卖家的围剿。在无利可图,反而对品牌造成伤害的情况下,耐克最终决绝地选择了退出,一时间引起了舆论巨大的关注。面对耐克、LV、 宜家、劳力士等众多品牌的退出,亚马逊也承受了预定的压力,在平台规则也做了一些改变。比如,最近亚马逊正在测试一个新功能“Manage Your Customer Engagement”,即管理客户参与度,该功能的出现,是为了让品牌卖家直接向买家发送营销邮件,实现二次营销。这对于一直堵死卖家与买家之间沟通的亚马逊来说,是一个重大的进步(让步)。
不过,值得注意的是,在站内扶持品牌构建私域小闭环的道路上,亚马逊不会走得太远。在长期上看,亚马逊将依然坚持“去中心化、重产品、轻店铺(品牌),让产品之间PK”的主线路。这一原则,决定了亚马逊是一个真正的“to买家而不是to卖家”基因的平台。因此,无论在打击刷单,封号、退款退货、索赔等方面,亚马逊的天平,永远永远偏向了买家。这与阿里系等“to卖家”基因的平台大不相同。综合上述,我们知道,中国卖家的品牌严重依赖亚马逊,基本上患有“软骨症”、“营养不良症”。首先要明确一点是,在亚马逊上做出品牌不容易,但它依然是非常好的一个卖货平台。正是基于其“去中心化”和“飞轮机制”,品牌卖家没有受到任何优待,必须与所有卖家站在同一起跑线上PK,这给了我们普通卖家提供了许多机会“反超”和“逆袭”的机会。与此同时,亚马逊在欧美电商市场的占比非常高,尤其是美国市场基本接近一半了(41%或者49.1%,不同数据源)。因此,亚马逊是我们中国品牌出海一定绕不开的平台。不管封号也好,“吴三柜”式的内卷也好,亚马逊依然是一个需要坚持的阵地。不过,正如亿观先生在上文所说的,如果过于依赖亚马逊这一渠道,很难打出品牌,即便打出来品牌了,依然是会得“软骨症”或“营养不良症”。品牌出海,首先是货物出海,以销量来养品牌;其次、要“结硬寨、打呆仗”,逐渐渗透到各个渠道,在每一个重要渠道扎好马步;最后,通过各种社交媒体、营销手段进行“海陆空饱和”攻击,渗透到消费者心智,最终成为真正的“心智品牌”。要做出品牌,首先要做好产品。在4P(产品、价格、营销、渠道)中,产品是第一位的。商业作家刘润提到了一个“企业增长模型”,对我们很有帮助。天下没有白吃的午餐,任何企业,包括我们跨境电商企业,首先要创造价值,即做出好产品,然后通过营销+渠道(亚马逊、eBay、独立站、线下实体店、Facebook)去传递、放大价值,最后才能赚钱。如下图,创造价值的过程是最难的,就像滚着一个大石头上陡峭的高峰,而传递价值阶段,则是将大石头从山顶推下长坡和山谷,阻力会小得很多。
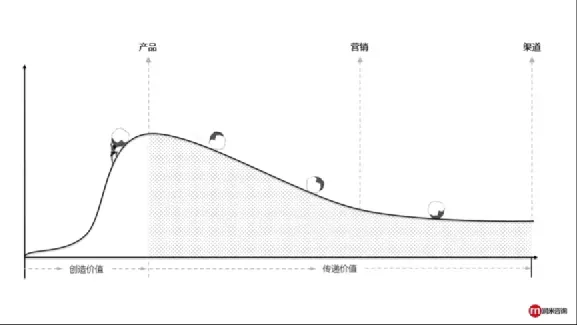
作为跨境电商卖家,我们分析数据、对比产品功能和用户评论,为的是开发好一款好产品。这一过程,就是滚着巨石上山,很难,很累,但我们在产品上下的功夫越深,我们的石头可以滚到更高的位置,由此积蓄更大的势能,然而顺势一推,沿着亚马逊、eBay、独立站的长坡里往下滚,可以滚得更远、更有力,收获回报也就越大。这一点,亚马逊的头牌安克(Anker)就是一个很好的例证。2020年,安克的研发人员1000多名,占了总员工数的近一半。一年的总研发投入,一下子就烧了5.67 亿元。
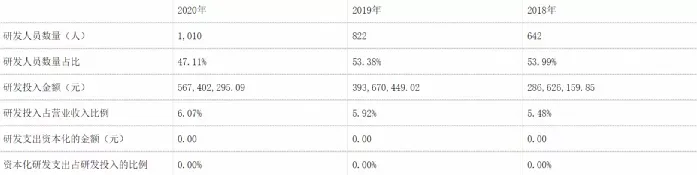
正因为在创造价值方面,安克敢于花费大力气,把自己的石头滚到更高的山峰里,因此,他瞄准亚马逊这个渠道长坡之后,爆款迭出,势如破竹,用手轻轻一推,石头滚得又快又远。我们在产品研发方面,虽然无法跟安克相比,但其对于产品的战略性重视,足以给我们提供有意义的参考。不过,安克也遇到了一个大问题,就是过于依赖亚马逊,跟特定渠道捆绑太紧,有着沦为我们上文所说的“渠道品牌”的危险。它的做法,就是我们说的下一步,“结硬寨、打呆仗”。曾国藩半路出家,文人领军,面对气势汹汹的太平军,采取的战略就是下“笨功夫”,那就是“结硬寨,打呆仗”。所谓结硬寨,就不贪快,扎好大本营;打呆仗,就是不冒大险,步步为营,逐个击破。曾国藩每到一个地方,不论和谁打仗,要先“结硬寨”,奠定大本营的根基,勘察地形,选好扎营地,然后就部署大量兵马挖壕沟、扎花篱。无论敌人如何来骚扰阻止,也不与其正面决战,打一溜火枪逼退他们,然后又埋头挖战壕,扎花篱。结好硬寨后,以守为攻,把敌方围困至弹尽粮绝之际,再一击而溃,就是所谓的“打呆仗”。就这样,曾国藩带着乡里拉起来的湘军,击败了骁勇善战的太平天国军队。同样,我们要做出跨境电商的品牌,依然是要多结硬寨,多打呆仗。一、选定一个渠道后,结好硬寨:即不要大开大合地激进铺货,搞排名,增评论,而是要一步一个脚印,扎扎实实地巩固根基,坚持下来打呆仗,不要贪功冒进。有统计数据表明,超过一半的销售额都来坚持多年的老卖家、老店铺。这就是巩固根基,结好硬寨的结果。二、不要将鸡蛋放在一个篮子里,多做几个渠道,多结几个硬寨:封号潮让我们非常痛地领悟到依赖一个渠道的危险,同时对自身品牌又造成了侵蚀。确实,许多卖家因为专注亚马逊而收到奇效,也赚了钱。这些卖家认为,这是“战略聚焦,求精而不贪多”,然而在实际上,去可能给自己和行业埋下了大雷。自己的危险在于,与亚马逊一有龃龉,或被其连根拔起,品牌和店铺都归零了。行业的危险在于,给亚马逊提供了太多资源,在客观上促成了全球跨境电商领域的马太效应,让亚马逊强者愈强,eBay、Wish、速卖通等平台弱者愈弱。因为,中国卖家背靠人类有史以来最强大的供应链,其选择和行为,对全球电商格局的影响是非常大的。中国的跨境电商交易量,已占全球总数量的45%(麦肯锡咨询《中国消费者报告2021》)。可以说,亚马逊的电商业务在短短几年中几何级膨胀,贝佐斯登顶首富宝座,中国卖家功不可没。亚马逊此次大封号,确有出于激浊扬清,割除腐肉、净化生态的动机,但不免用力太猛,过于决绝和无情。因此,一定程度上讲,亚马逊的傲娇,是许多中国卖家惯出来的。摆脱“渠道品牌”的宿命,在品牌独立站、eBay、速卖通、Wish、Allegro、美客多、Shopee等渠道上结更多的硬寨,散播更多的火种,让星星之火燎原。即便没有燎原,也至少保持了品牌的火种,在我们惹恼某个渠道的时候,不至于被人从根子上切除。同时,多渠道布局,既是为了保存火种,也是做品牌的必经之路。如果我们不想沦为上文中所说的“渠道品牌”或“嫁接品牌”,必须全渠道、至少多渠道布局。只有这样,才能在上文所说的企业价值的“斜坡”里,传递产品和品牌的价值,拥有更多的“触点”,并以抵达消费者的心智,最终才有机会做成心智品牌。作为亚马逊“头牌”的安克(Anker),也正在这么做。在这次封号潮中,安克虽然安然无恙,但它不断加快多渠道布局,有意摆脱对亚马逊的依赖。一是为了安全,二是为了做一个真正的全渠道心智品牌。安克对亚马逊实在太依赖了,已经到了箭在弦上的紧迫态势。
安克2020年收入93.53亿,今年上半年也达到了53.7亿元,其中很大的比重是亚马逊渠道贡献的。
2019年,安克在亚马逊上收入占总营收70.25%,到了2020年,下降了了64.85%。安克线上B2C方面,亚马逊更是占了绝对比重,2019年占比96.29%,2020年上半年为95.3%。正基于此,安克是焦虑的,急于摆脱“亚马逊渠道品牌”的局面,因此在独立站、线下实体店、国内电商等渠道四面出击。安克独立站很早就布局了,但在其营收中占比目前非常小。不过,即便如此,独立站对于安克品牌形象的树立和心智价值的传播,是非常有用的。近年来,安克通过B2B的模式,进入了沃尔玛、百思买、塔吉特等大型商超。2021年上半年,更是一举打开加拿大的大型商超市场。2019年至2021年三年的上半年报当中,安克线下渠道收入占比从28.98%增长到31.94%。到目前为止,线下渠道的收入上升到了34.48% 。与此同时,安克成功打入日本连锁便利店市场,与7-11达成合作,产品覆盖上万家。甚至在今年3月15日,安克在国内开了首家实体专卖店。这是安克在国内迈出的重要一步。截至2020年底,安克营业额中来自境外销售的比例高达98.48%,但是到了2021年上半年,该比例下降到了96.71%,显然国内销售额的比重在增加,天猫店、京东店都有所贡献。在2020年,安克在国内入账1.42亿元,2021年第一季度创收0.83亿。安克在Facebook、YouTube、推特等社交媒体渠道,通过红人开箱测评、内容营销、联盟营销等手段,不断丰富自己的品牌形象,触达消费者的心智,让其形成品牌认知。总结说来,安克的做法,我们普通卖家可能无法直接复制,但其做品牌的战略路径,值得我们参照的。安克走出了上文所说的一个企业价值模型的正常路径:结硬寨,打呆仗,打造好产品,将产品的巨石推向力所能及的最高峰,然后顺着亚马逊、独立站、实体店、京东、天猫、Facebook、YouTube等渠道的斜坡,将巨头滚得越来越远,实现最大化的价值。我们很多卖家不习惯做品牌,他们习惯了为效果(销量)付费,一旦跟销量无关的成本支出,都会感到心痛。实际上,做出品牌,不管大小,都会有一个好处,那就是降低交易成本,使你摆脱不断地为单次流量付费的困局。单次流量付费,现在让你赚到了钱,但依照现在每年新增100多万卖家的趋势,流量成本只会越来越贵。不做品牌,只为单次流量付费,就像喝海水,会越喝越渴。结语:要声明的是,不管是“品牌软骨症”还是“补钙的偏方”,都是亿观先生的设想。许多细节和逻辑未必正确,仅供参考。最后祝中国越来越多品牌走出去,赚更多的美元溢价。










 2727