2023全球电商品类商机洞察丨数据看板

 2909
1、 全球品类市场概况
2、 全球电商平台概况
3、 全球品类市场垂直分析
· 美妆类:多品类零售平台流量占比较大,新兴国家市场增长迅猛
· 时尚服装类:印度成为潜力最大的市场之一
· 消费电子产品类:消费者延迟新产品购买意愿,印度再次成为受关注市场
· 杂货类:流量仅次于时装类,英国渗透率高于美国
· 奢侈品与珠宝类:日本和美国引领市场方向,俄罗斯消费者转移至线上
· 家居园艺类:DIY与家装工具成大热门,亚马逊多国站点受追捧
前言
2022年是动荡的一年,疫情、地域冲突、通货膨胀和经济衰退趋势等影响纷至沓来。2023年,人们的生活成本危机正在不断加深,经济衰退趋势依然存在,全球电子商务行业也面对着诸多考验。
为了研究数字经济发展放缓的深层次原因,本报告通过全球数以百万计的线上消费者购物行为数据,分析出消费者需求的主要驱动力、电商行业的具体规模,以及未来的增长机会。
值得注意的是,即便在经济衰退或经济低迷时期,部分行业的发展步伐依然不曾放缓,反而乘势得以急速增长。
报告中的数据也证实了这一总体趋势,线上消费者对美妆品类的兴趣与日俱增,流量同比增长9%,同时这也非常形象地印证了“口红效应”这一经济现象,即人们放弃了大宗商品消费,转而拥抱廉价的非必要之物。此外,部分行业也不免正在“历劫”,比如房地产行业的衰弱波及了与之相关的消费品类。由于装修和装修房屋的人数越来越少,家居用品与园艺类产品销量下降了7%。
全球经济所面临的不只是疫情带来的震荡,Z世代的消费力、消费习惯与行为都为经济复苏带来新活力。同样值得注意的是,所有行业的线上需求高于疫情前时代水平——机会总是存在的。尽管当前的购买力较低,但消费者仍希望商家能够满足自己的需求,并保持自己现有的生活方式,电商消费以人为先的市场概念也早已深入人心。
如今,零售商需要考虑更多因素,除了当下消费者拥有的超高价格敏感度,消费者的购物体验也应被高度重视。
线上零售环节中,采用先享后付(BNPL)技术的线上零售商越来越受欢迎,也因此提升了自身的流量转化率。在经历衰退期的品类中,这一趋势也得到了印证,因此,商家适应市场环境以满足新的需求至关重要。以家居和园艺品类为例,虽然零售商整体的流量出现下降,但亚马逊DIY工具的线上消费需求却实现了两位数的增长,2022年3月至2023年2月期间的收入同比增长25%。
本报告按国家和行业共同概述了数字经济现状,并勾勒出线上零售商可以加以利用的市场机会:全新的生产线、国家市场,以及支付技术。通过全面深入研究潜在市场背景,挖掘疫情后的全球商机。
一、全球品类市场概况
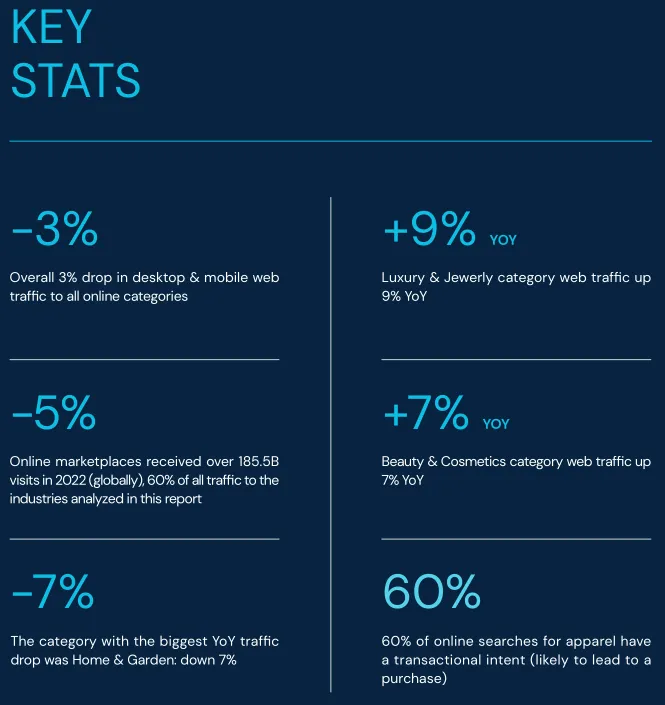
· 2022年品类关键数据解析
- 全品类线上流量下降了3%
- 全球线上平台访问量达1.855千亿人次,60%的流量流向本报告所提及的品类
- 家居用品与园艺类产品的线上流量同比下降了7%
- 奢侈品与珠宝类线上流量同比上涨了9%
- 美妆类产品线上流量同比增长了7%
- 服装类的线上搜索量中,60%的用户存在购买意向
基于不断加剧的通货膨胀、消费者回归实体店购物等情况影响,2022年的全球线上访问量同比下降了5%。排名前20位的线上购物平台流量也出现了下跌趋势,其中,Etsy(同比增长12%)与俄罗斯电商平台Wildberries和Ozon属于例外。得益于西方企业纷纷撤出俄罗斯市场,俄罗斯这两大平台流量得以进一步放大。
此外,疫情期间,由于消费者装修和装修房屋的意愿减弱,家居用品与园艺类产品销量也因此下降了7%。
人们购置新房的需求也出现一定程度的下降。此外,2509名受访者中,40%的受访者表示自己在2022年2月至2023年1月期间购买了职场风服装,准备全面回归线下办公。
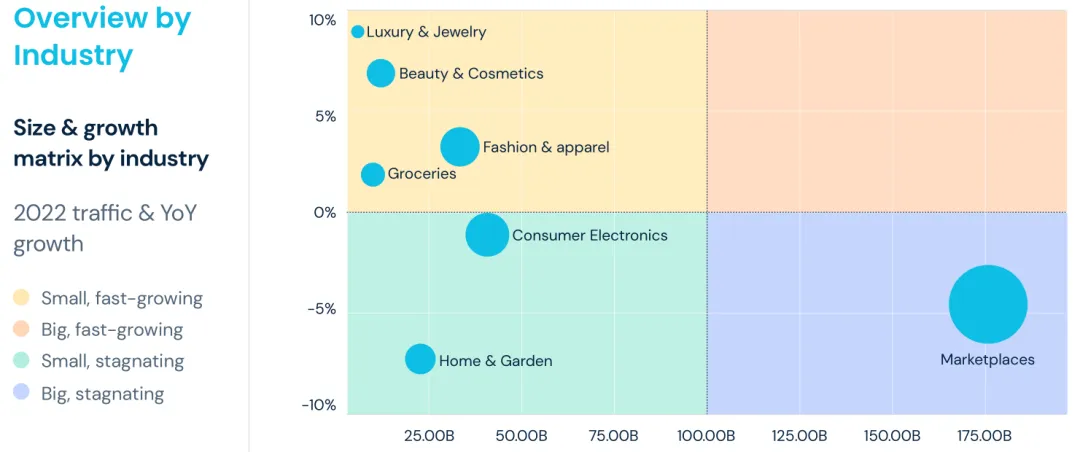
奢侈品和珠宝的全球线上流量增幅最高,同比增长9%。美妆品类线上流量同比增长7%。
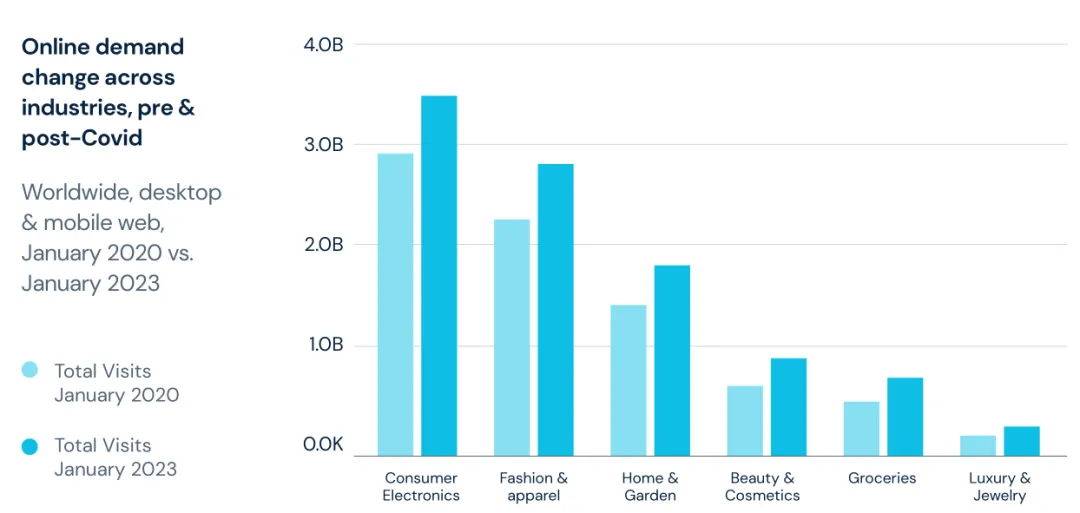
尽管宏观经济因素仍然影响着世界各地的消费者,但所有品类的线上消费需求仍显著高于疫情前水平。
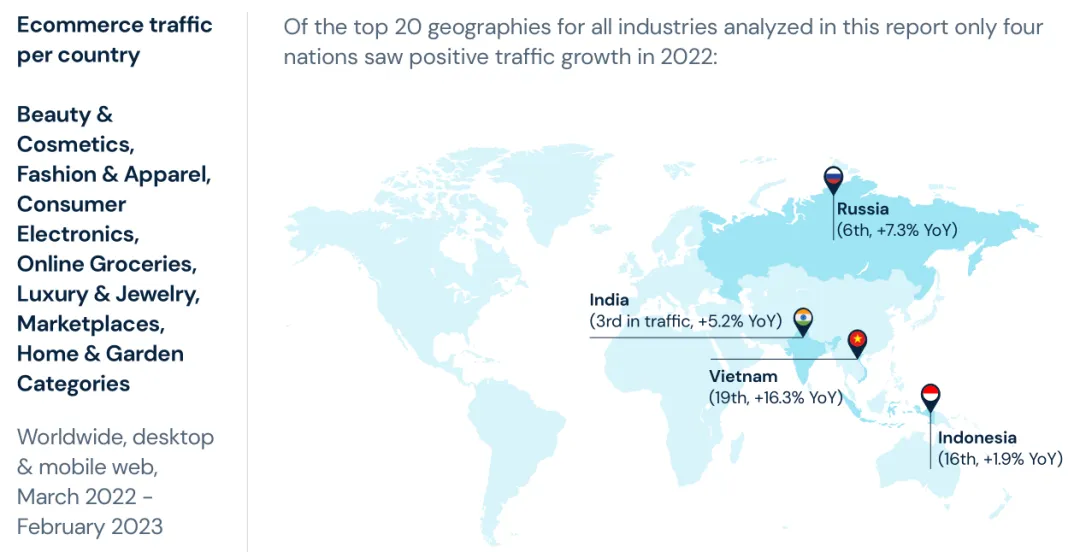
希望在2023年实现增长的品牌和零售商,不妨将目光投向亚洲市场——印度、越南和印度尼西亚等国家的线上消费需求正在不断上涨。
此外,美国2022年的线上流量(936亿次访问量),大约是日本的三倍(314亿次访问量),这也巩固了其在全球电子商务市场的主要地位。
截至2023年1月,高通胀率依然居高不下,波兰高价消费品零售商的线上流量也同步飙升,2022年,该国市场中的消费电子品类线上流量同比增长3.9%,其次是奢侈品和珠宝(同比增长9.7%) 以及时尚和服装(同比增长6.2%)。同时,随着乌克兰难民涌入波兰境内——通常许多难民还是技术性工人——这恰巧为波兰电子商务行业发展助推了一把。
二、全球电商平台概况
全球电商平台的桌面端和移动端流量同比下降5%。在流量规模最大的国家中,只有三个国家出现了正向增长,分别为美国、日本、英国,而德国市场的线上流量正在逐步流失。
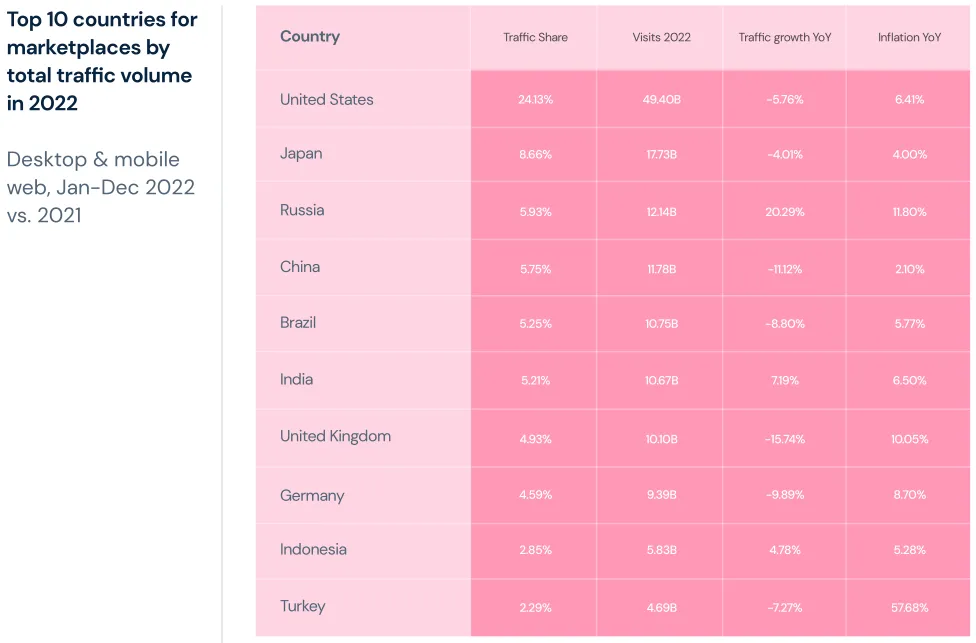
俄罗斯市场凸显了最高的流量增长率,主要是由于西方国家叫停跨境贸易,同时俄罗斯政府大规模开放零售商进口海外产品。2022年3月,俄罗斯政府开始允许零售商绕过制造商进口海外产品,让电子商务企业能够从中立国或友好的第三方国家的中间商采购货物。该国的电商平台的线上访问量也同比增长20%,原因在于俄罗斯消费者对供应链问题的担忧,以及卢布汇率早期的下跌趋势导致了恐慌性抢购潮。
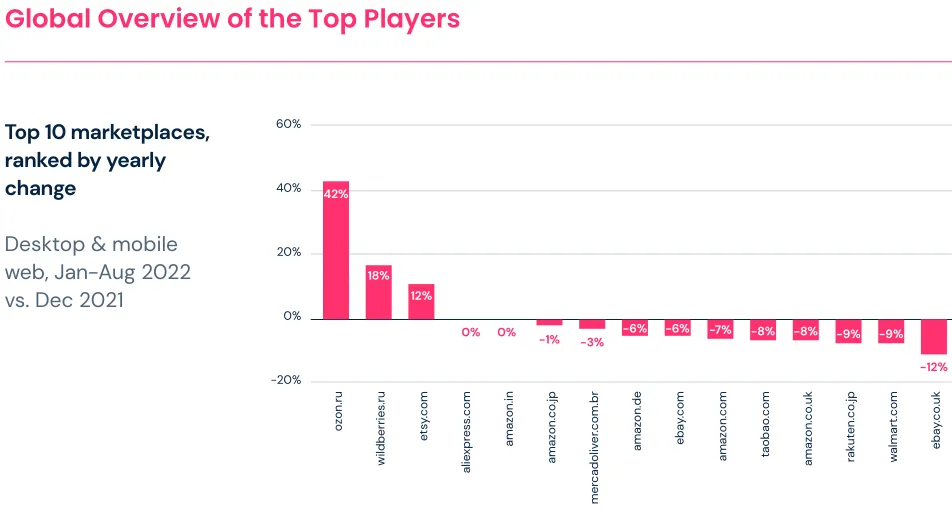
在全球流量较多的前100个线上平台中,2022年只有44个出现了同比增长趋势,随着价格上涨和实体店购物热潮回归,消费者涌向这些线上平台的频率低于2021年,即使在黑色星期五促销活动期间也是如此。2022年的线上访问量为6.73亿次,2021年为7.133亿次。
俄罗斯电商平台Ozon和Wildberries成为2022年电商消费者的“香饽饽”。地域冲突期间,西方平台停止在俄罗斯交易,俄罗斯平台的受欢迎程度自然就增加了。
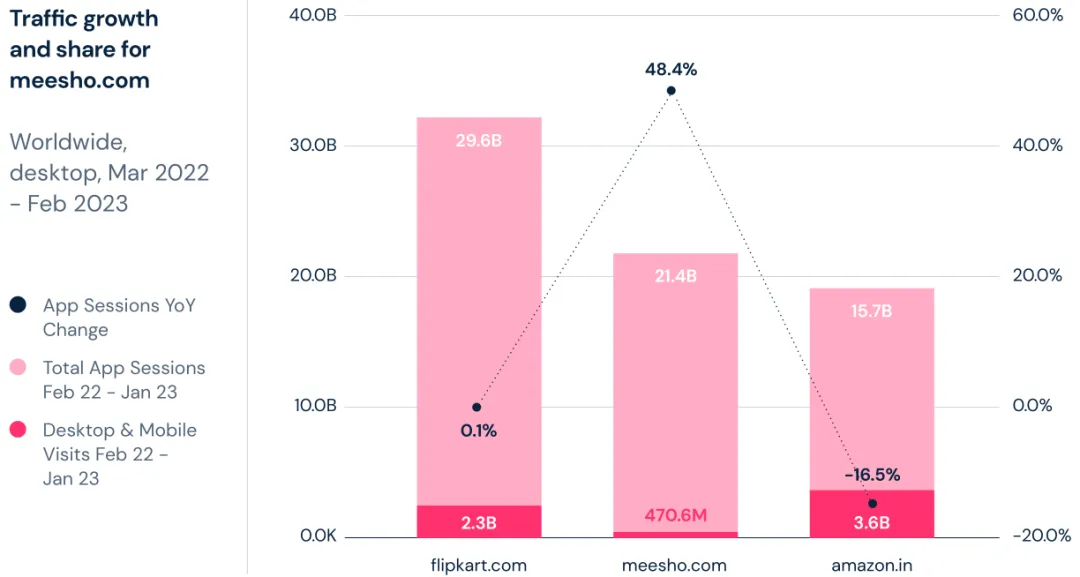
电商平台Meesho在印度市场也掀起了风暴,流量方面一度超过了亚马逊印度站点。与此同时,印度是2022年全球线上流量规模的第六大市场,与2021年相比,印度线上市场流量增长了7%。
2022年2月至2023年1月期间,Meesho的平台流量增长了175%,达到4.706亿人次。但Meesho的移动应用端的表现也令人印象深刻,在短短一年内增长了近50%,在用户应用行为中排名第二,仅次于Flipkart。亚马逊印度在一年内损失了17%的应用使用率,跌至第三位。
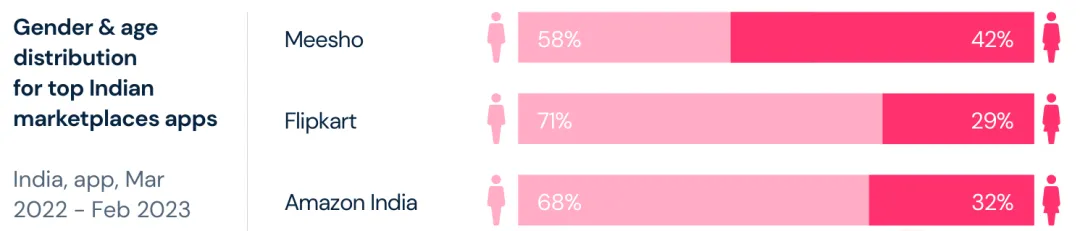
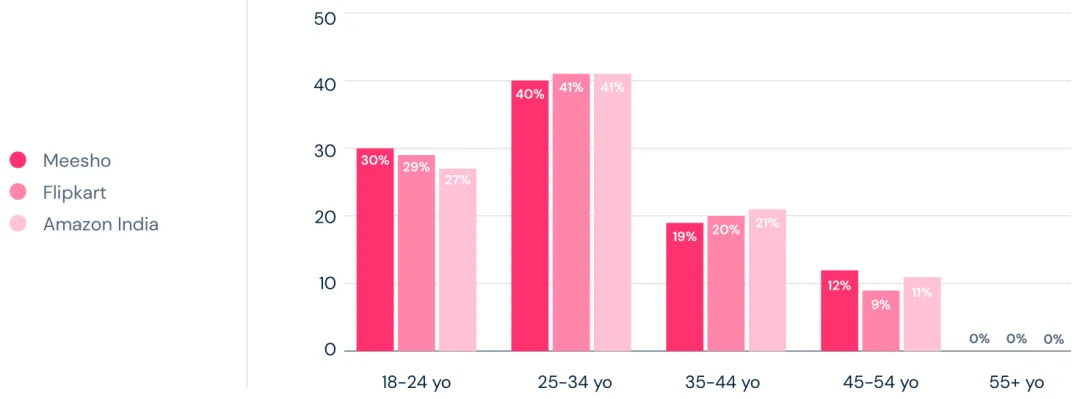
虽然这些平台的大多数应用程序用户都是男性,但Meesho不仅有更多的女性用户(26%),年轻用户的比例也更高,近1/3的应用端用户年龄在25岁以下,这也是推动应用内推广的理想受众。与亚马逊或Flipkat相比,Meesho的消费者往往是社交媒体用户,这对品牌来说是一个潜在机会,可以通过与自媒体博主进行合作打开受众覆盖范围。
三、全球品类市场垂直分析
· 美妆类:多品类零售平台流量占比较大,新兴国家市场增长迅猛
最能体现“口红效应”的品类,莫过于美妆产品本身。经济困难时期,即使是在英国这样的发达国家,生活成本危机、以及地域冲突等因素都让消费者对大额消费望而却步。
总体而言,美容化妆品行业近年来经历了显著增长,尤其是在新兴市场。随着消费者继续保留着疫情期间养成的线上消费习惯,因此美妆零售行业的数字化和全球扩张得以被推动。亚洲已成为美妆市场的“发电站”,中国、印度和泰国等国家在2022的线上流量显著同比增长。此外,部分新兴国家的美妆企业也成为全球发展增速飞快的企业类型之一。有趣的是,尽管DTC趋势依然强盛,但多品牌零售平台仍然是电商市场的主要参与者,仍占据了2/3的美妆类电子商务流量,这一趋势在英国市场尤其显著。
在美妆品类的前10大国家市场中,只有日本和法国的线上消费者访问量有所下降。同时,全球美妆零售行业仍在深化数字化,线上购物已成为流行趋势。
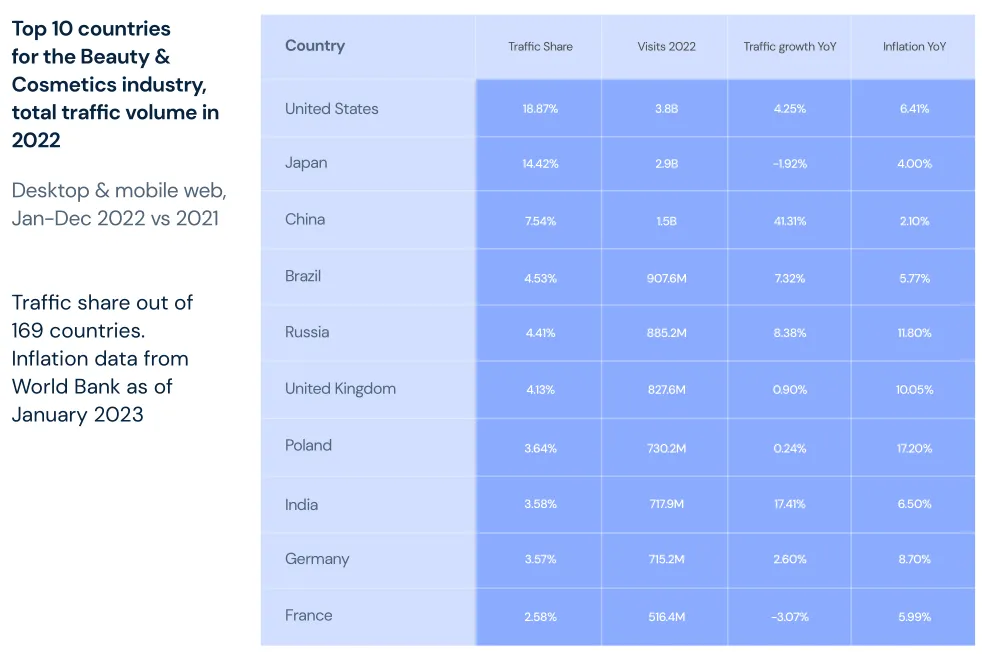
在总流量排名前10大国家市场中,其中有4个是新兴国家,分别为中国、巴西、俄罗斯和印度。
2022年,中国市场的线上美妆销量增长最为强劲,同比增长41%,其次是印度,销量同比增长17%。贝恩咨询公司的报告显示,2022年,中国美妆产品线上与线下销售总额仅缩水6%,其中,线上渠道销售额的强势增长抵消了线下销售额的下降趋势。
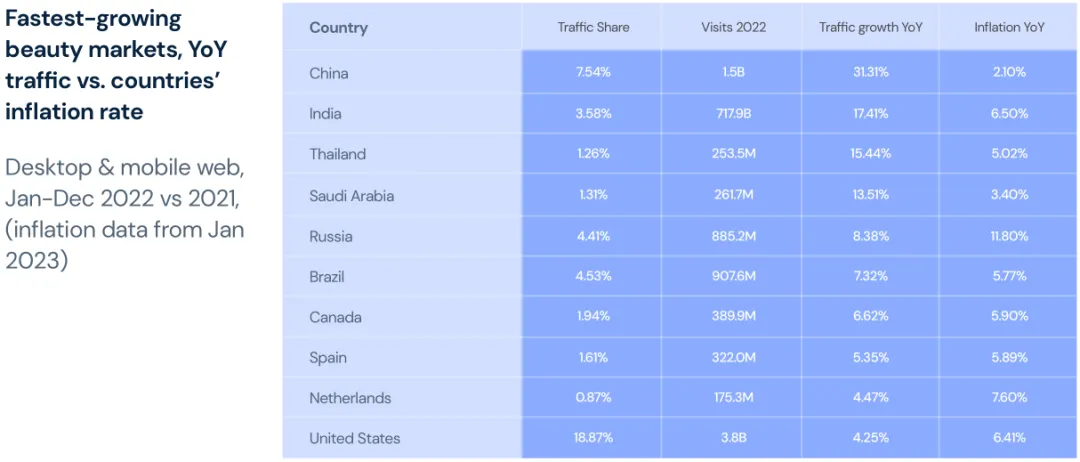
与中国情况一致的是,印度和泰国的流量增长情况也相对突出,两国市场都有巨大的潜力。
就线上流量情况而言,沙特阿拉伯在排名前20名的国家中垫底,但其人口的财富值仍使其成为一个值得探索的国家市场。
与此同时,“口红效应”也显著出现于俄罗斯消费市场。2022年,俄罗斯的美妆品类线上访问量同比增长了8%。
全球增长速度排名TOP 10的美妆类电商企业包括3家俄罗斯零售商(Letu、Goldapple、 Randewoo)、印度零售商Myglamm、总部位于中国香港、业务遍及全球的零售商Stylevana,以及巴西零售商Eurdora。
此外,2022年下半年,美妆类头部线上渠道中,66%的线上流量(超过9万人次的月访问量)流向了线上零售平台,而非DTC网站。当生活成本危机高度影响着消费支出时,英国市场中,流量增长速度最快的美妆品类企业有70%为零售商,例如丝芙兰就给消费者留下了深刻印象,2022年下半年,其英国站点的访问量便达到520万人次。
尽管与其他地区相比,英国的流量增长较慢,但零售商Cultbeauty和the fragrance shop的流量涨势喜人,前者在欧洲市场中的业务“遍地开花”,后者则带动了消费者对香水这一子类目的强劲需求。
同时,美妆品类的全球流量在2023年1月至2月同比增长16.7%,零售网站在2023年1月至2月的独立访问量同比增长了16%,消费者被线上渠道的优惠价格所吸引,零售商加大努力为他们提供量身定制的个性化在线购物体验。
· 时尚服装类:印度成为潜力最大的市场之一
时尚服装类在所有类别中具有最显著的交易搜索意向。与此类别相关的搜索中,60%的搜索具有成交意向,其他品类的成交意向则较难逾越50%这一大关。
随着消费者意愿的提高,时尚服装品类的需求前景向好,2022年该品类总流量比2021年增长了3%。2023年的情况或许更加乐观,2023年1月和2月的数据显示,时尚服装类流量同比增长了12%。
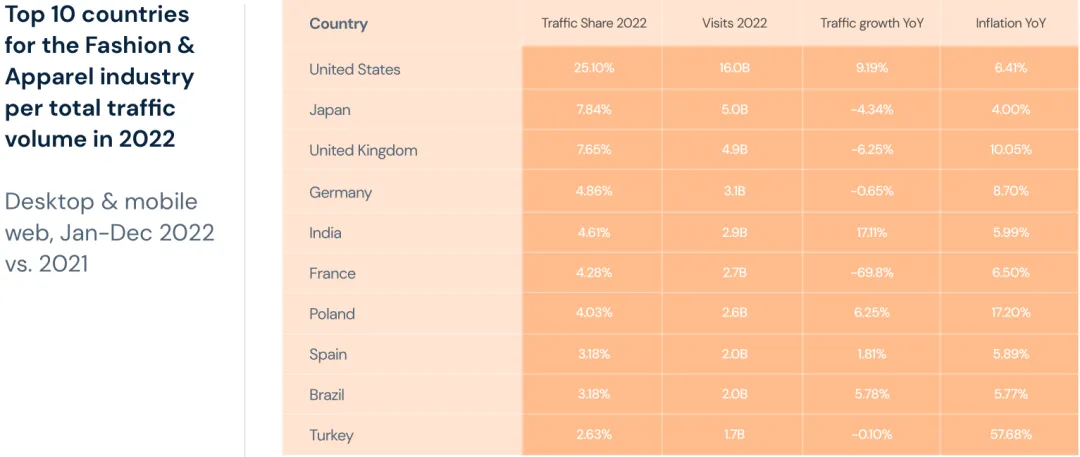
就流量和市场份额而言,美国是时尚服饰的主要消费市场,占该品类线上流量的1/4,2022年的流量同比增长9%。尽管其市场规模巨大,但增长的机会仍然存在。随着欧洲生活成本危机的进一步加剧,预计法国和英国的线上流量在2022年将分别下降7%和6%,同比跌幅最大的则是俄罗斯,总流量下降近15%。尽管日本在该行业的总流量份额中排名第二,但由于消费者坚持养成了储蓄习惯,该行业在2022年的总流量份额同比下降了4%。据悉,日本的家庭储蓄额增长了20%。
时尚服装类在印度市场的增长速度最快,同比增长超过17%。因此,印度成为时尚服装类潜力最大的市场之一。
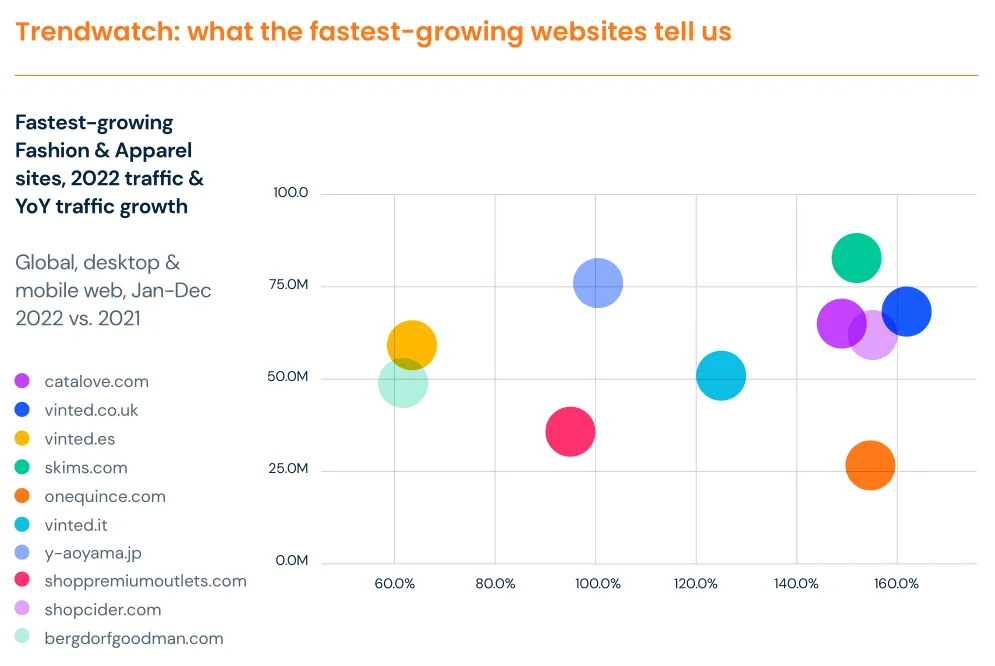
- 环保型DTC品牌
消费者越来越关注他们购买的服装对环境的影响,排名第二的Quince的全球流量同比增长了156%
- 二手零售商
欧洲市场中,购买二手衣服已经成为一种常态,这是消费者减少碳排放和服装预算的简单方法。Vinted的相关站点在前十名中占据了三个位置。与2021年相比,Vinted的Android端应用在全球范围内的使用量增长了26%
- 快时尚与设计师服装
作为SHEIN的新挑战者,Shopcider在2022年的流量实现了155%同比增长,访问量约为6200万次。凭借低廉的价格和免费退货服务,亚洲企业将继续在西方市场掀起风暴。
此外,先享后付服务(BNPL)在Z世代和年轻的千禧一代消费者群体中颇为盛行。本报告调研发现,72%的BNPL用户使用支付方式购买时装,提供这项服务的网站,其流量转化同比增长了5%,而没有提供这项服务的网站流量转化同比增长了0.1%。先享后付已经逐渐变成时尚电商行业的必备品,尤其是在美国市场。
· 消费电子产品类:消费者延迟新产品购买意愿,印度再次成为受关注市场
2022年,消费电子网站的全球流量同比下降了1%,但许多国家都出现了两位数的增长或下降。消费者不愿购买新产品,宁愿延迟消费意愿,或选择维修或租赁设备。事实上,电子设备租赁公司Grover是2022年该行业流量增长最快的网站,在美国增长了354%。
与疫情前的水平相比,消费电子产品线上总流量仍在上升:截至2023年1月的访问量为35亿人次,而2020年1月为29亿人次。
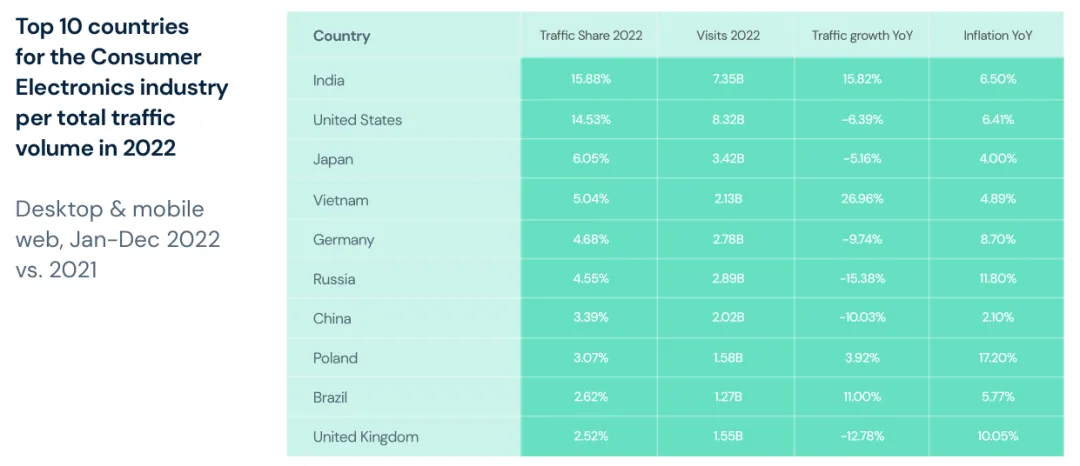
印度在2022年取代美国成为该品类流量份额的赢家,占据了近16%的市场份额。
在通胀高企的地方,需求就会下降——英国最明显,而波兰市场则是一个例外。随着乌克兰难民大量涌入波兰,一定程度上也推动了笔记本电脑或电视机等消费电子产品需求增长。新兴国家的电子商务前景潜力巨大,尤其是印度,该国对科技尤为精通,消费电子网站的总流量同比增长近16%。
与此同时,尽管美国消费电子零售商的流量下降了6.4%,但亚马逊数据显示,2022年这一群体的产品销售量同比增长5.8%,而产品浏览量下降了17%。电商平台仍是消费电子产品的主要销售渠道。此外,配备BNPL服务的消费电子类零售商,其桌面端流量转化率仅下降了1%,而没有BNPL服务的零售商的流量转化率则同比下降超过17%。
26.7%的消费电子产品消费者会使用BNPL服务,若零售商不能提供该付款选择,这意味着该类别的额外潜在需求将出现下降。
· 杂货类:流量仅次于时装类,英国渗透率高于美国
疫情期间,线上杂货类产品实打实地火爆了一把。2022年,随着疫情逐渐缓和,杂货类的线上流量也持续保持增长,同比增长2%。不出所料,访问人群主要来自工业化国家。
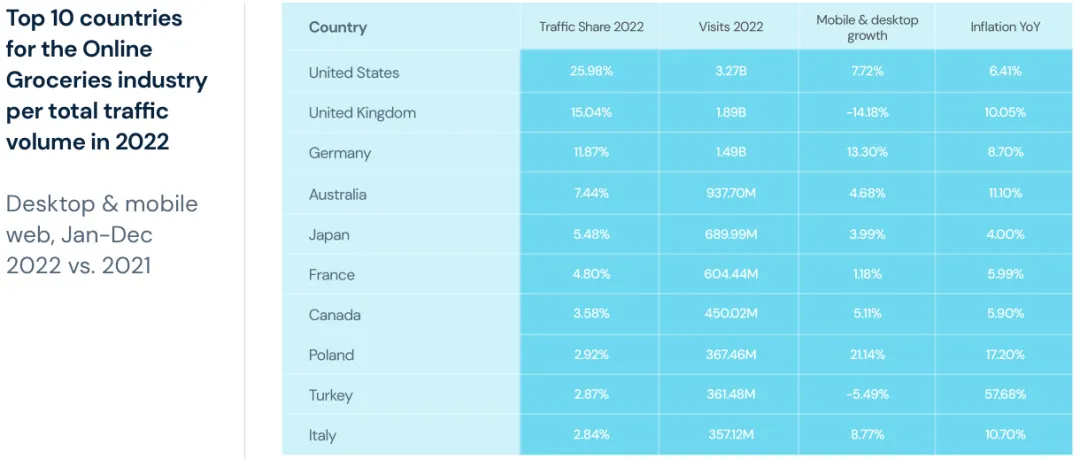
作为杂货类的主要线上市场,美国流量占比份额和采购量上都占据了第一位。随着网上购物成为常态,美国的杂货类线上流量在2022年增长了8%。
除英国和土耳其外,所有排名前10位的国家在这一类别中都实现了同比增长。尽管英国线上杂货类流量同比下降了14%,但该类别在英国仍然很受欢迎。事实上,美国的流量仅仅是英国的1.9倍,而美国的人口是英国的4.9倍。英国的地理面积较小,交通运输距离较短,也能更好地覆盖消费受众。
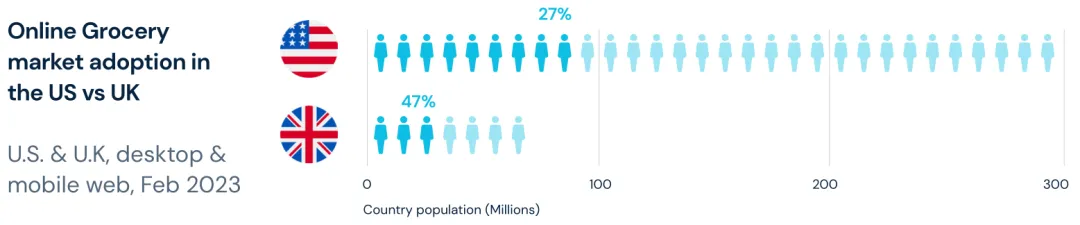
2023年2月,比较英美两国的线上杂货类渗透比例,英国的渗透率(47%)高于美国(27%)。
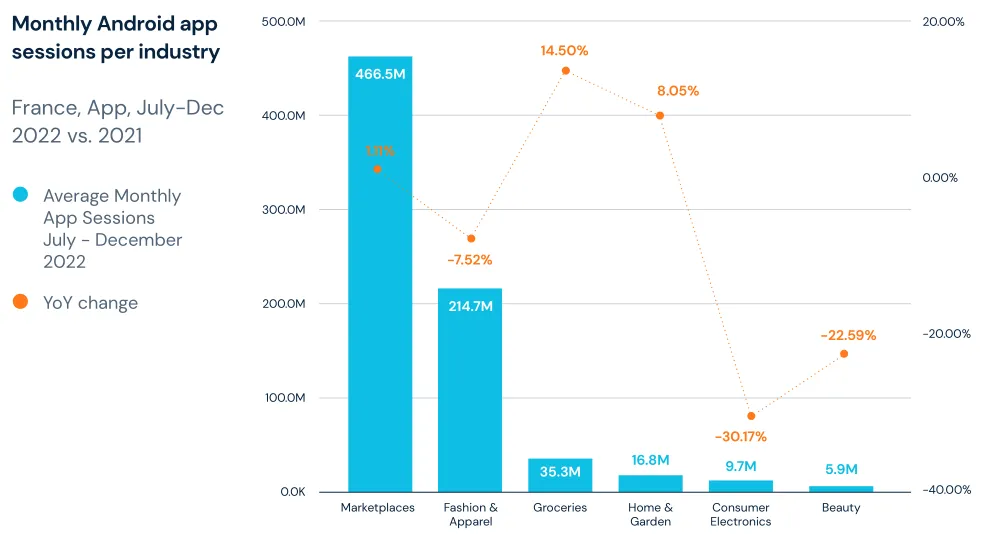
法国是知名的美食之乡,2022年下半年该国的线上杂货类的应用内访问量同比增长近15%,也是本报告分析的品类中增长最快的之一。
相比之下,美容零售商应用程序的访问量下降了23%,电子产品类下降了30%,时尚服装类下降了8%,家居和园艺零售商的流量只增长了8%。
杂货类在应用程序流量规模上远远落后于时尚服装类,应用程序内访问量分别为2.147亿次、3540万次,但领先于其他品类,如美妆类,2022年下半年应用程序内访问量仅为590万次。
· 奢侈品与珠宝类:日本和美国引领市场方向,俄罗斯消费者转移至线上
在快速发展的电子商务行业中,奢侈品和珠宝成为2022年增长最快的线上品类之一。这一令人瞩目的增长可以归因于两个关键因素:一是经济不平等不断扩大,导致上层阶级日益富裕;二是消费者在削减其他开支的同时倾向于购买可负担得起的奢侈品。
有趣的是,该品类的增长模式与消费电子类相似,西欧国家奢侈品和珠宝店的线上访问量随着通胀的加剧而下降。日本和美国引领着市场增长方向,印度市场则紧随其后。而英国、法国和德国等七国集团国家(G7),如由于具有挑战性的宏观经济状况,因此线上访问次数减少。
和化妆品一样,奢侈品和珠宝也突出了“口红效应”的影响。
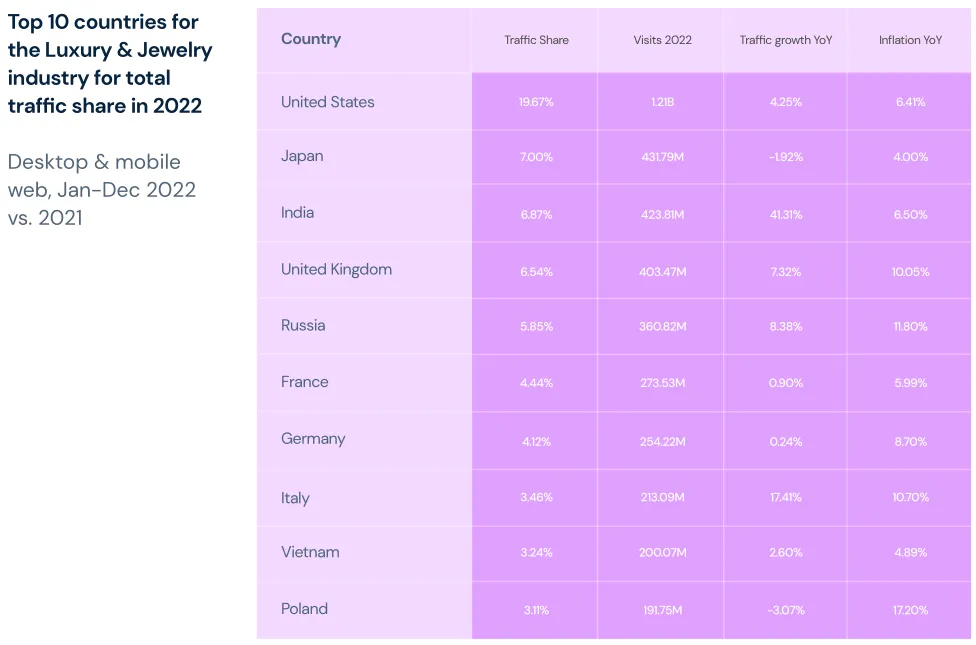
日本是珠宝和奢侈品的第二大线上消费市场,仅次于美国。这两个国家在2022年的总访问量都出现了稳步增长。印度上层阶级也推动了行业流量同比增长16%。
与此同时,七国集团国家的其他国家的奢侈品和珠宝业受到宏观经济环境的影响更大,如英国(-2%)、法国(-7%)和德国(-2%)等国家。与此同时,波兰高通胀仍在,截至2023年1月的通胀率约为17.2%,奢侈品和珠宝类获得近10%的线上流量增长。2022年,波兰的工资增长11.3%,波兰的通货膨胀与工资增长之间的差距低于其他欧洲地区。因此,平均物价上涨对消费者支出的影响要比英国等要小。
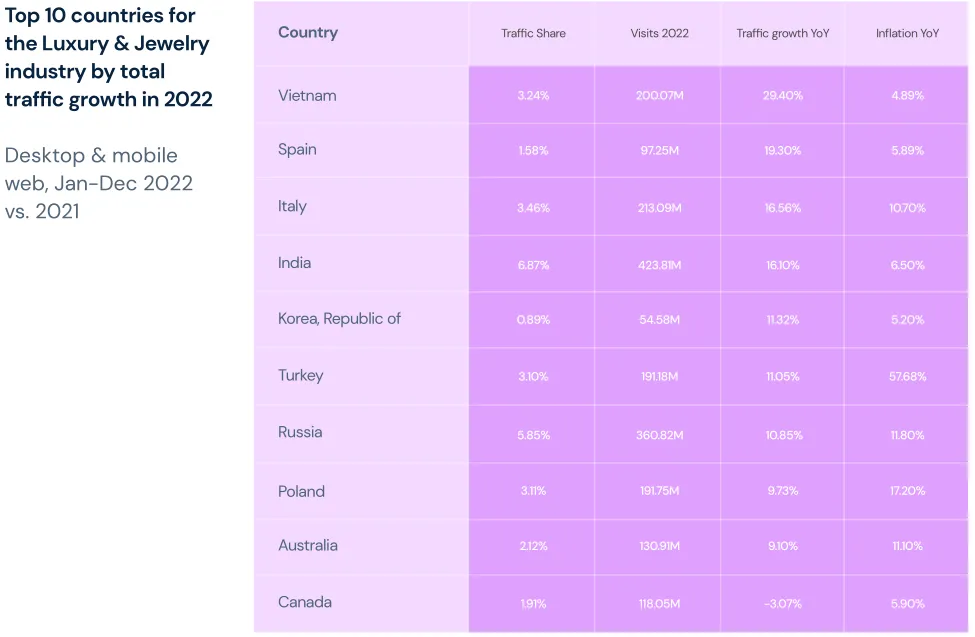
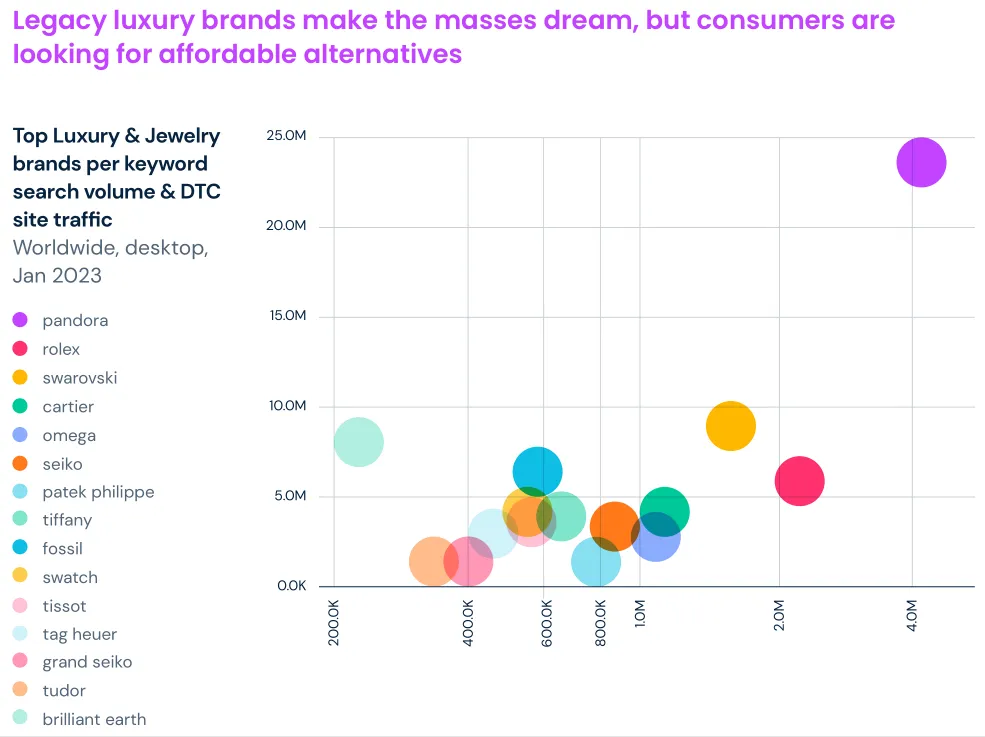
鉴于韩国没有像其他发达国家那样与通货膨胀作斗争,2022年韩国奢侈品和珠宝网站的流量保持稳定。虽然大部分流量是由多品牌奢侈品零售商Gugus韩国站点获得的,2022年流量份额为25.8%,但韩国消费者对高端、传统品牌也表现出了兴趣,Tiffany韩国站点获得了近4%的流量份额,而宝格丽的流量份额为2.9%,卡地亚的份额则为2.7%
俄罗斯奢侈品和珠宝网站的访问量同比增长了11%,排名靠前的域名是平价珠宝零售商,因为该国主要开采黄金和金属,因此成本低于其他地方。
同时,由于西方零售商退出俄罗斯市场,珠宝店的客户开始更频繁地光顾线上渠道。因此,线上销售量的增长超过了实体店销售额的下降,因此该品类的整体收入仅同比下降1.3%,在高通胀的背景之下,这一降幅低于预期值。
· 家居园艺类:DIY与家装工具成大热门,亚马逊多国站点受追捧
通货膨胀和2022年的生活成本危机也对家庭和花园行业的线上流量造成了影响,全球范围内,该类别在大多数平台的线上访问量都有所下降。
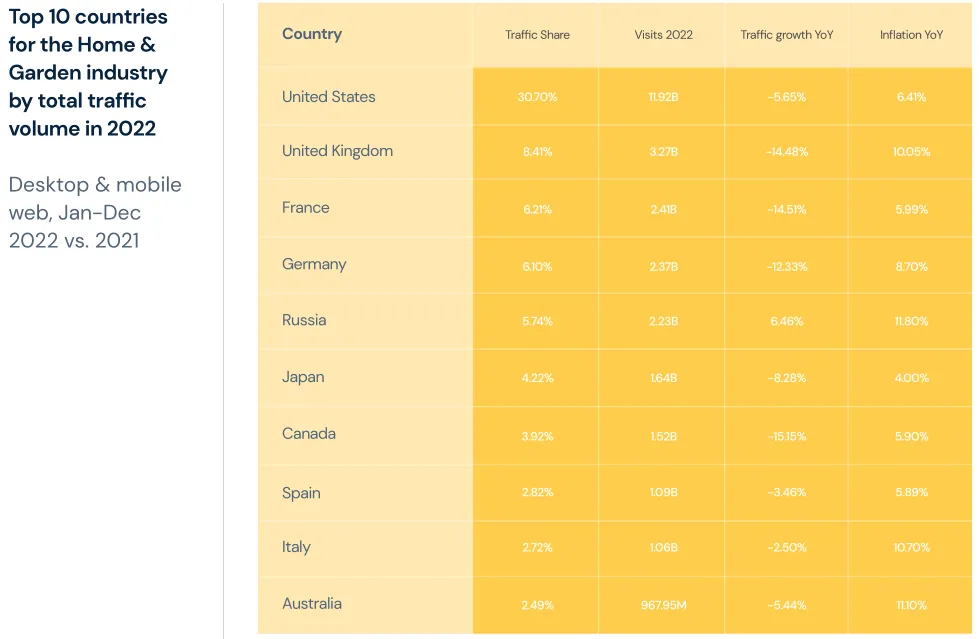
2022年,家居与园艺类的4个主要线上市场在于美国、英国、法国和德国,这些国家市场的流量均出现同比下降。
然而,这一下降趋势需要与2021年销售额的净增长,以及比其他类别更长的产品生命周期相平衡。2022年的需求下降也侧面表明,市场需求将重新调整到正常水平。
尽管与其他国家相比,美国的通货膨胀率较低,但该国的该品类线上访问量同比下降了5.7%。消费者也更优先购买服装等其他品类的产品。
家居与园艺类中,增长最快的流量为Boels,该公司是一家全球性的工具租赁公司,为专业人士和消费者提供服务,其中,消费者更愿意自己进行房屋装修,以节省相关开支。
家居和园艺类的工具和DIY子类目产品中,亚马逊属于头部零售电商平台,甚至领先于其他全渠道品牌:
- 工具类和家装类产品是亚马逊美国站点第五大主要收入品类,2022年2月至2023年1月,该品类收入同比增长超过25%,达到284亿美元。
- 根据Statista的数据显示,DIY产品与工具类产品在亚马逊英国站点的收入排名第七,同期收入同比增长4%,达到至12亿英镑,而其全渠道竞争对手Screwfix的收入约为23亿英镑。
- DIY和工具类作为亚马逊法国站点的第四大主要类别,同期收入同比增长8%,达到16亿欧元,而其全渠道竞争对手Castorama的营收仅为270万欧元