壹鑫财税 | 美国海关IOR监管升级:进口商门槛提高,你的货物还能顺利入境吗?
 129
如果你是一家依赖美国市场的跨境电商企业,或者通过美国公司、香港公司、新加坡公司等主体安排美国进口业务,那么接下来这项政策,值得认真关注。
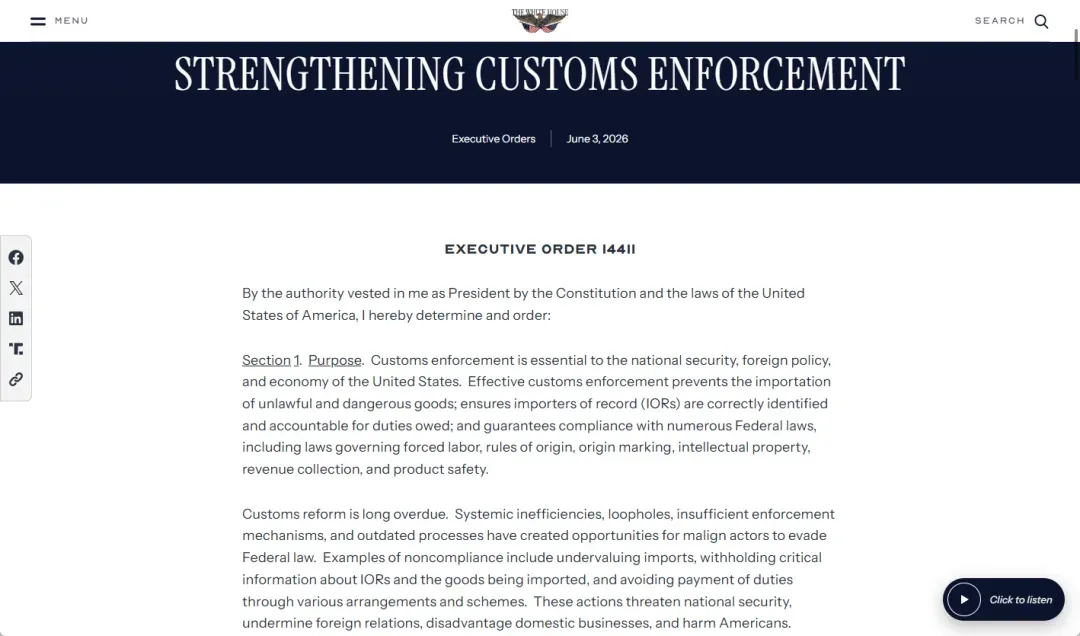
2026年6月3日,美国白宫签署《强化海关执法》行政命令(Executive Order 14411)。这份文件将监管重点进一步延伸至进口商身份、财务保障、供应链信息及历史合规记录,尤其对外国进口商(Importer of Record,简称 IOR)提出了更严格的要求。
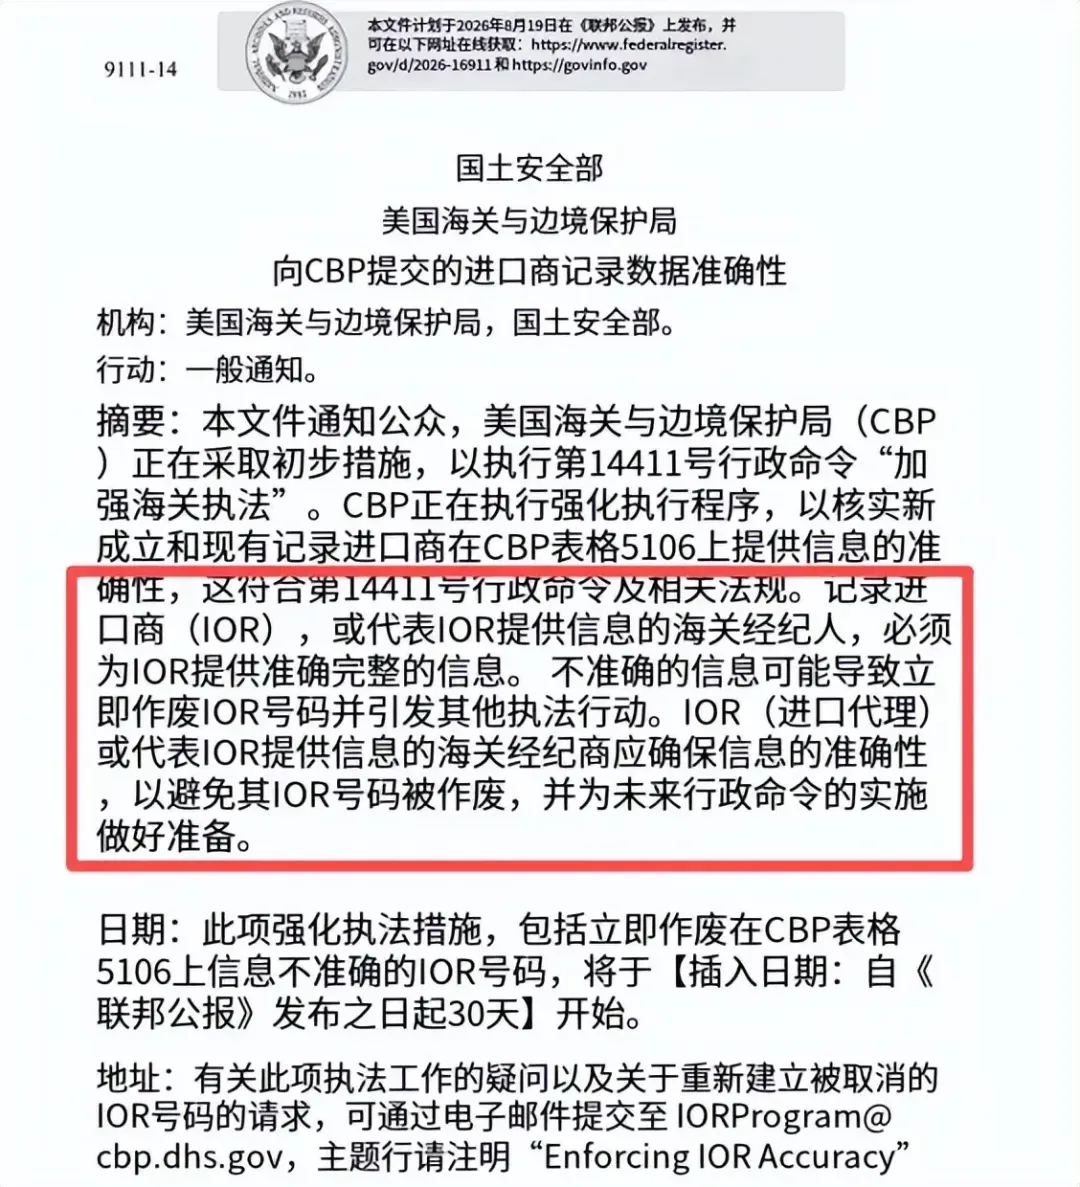
值得注意的是,2026年9月18日起,美国海关与边境保护局(CBP)已经开始强化核查 IOR 身份资料。若 CBP 认定进口商提交的 CBP Form 5106 信息不完整或不准确,可以直接作废相关 IOR 编号。
这意味着,跨境卖家需要关注的,不再只是关税成本和清关速度,还包括进口主体是否真实、申报资料是否准确,以及现有进口架构能否适应后续监管要求。
美国IOR新规重点管什么?外国进口商面临哪些变化?
这份行政命令的核心逻辑很明确:美国海关不仅要知道货物是什么,还要核实谁在进口、谁承担责任,以及出现违规时能否追溯和追责。
首先,IOR的资质和财务保障要求将进一步提高。行政命令要求有关部门修订进口商资格规则,包括提高最低保证金要求、要求进口商维持一定水平的美国境内有形资产或保证金,并进一步收集预计进口量、成立年份、股权结构、最终受益所有人、关联企业及境内资产等资料。
其次,外国IOR的进口申报条件将受到更严格限制。行政命令要求后续规则禁止外国 IOR 使用非正式进口申报渠道,并对其正式进口申报提出额外条件,包括限制仅依靠连续保证金满足担保要求,以及要求符合条件的外国 IOR 取得 CTPAT 验证,或委托经过 CTPAT 验证且持牌的报关行申报。
此外,海关还将建立进口商“良好信誉”机制,根据进口商及关联方的合规历史、海关欠款、执法记录和审计结果进行管理,并加强商品原产地、申报货值、制造商信息和供应链资料的核查。
行政命令也要求有关部门推进更严格的处罚和违规货物处置措施,包括设置不低于已评定罚款金额50%的最低处罚标准(特殊情况除外),以及取消重复违规者的处罚减免。
需要说明的是,上述保证金、外国 IOR 申报条件及处罚标准等改革,需要结合后续实施规则判断具体适用时间和范围,并非所有措施都在行政命令签署当天自动生效。但监管方向已经十分明确:进口主体的信息真实性与持续合规,将变得越来越重要。
哪些跨境企业最需要警惕?
第一类:长期使用境外公司作为IOR的卖家。
部分企业通过香港公司、新加坡公司或其他境外主体安排美国进口业务,却没有认真评估该主体属于哪一类 IOR。
要注意,美国公司注册了,并不意味着一定符合这份行政命令所定义的美国 IOR 标准。行政命令还涉及企业是否位于美国、是否有实际经营场所、美国境内资产及控制权等条件,具体标准仍需结合后续指引判断。
如果企业被认定为外国 IOR,就需要进一步核实正式进口申报、保证金和报关行资格等要求是否适用。过去长期使用的进口方式,不应被默认视为未来仍然适用。
第二类:依赖低价值非正式进口或低报货值的卖家。
对于习惯使用低价值商品非正式申报渠道的企业,这次变化尤其值得关注。行政命令明确要求限制外国 IOR 使用非正式进口申报;与此同时,低报货值、错误申报原产地和非法转运也被列为重点执法方向。
如果企业为了降低成本而故意低报货值、拆分订单以规避适用的申报要求,未来可能面临更严格的审查、补缴相关税费、处罚及清关延误风险。重复违规者也可能面临更严厉的处罚减免限制。
第三类:IOR资料长期由第三方代办,却没有核实信息真实性的企业。
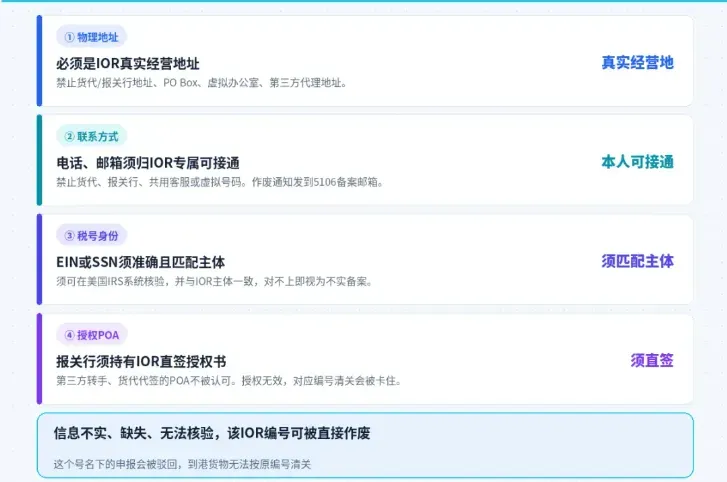
这已经不是未来风险,而是需要立即处理的问题。CBP明确要求,Form 5106 中的企业名称、税务识别号码、实际地址、邮箱和电话号码等信息必须准确完整,并直接属于 IOR。实际地址不能简单以注册代理、报关行、货运代理、邮政信箱或商业服务中心地址替代;报关行代为提交资料时,还必须与 IOR 直接签署有效授权书(POA)。
自2026年9月18日起,资料不准确或不完整的 IOR 编号可能被直接作废,失效编号不能继续用于进口申报。
对卖家来说,这可能影响后续货物申报和清关安排,并带来额外的仓储、滞港及协调成本。企业不能只确认“代理说已经办好了”,还应核实申报系统里的资料究竟是什么。
美国进口市场会发生什么变化?
这次改革带来的影响,不只是个别企业补充材料那么简单。
一方面,进口商需要更完整的身份、资产和业务资料,部分企业还可能面临保证金安排、正式申报及第三方服务费用方面的调整。过去主要依靠低成本注册主体、通用地址和外包代办完成进口的模式,可能需要重新评估。
另一方面,报关行和进口服务商的尽职调查责任也将受到更多关注。报关行如果反复代理不合规客户、未充分履行尽职调查义务,或未及时配合海关提供资料,可能面临处罚。这意味着企业选择合作方时,不能只比较报价,还要了解对方是否具备相应资质、是否重视资料核验,以及双方的责任边界是否清晰。
与此同时,原产地、商品描述、制造商信息和出口文件的重要性进一步上升。采购合同、商业发票、运输资料与进口申报之间能否相互印证,将直接影响企业应对核查的效率。
不过,这不代表所有外国 IOR 都会被禁止进口,也不意味着所有企业都必须立即成立美国公司。企业需要根据自身主体类型、业务模式、货物类别和后续正式规则,评估更适合自己的进口安排。
面对监管变化,企业最重要的不是盲目更换架构,而是先把现有业务中的问题找出来。
第一,核查IOR基础资料。 对照 CBP Form 5106,检查企业名称、识别号码、实际地址、邮箱、电话及其他已提交资料,确保真实、准确并及时更新。
第二,梳理进口主体与经营主体的关系。 如果业务涉及境内公司、美国公司、香港公司或第三方进口服务商,应明确谁是 IOR、谁负责销售、谁承担进口申报责任,并核实相关授权是否完整。
第三,重新评估进口申报及保证金安排。 与美国报关行核实现有申报方式是否适用,关注外国 IOR 的后续规则、保证金要求及 CTPAT 相关条件。不要把过去的申报经验直接当成未来的合规依据。
第四,建立完整的进口资料档案。 归集采购合同、商业发票、商品及制造商信息、原产地资料、运输文件、出口申报材料、进口记录和相关付款凭证,确保业务链条可追溯,出现核查时能够及时解释。
美国 IOR 监管升级,真正考验的是企业能否持续、真实地满足进口合规要求。对于跨境卖家而言,提前核对主体、资料和申报模式,比货物出现问题后再临时补救更有价值。
如果企业正在调整美国市场的进口架构,或不确定现有 IOR 资料是否存在合规缺口,可以先从基础信息和业务链条入手,逐项排查,再结合适用规则制定调整方案。
壹鑫财税持续关注跨境企业的海外主体维护、国际税务及跨境经营合规问题。对于同时涉及境内外公司、多个经营主体和复杂业务链条的企业,除了关注税务处理,也需要把主体关系、业务资料与资金记录放在一起梳理。
我们深知每一个IOR编号背后,都是企业真实的货物、资金和风险。如果你对IOR架构调整、CTPAT申请、新规应对策略有任何疑问,欢迎与我们交流。



- 合作伙伴
- 品牌主页立即联系

.png?imageMogr2/thumbnail/300x>/format/webp/quality/80)