净利暴跌六成,傲基半年只赚了4000万
 707
在跨境电商行业从粗放生长走向精耕细作的十年叙事中,傲基是一个绕不开的样本。它曾是草莽时代风光无限的华南城四少之一,也曾一夜跌入上百家店铺被封的低谷,随后果断砍削业务,断臂求生,用三年时间完成从巨亏5亿到年赚5亿的翻身。
然而行业环境瞬息万变,在关税、物流、成本等连环冲击下,新的困局再度摆在了傲基面前。
忙活半年,傲基交出了一份颇为五味杂陈的成绩单。
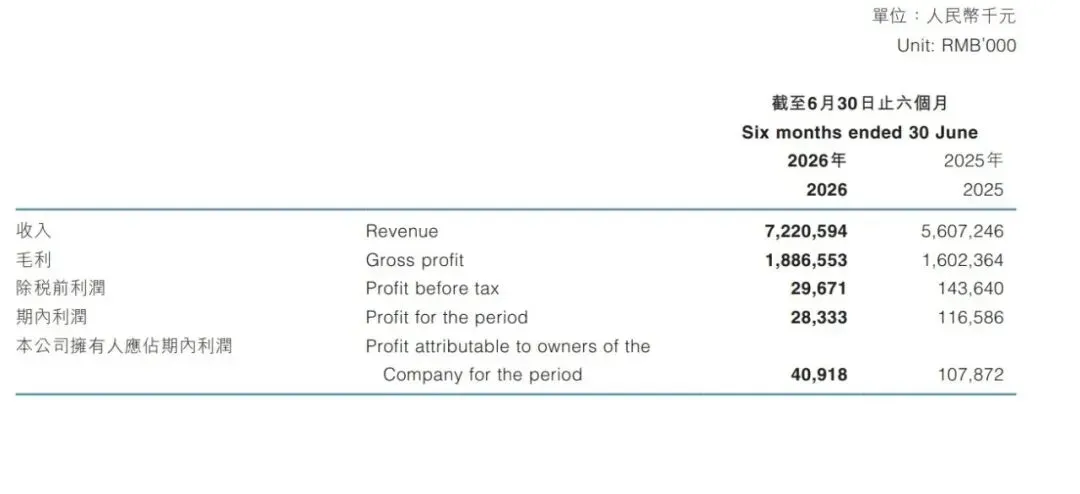
根据最新披露财报,傲基2026上半年实现营收72.21亿元,同比增长28.77%。然而营收规模稳健扩大的同时,盈利能力却让人大跌眼镜:归母净利润仅有4091.8万元,较上一年同期暴跌了62.07%。
从收入结构来看,傲基的增长动力主要来自两条主线:商品销售实现收入47.99亿元,同比增长约22.4%,占总收入的66.5%;物流解决方案实现收入24.21亿元,同比增长43.7%,占总收入的33.5%。
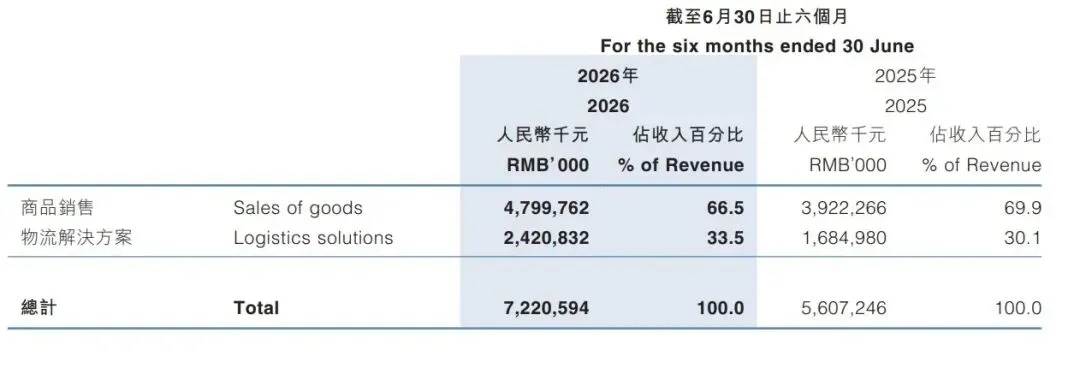
得益于欧洲市场的爆发式增长以及新兴平台的快速放量,傲基的业务规模迎来显著扩展,其中物流解决方案更稳居增速最快的业务板块。
然而尽管蛋糕越做越大,最为核心的盈利能力却开起了倒车。财报显示,傲基毛利率从上年同期的28.6%下降至26.1%,同比收窄了2.5个百分点。
一家半年进账超70亿营收的公司,却只赚了不到4100万,问题到底出在哪?
首当其冲的便是自配送业务——物流高增长的暗面。该业务自2025年下半年拓展以来,截至2026上半年仍未走出亏损困局,而核心症结便在于单量不足与订单密度偏低,陷入仓库需求跟不上高企的固定成本的窘境。
财报显示,傲基物流毛利率从去年同期的10.2%下降至上半年的7.6%。尽管物流业务飞速成长为傲基的增长引擎,但业务体量不足难以支撑模式的可持续运作,也深深埋下了亏损隐患。
其次便是自有工厂产能利用不足所造成的连带反应。近年来,傲基在供应链上游进行了产能布局,但现阶段自有工厂尚处爬坡期,已有订单实现的销售收入无法覆盖工厂运作的固定费用和其他经营开支。
这也意味着,傲基在制造环节的固定成本摊销压力较大,产能利用率的提升速度落后于预期,进一步推高短期业务压力。
最后则是汇兑损失——一个被低估的利润杀手。根据财报信息,报告期内受外汇汇率波动影响,傲基产生了大额汇兑损失,其中核心北美市场的汇率波动直接冲击利润表底部。
三重压力挤压之下,傲基深深陷入了增收不增利的规模陷阱。
傲基之所以陷入越扩越亏的规模陷阱,除了自身业务模式埋下的隐患外,也有很重要的一部分原因在于,它本身做的便是一门很“重”的生意。
家具家居类产品体积大、物流成本高、链路周转慢,再加上2025年以来美国加征关税以及小额免税通道的关闭,大件家居出海正面临物流、关税、渠道的多重掣肘。
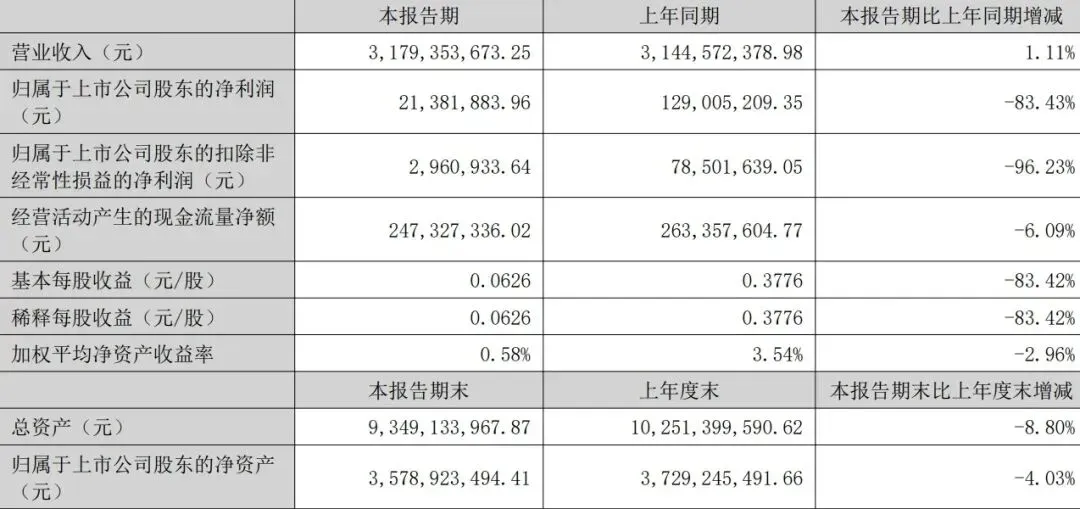
从大盘来看,傲基不是唯一一个陷入增收不增利迷局的家居出海大卖。比如乐歌股份,其上半年实现营收31.79亿元,同比微增1.11%;但归母净利润仅有2138万元,同比暴跌83.43%。
相比之下,致欧的情况则要好很多。财报显示,报告期内致欧实现营收48.26亿元,同比增长19.32%;归母净利润2.46亿元,同比增长29.16%。
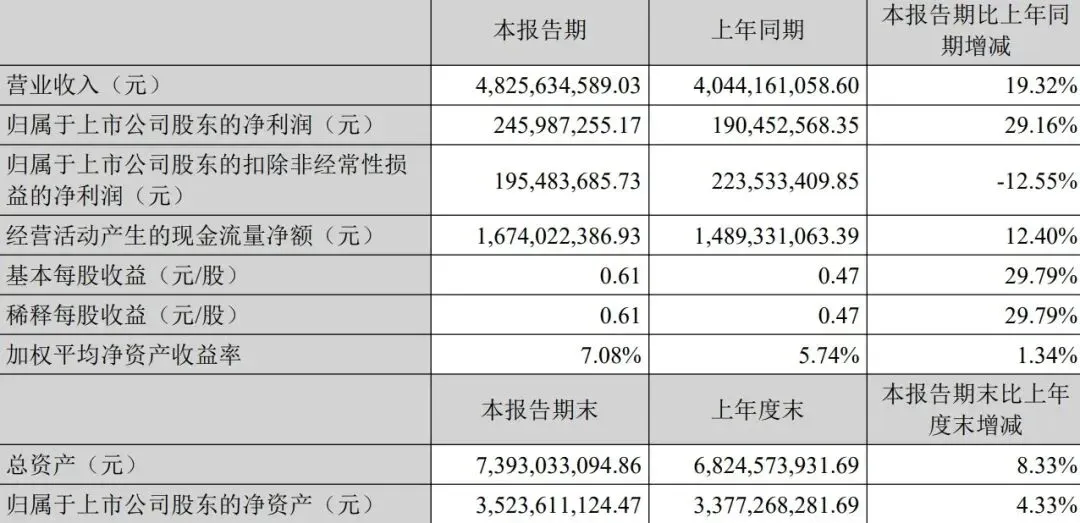
可以看到,傲基的营收是致欧的1.5倍,但净利润却不足它的六分之一。从净利率维度来看,致欧分别是傲基和乐歌的13倍、7.6倍。
为什么盈利能力会出现分化呢?
当前,大件家居出海面临的核心困境可以概括为三个层面:物流成本高企、关税壁垒高筑、以及渠道变迁加速。在此境况下,三家企业的解题思路却各不相同。
比如面对最为关键物流痛点,傲基和乐歌都选择用重资产解决“重问题”的思路,但具体路径却不尽相同。傲基自建物流品牌西邮智仓,试图用物流能力反哺电商业务,但订单密度却“喂不饱”庞大仓储体系;乐歌重投公共海外仓,不仅服务自身,更服务同行,容错率也更高。
但致欧则选择了另一条路。比起大规模建仓重资产投入,致欧的模式要更轻盈一些:自营仓+合作第三方仓,在提升物流履约能力的同时减缓现金流压力,这种轻量化路线也使得致欧得以展现出更强的灵活性和韧劲。
整体来看,同样是做大件家居出海生意,但三家企业的生意逻辑不同,在复杂外贸环境下的抗风险能力和增长韧性也就展现出差异。
傲基商品+物流双轮驱动,试图用规模效应换增长;乐歌同样是自有品牌与物流业务相互协同,既卖产品又卖服务;致欧则选择深挖品牌护城河,用供应链效率换取盈利的稳定性。
纵观以傲基为代表的大卖门的上半年成绩单,某种程度上也是行业的影射。
近两年来,在关税风暴的助推下,跨境电商行业的游戏规则迎来了加速重构。过往拼流量、拼价格、拼扩张速度的粗放模式逐渐瓦解,转向品牌、渠道、供应链等维度全方位较量。
当潮水退去,如何在规模与盈利、速度与效率之间找到平衡点,是很多跨境卖家亟待解决的难题。