




出境投资主体如何选择:子公司、分公司,还是办事处?
 289
很多企业第一次走出国门开展业务,最先纠结的都是同一个问题:海外落地,到底设子公司、分公司,还是办事处?
名字只差几个字,三者的法律身份、纳税责任、业务权限却天差地别。选错架构,轻则业务处处受限,重则国内母公司直接背上巨额连带债务。
今天我们把三类主体的底层逻辑、适用场景和实操避坑点一次性讲透。
一句话先理清底层逻辑:
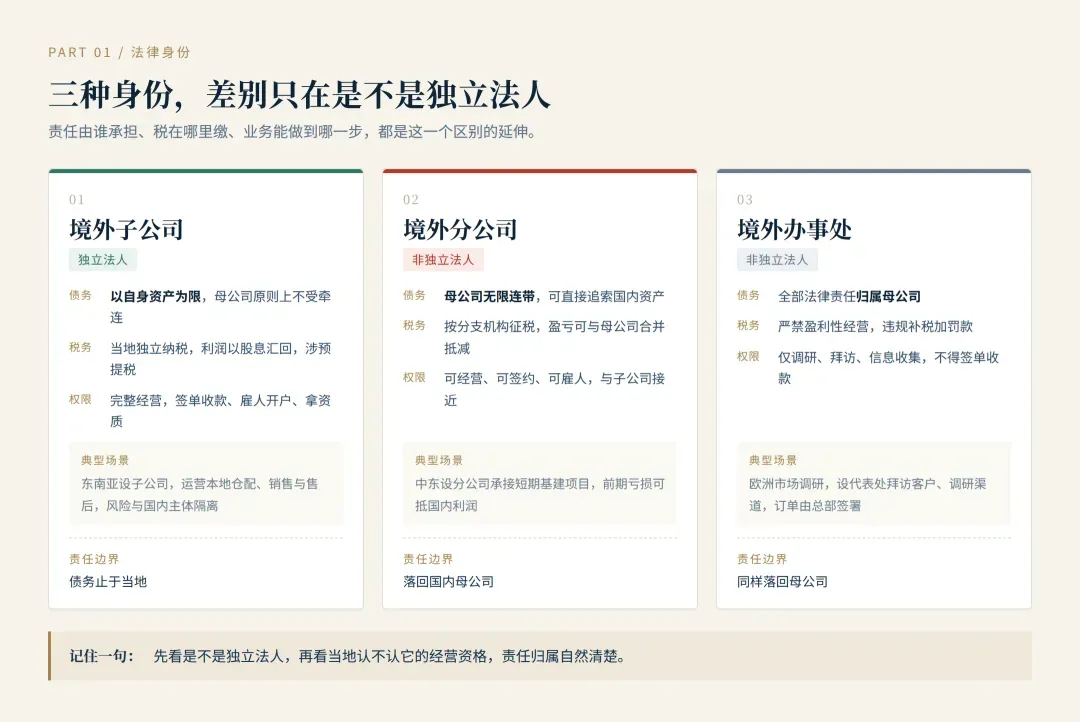
境外子公司:独立的"海外新法人",母公司是股东,自身担责、独立报税。
境外分公司:母公司的"海外外派分支",非独立法人,本质仍属母公司。
境外办事处(代表处):海外"联络窗口",大多不能直接经营、签合同、收款。
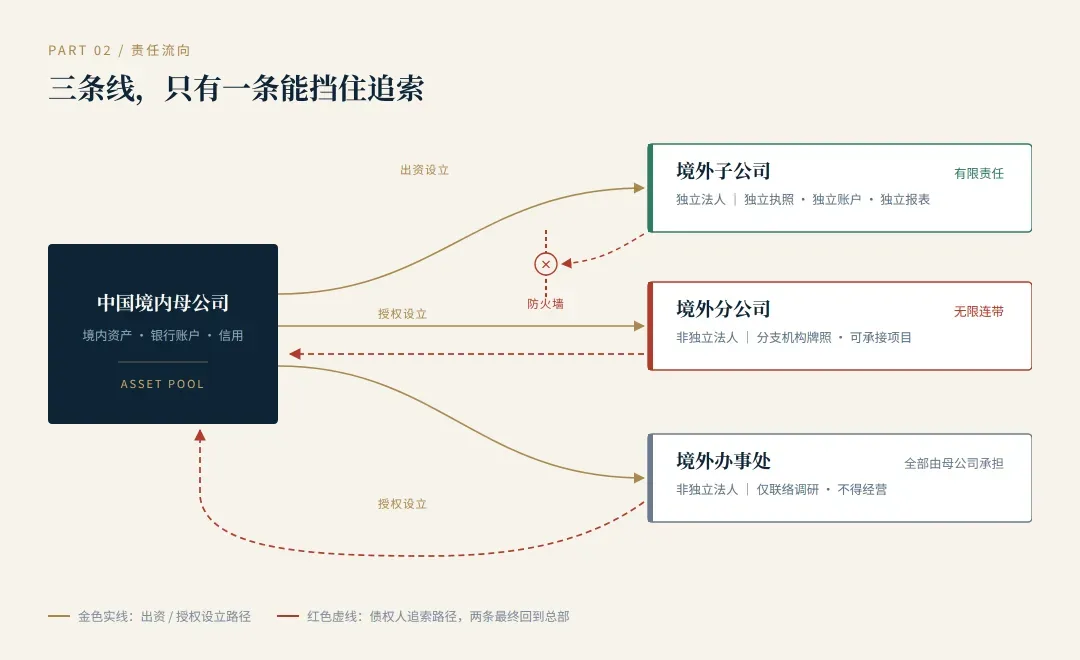
所以选架构,选的不是一张注册手续,而是"谁对外承担责任"。
1. 境外子公司
在东道国当地注册的独立法人,持有完整营业执照,是完全独立的市场主体。
债务:有限责任,以子公司自身资产为限赔付,母公司资产原则上不受牵连。
税务:独立纳税,在当地缴企业所得税、增值税;利润汇回国内涉及股息预提税,能否减免看双边税收协定。
权限:完整经营权限,可签合同、收付款、雇员工、开账户、拿本地资质。
典型场景:国内跨境企业在东南亚注册子公司,运营本地仓配、售后与销售,经营风险与国内主体隔离。
代价:设立与维护成本最高,每年要做审计、年报与合规申报,注销也最复杂。
2. 境外分公司
母公司在海外的延伸分支机构,无独立法人资格,仅持有分支机构牌照。
债务:母公司承担无限连带责任,海外债务、诉讼、赔偿可直接追索国内资产。
税务:按分支机构在当地征税;在满足境内汇总纳税条件的前提下,盈亏可与国内母公司合并抵减,是前期亏损项目的核心优势
权限:可开展经营性业务,签合同、收款、雇员工,权限与子公司接近。
典型场景:国内工程公司在中东设分公司承接短期基建项目,前期亏损可抵扣国内母公司利润。
代价:连带责任是最大短板——真出事时,被追索的是国内母公司的资产。
3. 境外办事处(代表处)
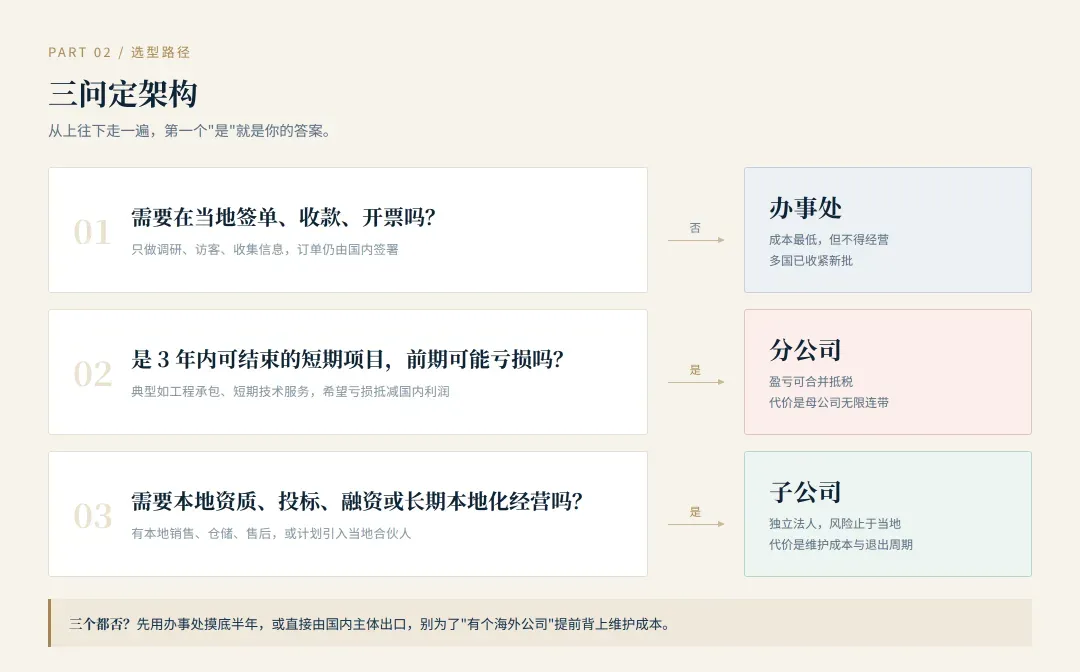
仅作为母公司的海外联络机构,绝大多数国家不认定其为经营主体。
债务:全部法律责任归属国内母公司。
税务:严禁盈利性经营,仅可做调研、拜访、信息收集;违规将被罚款、撤销登记,严重的补税加罚金。
权限:仅限非经营性联络,不能签单、开票、收款;雇本地员工也受限,多数国家要求走人力代理(见 PART.03)。
典型场景:外贸企业开拓欧洲市场,先设代表处拜访客户、调研渠道,订单仍由国内总部签署。
| 对比项目 | 境外子公司 | 境外分公司 | 境外办事处 |
|---|---|---|---|
| 法人资格 | 独立法人 | 无独立法人 | 无独立法人 |
| 债务承担 | 有限责任,隔离风险 | 母公司无限连带 | 母公司全部承担 |
| 核心业务 | 完整经营,签单收款 | 可经营,承接项目 | 仅联络调研 |
| 税务主体 | 单独当地纳税 | 视作母公司分支 | 违规将被补税 |
| 利润汇回 | 股息,涉预提税 | 归属母公司所得 | 无经营利润 |
✅ 选子公司:长期深耕,优先风险隔离
适合计划长期运营、需要完整经营权限的场景:
海外业务体量大,布局本地化销售、仓储、售后,需隔离经营风险;
目标国有税收优惠政策,可结合双边税收协定优化整体税负;
需要本地主体投标、申请行业资质牌照;
未来计划引入本地合伙人、融资,或单独转让海外业务。
典型行业:跨境贸易、海外制造、海外分销、新能源出海项目。
注意:设立与维护成本最高,每年需完成审计、年报与合规申报,注销流程也相对复杂。
✅ 选分公司:短期项目,看重盈亏抵税
适合周期明确、前期大概率亏损,且可接受连带风险的场景:
2–3 年的短期海外工程项目,前期亏损可抵扣国内母公司利润;
业务周期短,项目结束后计划快速关停退出;
目标国对分公司监管宽松,无需复杂本地化资质。
典型行业:工程承包、短期海外技术服务。
重点提醒:连带责任是最大短板。海外项目若发生安全事故、劳工纠纷,国内母公司资产将直接暴露风险。项目结束务必及时注销。
✅ 选办事处:市场摸底,暂不落地经营
适合前期考察、低成本试水,无本地经营需求的场景:
尚未明确市场可行性,仅需低成本调研、维护客户关系;
暂不在当地签单收款,所有订单由国内总部完成;
预算有限,暂不承担子公司、分公司的高额维护成本。
典型行业:外贸企业前期市场考察、品牌出海前期调研。
踩坑预警:代表处严禁实质经营。一旦被税局认定构成常设机构,将追缴税款并处罚金;目前多国已收紧代表处政策,部分地区停止新批牌照。
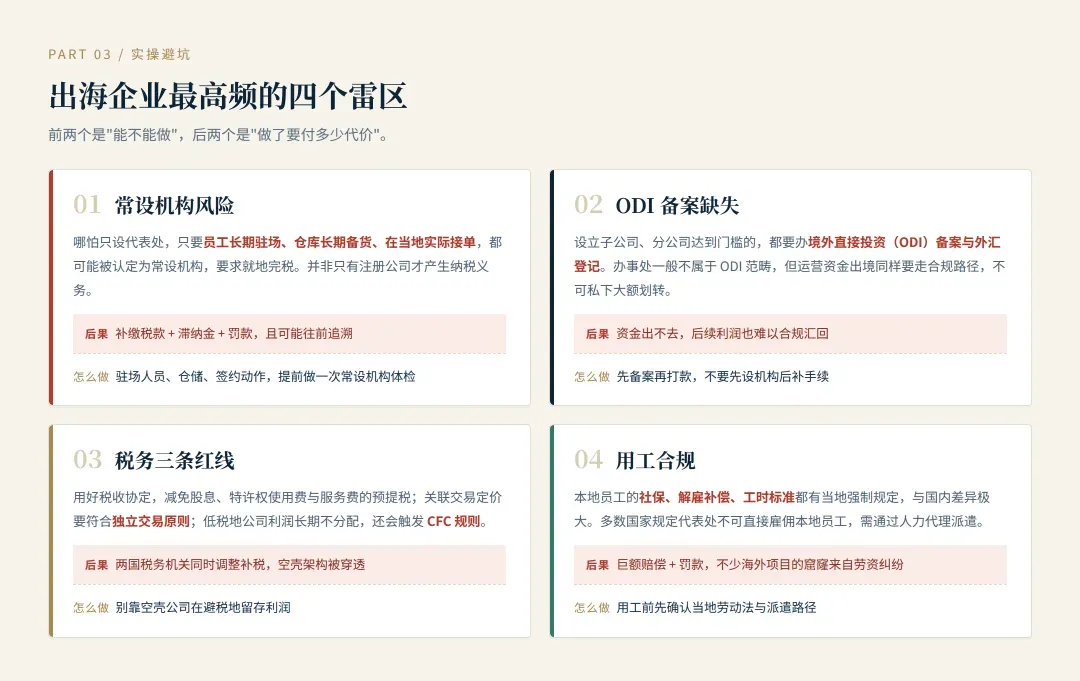
架构选对只是第一步,下面四个坑,每年都有企业踩。
1. 法律风险:属地原则优先,警惕常设机构
所有架构设计必须遵守东道国当地的公司法、劳工法、外汇与进出口规则。同一主体形式,在东南亚、中东、欧美的监管规则差异极大。
常设机构风险是外贸企业最高频的踩坑点。哪怕只设代表处,只要员工长期驻场、仓库长期备货,都可能被当地认定为常设机构,要求补缴税款。并非只有注册公司才会产生纳税义务。
2. 资金合规:ODI 备案不可少
中国企业对外投资设立子公司、分公司,满足门槛要求的均需办理 ODI(境外直接投资)备案与外汇登记。缺少合规 ODI 流程,资金无法合规出境,后续利润也难以合规汇回。办事处一般不属于 ODI 范畴,但运营资金出境同样需走合规路径,不可随意大额私转。
3. 税务红线:三个规则不能碰
用好税收协定:中国与多国签有避免双重征税协定,可减免股息、特许权使用费、服务费的预提税,避免重复缴税。
规范转让定价:母子公司、总分公司之间的关联交易,定价需符合独立交易原则,不合理定价会被两国税局调整补税。
警惕 CFC 规则:在低税地设立子公司,利润长期滞留不分配,国内税局可视同分配征收企业所得税,不能靠空壳公司留存利润。
4. 用工合规:隐性风险极高
海外用工规则与国内差异极大,本地员工的社保、解雇补偿、工时标准均有强制规定,不少海外项目的巨额赔偿都源自劳工纠纷。多数国家规定代表处不可直接雇佣本地员工,需通过当地人力代理派遣,违规用工将面临高额罚款。
最后总结
▫️ 想长期经营、隔离风险选 → 子公司
▫️ 短期项目、要亏损抵税、能接受连带 → 选分公司。
▫️ 市场摸底、只做联络、不经营收款 → 选办事处。
出海没有万能架构,匹配自身业务阶段与风险承受能力的选择,才是最优解。