12月1日新规将至:个人香港公司,要不要补备案?
 67


想抢占拉美最大和增速最快的电商市场?11.11 广州拿攻略>>>
香港公司已经注册好了,还要不要补办境内备案?以后想通过香港公司投资美国公司,又该办什么手续?
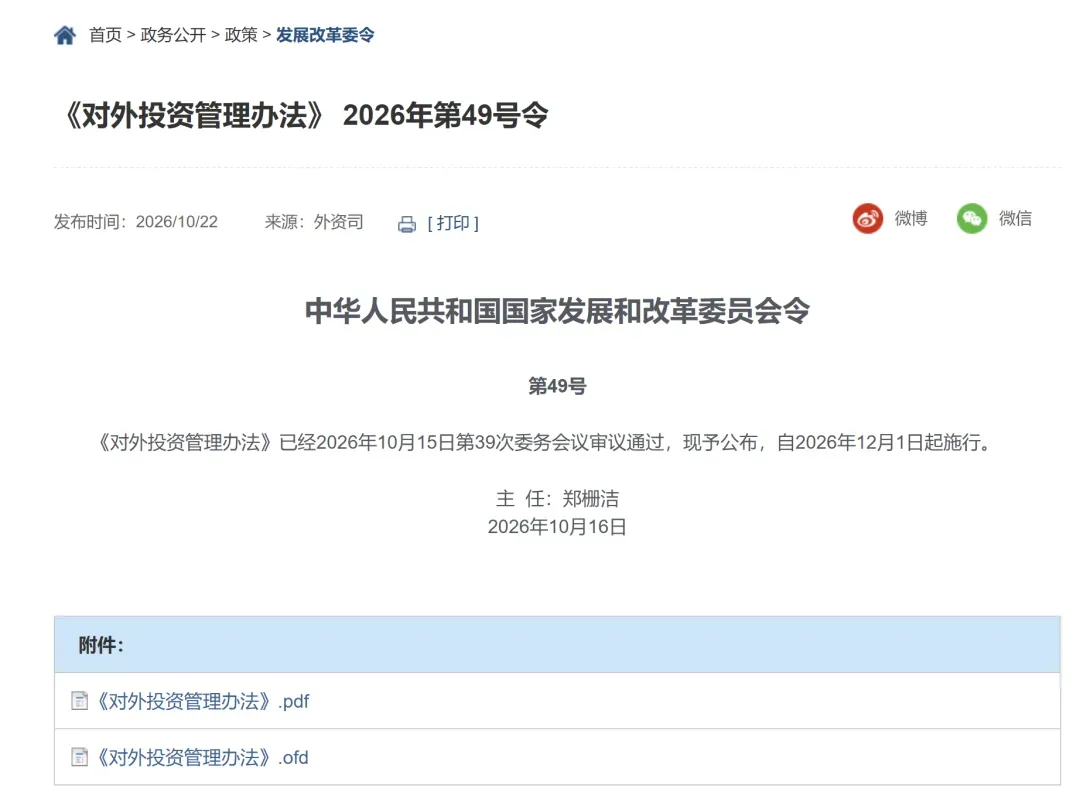
国家发展改革委发布的《对外投资管理办法》(2026年第49号令),将于2026年12月1日起施行。对于以个人名义持有香港公司的跨境卖家,这份文件值得认真看。[1]
但看到“个人纳入管理”,就立刻花钱补备案,未必找对了方向。看到“公司早就注册了”,就认为后续投资都不用管,也可能漏掉义务。
先弄清投资行为、存量衔接和资金路径,再决定办理什么手续。
01
个人直接投资香港公司,备案规则明确了
新办法将境内居民个人列入投资者范围,对香港的投资参照执行。居民个人直接开展非敏感类对外投资,应在实施投资前取得备案通知书,受理机关为户籍所在地或者经常居住地的省级政府发展改革部门。个人没有最低投资金额门槛。[2]
这意味着,境内居民个人计划新设、入股香港公司,不能仅凭“投资金额很小”判断不需要办理手续。涉及敏感因素的,还需要另行判断核准要求。
也不要把“没有从内地汇钱”作为唯一判断标准。新办法覆盖的投入不只有现金,还包括资产、权益以及融资、担保等方式。[2]
对卖家而言,香港公司的注册文件与境内投资手续,需要分别核对。拿到公司注册证,并不代表相关投资义务已经全部完成。
补充问答:以后注册境外公司,都要做ODI备案吗?
境内居民个人在2026年12月1日后直接投资新设香港、英国、美国等境外公司,属于非敏感类对外投资的,应在实施投资前取得发改备案通知书。[2]
这项要求以境内投资者开展对外投资为前提,不能扩大成“任何人注册任何公司,都要办理同一套ODI备案”。具体办理什么手续,需要区分以下情况。
直接投资新设非敏感类境外公司,适用发改备案规则。个人没有最低投资金额门槛。境内企业直接开展非敏感类境外投资,旧11号令下已有相应备案要求。[2][4]
涉及敏感国家、地区或者行业等因素的,适用国家发改委核准程序。通过受控境外企业开展的非敏感类再投资,则应按规定至少提前10个工作日提交报告。境内投资者同时追加资金、资产或提供担保的,还需判断其他适用手续。[2]
已经注册的存量公司,仍要结合投资发生时间、历史义务及后续新增行为核查,不能仅凭新规出台就统一认定必须补办或者全部豁免。
还要把“发改备案”与其他ODI手续分开。发改核准、备案,商务核准、备案及跨境资金登记,各有适用规定,不能用一份文件替代其他部门的要求。[5]
商务部《境外投资管理办法》第二条、第八条,以境内企业投资境外非金融企业为适用前提,规定向获得备案或核准的企业颁发《企业境外投资证书》。不能仅凭49号令,认定个人已经可以照搬企业的商务证书办理路径。[8]
对计划新设境外公司的卖家,准确的动作是:先确认投资适用程序,并在实施投资前办妥要求的手续。个人直接投资非敏感类公司的发改备案机关,是户籍所在地或经常居住地的省级政府发展改革部门。[2]
上述判断的主要依据是49号令第二条、第十二至十四条、第七十二条,以及国务院第837号令第十二条、第十四条。资金出境要求另行核对。[2][5][6]
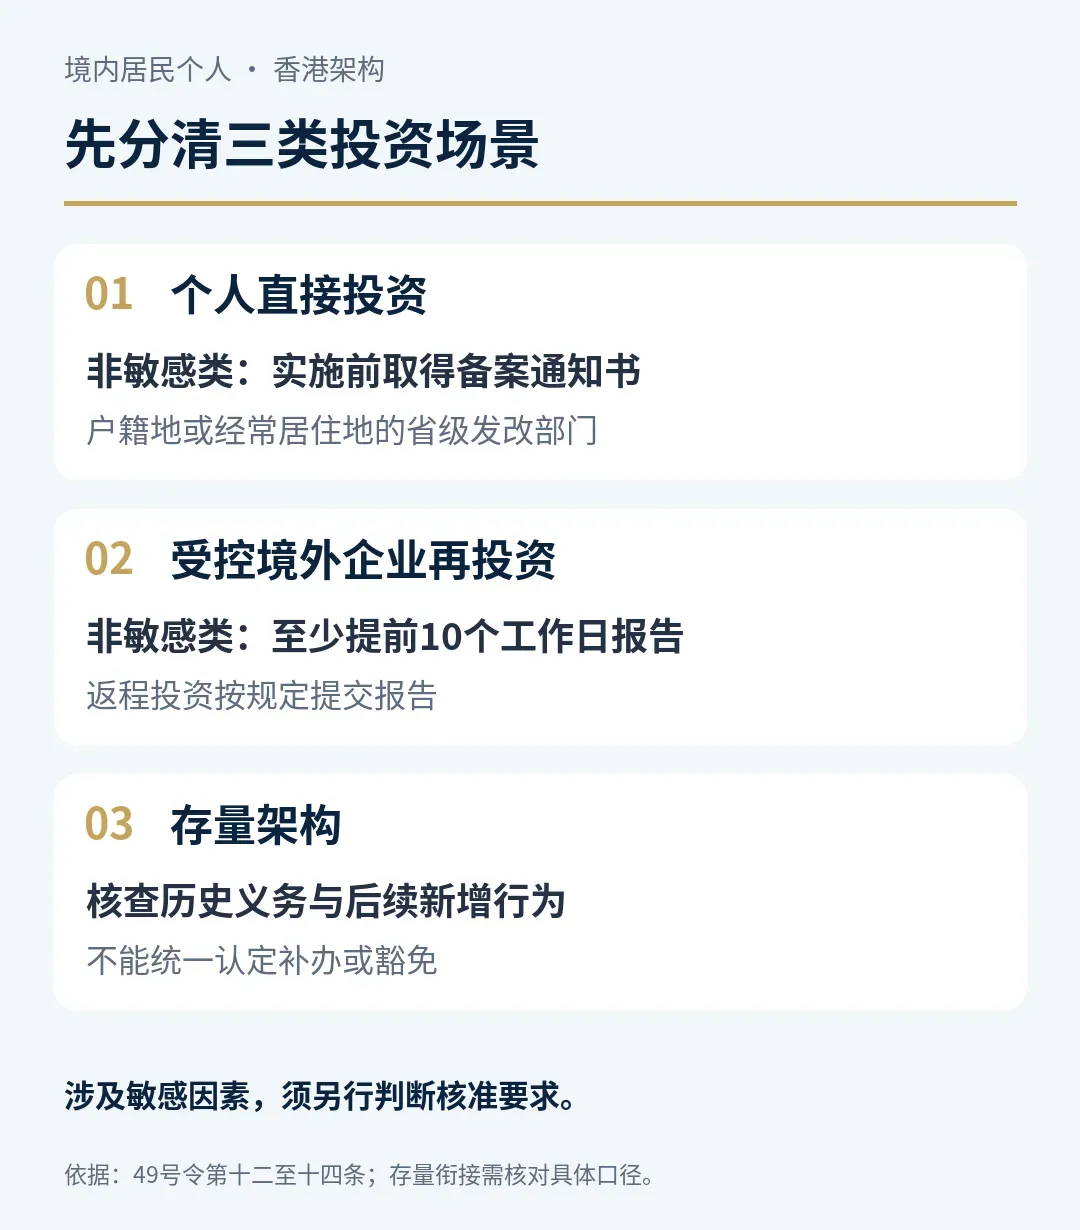
图1|投资场景判断示意。存量衔接需结合具体情况确认。
02
已有香港公司,先分清历史情况和新增动作
存量公司最容易被两种说法误导:一种要求全部补办,另一种认定全部豁免。
截至2026年11月7日,本轮核查的49号令正文及10月22日官方答记者问,没有作出“个人存量香港公司一律不用补办”的统一承诺。[2][3]
也不能把过去概括成“个人境外投资没人管”。
旧11号令已经区分了个人直接投资,以及个人通过受控境外企业开展投资。后者参照旧办法执行。2026年7月1日起施行的国务院第837号令,也已将居民个人纳入投资者范围。[4][5]
因此,判断历史手续是否完整,需要回到当时适用的规则,结合具体投资方式核查。
对已有香港公司的卖家,下一步更应列出准备做的动作:
个人是否继续增资?是否收购新的股权?是否通过香港公司投资第三地,或者返程投资内地?
其中,通过受控境外企业开展非敏感类再投资,新办法取消了旧办法的大额报告门槛,要求至少提前10个工作日提交境外再投资报告,返程投资也纳入报告要求。[2][4]
例如,假设卖家通过自己控制的香港公司,用该公司的境外利润投资设立美国公司,就需要核对再投资报告义务。若境内投资者同时直接追加资金、资产或者提供担保,还要一并判断其他适用手续。
备案与报告是不同程序,不能混称为“再做一次备案”。
至于“没有上层备案编号,下层报告必然报不上去”,目前缺少已公布规则支持,不宜据此要求所有存量架构先补上层备案。[2][3]
存量架构是否需要补充手续,要核对历史义务;新规生效后的新增投资,则需要按适用规则另行判断。
03
拿到发改备案,资金出境仍要单独核对
卖家最实际的问题,往往是:备案办好了,投资款能不能汇出去?
仅凭49号令,不能直接得出“可以汇”的结论。
《个人外汇管理办法》对符合规定的个人直接投资购汇、汇出及外汇登记,另有专门要求。发改备案不能代替这些手续,也不能替代银行对具体资金用途的审核。[6]
这里尤其要分清:个人每年等值5万美元的购汇便利化额度,不等于每年有5万美元可自由用于香港公司投资。便利化额度不是境外投资额度,不能把投资款申报成旅游、留学等用途汇出。[7]
对跨境卖家,至少应把两件事分别问清:
投资活动应当履行哪些核准、备案或报告手续?
计划使用的资金,是否有符合规定的购汇、汇出和登记路径?
这两件事最好在实际付款前确认。已经取得发改备案,也不能据此向客户承诺投资款一定可以汇出。
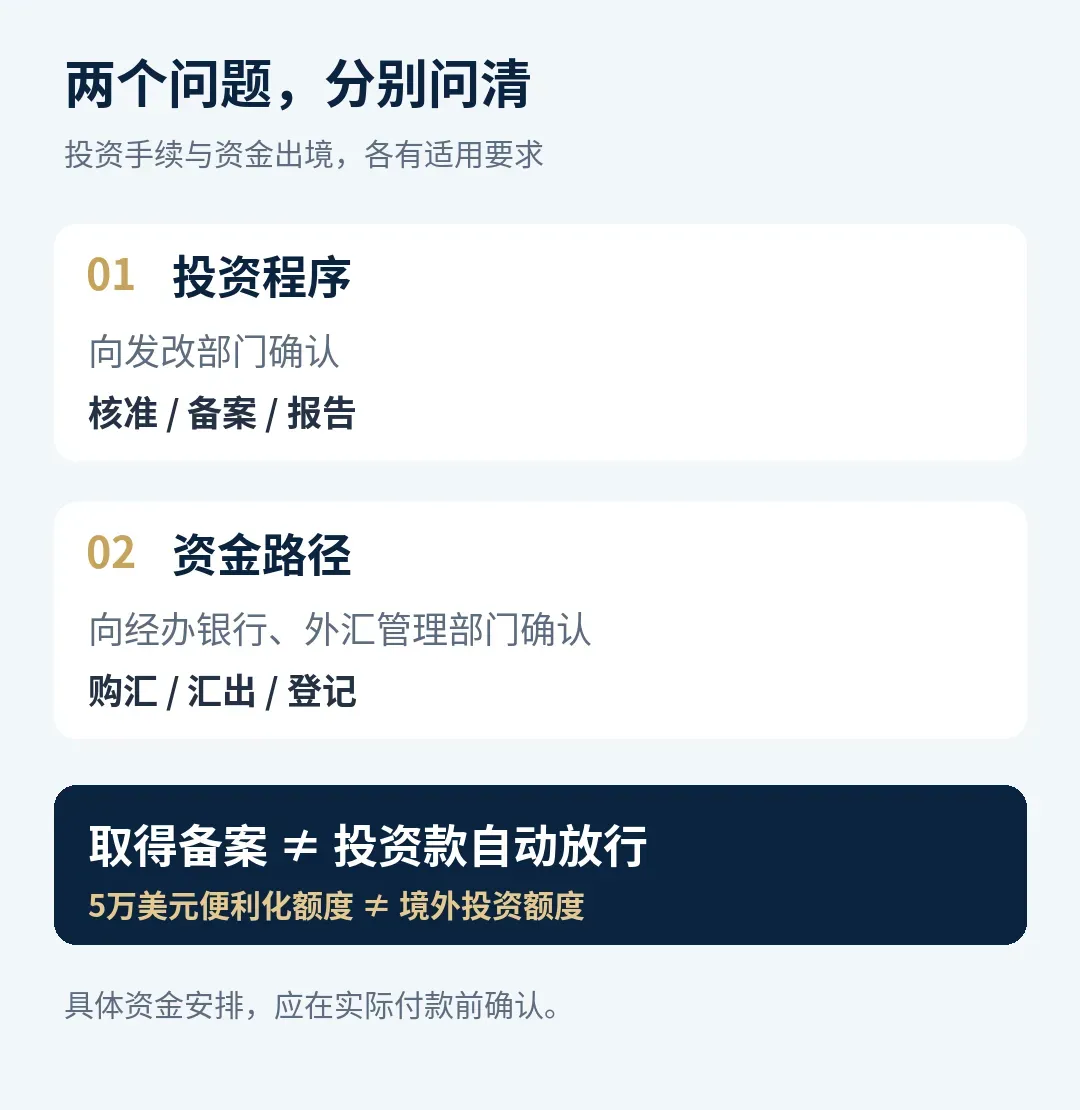
图2|投资手续与资金出境要求分别核对。
04
卖家现在可以先做这三件事
把架构和投资记录放在一起
列出个人、境内公司、香港公司及下层境外公司之间的持股和控制关系。
同时整理设立、增资、股权收购、融资担保的时间与金额,保留资金来源、付款凭证和历史申报回执。只有公司名称和注册日期,通常不足以判断全部义务。
把未来投资单独列成清单
新设公司、增资、收购、返程投资,逐项写清由谁投入、投向哪里、用什么资产,以及何时实施。
向主管部门咨询时,带上这份清单。新办法第十一条允许投资者就拟开展的投资属于核准、备案还是报告范围进行咨询。[2]
在付款前,分别确认申报和资金安排
向发改部门确认适用程序、材料和办理时点。向经办银行及外汇管理部门确认资金路径,并留存咨询记录。
对代办机构给出的“全部都要补”“全部不用管”等结论,可以要求其说明具体条款、适用条件和办理机关口径。
END
写在最后
49号令给个人直接境外投资明确了发改管理程序,也扩大了境外再投资报告的覆盖范围。卖家需要逐层检查投资安排,不能只盯着香港公司的注册证。
接下来,应重点关注新版格式文本、常见问题解答和系统操作要求。官方已表示将推进这三项配套工作。[3]
新办法还设置了每年6月30日之前的年度报告要求。按施行时间推算,首个年度节点在2027年,但存量项目的具体填报范围和操作口径,仍需继续核对。[2]
已有香港公司的卖家,可以先完成架构盘点和投资计划梳理,再根据明确的适用要求办理手续。