涨价+延误预警|箱量冲破历史新高,美国末端卡车运价迎来猛烈上涨
 135
点击蓝字 关注我们
10 月,美国集装箱进口规模刷新历史纪录;
十大门户港平均中转延误拉长至 6.3 天;
末端运力缺口被迅速放大
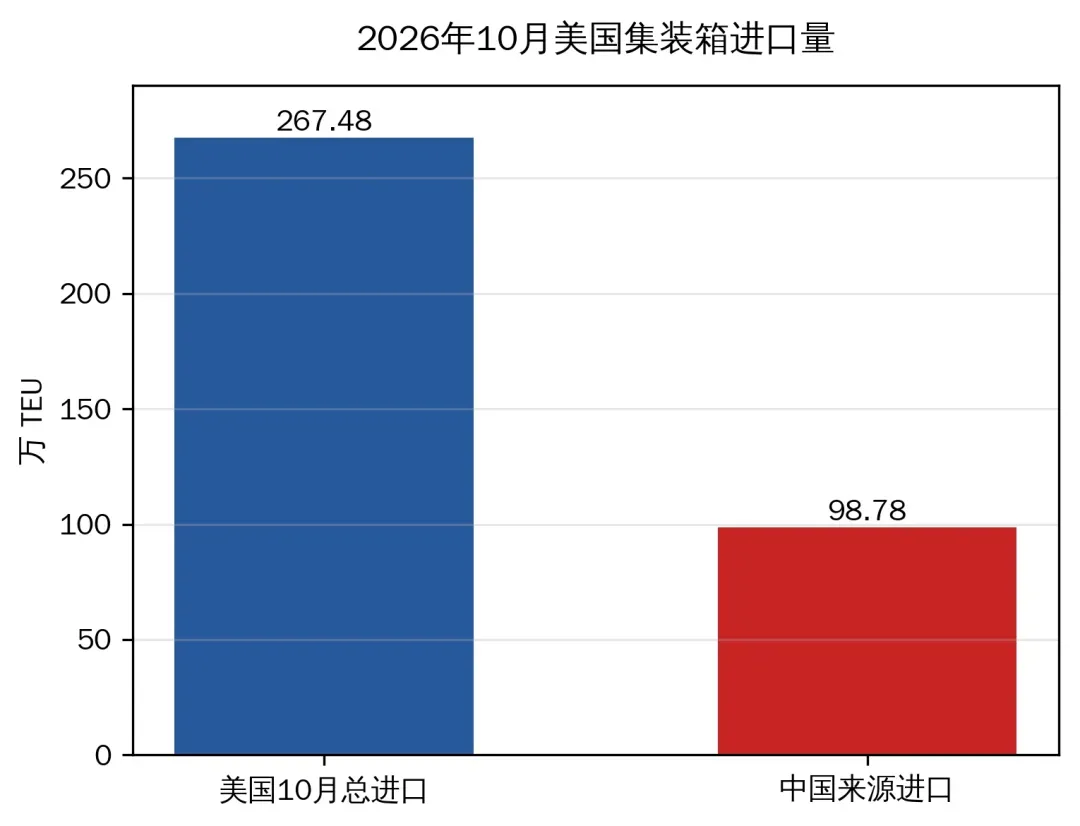
2026 年 10 月,美国集装箱进口规模刷新历史纪录。Descartes 统计数据显示,当月进口总量达到 267.48 万 TEU,环比上行 5%,同比抬升 16%,较 2022 年 5 月的前期高点高出 2%。
塑料、家具寝具、玩具是主要进口品类。美东与墨西哥湾沿岸港口承接了大量增量货流,休斯敦、萨凡纳、诺福克单港货量均出现两位数增长。
十大门户港平均中转延误由 9 月的 6 天拉长至 6.3 天,七个港口的滞港情况进一步恶化。海量集装箱集中到港,等待提柜、转运,陆地运力缺口被迅速放大。
CSMS #70409426
1
末端卡派进入强供给短缺的行情
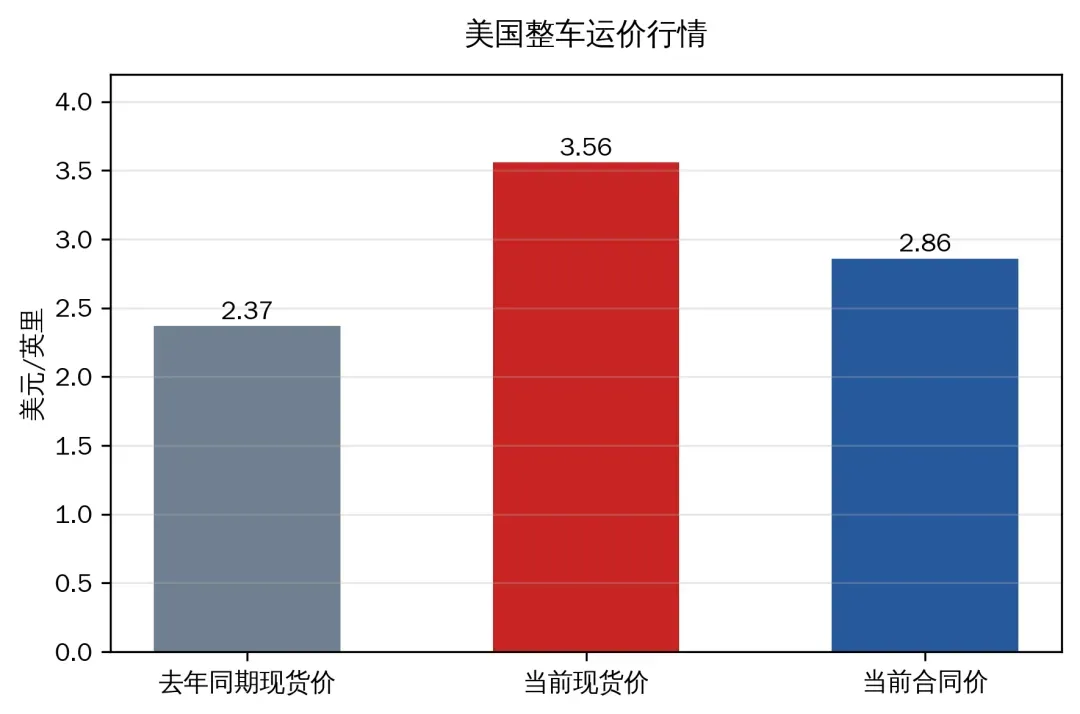
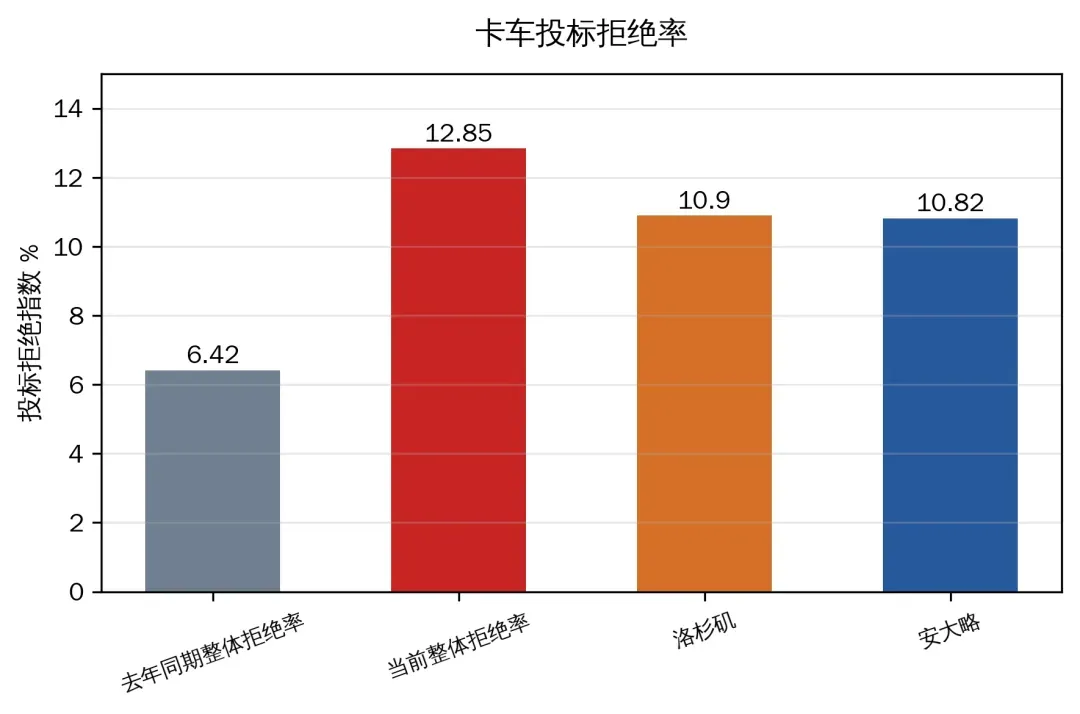
截至 11 月 16 日,美国整车现货运价上行至 3.56 美元 / 英里,同比涨幅突破 50%。投标拒绝指数来到 12.85%,规模接近去年同期两倍。
承运商整体可承接运量并未出现明显下滑,拒单意愿走高,指向本轮行情的核心矛盾:不是货量暴增吞噬运力,而是可用卡车资源持续收缩,承运商手握选择权,不再被动承接订单。
南加州成为全美运力最紧张的区域之一。
洛杉矶市场投标拒绝率 10.9%,安大略厢式车拒单率 10.82%,数值约为去年同期的 2.5 倍。
洛杉矶港进口预订指数回升至 406,创下今年 2 月以来新高,源源不断释放的内陆转运需求,持续推高区域内卡车的竞价烈度。
不少深耕美国家居品类的货代近期都有直观感受。
一批从长滩港提柜、发往加州内陆安大略仓的家具柜,往年旺季这个时段,整车报价稳定在 2.2 美元 / 英里上下,近期现货报价直接跳至 3.4 美元 / 英里以上。
即便货方接受报价,也需要排队等待 1 至 3 天才有司机确认接单,部分急单甚至连续两三次被承运商退回。
2
压力沿着多式联运链路逐层传导
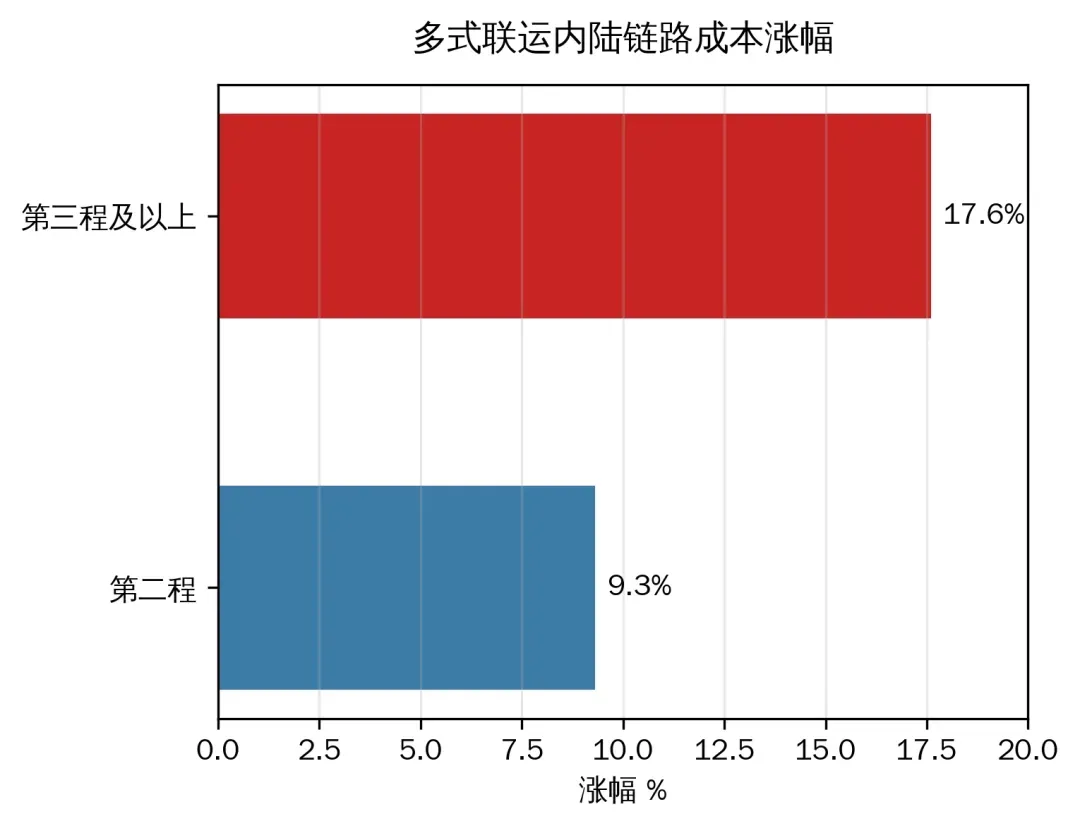
港口出发的第二程承运成本上涨 9.3%,需要多次中转、长距离派送的第三程及以上路由,涨幅达到 17.6%。
有主营美东路线的承运反馈,一批萨凡纳港起运、去往达拉斯海外仓的玩具集装箱,原本固定合约价可以覆盖,近期承运商主动提出调价。
同一条线路,不同货主拿到的合约报价差距拉大,价差最高可以达到每英里 0.37 美元。
柴油价格逼近历史高位,叠加卡车运价同比上涨超 47%,仓储持仓成本同步走高,整条内陆物流链路的成本抬升,已经传导至零售端。
大件商品的运输与仓储成本权重更高,到货周期长、逆向退换损耗突出。
3
大件货被迫压缩备货规模
零售商面对高昂的末端卡车成本,选择压缩大屏家电、户外烤炉、大型家居类商品的备货规模,部分品类库存水平回落至低位。
一家主营户外家电的连锁零售商对外透露,原本计划在休斯敦港新增 120 个 40 尺柜的烤炉备货,测算尾程卡车与仓储成本之后,最终砍掉近半数订单。
这类大件单柜货值有限,但占用整车运力,一旦遇上现货运价跳涨,单柜内陆运输成本会直接侵蚀单品利润。
这一轮旺季呈现出鲜明的割裂感:海运端完成了历史级别的货量承接,陆地卡车端却陷入一车难求的局面。现货运价跳涨、拒单率飙升、合约价同步上调,多段内陆转运成本分化走高,构成当前美国末端货运市场的主基调。
港口延误叠加劳资事件的扰动,会继续放大卡车运力的分配失衡,运价上行的张力,将持续覆盖黑五至圣诞的旺季周期。