巴西实施Split Payment:征税环节前移至付款瞬间
 150
一项永远不会进入你银行账户的税款,Split Payment(葡萄牙语:pagamento fracionado,即“分拆支付”),是巴西为征收新的消费税而建立的一种机制。
其核心要求是:
在交易付款的准确时点直接征收新消费税,而不是依赖卖方先收到全部款项、之后再预留税款等在申报期缴税。
一家巴西企业销售商品时:
1. 买方支付全部货款;
2. 卖方收到全部金额;
3. 企业可以将这笔现金用于日常经营;
4. 到税款申报/缴纳期限时,再向税务机关缴税。
因此,从企业收到钱到实际缴税之间存在一个时间差,根据不同税种,这个时间窗口可能达到 30—90天。
随着 Split Payment 实施,消费税改革产生的两项新税:
IBS:州/市级增值税;
CBS:联邦级增值税;
将由支付系统本身实时分离,并直接将税费支付给税局。因此,卖方最终只能收到扣除 IBS/CBS 后的净额。
Split Payment 是《补充法》214/2025 第27条规定的 五种 IBS/CBS 税务债务结算方式之一。另外四种包括:
使用累计税额抵扣;
由买方缴纳;
由承担责任的第三方缴纳;
卖方正常缴纳。
因此,Split Payment 并不是从 2027 年开始自动适用于每一笔交易。具体适用范围,仍需结合下文介绍理解。
示例:买方支付多少钱,卖方收到多少钱?
假设发票总金额:R$1,150
其中:
卖方净收到:R$1,000
IBS + CBS:R$150
因此:
买方一次性支付 R$1,150
↓
R$1,000进入卖方账户
↓
R$150直接进入 RFB / CGIBS
税额抵扣情况下的例子
假设某笔销售产生:R$2,000 IBS/CBS 应纳税额
但在付款之前,企业已经通过税额抵扣等方式抵扣了其中:R$1,000
那么 Split Payment 只会分拆剩余的:R$1,000
而不是整个 R$2,000。
因此:
企业能够产生并使用的进项税额越多,每笔销售实际被 Split Payment 扣留的金额通常越少。
目前法规规定共有 12种支付方式纳入范围,包括:
4种 Pix;
TED;
TEF;
信用卡;
借记卡;
预付卡;
Voucher等。
但第一阶段预计范围会更窄:
仅标准模式;
仅普通税制买方;
主要覆盖 Boleto、Pix、TED、TEF;
且采用可选模式。
并不是所有交易从2027年开始都立即使用Split Payment
这里有一个非常容易被忽略的重点:
Split Payment具有剩余税额适用机制。
它只会分拆:
某一笔交易中尚未缴清的税务债务。
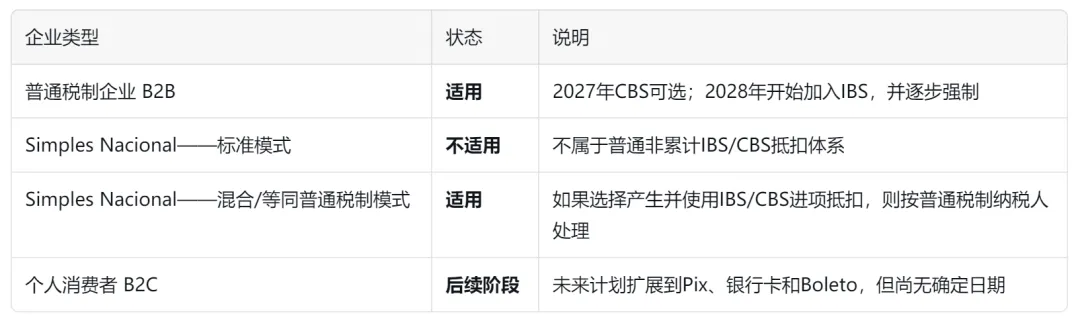
同时,目前还有部分纳税人完全不属于该机制范围。
即使某笔交易属于 Split Payment 范围:
实际被分拆的金额仍取决于该笔具体税务债务已经通过其他方式消除多少。
最常见的方式就是:进项税额抵扣。
因此:
进项税额较多的企业 → 每笔销售被扣留的比例通常较低;
进项税额很少的企业 → Split Payment的资金影响会更加明显。
如果支付服务提供商或结算机构:
未缴;
延迟缴;
少缴;
已经分拆出来的 CBS:
则根据相关 Split Payment 实施规定,可能面临,每月(或不足一个月按一个月计算)3%的罚款,罚款基于未正确缴纳的金额计算。
1. 梳理交易
确认哪些巴西销售和采购:
属于普通 IBS/CBS 制度;
属于 Simples Nacional;
哪些交易对手可能选择混合模式。
2. 模拟2027现金流
计算目前有多少营运资金来自“收款→缴税”之间的时间差。
以及Split Payment实施后,这部分资金会减少多少。
3. 审计发票数据质量
重点检查:
产品分类;
税务代码;
税率。
因为这些数据会直接进入 Split Payment 的计算。错误可能导致税款被扣留,而且较难追回。
4. 检查支付方式
确认巴西交易对手实际使用哪些支付方式。
第一阶段主要关注:
Boleto;
Pix;
TED;
TEF。
银行卡等方式预计后续逐步加入。
5. 重新审视付款条件和定价
如果过去的付款条件或产品价格实际上把税款Float当作一种隐性融资,
那么需要在强制实施之前重新调整。
Marketplace将成为IBS/CBS纳税链条中的责任主体
这是整个税制改革中比较容易被忽略、但对于通过:
Marketplace;
App;
支付平台;
向巴西销售的企业非常重要的一点。《补充法》214/2025第22条,以及 IBS/CBS相关法规,对“数字平台”进行了定义。
如果一个实体同时:
1. 在供应商和买方之间中介非面对面或电子交易;
2. 控制交易至少一个关键要素,例如:
收款;
支付;
交易条款;
交付;
则属于数字平台。
Split Payment 将与整个巴西消费税改革同步逐步实施。2026年是测试和演练年份,2027年之前 Split Payment 本身不会真正发生扣税。
2026年:
象征性税率:约 1.0%,不发生实际税款扣缴。
2027年:
Split Payment正式启动
可选;
仅B2B;
首先涉及 CBS
2028年以后:
逐步变为强制实施,并逐步加入IBS,
B2C未来将扩展到:消费者、Pix、银行卡、 Boleto。但是,目前还没有确定具体实施日期。
2033年:
标准模式全面实施,现有:
ICMS
ISS
PIS
COFINS
IPI
逐步退出。