全球物流50强:亚马逊 1.7万亿美元登顶,中国公司排到第几?
 66

物流公司越来越赚钱了吗?答案可能和很多人的印象相反。
Armstrong & Associates(A&A)近日发布的《Retraced: Global 3PL Market Trends and Top 3PL Rankings 2026》显示,2025年全球第三方物流(3PL)市场规模达到1.30万亿美元,但3PL渗透率却几乎回到了2019年的水平。这意味着,疫情期间那波爆发式增长已经结束,真正的新增长逻辑正在发生变化。( 全球3PL榜单十强 可下滑文章查看)
根据A&A数据,2025年全球物流总支出达到12.96万亿美元,同比增长5.4%;其中第三方物流(3PL)收入达到1.3006万亿美元,同比增长5.3%。
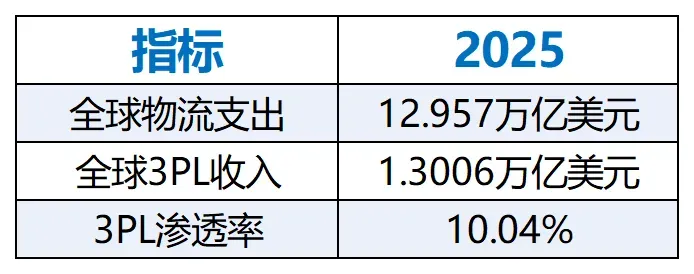
这个10.04%几乎与2019年的10.03%完全一致,而远低于2022年疫情期间创下的12.93%高点。这说明,过去几年3PL市场份额的大幅提升,并不是企业突然更愿意外包物流,而是当时海运、空运运价暴涨,把物流收入整体抬高了。
如今运价回归正常,行业重新回到了真实需求驱动的发展阶段。
今年最大的变化来自DSV。随着2025年完成收购DB Schenker,DSV已经跃升全球第二,仅次于亚马逊。
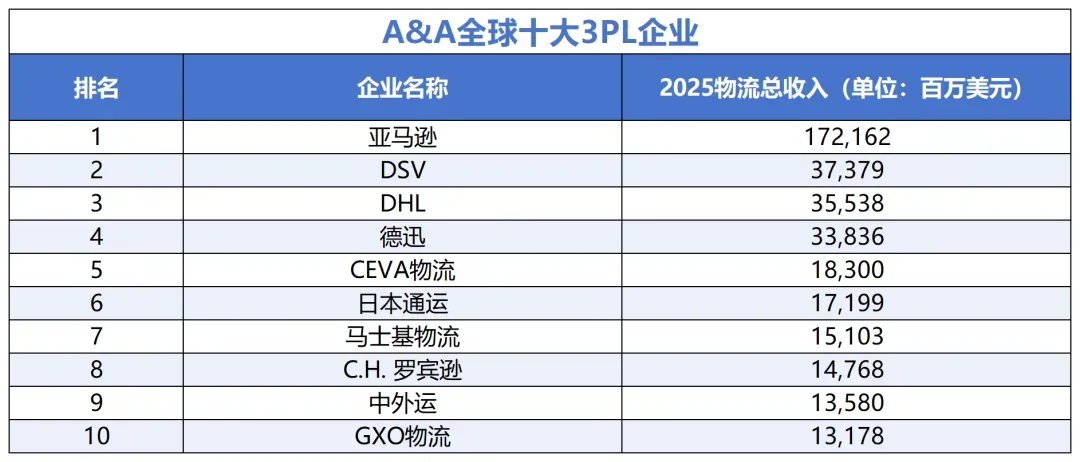
*2026年按2025年物流总收入/营业额排名
*亚马逊报告的收入来自其第三方卖家服务板块;A&A估计大多数是来自3PL服务。
值得关注的是,中国企业继续保持竞争力:根据10月最新报告,目前有五家中国供应商跻身前25名。
如果看仓储规模,亚马逊的领先优势更加明显。2026全球仓储3PL排行榜显示,亚马逊全球仓储面积达到4.26亿平方英尺,远超DHL和GXO。
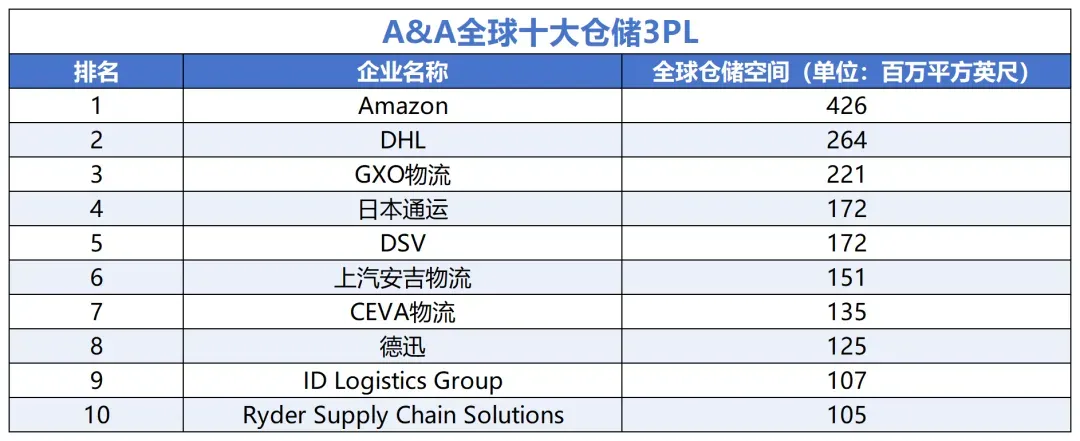
*2026年排名:全球仓储空间(数百万平方英尺)
*平方英尺数为公司报告或Armstrong & Associates, Inc.的估算。**内部合同物流/仓储空间上限为50%。
对于跨境卖家来说,这也解释了为什么亚马逊在物流履约上的竞争优势越来越强——它已经不是单纯的平台,而是全球最大的物流网络之一。
从区域来看,亚洲依然是全球物流增长核心。2025年各区域3PL收入:
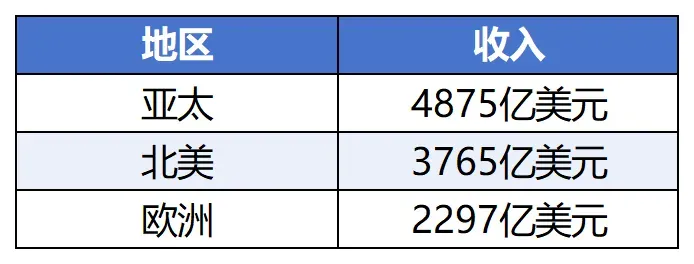
其中,美国和大中华区合计占全球3PL收入的48.3%。A&A特别提到,印度是最值得关注的新市场。
虽然目前物流外包率仅7.04%,但2026至2027年预计保持12.8%复合增长率,未来增长空间明显高于成熟市场。
A&A认为,2026年全球3PL市场预计增长10.1%,达到1.4316万亿美元;2027年进一步增至1.5297万亿美元。不过,这轮增长的动力已经发生了变化。
第一:运输管理成为最大增长引擎
Transportation Management(TM)预计2026年增长11.8%,成为增速最快的板块。原因主要有两个:柴油价格上涨带来燃油附加费收入;运价逐步企稳,提高了运输管理业务收入。
对于大量做欧美专线、卡车配送、尾程运输的物流企业来说,这意味着运输管理能力的重要性正在提升。
第二:海外仓继续受益于跨境电商
Value-Added Warehousing & Distribution(增值仓储配送)已经在2023年超过国际运输管理业务(ITM),2026年预计继续增长8.4%。
推动因素包括:跨境电商履约需求;数据中心建设带来的工业仓储需求;AI基础设施扩张。这意味着海外仓仍然是全球物流投资最稳定的方向之一。
第三:国际货代进入“恢复增长”
国际运输管理(ITM)2025年收入达到3290亿美元。虽然增速不如其他板块,但A&A认为,这更多是疫情后的正常回归,而不是市场衰退。
影响因素包括:美国关税调整;De Minimis政策变化;红海航线持续扰动。这些因素仍然会持续影响跨境物流线路布局。
结语:
回到开头那个问题:物流公司越来越赚钱了吗?
答案是把「更赚钱」和「赚得久」分开看。靠运价暴涨躺赚的日子确实结束了 —— 渗透率跌回 10.04%,就是市场挤掉水分后的真实水位。
但 A&A 给出的结构判断并不悲观:运输管理、增值仓储、印度这样的新兴市场,增速都跑赢了大盘。
下一轮赚到钱的,不是赶上运价周期的公司,而是把运力管理、海外仓和亚洲市场这三张牌打明白的公司。2027 年能否如期站上 1.5 万亿美元,就看这三台发动机的成色了。