AI|99元卖爆电商平台、退货率50%,大厂盯上的AI玩具生意有多暴利
 199
“AI 玩具豪赌下一个泡泡玛特?
一款盲盒平均99元,但一只会聊天的汤姆猫、毛绒熊,最低399元,最高能卖到3000元。
相比潮玩,AI 玩具的价格几乎翻了数十倍,是一门十足的高毛利生意。不同于更重投入的线下开店,AI 玩具主要在线上爆发。
据淘宝2025年度数据,AI 玩具类商品成交额同比增长超过1600%,AI 陪伴玩偶还入选了淘宝年度十大商品。
近日,拼多多正式新增 AI 玩具类目,并全面启动商家招商。在拼多多的招商公告中,AI 玩具可以在“双11”以及日常搜索中获得更充裕的流量支持。
但硬币的另一面是,整个 AI 玩具赛道的投资却在大幅降温,产品高度同质化、退货率居高不下。
当平台争相把 AI 玩具推上货架,它究竟是下一个泡泡玛特,还是沦为一个短期淘金风口?
AI 价格翻几十倍,拼多多也入局“淘金”
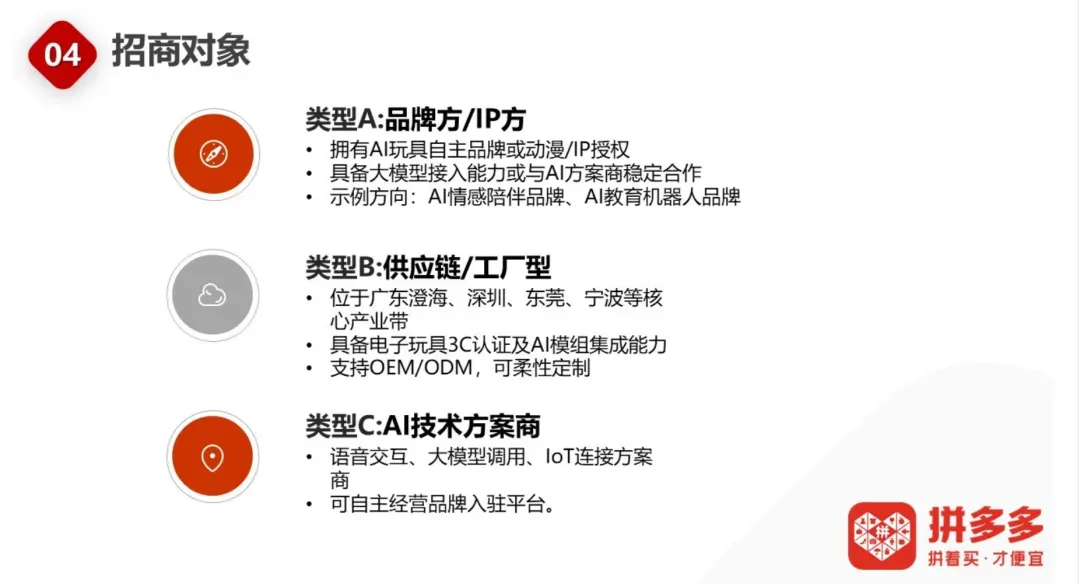
对拼多多来说,AI 玩具客单价更高。在对商家发布的招商信息里,拼多多还提到“AI 玩具的新机会在于,AI 功能可以支撑300%溢价,让商家告别9.9包邮”。以目前市场上“网红”产品芙崽为例,价格最低在399元。且“五环外”下沉市场用户,也是 AI 玩具主要受众。
最能说明问题的是春节档数据。2026年年货节期间,淘宝天猫 AI 玩具类目成交同比暴增500倍,其中相当一部分增量来自县域和乡镇市场。
一位 AI 玩具从业者告诉 Tech 星球,一线城市买 AI 玩具,决策逻辑偏向教育投资或科技尝鲜,客单价可以拉到千元甚至万元,家长会研究大模型能力、对话质量、教育内容。下沉市场的决策逻辑更简单:便宜,能陪孩子说话,比普通玩具强。
据工信部披露,2025年中国 AI 玩具市场规模达290亿元,业内将其定义为“AI 玩具元年”,2026年市场规模预计达342亿元。
送礼已成为主要购买场景。今年“国庆”小长假过后,部分厂商披露的数据里,今年上半年销量已经超过去年全年。尤其在玩具供应链发达的东莞、义乌等地,一些商家已经赚得盆满钵满。
一位头部 AI 玩具厂商告诉 Tech 星球,其产品在国内内置豆包大模型,国外则使用 ChatGPT,出厂价为100元左右,70%为海外市场客户。据他介绍,去年还只有他一家厂商从普通毛绒玩具转型到 AI 玩具,今年已经有十几家厂商在做。
传统玩具产业带也迎来了业绩爆发。作为 AI 玩具最发达的区域,澄海玩具协会曾对外披露,当地规上玩具企业 AI 类玩具的出口占比已从2024年的不足10%,提升至2025年的30%左右。2025年,澄海玩具产业总产值突破500亿元。
高退货率与同质化,难跑出下个泡泡玛特
但硬币的另一面是,大量赚快钱的品牌正涌入这条赛道,短期爆发式增长背后,复购与用户体验并未同步跟上。
一位购买 AI 玩具的家长向 Tech 星球描述了他的观察,市面上的 AI 玩具同质化严重,功能基本围绕几个固定模块展开,用屏幕做的眼睛、AI 语音助手加人设打包的科普功能、跳舞挥手扭动等简单动作,高级一点的,加入类似扫地机器人的行走避障为行动基础,叠加有限的性格养成与成长演化,以及摄影、日记这类花边功能。
“感觉基本离不开这个框架,每天刷到新品,仔细看看功能又觉得有点失望”,上述家长说。
除了同质化,高退货率也居高不下。在尝鲜需求之后,AI 玩具很快成为桌面落灰神器。多位购买 AI 玩具的用户都向 Tech 星球提及联网不稳定的情况,甚至激活联网都要耗费很长时间。一位用户还补充表示,她最近购买的一款599元的 walulu,光是联网激活并保持稳定网络信号对话,耗费了许久时间,也没弄明白,最终选择了退货。
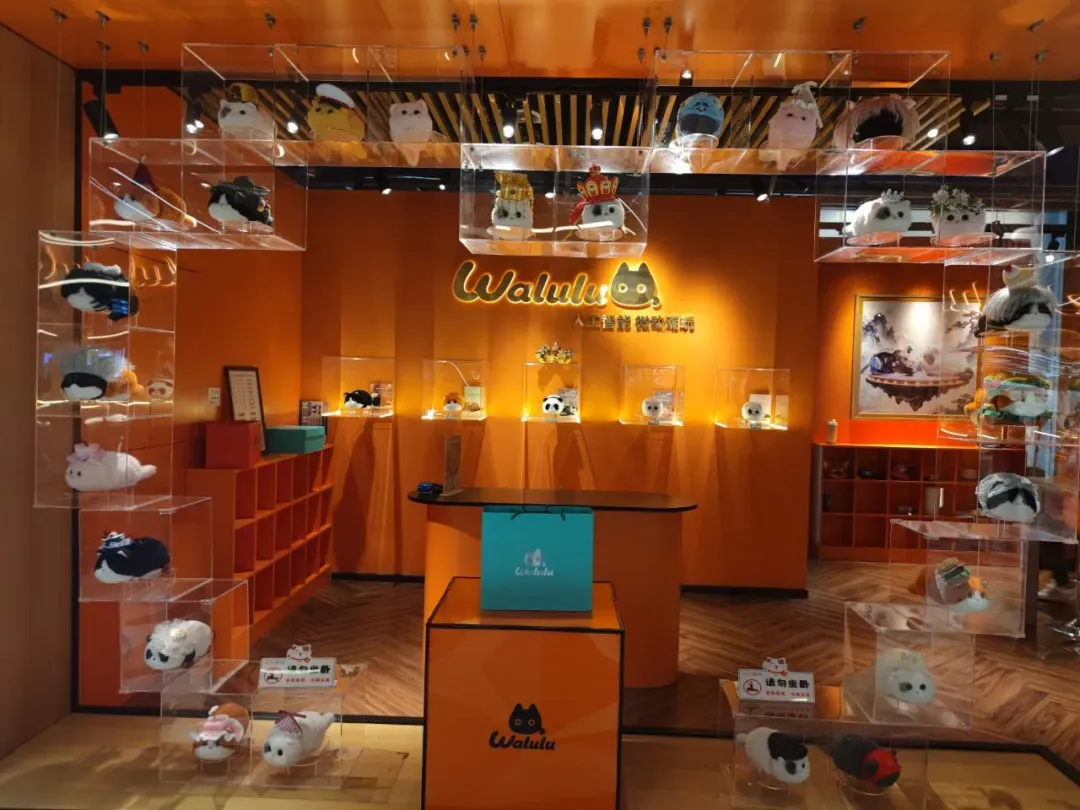
图注:AI 玩具线下店。Tech 星球拍摄
行业报告显示,AI 玩具退货率常年保持在50%以上。在淘宝、京东、拼多多等电商平台上,部分潮玩企业为了减少退货率,实行有条件退换,即产品联网激活后便不能再退货。但这样也会让销量迎来下滑。
上述厂商则告诉 Tech 星球,行业内流传着这样一组数据是,某头部内容博主,千万级粉丝,单场直播某 AI 玩具销量破万,佣金比例50%,但后续退货率高达60%。
尽管相比于海外市场,国内市场以 AI 毛绒玩具为主,似乎跟潮玩赛道更接近,但事实上,很难将 AI 潮玩定义为下一个泡泡玛特。
从商业模式来看,潮玩的壁垒在 IP 和审美,AI 玩具的壁垒在大模型交互能力、联网与算力成本控制、订阅服务生态。
目前,AI 玩具主要包括两种模式。一种更像游戏行业,购买硬件只是起点,持续付费才是商业模式的闭环。以芙崽为例,每天对话为30分钟,如果需要增加每日对话时长,需要额外支付费用。芙崽采用“硬件购买+订阅付费”模式,产品每天提供约24分钟免费互动时长,超出部分需购买月卡或年卡,VIP 年卡199元,SVIP(无限精力值)年卡299元。
另一种则是一口买断模式,用户一次性支付硬件费用后不再产生持续性订阅支出,通常价格更高,以一款汤姆猫为例,价格为1999元。
芙崽创始人孙兆治曾对外表示,硬件本身有健康的毛利,可以覆盖硬件成本。软件成本包括 Token 成本、云服务成本、RTC 技术费用等,企业会通过会员订阅费、增值服务收入来覆盖这部分成本。
他同时提到,芙崽的 Token 成本占比并不高,因为厂商会做模型分流,日常对话用经过角色扮演专项优化的低价模型,只有“性格进化”等强推理任务才调用最贵的模型,而这类任务占比极低。
低价战开打,99元 AI 玩具卖爆电商平
一位 AI 玩具厂商负责人告诉 Tech 星球,亲子客户依旧是最主要市场。一方面,当下的 AI 潮玩语音交互能力很难满足成年人需求,体验甚至不如继续看手机;另一方面,AI 玩具主打陪伴属性,但成年人很难放下戒备,与一款 AI 玩具畅聊心事和秘密。
并且,上述负责人表示,与潮玩行业不同,电子宠物式的产品销量更好,通常是 AI 玩具猫,因为触摸耳朵和尾巴可以摇动,能更快吸引儿童注意力。
目前 AI 玩具里联名的知名IP较少,核心原因不在于没有合作,而在于 IP 方不敢给,厂商也接不住。
最直接的障碍是 AI 的“不可控性”与IP的“人设洁癖”之间的冲突。AI 大模型生成的内容具有随机性,而知名 IP 经过多年运营,角色性格、说话方式、价值观都有严格设定。如果印有角色形象的 AI 玩具说错话,对 IP 的伤害可能是致命的。
这并不是杞人忧天。小猪佩奇母公司孩之宝就专门成立了 AI 小组,花了一年时间构建合同框架,且明确要求目前只做企业端应用,不直接面向消费者,因为面向消费者的 AI 交互“风险极高”。
传统潮玩卖的是“拥有的快感”和“收藏价值”,AI 玩具卖的是“陪伴”。泡泡玛特旗下 LABUBU 身价暴涨的底层逻辑是稀缺性,而 AI 玩具依赖通用大模型,交互逻辑高度相似,稀缺性被稀释,溢价能力与传统潮玩不在一个维度。
一位购买 Walulu 的用户告诉 Tech 星球,这是一款外形酷似真实宠物猫的 AI 玩具,但收到货之后,硕大的一个拉链和里面内置的机芯,仿佛在告诉他,目标用户就是六岁以下儿童。并且,现在 AI 玩具价格要控制在普通家长可以接受的范围,硬件和模型都只能用比较差的,最终对话体验非常鸡肋。
上游的订货量也更有感知。一位广东的工厂老板告诉 Tech 星球,工厂最近接了很多 AI 玩具的打样单,基本上大货数量就卡在起订量,而且返单比较难,主要原因还是互动性和陪伴感不强。
一位 AI 玩具从业者则告诉 Tech 星球,行业需要类似于迪士尼的“雪宝”这样的产品,否则难有突破。现在的 AI 玩具,大多是旧功能套上豆包/千问,再塞进玩具的壳里,就像穿上娃衣的天猫精灵。市面上的 AI 玩具功能都一个样,就看谁的使用效果更方便、外形更吸引人。头部大厂都是站在风口尖上吸引投资的,中小厂则是卖机芯给下游去套用,基本都在压货,只有少数几家真正有销量、资金正常流动。
“雪宝”是由迪士尼联合英伟达和谷歌 DeepMind 共同开发,比起“屏幕眼睛+语音助手+简单动作”,雪宝机器人的所有技术都服务于一件事:让你相信它就是雪宝本人,用户沉浸在角色里,而不是在用一个 AI 功能。
但也暴露了它的局限。雪宝目前并不能真正自主对话,它播放的是配音演员预录的台词,由后台操作员根据现场情况触发。也就是说,它的“智能”是表演出来的,不是通用能力。
AI 玩具爆发之初,一款产品定价基本在399元。但过去一年,99元左右的 AI 玩具已经在电商平台卖爆。在没有绝对核心竞争壁垒的情况下,低价战成为最直接的信号。而诸如芙崽这样的品牌,比起产品创新,如今店里已经开始售卖娃衣等周边产品。
AI 玩具的最终形态仍在探索之中,行业需要一个临界点的到来。