10.56亿营收,净利反降12%,焦点科技的钱花在了团队上
 181


《全球电商市场报告—印尼篇》重磅发布!拆解2.8亿人口下的千亿美金增量机会

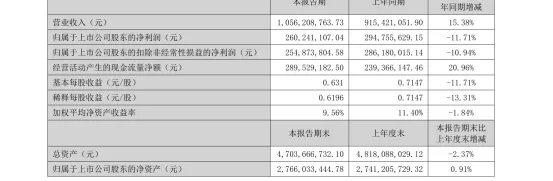
焦点科技营收增15.38%但净利润降11.71%,关键在于7451.90万元股份支付费用。剔除后利润实际增长12.35%。这份半年报还揭示了什么:AI业务收入增长76.61%,一件代发的风险谁来承担?
7451.90万元股份支付费用,明显影响了焦点科技上半年利润表。公司营业收入同比增长15.38%,归母净利润同比下降11.71%。剔除本次激励计划的股份支付费用影响后,归母净利润同比增长12.35%。这三项数据放在一起,已经交代清楚焦点科技上半年的经营轮廓。
股份支付重塑了当期利润
股份支付属于非现金费用,不会形成同等规模的当期现金流出。焦点科技上半年经营活动产生的现金流量净额同比增长20.96%,说明公司整体经营性现金流有所改善。
公司实施2025年股票期权激励计划,并在报告期内确认相关费用。
这项费用直接压低当期利润,后续仍可能按照激励计划的归属安排继续确认,因此不宜表述为一次性费用。
拆开股份支付的影响,才能准确区分当期会计费用与经营结果。
中国制造网仍是收入基本盘
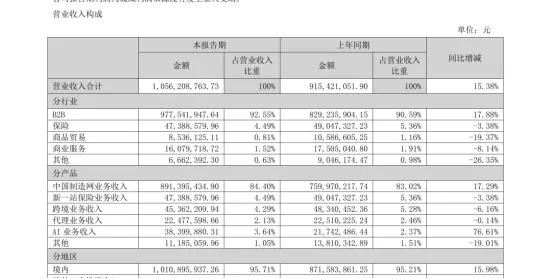
中国制造网贡献了公司八成以上的收入。平台收入主要来自会员服务、认证供应商服务和网络广告等业务,B2B板块保持较高毛利。
买家流量正在向更多市场扩散。报告期内,中亚和拉美流量增速较快,中东、非洲和欧洲也保持增长。这些数据反映平台访问量变化,不能直接等同于订单或成交额。
对外贸企业而言,市场价值仍要回到有效询盘、转化和回款。语言、清关、认证、付款条件与交付能力都会影响成交。企业是否适合进入相关市场,需要结合自身品类、供应链和客户反馈判断,不能仅凭平台流量增速作出决定。
AI麦可进入续费检验期
AI相关业务收入同比增长76.61%。截至2026年6月末,累计购买过AI麦可的会员数为23249位,在约会员数为14392位,上半年现金收入同比增长37.56%。这些数据说明AI麦可已经形成一定规模的付费客户基础。
AI麦可目前覆盖内容制作、产品发布、在线客服、社媒运营和商机处理等场景。产品是否真正提升经营效率,还需要结合回复时效、商机转化和客户续费等指标持续观察。半年报没有单独披露AI麦可对人力成本或成交周期的量化贡献。
AI麦可已经形成付费规模,具体经营贡献仍需更多量化数据验证。
Doba把履约风险留给了店铺
Doba.com和inQbrands合计收入同比下降6.16%。Doba提供选品、商品刊登、库存与价格同步、供应商管理和订单履约协同等一件代发服务。商品质量与发货时效依赖供应商表现,零售商仍需承担面向消费者的退款、差评和店铺运营风险。
Doba Pilot已经覆盖商品筛选、店铺搭建、商品发布和订单履约等环节。公司尚未披露这款产品对商家销量、利润率或留存率的量化影响,因此文章不再使用“提高经营效率”或“加剧同款竞争”等确定性表述。
一件代发可以降低前期库存投入,经营者仍需核算流量成本、退货率、供货稳定性和履约时效。产品形成稳定销量后,是否采用独家款、小批量备货或本地仓,应结合资金能力和订单结构决定。
新一站正在拓展企业保险服务,并推出面向外贸企业的风险保障方案。货运险可以覆盖合同约定范围内的运输风险,具体保障责任取决于保险条款。企业需要按照货值、运输方式和保障范围核算保费,不能把货运险理解为对全部货损的兜底。
现金流给焦点科技留下试错时间
截至2026年6月末,焦点科技持有货币资金16.74亿元,经营活动产生的现金流量净额为2.90亿元,同比增长20.96%。财务费用为负数,意味着利息收入等项目形成的收益高于相关支出。公司具备较充足的资金储备,可以支持现有业务运营与产品投入。
跨境业务会受到库存、账期、广告费用和物流费用影响。经营者需要把利润与现金流分开观察,避免用账面利润代替实际资金状况。
中国制造网仍是公司最大的收入来源,AI麦可和Doba处于不同的发展阶段。现金储备决定企业能够承受多长的试错周期。
这份半年报给跨境经营留下了一个实用结论。进入新市场需要同时观察流量质量与回款能力,采用AI工具需要持续验证其对业务流程的影响,一件代发业务则要结合资金能力和履约风险决定后续投入。