
 AMZ123获悉,近日,MikMak发布了《2026年第二季度美国市场营销基准报告》。报告包括美妆、个护、健康与保健、宠物护理、消费电子与家电等七个品类的消费趋势,帮助品牌判断消费者何时产生购买意向、通过什么渠道进入品牌页面,以及最终选择在哪里购买,并进一步优化自有渠道和付费渠道中的电商营销投入。
报告基于MikMak Shopping Index数据,覆盖时间为2026年4月1日至6月30日,主要采用两项MikMak Commerce核心指标。
Purchase Intent Clicks即“购买意向点击数”,指消费者在品牌内容中点击亚马逊、沃尔玛等平台购买入口的次数,可以理解为消费者主动进入购买环节的点击量。
Purchase Intent Rate即“购买意向率”,指看到品牌内容的消费者中,最终点击至少一家电商平台的人占比,用来判断品牌内容吸引来的消费者有多大比例进一步产生了购买意向。
一、美妆品类趋势
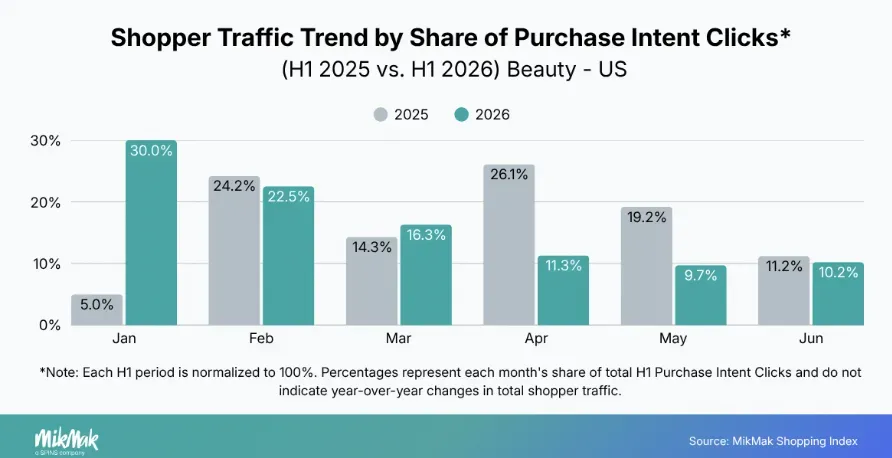
2026年上半年,美国美妆消费者的购买意向更多集中在年初几个月,1月份就有很多人开始搜索、浏览并点击购买渠道;到了2月以后,这部分流量反而有所下降。而2025年则不一样,消费者的购买兴趣是随着时间推移慢慢增加。
进入美妆品牌官网的消费者,购买意愿一直比较强,购买意向率由2025年同期的43.1%小幅提升至43.7%。相比之下,广告、社交媒体、视频、展示广告等品牌投放的媒体内容购买意向意愿从11.8%下降至8.2%。
这一变化可能与品牌媒体投入方向、营销活动目标、营销活动组合发生变化有关。也就是说,美妆品牌整体的购买转化表现仍然健康,但媒体内容的转化效率出现下降,也意味着品牌需要进一步优化从广告内容到电商平台页面之间的衔接。
1. 搜索成为最大流量来源
2026年第二季度,自然搜索的购买意向点击数占比从16.6%提升至44.5%,成为最大的购买意向流量来源;付费搜索则从6.7%提升至38.8%。与此同时,付费社交的占比从73.9%大幅下降至11.7%。
随着搜索成为消费者进入购买环节的重要入口,谷歌也取代Meta成为最主要的电商驱动平台。谷歌的购买意向点击数占比从20.9%提升至80.6%,而Meta则从71.2%下降至9.5%。
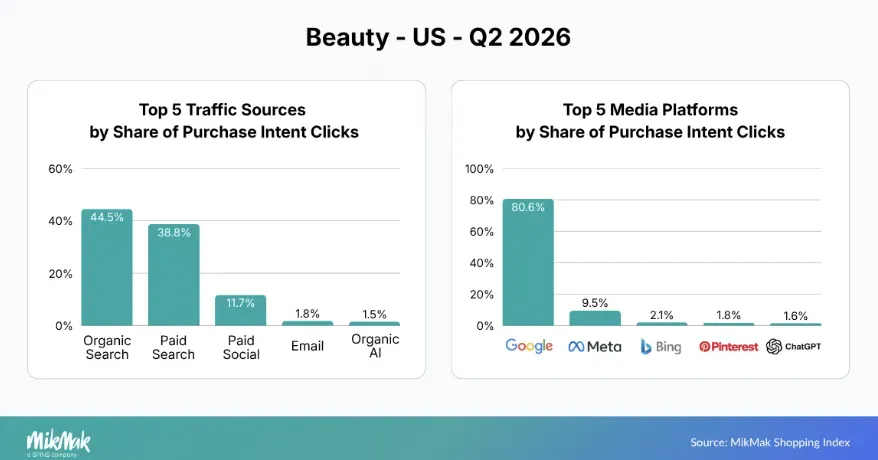
这一变化说明,消费者正在主动寻找产品、品牌或购买渠道,美妆品牌正在明显增加对搜索渠道的投入。不过,社交媒体渠道仍然具有发现和激发兴趣的作用,因此未来更合理的策略并不是完全放弃社交,而是在消费者购买路径的不同阶段分别发挥搜索和社交的作用。
2. 亚马逊是消费者最常购物的平台
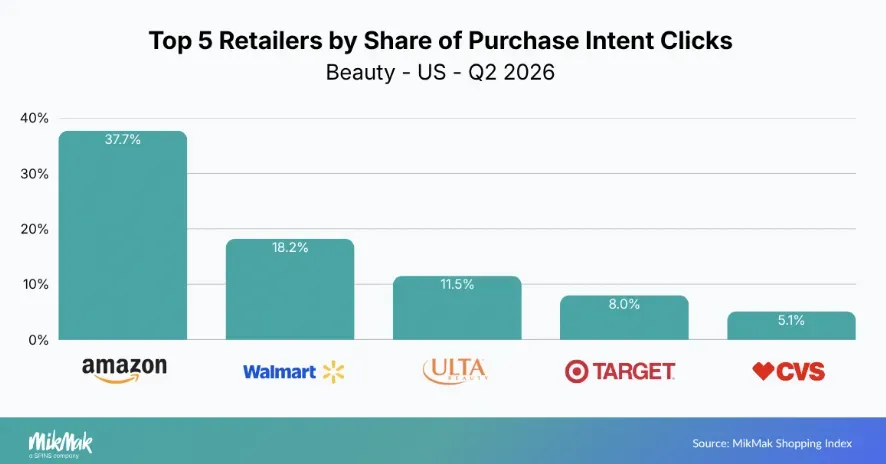
从消费者最终选择的购买渠道来看,美国美妆市场的主要平台排名变化不大。2026年第二季度,亚马逊仍是消费者最常去的平台,占购买意向点击总数的37.7%;沃尔玛排名第二,占18.2%;Ulta Beauty排名第三,占11.5%。
与2025年同期相比,整体排名基本没有变化。不过,Target的占比有所下降,CVS则进入前五,取代了Macy's。
二、个护品类趋势
与美妆市场相比,美国个人护理市场在2026年上半年的消费者流量分布更加均衡。
1. 社交媒体广告仍是最大流量来源
2026年第二季度,社交媒体广告目前仍然是个护品牌吸引消费者进入购买页面的主要方式,但其占比较去年同期下降。与此同时,视频广告的占比从25.9%大幅提升至38.0%,成为推动消费者互动的重要渠道。
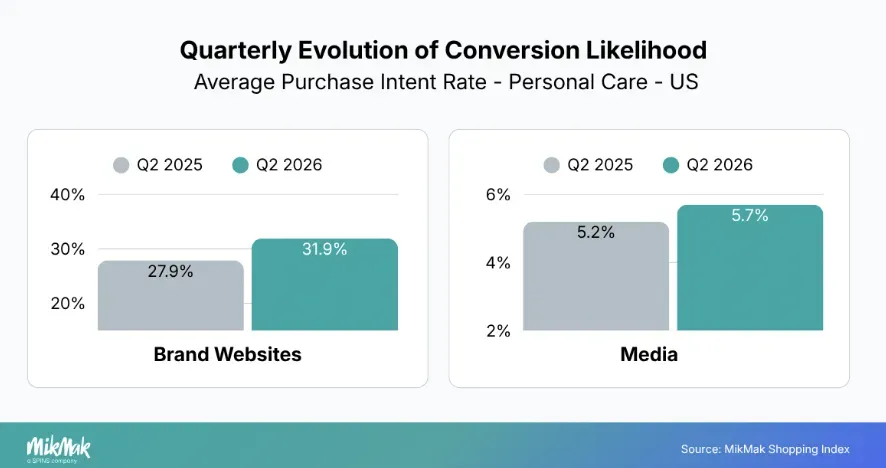
付费展示广告同样获得增长,说明个护品牌正在将电商营销投入从单一社交媒体进一步扩展至社交、视频和展示广告等不同渠道。
从具体平台来看,Meta仍是美国个护品牌的主要广告平台,谷歌排名第二。虽然两者带来的购买意向点击占比都比2025年同期有所下降,但仍然是消费者最主要的互动渠道。YouTube、TikTok和Pinterest的占比有所下降。
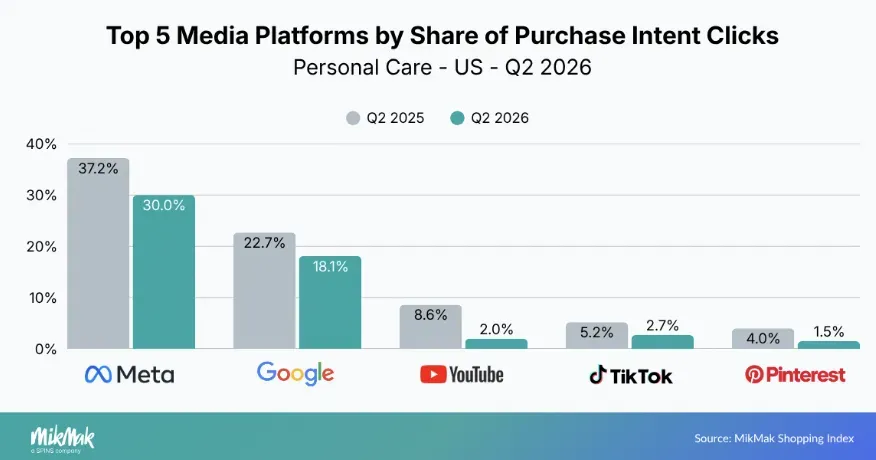
这说明美国个护市场并没有完全转向搜索,而是呈现出更加多元的媒体组合。相比美妆市场搜索快速取代社交,个护品牌仍然需要依靠社交和视频等渠道持续触达消费者。
2. 沃尔玛成为最主要的购物平台
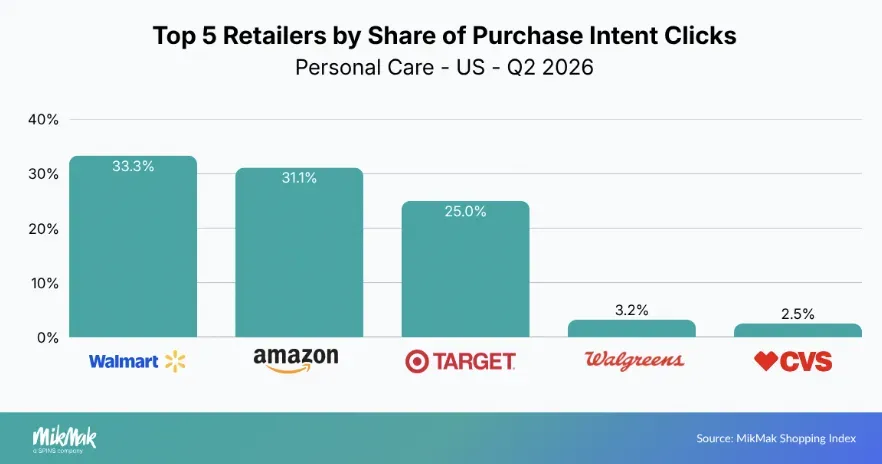
2026年第二季度,沃尔玛超过亚马逊,成为美国个护消费者最主要的购买目的地,Target的购买意向点击占比也明显提高。
沃尔玛、亚马逊和Target三家电商平台合计占据了接近90%的购买意向点击数。这一数据表明,美国个护消费者的购买路径高度集中于大型综合电商平台。
三、健康与保健品类趋势
健康与保健市场的消费者购买决策通常更加注重考虑和研究。一方面,维生素、膳食补充剂等产品具有日常购买和重复购买特点;另一方面,消费者也会围绕健康需求、产品功能以及季节性趋势进行较长时间的探索。
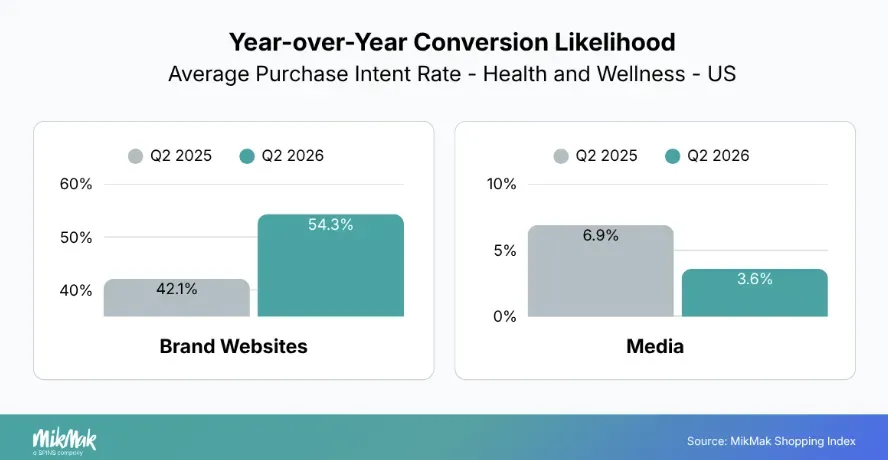
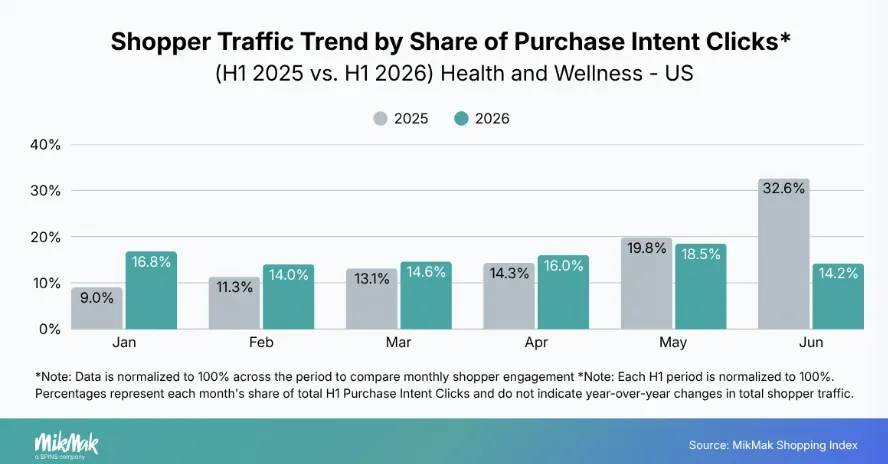
2026年上半年,美国健康与保健市场的消费者互动明显比2025年更加均衡,2026年没有任何一个月份的活动占比超过18.5%。
在转化方面,品牌官网购买意向率从42.1%提升至54.3%,增幅较为明显;但社媒广告的购买意向率则从6.9%下降至3.6%。
1. 付费搜索广告超过付费社媒广告
健康与保健市场的媒体策略同样明显向搜索倾斜。2026年第二季度,付费搜索广告的购买意向点击数占比从28.5%提升至32.3%,成为最大的流量来源;自然搜索从24.5%提升至28.9%,而付费社媒广告则从43.3%下降至32.1%。
这表明健康与保健品牌正在将更多投入用于捕捉已经具有明确需求的消费者,同时保留社交媒体用于消费者发现和早期决策。
平台层面,谷歌的购买意向点击数占比从51.1%提升至58.8%;Meta则从38.3%下降至29.0%。TikTok的占比则小幅从3.5%提升至3.8%。
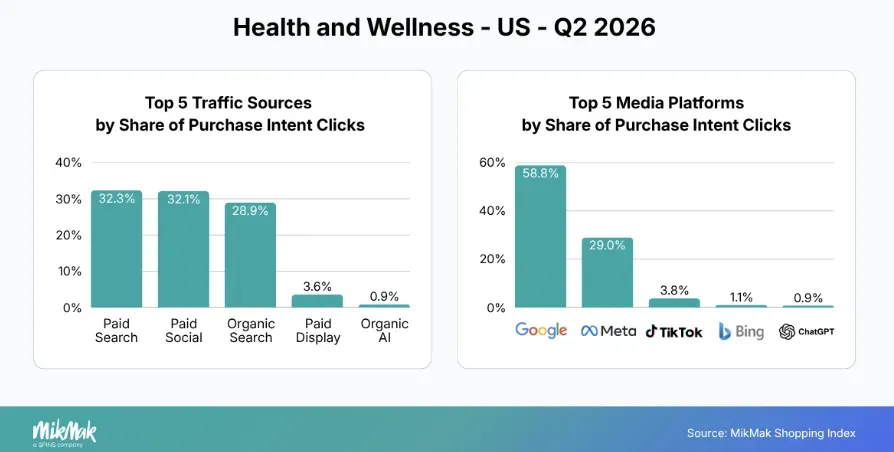
整体来看,搜索正在成为健康与保健消费者进入购买环节的重要入口,但社交媒体依旧承担着早期消费者触达和产品发现的作用。
2. 亚马逊保持领先
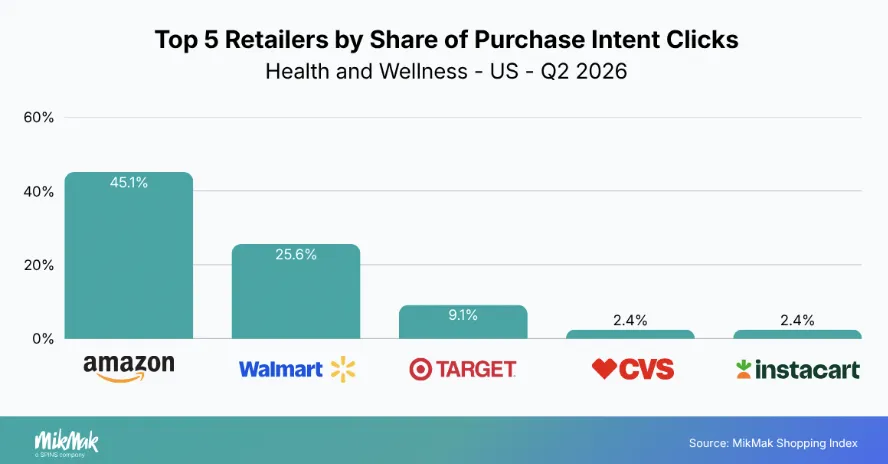
购买目的地方面,亚马逊仍保持领先地位。2026年第二季度,亚马逊的购买意向点击数占比从41.5%提升至45.1%,成为最主要的购买目的地。
沃尔玛仍然排名第二,但占比从31.8%下降至25.6%;Target整体保持稳定。CVS依然位列主要购买目的地,而Instacart进入前五,取代了Walgreens。
四、宠物护理品类趋势
宠物护理市场具有明显的重复购买特点,消费者既需要持续购买日常宠物用品,也会围绕宠物健康、营养和特殊需求进行产品研究。因此,消费者会在媒体、搜索、品牌官网和电商平台之间不断切换。
美国宠物护理消费者的购买兴趣在3月最高,到了第二季度后明显趋于稳定,没有再出现特别大的波动。3月占上半年购买意向点击总数的25.8%;4月、5月和6月分别占15.6%、17.8%和17.8%。
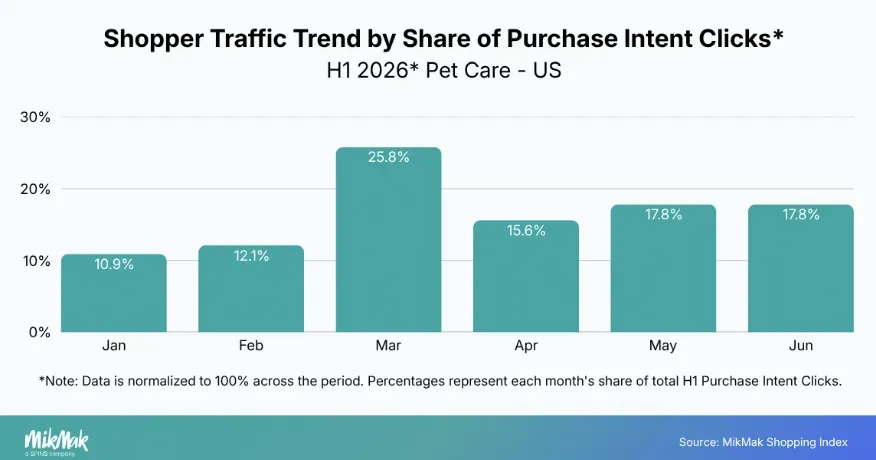
这一数据说明,虽然3月是宠物护理市场消费者互动最集中的月份,但之后的购买需求并没有明显下滑,而是保持了较为稳定的补货需求。
1. 品牌官网购买意向最高
宠物护理市场的品牌官网购买意向率从2025年同期的53.4%小幅下降至51.8%,说明进入品牌官网的消费者仍有较强的购买意愿。
与此同时,媒体购买意向率从12.0%提升至14.1%。也就是说,通过广告、社交媒体、视频等渠道接触品牌的消费者中,进一步点击品牌购买页面的比例有所提高。这表明品牌通过媒体内容引导消费者进入购买渠道的效果正在改善。
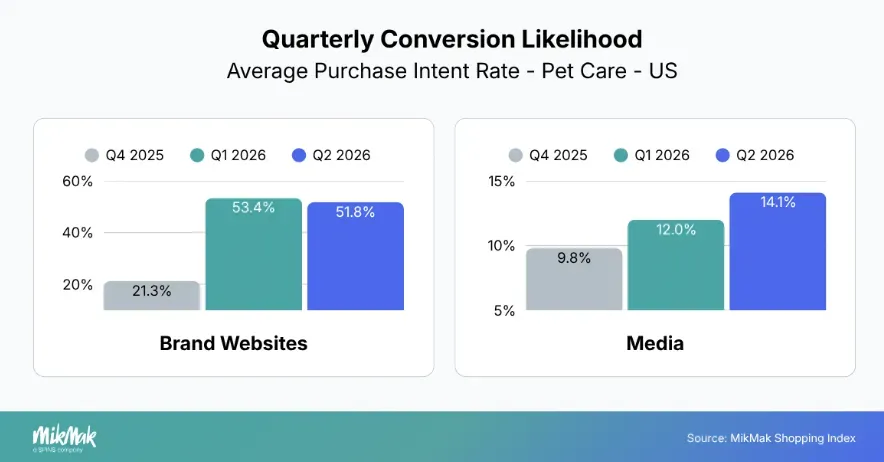
对于宠物护理品牌而言,品牌官网仍然是高转化的购买承接渠道,而媒体则越来越能够承担将消费者从兴趣阶段进一步带入购买阶段的作用。
2. 付费搜索占超过七成
搜索在宠物护理市场中的主导地位非常明显。2026年第二季度,付费搜索占购买意向点击数的71.0%,较2025年同期的70.2%进一步提升;付费社交则从20.1%提升至21.5%,付费视频从4.9%下降至3.6%。
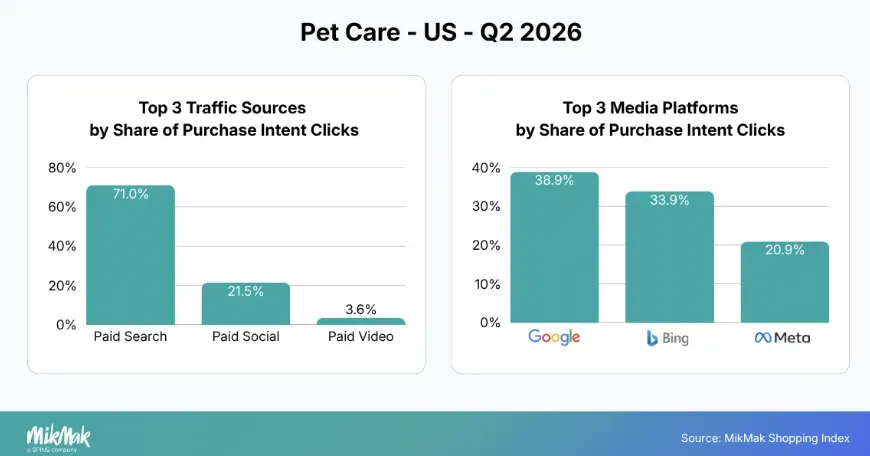
平台层面,谷歌和Bing继续占据大部分平台驱动的购买意向点击。谷歌的占比从48.0%下降至38.9%,但Bing从24.8%大幅提升至33.9%,Meta的份额也小幅提升。
这意味着宠物护理品牌依然高度依赖搜索,但搜索渠道内部也出现了一定程度的分散。品牌不仅需要关注谷歌,也可以根据消费者实际搜索行为调整不同搜索平台的投入。
3. Chewy最受欢迎
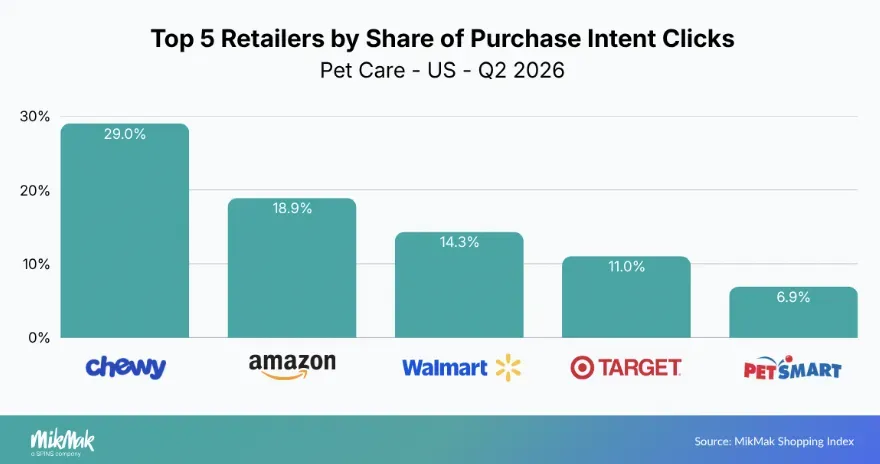
Chewy仍是美国宠物护理消费者最主要的购物目的地,但其购买意向点击数占比从34.2%下降至29.0%。
亚马逊的占比从20.9%下降至18.9%,沃尔玛从19.7%下降至14.3%。与此同时,Target的占比几乎翻倍,从5.9%提升至11.0%;PetSmart则从5.0%提升至6.9%。
五、玩具与游戏品类趋势
玩具与游戏属于季节性和礼品驱动明显的市场,消费者往往会在产品发现、研究和购买之间快速切换。与其他消费品相比,该品类的需求时间差异也更加明显。
1. 需求在3月达到高峰
美国市场在2026年上半年的消费者互动主要集中在3月,3月占上半年购买意向点击总数的37.2%。进入第二季度后,4月仍贡献了22.3%的H1活动量,5月和6月分别为8.8%和12.1%。
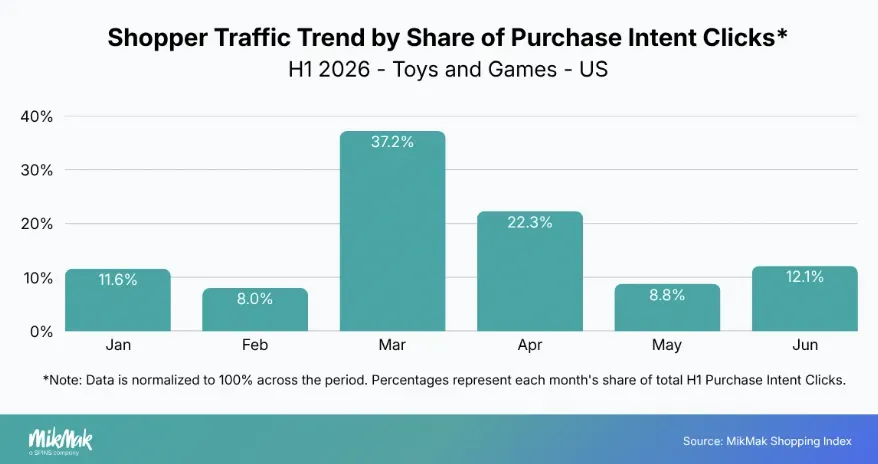
这意味着玩具与游戏市场的大量购买意向已经在春季形成,第二季度消费者互动随后逐渐恢复正常水平。因此,对于品牌来说,如果只在传统假日购物季前开始营销,可能会错过部分提前形成的消费者需求。
2. 付费社交贡献60.3%购买意向点击数
2026年第二季度,美国玩具与游戏消费者的购买意向有所增强。品牌官网购买意向率从第一季度的27.1%提升至35.1%,社媒购买意向率也从34.1%小幅提升至34.7%。
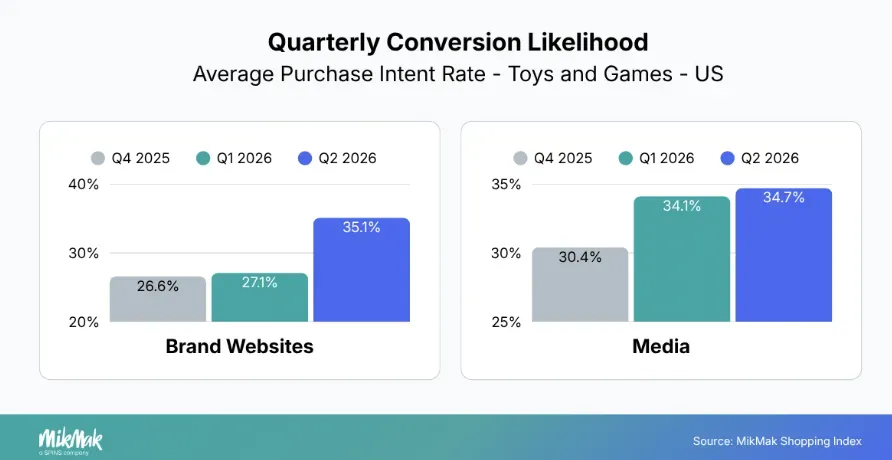
相比其他消费品,玩具与游戏的媒体购买意向率较高,已经接近品牌官网水平。这说明消费者看到玩具产品的广告、视频或社交媒体内容后,就可能直接产生购买兴趣,因此社交媒体、视频等渠道对玩具品牌尤其重要。
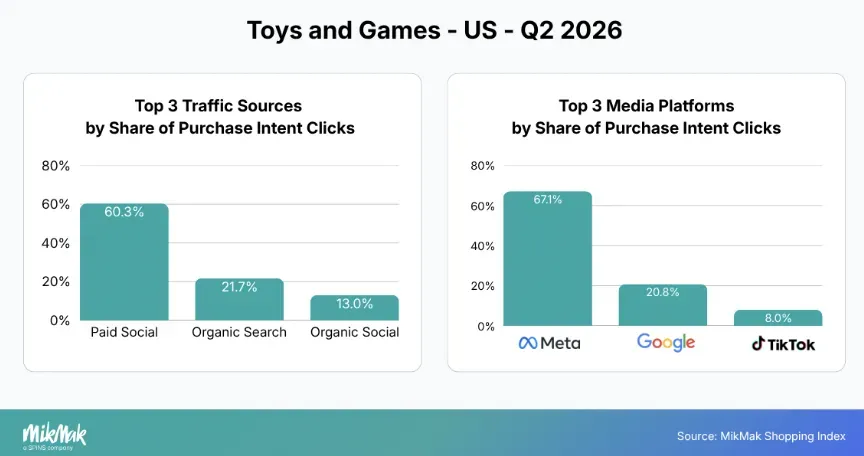
从流量来源来看,付费社交仍然是最主要的渠道。其购买意向点击占比从第一季度的55.1%提升至60.3%,也就是说,超过六成的购买意向点击来自品牌投放的社交媒体广告。相比之下,自然搜索占比从29.9%下降至21.7%,自然社交则基本保持在13.0%。
从具体平台来看,Meta占67.1%的购买意向点击,仍然是最主要的平台;谷歌占比从27.2%下降至20.8%。值得注意的是,TikTok的占比从3.1%提升至8.0%,增加了一倍多,说明越来越多消费者会通过TikTok发现玩具产品,并进一步点击购买渠道。
3. 亚马逊、沃尔玛、Target合计接近80%
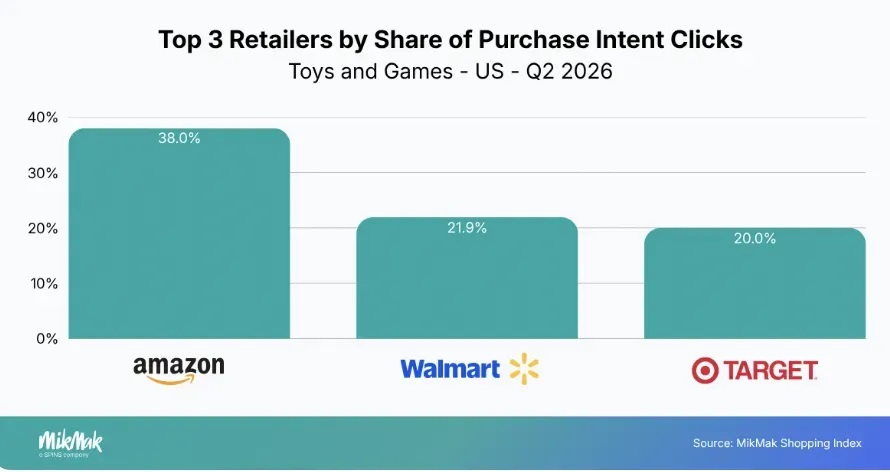
2026年第二季度,美国玩具与游戏市场的主要购买渠道变化不大。亚马逊仍然排名第一,占购买意向点击的38.0%;沃尔玛排名第二,占21.9%;Target排名第三,占20.0%。
虽然三家渠道的占比相比第一季度都有所下降,但合计仍接近80%。也就是说,美国消费者购买玩具和游戏产品时,仍然主要选择亚马逊、沃尔玛和Target等大型零售渠道。
六、消费电子与家电品类趋势
消费电子与家电的购买周期通常长于多数快速消费品。消费者在购买之前往往会反复比较产品参数、用户评价、价格和电商平台,并在搜索引擎、品牌官网、支持电商购买的媒体以及电商平台网站之间多次切换。
美国市场则表现出更加均衡的媒体组合。付费社交仍然是最大的消费者流量来源,但搜索也贡献了较高比例的购买意向点击数。因此,美国市场同时存在社交驱动的产品发现和搜索驱动的主动研究。
1. 消费者需求在6月明显加速
2026年第二季度,美国消费电子与家电消费者互动持续增长,并在6月出现明显高峰。6月贡献了上半年购买意向点击总数接近一半的流量,说明第二季度末的促销活动和夏季消费周期可能推动了大量购买需求集中释放。
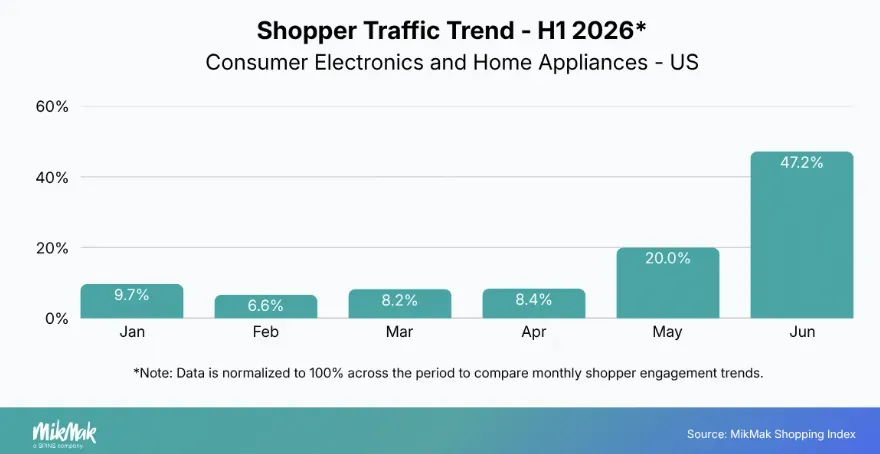
这与美妆、个护和健康与保健等品类形成明显差异。消费电子和家电消费者并没有在年初集中释放需求,而是在接近夏季时出现更加明显的购买意向增长。
2. 付费社媒广告为最大流量来源
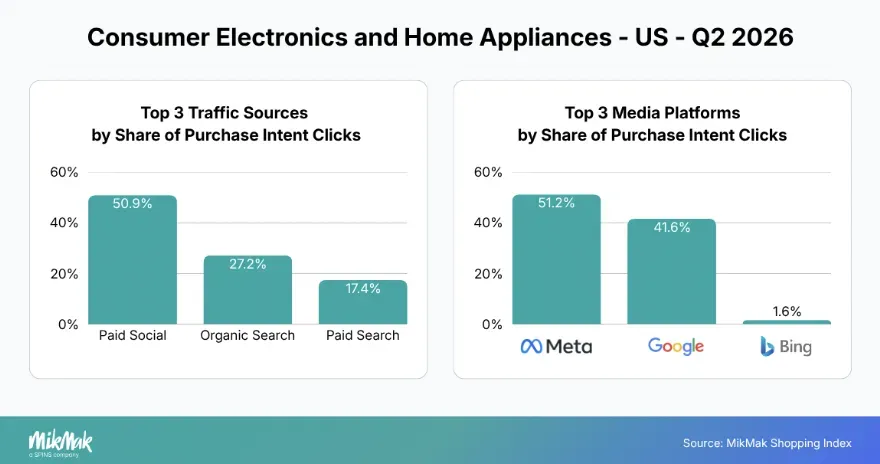
美国消费电子和家电市场中,付费社媒广告占购买意向点击数的50.9%,仍然是最大的流量来源。
不过,自然搜索占27.2%,付费搜索占17.4%,两者合计达到44.6%,接近全部购买意向点击的一半。这说明消费者在受到社交媒体内容影响后,仍然会通过搜索进一步研究产品,再进入购买环节。
平台方面,Meta以51.2%的购买意向点击数占比领先谷歌,后者为41.6%,两者之间相差10个百分点左右。相比其他高度依赖搜索的市场,美国消费电子与家电品牌在媒体策略上仍然更加依赖社交。
七、食品饮料品类趋势
食品与饮料市场具有明显的高频和持续消费特点,消费者会不断在灵感、研究和购买之间切换。2026年第二季度,美国消费者前往电商平台的流量在上半年分布更加均衡,相比2025年没有出现明显集中在某一个月份的情况。
1. 品牌官网购买意向率最高
2026年第二季度,美国食品饮料品牌的购买意向率在品牌官网和媒体渠道均有所改善。
品牌官网购买意向率由2025年同期的23.1%提升至25.6%,媒体购买意向率则由3.7%提升至4.1%。
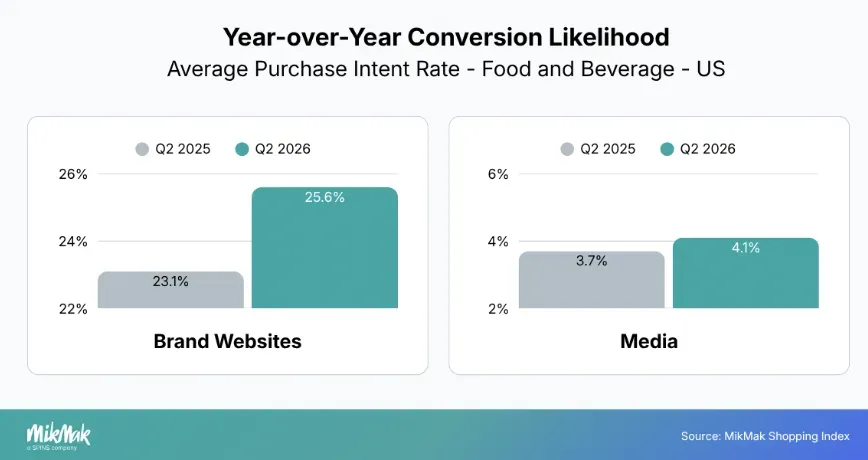
这意味着从品牌官网和支持电商购买的媒体内容出发,点击进入电商平台的消费者比例均有所增加,食品饮料品牌在不同数字接触点激发购买意向方面的效率有所提升。
2. YouTube成主要流量来源平台
从流量来源来看,付费社交仍是美国食品饮料市场最大的购买意向点击数来源,占36.7%。与此同时,自然搜索和付费视频的份额均较去年同期增长,而付费搜索略有下降。
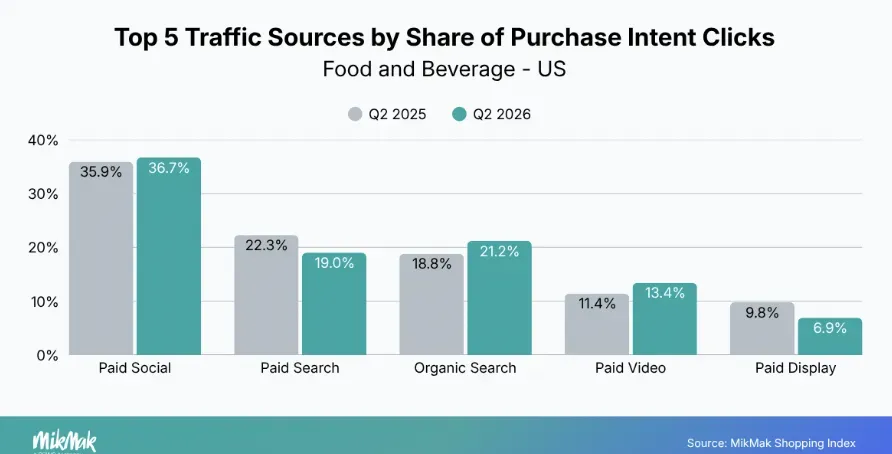
平台层面的变化更加明显。2025年第二季度,YouTube仅占5.3%的购买意向点击数;到了2026年第二季度,这一比例大幅提升至36.9%,成为最大的电商驱动平台。
谷歌占25.6%,Meta占21.3%,两者仍然贡献了较高流量;TikTok则从7.9%下降至4.5%。
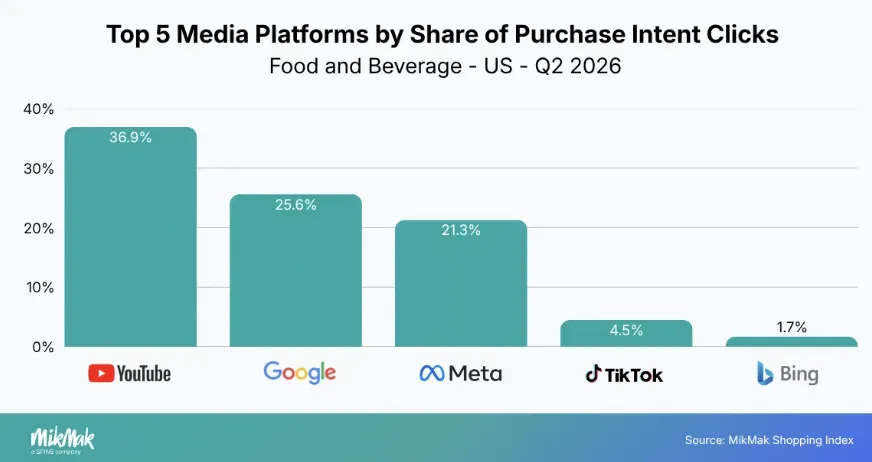
YouTube的大幅增长说明视频内容正在成为食品饮料消费者发现和购买产品的重要入口。相比单纯依赖社交信息流,品牌可以通过更完整的视频内容展示产品使用场景、食用方式和消费场景,再将消费者直接导向零售渠道。
3. 沃尔玛为最主要购物平台
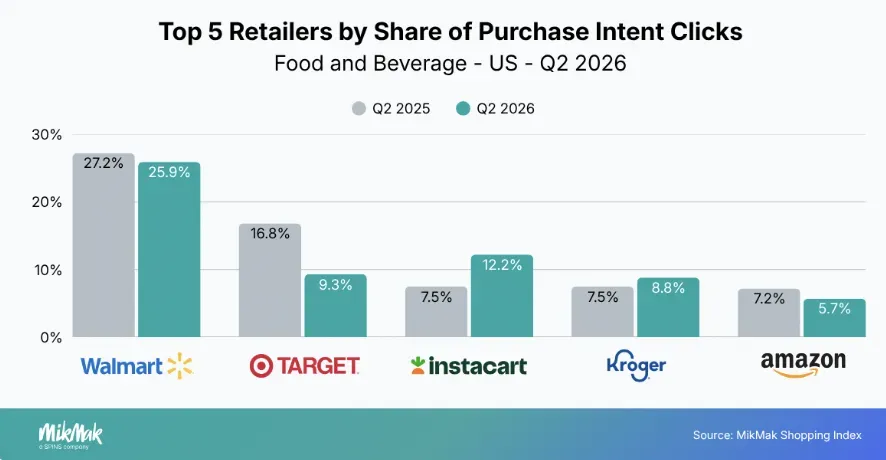
在购买目的地方面,沃尔玛以25.9%的购买意向点击数占比继续排名第一。
Instacart成为第二大购买选择,并录得最明显的同比增长;Kroger的份额同样提升。Target则出现最大幅度的下降,亚马逊的份额也有所减少,但降幅相对较小。
九、总结
从整体数据来看,2026年第二季度最值得关注的变化,是搜索、社交和视频在消费者购买路径中承担不同角色。搜索越来越能够承接主动寻找产品的高意向消费者,而社交和视频则继续负责产品发现、兴趣激发和早期消费者触达。
因此,品牌需要在保持搜索投入的同时,继续保留完整的漏斗营销。
对于健康与保健、宠物护理等高意向品类,可以进一步加强搜索投入,捕捉已经明确产生需求的消费者;对于玩具、食品饮料、酒类等更加容易受到内容影响的品类,则需要继续利用社交和视频渠道扩大消费者发现,同时通过支持电商购买的内容将流量直接连接到电商平台。
第二个变化是,品牌官网仍然具有较高的转化价值,但单靠品牌官网无法覆盖全部潜在消费者。大量消费者仍会选择亚马逊、沃尔玛、Target、Chewy、Instacart等自己习惯使用的购物渠道。
品牌需要持续关注消费者实际选择的购买地点,并根据品类特点建立多电商平台覆盖,而不是简单地将所有营销流量导向同一个平台。
最后,消费者需求、媒体效率以及电商平台偏好都可能在不同季度发生变化。不同品类的需求周期也差异明显,因此品牌需要根据实时数据及时调整媒体投入、零售渠道布局和营销节奏。
作者✎ Summer/AMZ123
声明:此文章版权归AMZ123所有,未经允许不得转载,如需授权请联系: amz123happy