猛增270%!宇树科技上市后首份财报出炉
 189
人形机器人赛道热度持续走高,机器人出海大卖宇树科技作为行业代表性企业,上市后的第一份三季报,直接在市场掀起热议。
10月28日晚间,宇树科技发布2026三季报,前三季度营收18.17亿元,同比增长55.71%;归母净利润3.87亿元,同比大涨270.54%。
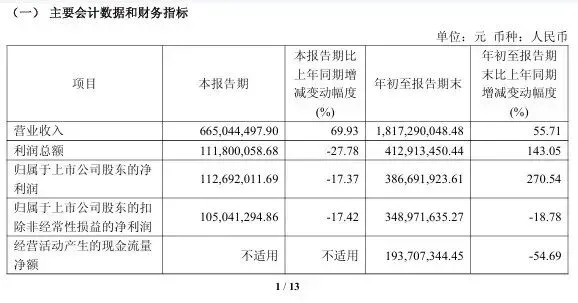
营收、利润双双走高,也印证了其人形机器人已经实现规模化落地。
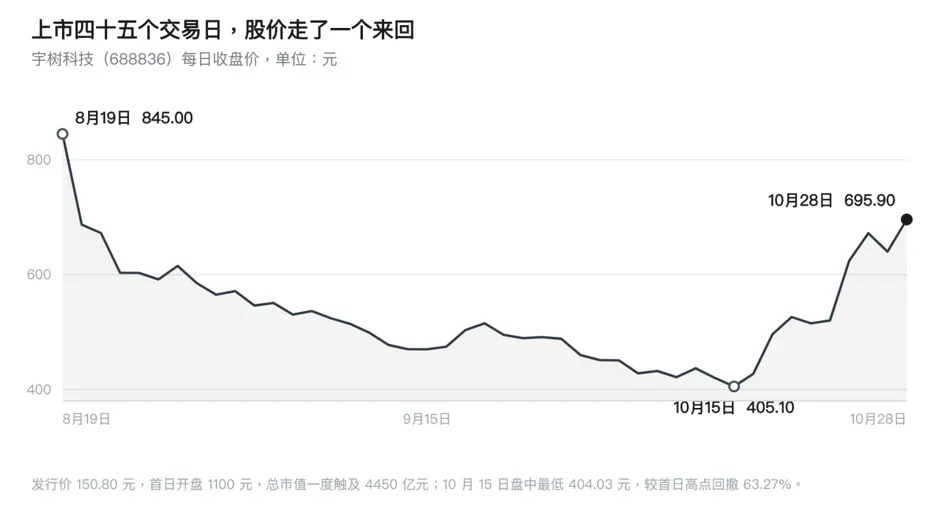
资本市场反应十分剧烈。截止发稿收盘股价695.9元,市值重回2800亿级别,创始人王兴兴的持股身家,也随股价回升大涨,相比低点增加超253亿元。
增长压力显现
如果只看净利润,这份财报足够亮眼,但拆开细看,不少信号值得出海卖家留意。
营收增速相比前两年明显回落,一季度营收增幅从去年332.64%回落至68.49%;
到第三季度,营收虽然继续增长,但单季归母净利润同比下滑17.37%,扣非利润同样走低,出现增收不增利。
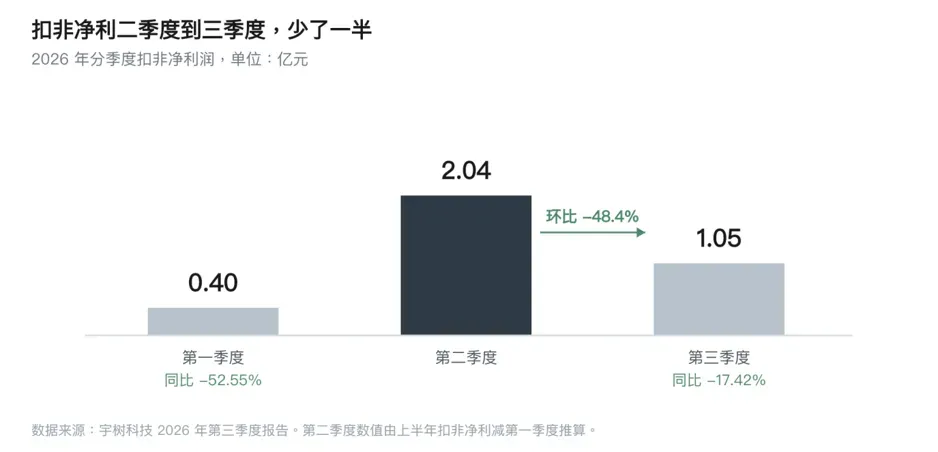
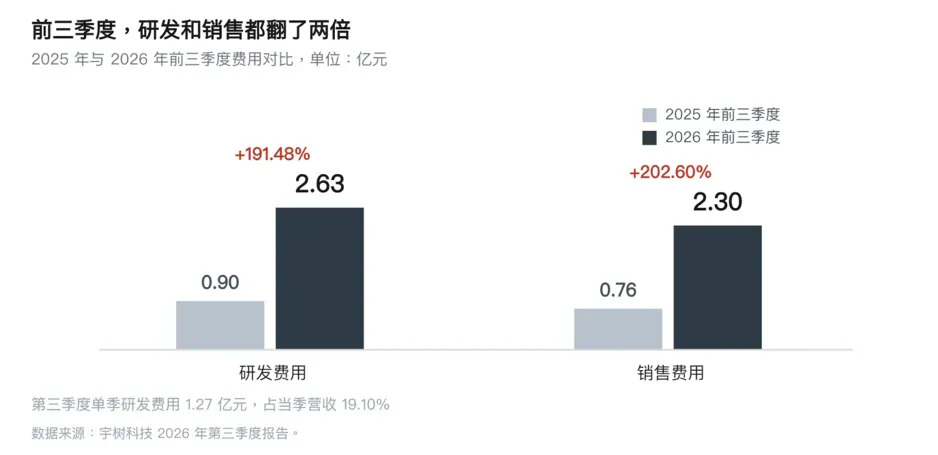
利润被吃掉,核心原因是研发和销售力度加大。
前三季度研发投入2.63亿元,同比暴涨191.48%,资金主要投向具身大模型、算力搭建、扩充研发团队以及新品研发。
销售费用同样翻倍增长,海外市场拓展、品牌推广都需要持续烧钱。
在宇树看来,这笔投入不能省,人形机器人舞台演示和真实场景稳定作业完全是两回事;
海外客户采购,看重的是任务完成率、运维成本,不是单纯炫酷的演示效果,而物理AI想要真正落地,还有很长一段路要走。
创始人王兴兴预判,物理AI大概率在1到3年内迎来突破,所以必须提前布局模型与机器人的协同能力,搭建数据闭环。
海外收入占比下降
很多人看到数据会有误区:宇树2025年海外营收占比43.65%,对比前两年55%左右的占比,会误以为海外市场萎缩。
事实恰恰相反。海外业务还在稳步推进,只是国内人形机器人业务爆发,整体营收盘子被快速做大,间接拉低海外收入占比。
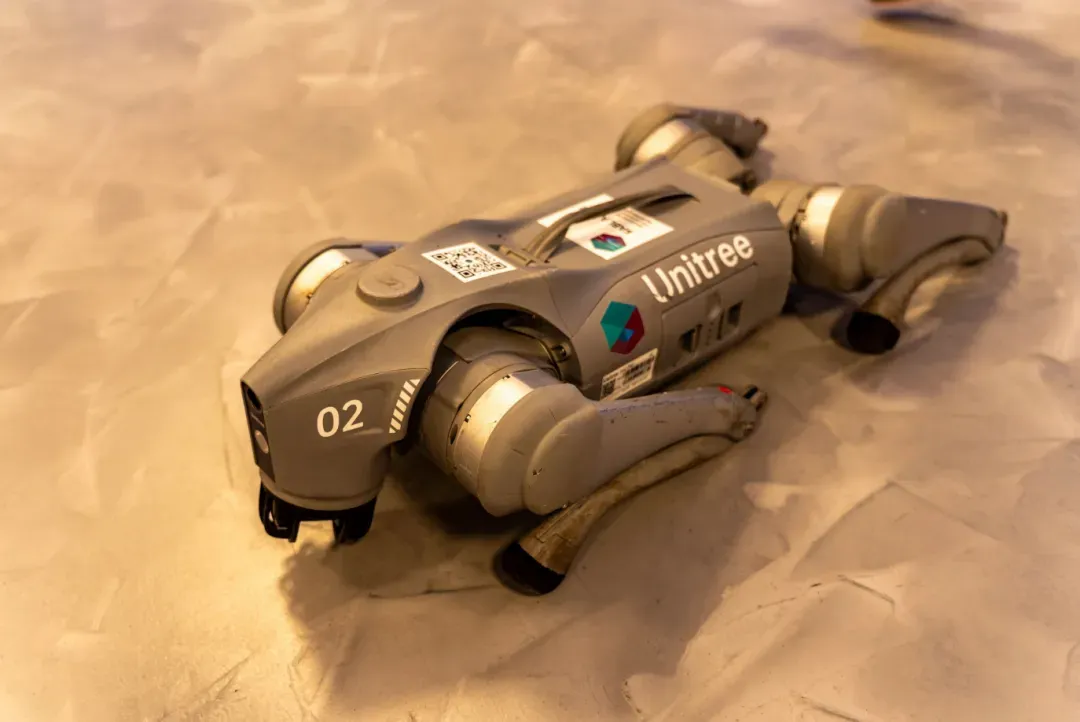
宇树用四足机器人作为出海起点,Go系列进入海外高校实验室和开发者社区,靠科研采购和极客口碑攒下第一批认知,再通过经销商把盘子铺开。
但2025年开始,结构已经变了,人形机器人收入从2023年的不到300万元,冲到8.68亿元,占公司收入的51.78%,首次压过四足,出货量超过5500台;
海外收入占比虽然有所回落,但那是因为国内人形机器人业务跑得太快,分母被迅速做大,而不是海外在收缩。
宇树的出海,早就不是简单把机器人打包出口。
随着H1全尺寸人形机器人落地,业务慢慢延伸到工业巡检、电力、能源等场景,出海模式升级成产品、渠道、科研生态、行业应用一体的复合型布局。
硬件卖到海外,仅仅是第一步,后续难题才刚刚浮现。
首先是客户结构过于依赖科研场景。
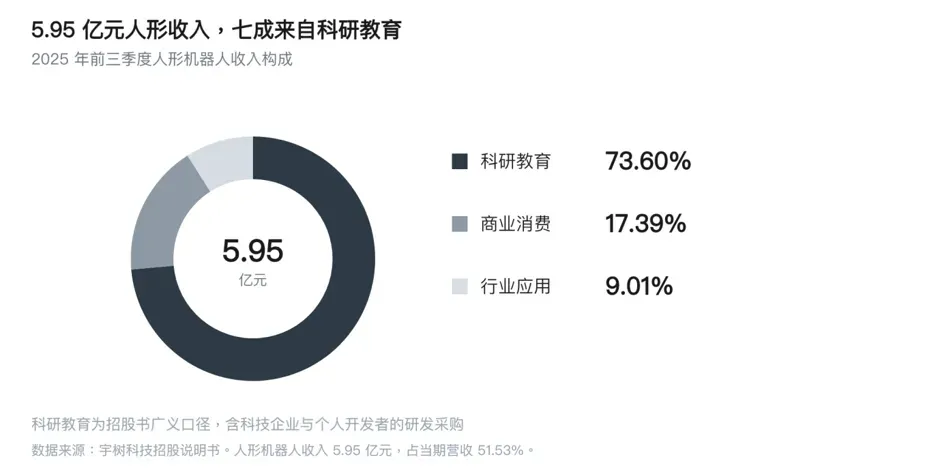
当前宇树的人形机器人收入里,科研教育场景占比超七成,工业商业化落地仅9%。
高校科研订单适合早期打开市场,但这类采购和企业商业化采购逻辑完全不同,想要做大市场,必须挖掘工厂、矿山、能源行业持续性的真实采购需求。
其次海外本地化交付能力短板凸显。
机器人不属于普通标准化商品,交付之后还有调试、系统适配、二次开发、售后培训,只靠海外经销商远远不够,还需要本地集成商、技术服务商搭建落地生态,支撑项目长期运维。
值得注意是海外政策风险持续增加。
今年7月美国将先进机器人设备纳入管控清单,虽然宇树现有产品拥有FCC认证暂不受影响,但后续新款机器人出口,或将面临更严格的认证与准入门槛。
机器人出海,早已不止产品竞争,认证、进出口、数据安全等政策,都会直接影响市场布局。
从“卖到全球”到“经营全球”
宇树过去几年,完成的是把机器人卖到海外市场,接下来,是深度经营全球市场。
简单来说,要判断哪些国家、行业值得重点投入,挖掘真实项目,对接本地合作伙伴,提前预判各国政策风险。
宇树的案例,也给所有中国出海企业提了个醒。
早期出海拼的是把产品卖出去;到现阶段,海外市场比拼的是本地化生态搭建、持续挖掘商业化场景、应对各国政策变动。
单纯增加销售渠道已经不够,学会深耕市场、落地项目,才能稳住长期订单。