




欧美政策去哪查?这15个官方入口,建议收藏
 387
看到一条跨境新规,准备调整价格、发货方式或税务安排之前,你会先查什么?
我的建议是:先找到原文,再确认它是否适用于自己的业务。
同样一句“卖家需要补税”,背后可能涉及不同的经营主体、发货路线和交易类型。转发时省略的一个条件,到了实际操作中,就可能影响你的判断。
这篇文章,我把欧洲和美国常用的官方入口整理到一起,也补充了平台报送和公开数据资源。
清单只收录官方机构及国际组织的公开入口,不含商业服务商工具,不作付费产品推荐。公开资料通常可以免费阅读,账户查询、注册和申报等操作,仍可能需要登录、身份认证或授权。
希望你下次遇到政策变化时,知道从哪里开始查。
01
查欧洲规则,先分清三个入口
做欧洲市场,建议先收藏这三个网站。它们分别适合查VAT说明、海关指引和法规原文。
欧盟OSS / VAT e-Commerce门户
完整网址:https://vat-one-stop-shop.ec.europa.eu/index_en
适合查什么:OSS、IOSS及跨境电商增值税说明
欧盟委员会税务与关税同盟总司TAXUD
完整网址:https://taxation-customs.ec.europa.eu/index_en
适合查什么:关税政策、电子商务进口及相关实施指引
EUR-Lex欧盟法律数据库
完整网址:https://eur-lex.europa.eu/
适合查什么:法规、指令、修订文件及《欧盟官方公报》
OSS可以理解为增值税一站式申报机制,IOSS用于符合条件的低价值进口远程销售增值税申报。两者的适用交易不同,不能只凭“做欧洲电商”就判断该用哪一种。[1]
如果你要查欧盟小包的费用变化,建议把关税、处理费、增值税分开核对。每一项都记录适用货件、计费单位、执行时间和承担方,再放进成本表。
一张收费截图,往往不足以支持整个店铺的成本调整。
最新消息与法规原文,分别从哪里看?
OSS:News & Reports,看相关新闻和报告;具体规定继续查EU legislation、Guides及National VAT rules。
更新栏目:https://vat-one-stop-shop.ec.europa.eu/one-stop-shop/news-reports_en
TAXUD:News → Publication date,按发布日期查看消息,再按VAT、customs duties等主题筛选。
更新栏目:https://taxation-customs.ec.europa.eu/news_en
EUR-Lex:Official Journal → Recent issues,按日期找正式发布文件,并查看L(立法)或C(信息与通知)系列。本轮未取得可用页面截图。
公报入口:https://eur-lex.europa.eu/oj/direct-access.html?locale=s
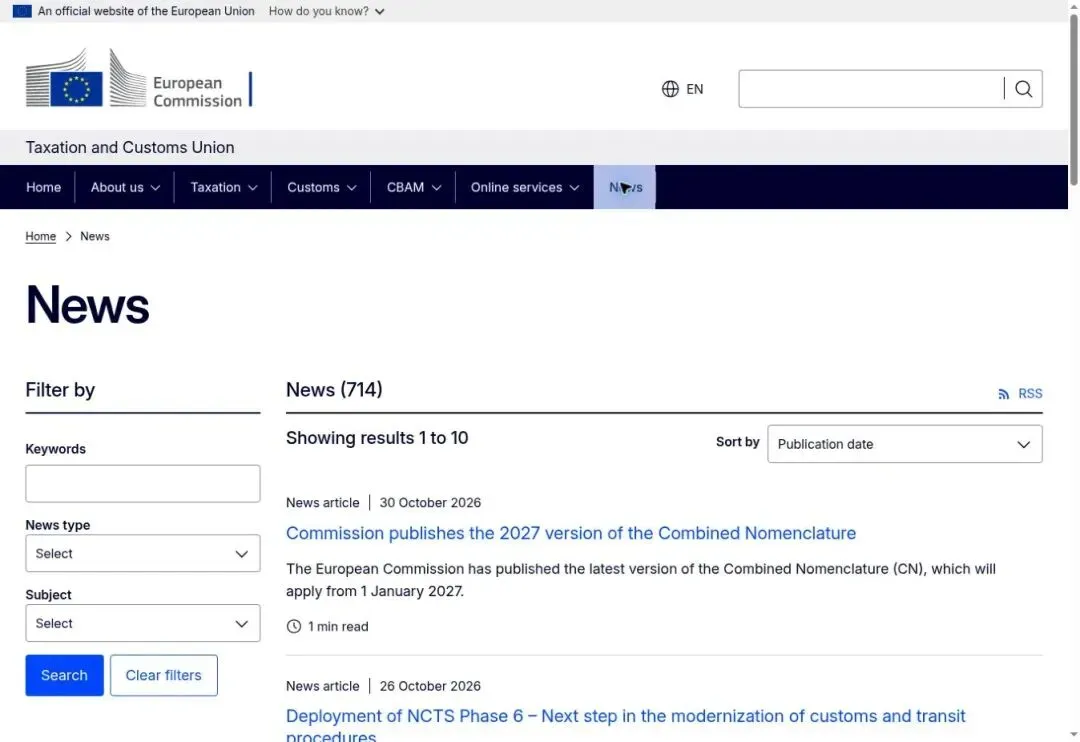
官网实截,2026年11月2日。图中News、Publication date和Subject是查找政策更新的位置,截图不替代法规原文。
与经营有什么关系? 关税和收费变化,可能需要重算到岸成本和报价。商品归类更新,则要先核对SKU和报关资料,不能直接理解为所有商品税率都变了。
例如,欧盟委员会10月30日发布了2027版组合商品目录(CN)的消息,注明自2027年1月1日起适用。对卖家而言,可以据此安排商品编码复核,再确认是否影响具体商品的税率或申报资料。[7]
02
查各国VAT,保存对应国家的税务入口
欧盟层面的说明,可以帮助理解共同框架。具体到注册、申报、税务信件和账户操作,还要回到对应国家的税务机关。
德国联邦中央税务局BZSt
完整网址:https://www.bzst.de/
建议查询方向:VAT识别号及相关跨境税务事项
法国税务机关
完整网址:https://www.impots.gouv.fr/
建议查询方向:企业税务、VAT指引及专业账户
意大利税务局Agenzia delle Entrate
完整网址:https://www.agenziaentrate.gov.it/
建议查询方向:VAT登记、非居民识别及税务代表规定
波兰税务门户
完整网址:https://www.podatki.gov.pl/
建议查询方向:VAT、JPK及电子税务服务
瑞典税务局Skatteverket
完整网址:https://www.skatteverket.se/
建议查询方向:VAT登记、申报及外国企业税务说明
斯洛伐克财政管理局
完整网址:https://www.financnasprava.sk/
建议查询方向:VAT登记、申报及电子服务
西班牙税务局AEAT
完整网址:https://sede.agenciatributaria.gob.es/
建议查询方向:NIF、IVA、非居民及OSS相关事项
英国GOV.UK税务入口
完整网址:https://www.gov.uk/browse/tax
建议查询方向:VAT、HMRC办税服务、政策文件及咨询文件
德国这里要多区分一步:BZSt负责的VAT识别号,与企业在主管税务局办理的税务登记并非同一个概念。遇到申报或税务信件问题,应核对信件上的主管机关,不能把所有事项都归到BZSt。[2]
英国政策文件也要看文件类型。政策说明、征求意见材料和已经执行的规定,可能出现在同一个检索结果里。发布日期和执行日期,建议分开记录。
各国最新消息,一般在这些位置
德国BZSt
优先查看的栏目或位置:Aktuelle Meldungen(最新消息)→ Alle Meldungen(全部消息)
法国
优先查看的栏目或位置:Actualités(消息)→ professionnel(企业相关内容)
意大利
优先查看的栏目或位置:Normativa e prassi(法规与解释)→ Provvedimenti(局长决定)。本轮依据官方检索结果确认栏目,未取得可用页面截图
波兰
优先查看的栏目或位置:顶部Aktualności(最新消息),再结合VAT或JPK专题
瑞典
优先查看的栏目或位置:Nyheter(新闻);查看对应年度,并结合Företag(企业)专题
斯洛伐克
优先查看的栏目或位置:Aktuality(最新消息)→ Všetky aktuality(全部消息)
西班牙
优先查看的栏目或位置:Novedades destacadas(重点更新)→ Todas las novedades(全部更新);执行要求继续查Normativa y criterios interpretativos
英国HMRC
优先查看的栏目或位置:Latest from HM Revenue & Customs → See all latest documents;区分Guidance and regulation与Policy papers and consultations
几个可直接收藏的栏目地址:
德国消息:https://www.bzst.de/DE/Home/Meldungsuebersicht/MeldungsUebersicht_Formular.html?nn=68234
法国消息:https://www.impots.gouv.fr/toutes-les-actualites
斯洛伐克消息:https://www.financnasprava.sk/sk/pre-media/novinky
西班牙更新:https://sede.agenciatributaria.gob.es/Sede/todas-noticias.html
英国HMRC文件入口:https://www.gov.uk/government/organisations/hm-revenue-customs
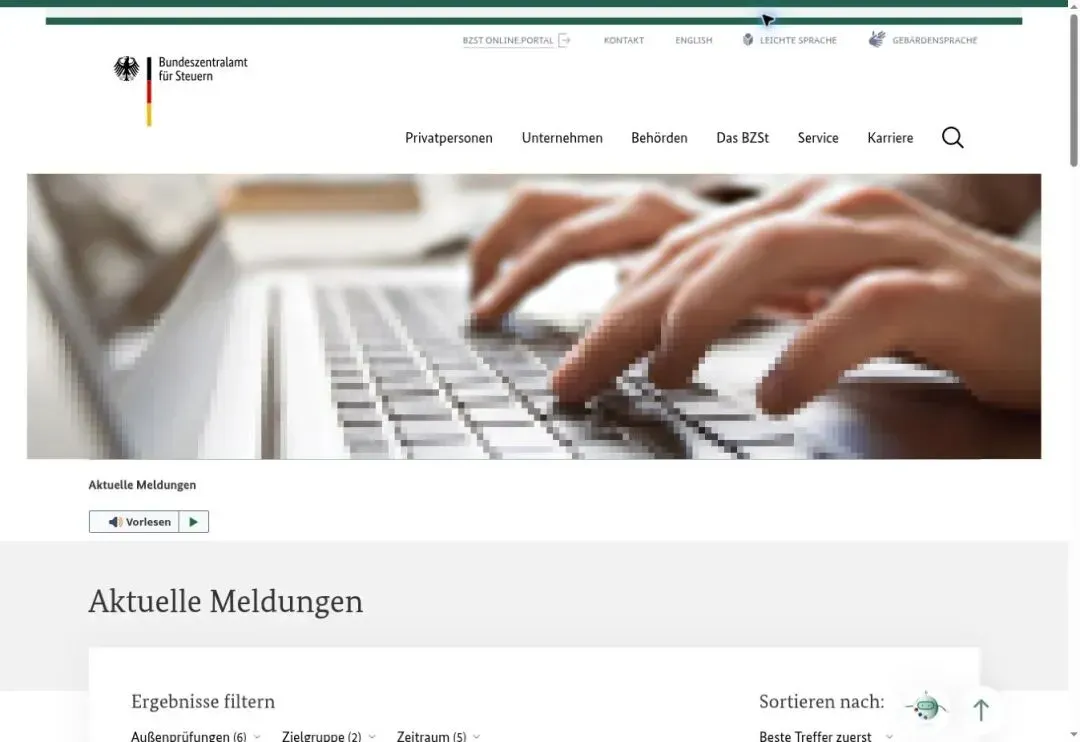
官网实截,2026年11月2日。进入Aktuelle Meldungen后,仍应核对筛选条件和排序方式,不默认第一条就是最新政策。
与经营有什么关系? 税率、申报周期、税务代表或电子发票要求发生变化,可能影响含税售价、申报安排、服务合同和财务系统。先识别变更针对哪类主体、哪类交易,再分派给负责人员。
03
做美国市场,查规则与办业务要分开
美国联邦公报检索网站Federal Register
完整网址:https://www.federalregister.gov/
建议查询方向:联邦机构发布的规则、拟议规则、通知及征求意见文件
美国海关与边境保护局CBP
完整网址:https://www.cbp.gov/
建议查询方向:进口商身份资料、Form 5106及进口合规指引
美国IOR问题,先确认文件和号码状态。
IOR是记录进口商。遇到身份资料更新或号码异常时,可以先在CBP查找Form 5106及相关说明,再通过Federal Register核对对应公告的适用范围和处理要求。[3]
FederalRegister.gov方便检索,但网站明确说明,其展示的网页版本不属于具有正式法律地位的公报版本。需要正式引用时,应进一步打开页面对应的GovInfo官方PDF。[4]
查得到公告,还要确认自己看到的是最终规则、拟议规则,还是一般通知。三者不能混用。
美国:公报看发布状态,CBP看操作通知
Federal Register首页的Current Issue用于查看当期文件,也可以通过Search Documents检索CBP、Importer of Record、customs等关键词。
检索地址:https://www.federalregister.gov/
CBP的Cargo Systems Messaging Service(CSMS)提供贸易处理、系统及申报相关消息。其入口由CBP官方资料确认,但当前浏览器未能打开CBP页面,未提供该页面截图。[8]
CSMS地址:https://www.cbp.gov/trade/automated/cargo-systems-messaging-service
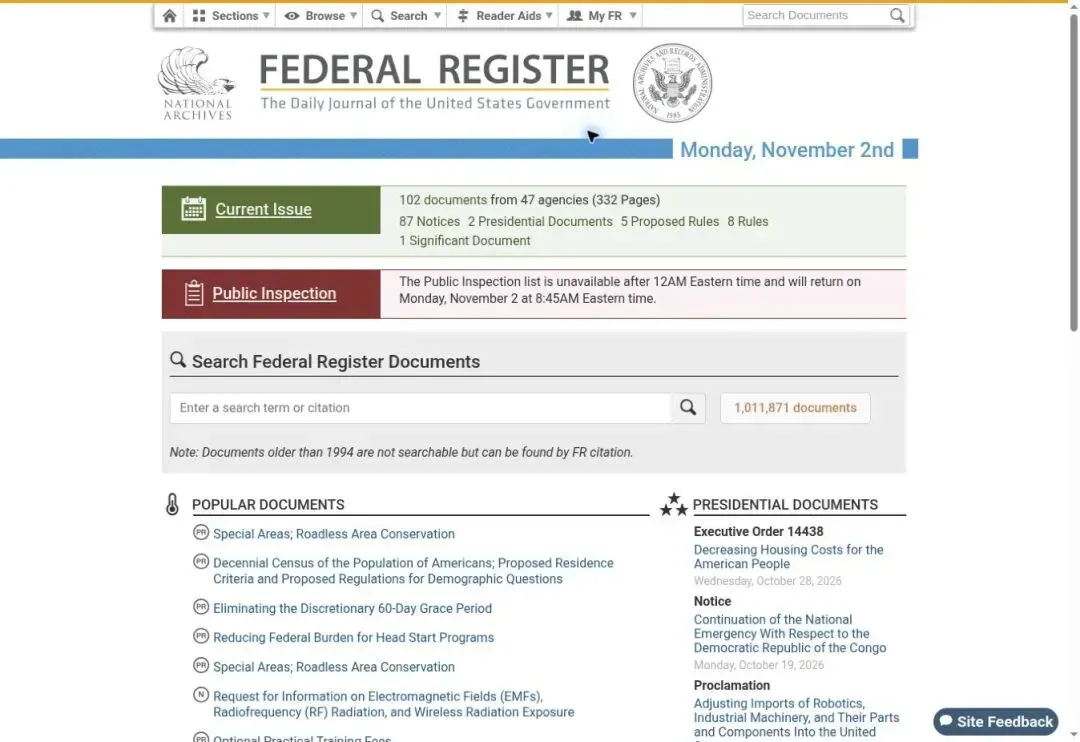
官网实截,2026年11月2日。Current Issue是当期文件,Search Federal Register Documents是文件检索区。
与经营有什么关系? 美国进口商资料或申报要求变化,可能影响清关安排、货代协作与补件时间。应结合具体公告判断是否需要调整,不把操作消息直接当作新增税费。
04
想了解欧盟平台报送和治理,再补充这两个资源
欧盟委员会DAC7专题
完整网址:https://taxation-customs.ec.europa.eu/taxation/tax-transparency-cooperation/administrative-co-operation-and-mutual-assistance/dac7_en
能帮助你了解什么:平台税务信息报送的欧盟规则框架
欧盟DSA透明度数据库
完整网址:https://transparency.dsa.ec.europa.eu/
能帮助你了解什么:平台提交的内容审核决定及理由说明
这两个资源的用途不同。
DAC7涉及平台收集、核实并报送相关卖家信息。欧盟委员会明确说明,DAC7本身不设立新的税种。[5]
DSA透明度数据库,可以用于观察平台披露的内容审核决定,包括限制措施和理由。它不能作为平台整体合规与否的认定,也不是卖家账户申诉后台。[6]
对卖家而言,平台报送相关资料值得核对的是:主体名称、税号、交易记录与申报资料,是否能相互解释清楚。
这两个资源的更新位置,也要分清
DAC7: 查看欧盟委员会专题及其法规链接,再核对相关成员国税务机关的实施说明。欧盟层面的税务新闻可从TAXUD News继续跟进。
DSA: Announcements是数据库自身的公告;查看平台审核记录时,应进入Search for statements of reasons等查询功能。数据库更新公告不能当作卖家的新税务义务。
公告栏目:https://transparency.dsa.ec.europa.eu/page/announcements
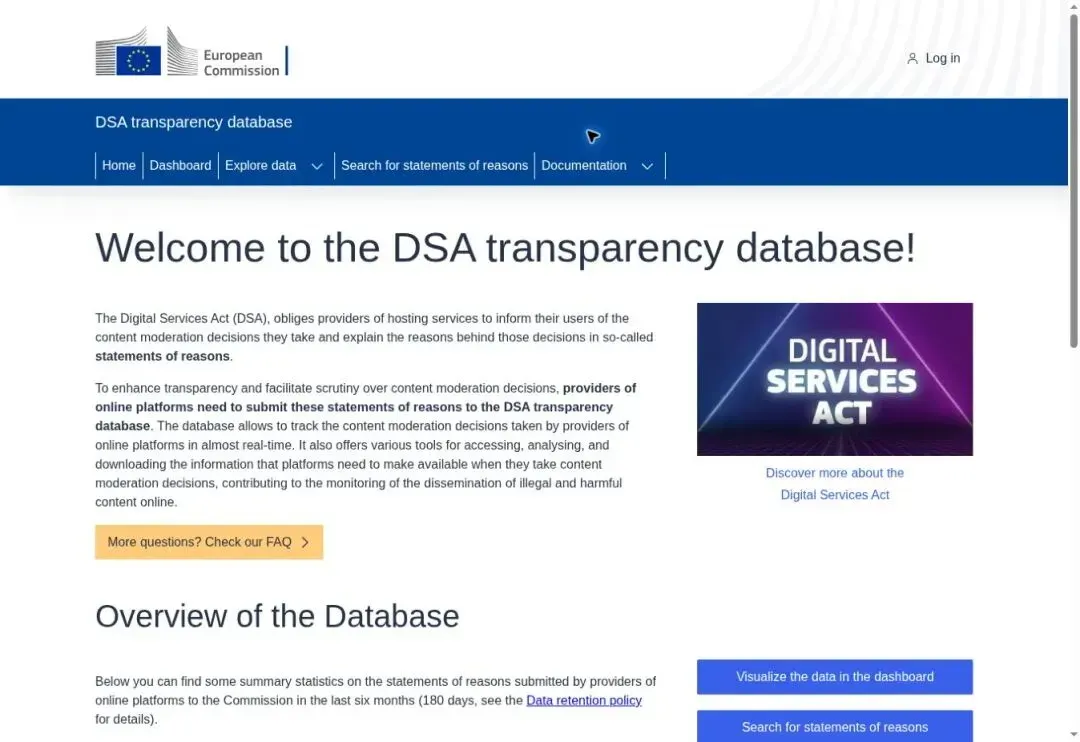
官网实截,2026年11月2日。可查看审核理由及相关数据,不能据此直接判断平台整体是否合规。
与经营有什么关系? 平台报送规则值得财务和运营共同关注:店铺主体、税号、结算记录与申报口径能否核对清楚。平台治理数据则可辅助观察商品信息和内容审核问题,具体申诉仍按平台流程处理。
05
收藏之后,怎么把入口用起来?
我建议从自己正在经营的市场开始,先做三个动作。
把问题写具体。
“欧洲VAT怎么处理”范围太大。改成“中国主体、德国备货、向法国消费者销售,相关交易如何申报”,才容易找到适用说明。
用官方域名加关键词检索。
例如:
德国VAT识别号:site:bzst.de Umsatzsteuer-Identifikationsnummer
英国海外服务反向征税:site:gov.uk reverse charge overseas services
搜索结果只作为找页面的线索,作出判断前还要打开原文,核对对象和日期。
保存能够复查的依据。
每次确认一项规则,至少留下:文件标题、发布机关、原始链接、发布日期、执行日期、适用对象,以及需要调整的业务动作。有PDF的,一并保存。
AI可以帮助翻译和整理原文。涉及税率、期限、例外条款和申请资格时,仍应回到原文逐项核对。
接下来使用这份清单时,建议重点看官方页面是否更新、旧文件是否被替代,以及平台操作要求是否有新的说明。收藏的是入口,使用时要确认版本。
我希望“跨境资源分享”这个栏目,能让大家逐步建立自己的资料来源。
先从今天最需要解决的一个问题开始:找到对应入口,保存一份原文,再决定下一步怎么做。
06
查到一条政策,怎样判断它和经营有没有关系?
下面是经营分析框架,不表示这些义务同时适用于每个卖家。
关税、处理费、商品归类变化
可能影响经营的环节:到岸成本、售价、SKU毛利、发货路线
建议先做的动作:按商品、路线和适用日期重算成本,核对报价是否已包含该费用
VAT税率、登记与代扣规则变化
可能影响经营的环节:含税收入、税款承担、回款和申报安排
建议先做的动作:对照经营主体与交易类型,核对平台账单及申报口径
进口商资料、清关字段变化
可能影响经营的环节:放行、补件、在途库存和交付时效
建议先做的动作:核对主体、地址、税号、联系人及报关资料,并和报关方确认
电子发票、电子报送变化
可能影响经营的环节:财务系统、开票、客户对账和凭证保存
建议先做的动作:让财务与系统负责人确认适用范围、数据接口和测试时间
平台税务信息报送变化
可能影响经营的环节:主体资料、销售记录与账税一致性
建议先做的动作:建立销售、退款、平台费用和结算之间的核对表,不把结算净额直接当销售额
产品或内容审核要求变化
可能影响经营的环节:上架、广告、商品信息和申诉资料
建议先做的动作:对照具体平台规则检查相关商品,不依据数据库统计替单个店铺下结论
我的建议是,每次政策核对后,都留下四项结果:影响哪些主体或商品、从何时开始、谁负责处理、何时复核。
如果还没有查清适用条件,先记录待确认问题,不急着给全店调价或更换经营主体。