壹鑫财税|为什么跨境电商企业最怕“资金流、账务流、税务申报对不上”?
 82
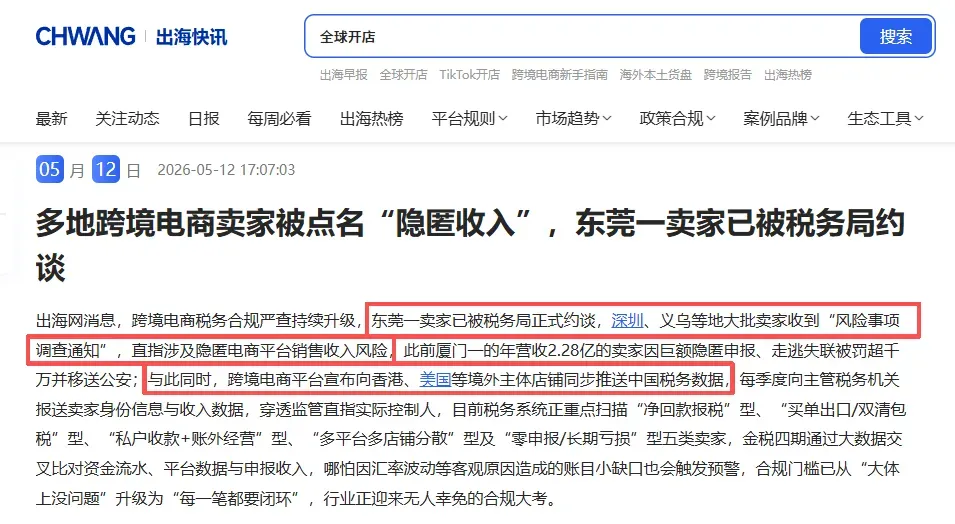
2026年4月,深圳、义乌、东莞的跨境电商卖家集中收到税务约谈通知,触发原因高度一致——跨境电商平台报送数据与企业增值税申报数据之间存在显著差异。这不是个别现象。2026年上半年,国家税务总局针对跨境电商行业展开专项稽查行动,仅前5个月就查补税款超过40亿元。
一位年销1.5亿的亚马逊店群卖家,架构看起来非常“标准”——香港公司归集海外回款,境内出口贸易公司0110报关出口办退税,合规链路看似完整。但依然收到了税务预警。
答案都指向同一个核心症结:资金流、账务流、税务申报“对不上”。
这三个“流”一旦错位,轻则补税罚款,重则被认定为偷逃税,甚至影响企业的持续经营能力。
2026年,跨境电商财税合规已经从“政策窗口期”正式进入“强制执行期”。理解数据错位的逻辑,已经成为每一位跨境卖家的必修课。
三流错位:跨境卖家最致命的合规盲区
1. 资金流:私户收款正在变成“定时炸弹”
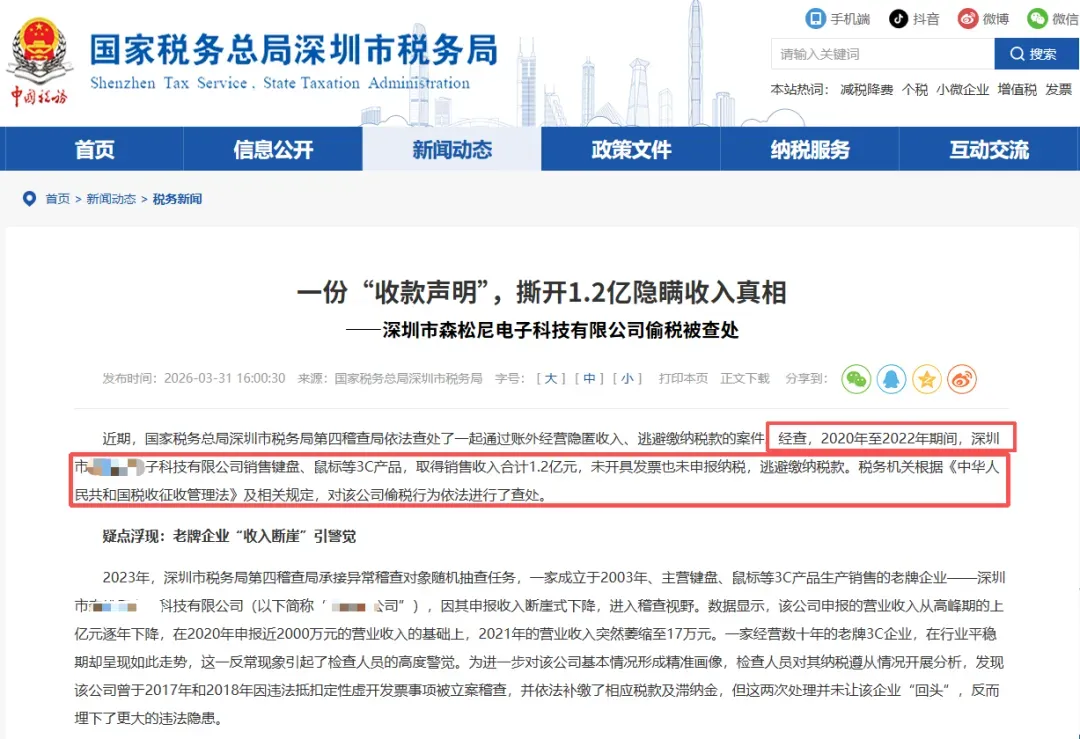
很长一段时间里,不少跨境卖家习惯用个人微信、支付宝或个人账户接收境外回款,回款不经对公账户入账。在金税四期系统上线前,这种做法确实“方便”。
但现在情况彻底变了。金税四期打通了税务、银行、海关、外汇、平台五大系统的数据链路,系统能够通过店铺与收款账户的关联关系精准判定偷逃税行为。
更值得警惕的是,2026年9月起,山东、广东等地税务部门开始主动向跨境卖家推送私户收款风险提示,企业申报收入明显小于私人账户收款金额、平台经营主体与收入申报主体不一致等情形被重点标记。
这意味着:私户收款的风险,已经从“可能被查”变成了“随时被查”。
2. 账务流:净回款申报与平台毛收入数据的“系统性偏差”
这是当前跨境卖家最普遍、也最容易被忽视的问题。
亚马逊、Shopee、TikTok Shop等十余个主流跨境电商平台,自2025年第三季度起起按季度向国家税务总局报送卖家毛收入数据。报送的口径是买家下单时的订单金额,而非扣减物流费、广告费、佣金之后的净回款。
然而,大量卖家长期以来是按照“到手净额”来确认收入的。这就造成了一个系统性的数据偏差:平台报送的收入数据,与卖家申报的收入基数之间存在巨大差异。
当差异率超过30%,系统自动将企业列入重点监控名单;差异率超过50%,直接推送属地税务机关发起约谈或立案程序。
3. 税务申报流:查账征收时代,“零申报”无处遁形
2026年1月1日起,跨境电商企业全面实行查账征收,核定征收不再适用。2025年之前的存量业务可按核定口径过渡(2025年7至9月按2%应税所得率,10至12月按4%),但2026年新业务必须查账征收。
与此同时,销售额超500万即触发一般纳税人认定,且无缓冲期,当期超标当期生效。
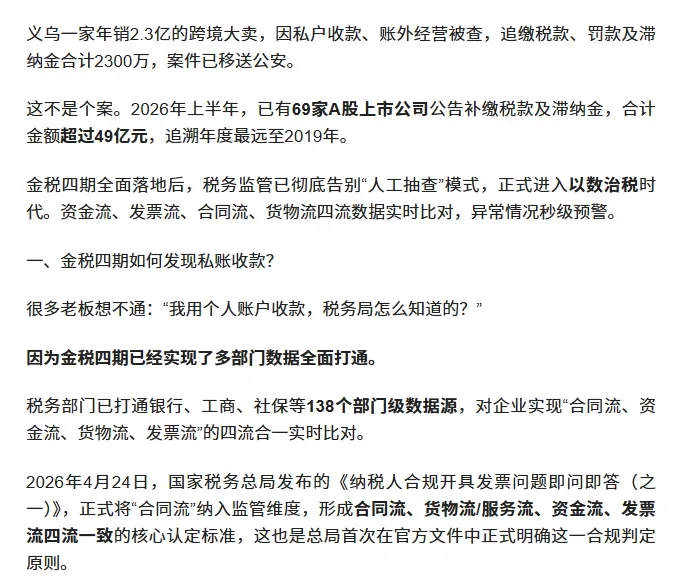
在平台数据全面联网的背景下,多地税务局已经开始致电跨境卖家核实增值税销售收入,零申报、申报数据与平台不符者需补税。厦门一家跨境电商公司年营收2.28亿元却仅申报2000元,最终被罚超千万。
这三个“流”的错位,本质上是同一个问题在不同维度的呈现:企业的业务数据、财务数据和税务申报数据,在税务机关的全链条比对体系下,已经无法再“各自为政”。
为什么“对不上”的代价如此之大?
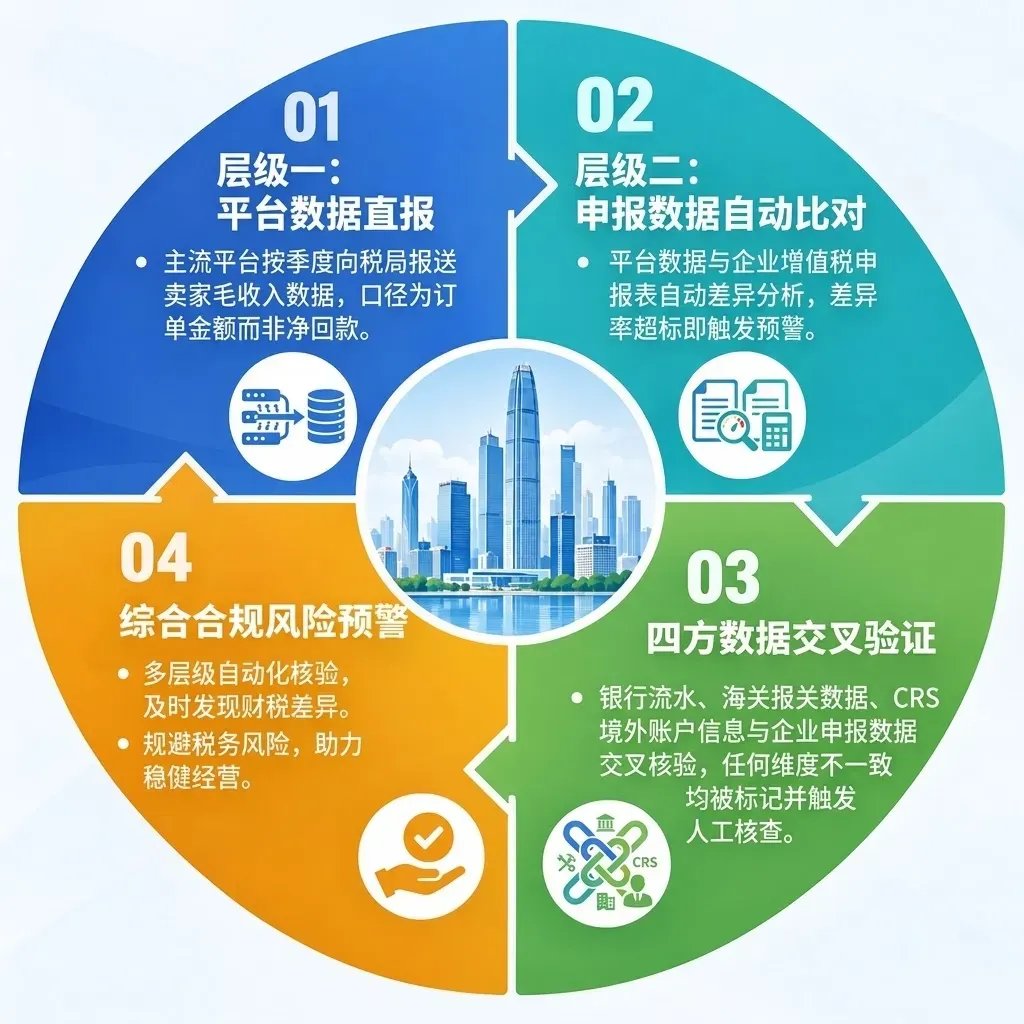
金税四期的“三层穿透”机制
要理解数据错位风险的严重性,就必须理解金税四期的数据比对逻辑。
第一层:平台数据直报。主流平台按季度向税局报送卖家毛收入数据,口径为订单金额而非净回款。
第二层:申报数据自动比对。平台数据与企业增值税申报表自动差异分析,差异率超标即触发预警。
第三层:四方数据交叉验证。银行流水、海关报关数据、CRS境外账户信息与企业申报数据交叉核验,任何维度不一致均被标记并触发人工核查。
这套机制的可怕之处在于:它不依赖人工抽查,而是系统自动运行。 数据一旦错位,系统比企业自己更早发现问题。
“回溯追责”让历史问题不再安全
更值得警惕的是,2026年的稽查具备“回溯追责”特征。稽查查补、更正申报的销售额需按“纳税义务发生时间”计入对应所属期,补税成本可能从核定期的2%飙升至25%以上。
亚马逊甚至在2026年9月主动修正了2025年第四季度的涉华税务数据并重新申报,将卖家经营数据的动态回溯与主动重报从临时举措推向常态化运作。这意味着存量问题不会因时间推移自动消除。
违规成本的“叠加效应”
三流不一致的代价不是单一维度的。以私户收款为例:补缴13%增值税、25%企业所得税,外加0.5至5倍罚款和每日万分之五的滞纳金,金额较大的还可能涉嫌逃税罪。在平台端,五流长期不一致的卖家还可能被标记为风险企业,面临亚马逊、TikTok等平台限制提现的风险。
2026年合规破局:从“被动补税”到“主动重构”
第一步:立即停止高危操作
当前环境下,以下操作是税务稽查的“一键触发器”:私户收款、买单出口、利用多个小规模主体拆分收入、长期零申报。建议在税务机关介入前主动自查,梳理平台销售数据、银行收款流水、海关报关记录三方的匹配关系,识别差异节点。主动披露与被动约谈在后续处理结果上存在显著差异。
第二步:构建“四流合一”合规体系
2026年,“四流合一”(合同流、发票流、资金流、物流信息相互匹配、逻辑闭环)已从建议变为硬性要求。深圳市商务局在政策宣讲会上明确:若四流不一致且无法证明实际出口,将被视同内销并补缴增值税。
具体而言,企业需要确保:发票流(进项/销项发票)、货物流(报关单/物流单)、资金流(对公收汇记录)、合同流(采购与销售合同)四者之间可追溯、可验证。
第三步:选择合适的出口模式与架构
9810(跨境电商出口海外仓)模式在当前政策环境下具备显著优势:报关单、出口发票、物流凭证、海外仓入库记录构成完整的出口事实证据链,且“离境即退税”政策下货物离境后3至5个工作日可收到预退税款,收汇主体与报关主体一致也从结构上堵住了私户收款的漏洞。
对于香港公司架构,关键判断标准是:境外公司是否具备实质经营,利润是否在体系内“空转”而未在任一环节足额缴税。合规的香港公司应能证明其承担的实际功能与风险,而非仅仅是资金通道。
第四步:建立日常合规管理机制
合规不是“一次性审计”,而是嵌入日常经营的系统性工程。建议企业建立店铺涉税台账管理系统,实现店铺与出口企业的智能关联,确保每一笔订单的收入确认、成本归集、税务申报都能形成完整的数据闭环。
企业可以先从以下几个问题入手:
①平台销售额、退款额和实际回款是否分别统计?
②平台佣金、广告费、物流费及暂扣款是否有明细和凭证?
③银行到账与账面收入的差额,是否能逐项解释?
④多店铺、多公司共用收款账户时,是否能够区分资金归属?
⑤财务入账与纳税申报之间是否经过复核?
⑥订单、合同、物流、结算及银行流水能否相互对应?
如果其中两三项长期没有明确答案,就说明企业需要重新梳理财务数据和资金管理流程,而不只是简单调整某个会计科目。对老板而言,合规并不是把每一个数字做成完全一致,而是建立一套能够解释差异、追溯资金、还原业务的管理机制。
壹鑫财税在协助跨境企业梳理财税问题时,也会关注平台收入、资金回流、关联主体往来与纳税申报之间的衔接。对于已经出现多平台数据对不上、历史账务不清晰或多家公司资金混用的企业,建议先从现有资料和真实交易入手,找出差异产生的原因,再制定针对性的整改方案。
壹鑫财税深耕跨境电商财税合规领域,专注于为亚马逊、独立站等多平台卖家提供一站式合规解决方案。团队深谙跨境业务规则与各国税制差异,擅长破解多店铺运营、取得发票、买单出口、股权架构、出口退税等风险痛点。
无论你面临的是历史数据的差异梳理,还是当前业务的合规体系搭建,壹鑫财税都可以为你提供从税务健康检查、资金流向审计到合规架构设计的全流程服务。
壹鑫财税深耕跨境电商财税合规领域,专注于为亚马逊、独立站等多平台卖家提供一站式合规解决方案。团队深谙跨境业务规则与各国税制差异,擅长破解多店铺运营、取得发票、买单出口、股权架构、出口退税等风险痛点。
无论你面临的是历史数据的差异梳理,还是当前业务的合规体系搭建,壹鑫财税都可以为你提供从税务健康检查、资金流向审计到合规架构设计的全流程服务!



- 合作伙伴
- 品牌主页立即联系

.png?imageMogr2/thumbnail/300x>/format/webp/quality/80)