75%的中小企业抱怨交货太慢,中国供应链不香了吗?
 46

旺季还没到,货已经提前发了?2026年货运旺季会被“提前”吗?当交付周期、运输成本和贸易政策等不确定性同时上升时,企业究竟是继续追求更低的采购成本,还是为更短、更稳的供应链支付一定溢价?
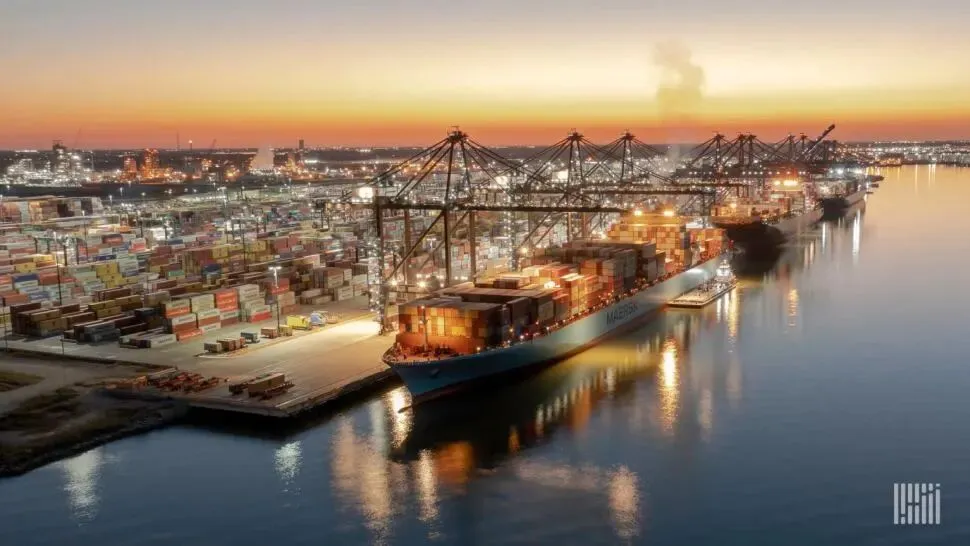
图片来源:Jim Allen/FreightWaves
随着供应商延迟交货、货运成本、关税以及消费者需求不断变化等因素交织,越来越多中小企业(SMB)正在将供应链分散至更多地区,并提前下单,以应对日益复杂的供应链环境。
基于对全球2500多家客户的调查,以及对150多家年营收低于2.5亿美元中小企业用户的调查,供应链规划软件公司Netstock发布了《2026年供应链规划基准报告》,表示今年没有任何单一的中断因素主导企业的库存决策。相反,企业正同时面对多重压力,供应链环境也正在从局部、孤立的波动转向“供应链混乱”。
在库存规划面临的主要挑战中,29%的受访者将供应商交付周期波动列为最大挑战,其次分别是原材料及投入成本(23%)、货运及运输成本(22%)以及需求变化(21%)。
当企业可以选择多个压力因素时,这些挑战表现得更加明显:77%的受访者将供应商交付周期列入前三大担忧,72%将货运及运输列入其中,66%关注原材料及投入成本,57%关注需求变化。
报告结果表明,随着中小企业不断多元化采购,进一步分散供应商、在不同国家之间调整采购订单并改变发货时间,货运需求可能会变得更加碎片化。企业不再单纯依赖2025年较为普遍的提前建立库存策略。
2025年,关税是企业最主要的担忧之一,并促使企业提前下单、建立缓冲库存。进入2026年,贸易政策依然是重要因素,但Netstock发现,运输路线中断、原材料成本、需求变化以及供应商履约表现不稳定等因素正在越来越多地同时出现。
对于货运市场而言,中小企业的采购来源持续多元化,是最值得关注的潜在变化之一。
在从美国、中国、加拿大和墨西哥(这四个地区均被Netstock连续三年的基准报告追踪)采购的企业中,至少从两个地区采购的企业占比从2024年的45%升至2025年的49%,今年进一步升至55%。
Netstock指出,虽然多元化采购能够降低企业对单一供应商或单一国家的依赖,但同时也会因为供应商数量、交付周期和货运路线增加而带来更多的复杂性。这种转变可能使货运网络更加复杂。进口商将采购订单分散至多个国家后,海运、空运、卡车运输和多式联运网络中的货量可能变得更小、更分散,也更难预测。
企业似乎也在逐步重新考虑离岸采购。在相同时期内,对离岸供应商的偏好从2024年的31%下降至2025年的28%,今年进一步降至21%;而对国内采购的偏好则从19%升至21%,再升至23%。与此同时,自2024年以来,从两个或以上供应商地区采购的中小企业比例,已经提高了10个百分点。
中国仍是这些采购网络中的重要组成部分,但依赖中国供应商的企业报告称,交货周期状况出现明显恶化。2025年,从中国采购的中小企业中有61%表示供应商交付周期较长,而从其他地区采购的企业中这一比例为52%。今年,两项数据分别扩大至75%和42%。这使得从中国采购与其他地区采购之间的交货周期差距在一年内从9个百分点扩大至33个百分点。
供应商整体可靠性同样面临压力。Netstock调查发现,74%的中小企业认为交货周期波动影响其业务,63%受到交付周期过长影响,60%受到最低订单量问题影响。
不过,关税并没有必然导致企业迅速更换供应商。过去12个月中,只有35%的美国中小企业受访者表示因关税更换了供应商。在更换供应商的企业中,44%将成本列为首要原因,其次是原产国风险(26%)、供应商可靠性(15%)以及关税导致的交付周期变化(11%)。
根据FreightWaves SONAR数据,截至9月24日,中国至美国的进口订舱量(IOTI.CHNUSA)平均水平低于过去三年同期。IOTI是一项衡量集装箱进口订舱量的指数,采用14天移动平均值计算。
“2026年的混乱程度已经大幅降低,但对于货主而言,面对运输和库存成本快速上升以及极不稳定的消费环境,压力可能并没有减少。”SONAR货运市场情报主管Zach Strickland在近期一份报告中写道,“政治与经济之间的联系越来越紧密,尽管整体数据呈现出相对稳定的态势,但这仍让许多人对当前市场状况感到不安。”
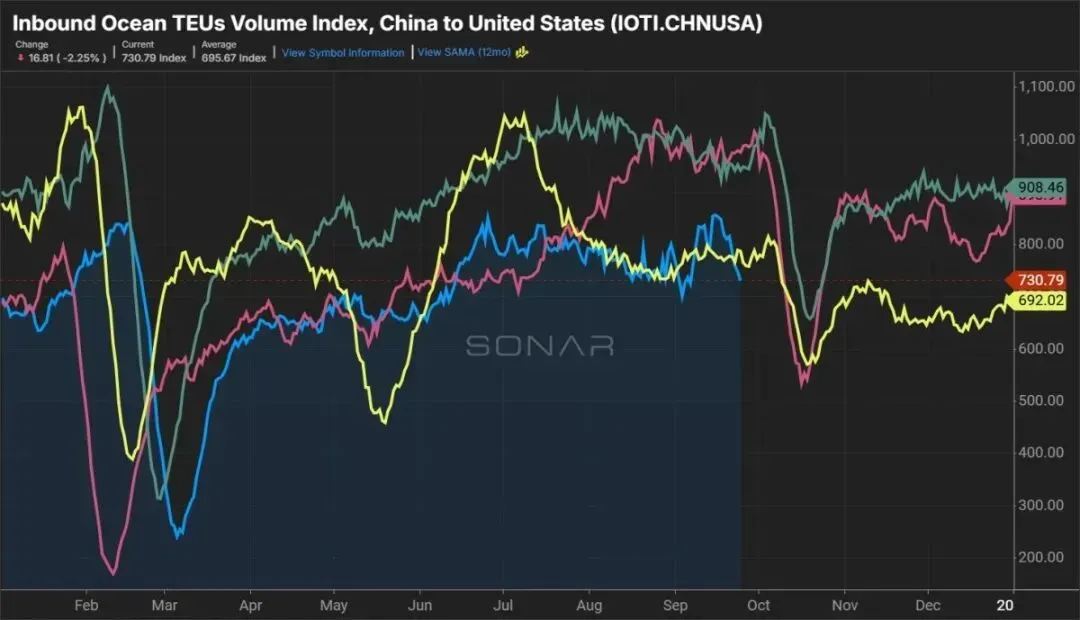
FreightWaves SONAR Import Ocean TEUs Index – China to the U.S. (IOTI.CHNUSA) in 2026 (blue line) shows import levels down compared to the previous three years.
企业还在尝试通过提前备货来降低旺季期间的供应链风险。
53%的中小企业表示,为应对旺季会提前下单或增加采购数量;39%的企业更加依赖预测和规划工具;只有10%的企业选择增加或更换供应商。
对于运输服务商而言,提前采购可能推动货运需求前移,在传统旺季到来之前形成更强的货量,而当企业已经提前完成库存储备后,旺季后期的运输需求可能趋于疲软。
不过,Netstock的调查结果也说明,在无法准确预测需求的情况下提前建立库存存在风险。
在提前下单的企业中,只有44%的企业服务水平超过90%,而没有提前下单的企业中,这一比例达到62%。提前采购企业的呆滞库存比例也没有明显改善。
Netstock认为,2026年供应链面临的核心挑战已经不再是解决某一个单独的供应链中断事件,而是企业越来越需要将持续存在的不确定性纳入日常运营管理。
从供应商分散、采购区域调整,到提前下单、库存前置,2026年的供应链正在发生的变化,并不是企业突然不再需要中国供应链,而是“低成本+大规模+长链路”的单一效率逻辑,正在让位于“成本、时效、稳定性和风险”的综合考量。
中国供应商依然是全球采购网络的重要组成部分,但当交付周期、运输成本和贸易政策等不确定性同时上升时,企业自然会开始重新计算一笔账:究竟是继续追求更低的采购成本,还是为更短、更稳的供应链支付一定溢价?
因此,75%的中小企业抱怨从中国采购的交货周期变长,并不等于“中国供应链不香了”。更准确地说,过去那种依靠单一产地、超长链路和规模优势获得的供应链竞争力,正在面临新的考验。
对于货运市场而言,这也意味着传统意义上的“旺季”可能越来越难以用一个固定时间点定义——企业为了规避不确定性而提前采购、分散采购,正在把原本集中爆发的货运需求拆散并前移。当货已经提前发了,旺季究竟还会不会按原来的节奏到来,或许才是2026年货运市场真正值得关注的问题。