




亚马逊美国站 FBA 严重爆仓!大批卖家货到门口进不去
 640
一、美国站严重爆仓
大量卖家反馈,主流 FBA 仓库入仓预约明显变慢,个别仓库已排到数周之后。货物到仓却无法卸货,卡车、仓租和等待费用持续增加,爆款库存可能断货。
9 月美国自中国进口集装箱 92.45 万 TEU,同比暴涨 21.2%,占美总进口 36.3%;前十大货源地新增增量中,76% 来自中国,这波爆仓影响最大的基本全是中国卖家。
自 2026 年 7 月 31 日起,AWD 对部分大件、超重商品接收进一步收紧。家具、户外、健身器材等中大件卖家,不能再把 AWD 当默认缓冲方案。
二、拥堵升级为 "全网告急"
据 10 月 5 日仓库预约数据:LAX9 地板最早约到 10 月 15 日、卡板 10 月 11 日;LAS1 地板排到 10 月 20 日;POC1、POC2、POC3、GEU5 等直接预约 pending,事实停收。
警惕分化中的假象:ONT8 地板看似正常,卡板已爆仓。同一仓库不同入货形式状态天差地别,不能仅凭 "某仓正常" 判断安全。
分级看:WF-NJ48、WF-NJ18 拥堵 4 周以上;TOL3、POC3、FTW5、HOU8 拥堵 3 周;MDW2、MQJ1、ORD2、IND9、LAX9 等核心节点拥堵 2 周。XLX1/6/7 为高拒收高危仓,仅收托盘货;HOU8、MQJ1、MCO2、SMF6 现场无人卸货、直接拒收。
三、进口洪峰是结构性推手
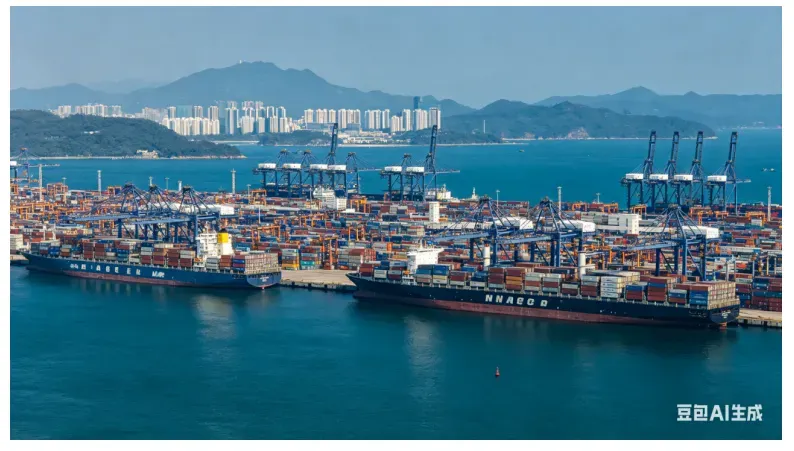
9 月美国海运集装箱进口总量 254.63 万 TEU,同比增 10.3%,创历年 9 月最高;自中国进口 92.45 万 TEU,同比涨 21.2%。
驱动因素:关税窗口期抢运(中美贸易休战协议 11 月 10 日到期)、黑五圣诞季补库、中国供应链不可替代。货物集中到港而仓库处理能力有硬上限,拥堵是数学上的必然。
港口端同步放大问题:十大门户港口中 8 个延误上升,纽约 — 新泽西港平均延误达 8.3 天,滞箱费、滞港费持续累积。
四、AWD"退路" 被实质切断
过去暂存 AWD、等库容释放再补货的策略已失效。自 2026 年 7 月 31 日起,AWD 全面停收大件及超重新建货件。硬性红线:商品尺寸任意一项达 18×14×8 英寸,或重量达 20 磅,即被系统永久拦截。
中大件卖家同时面临 FBA 核心仓预约难与 AWD 关门。第三方海外仓成仅剩退路,但旺季临近,部分海外仓已限制新客户接入,腾挪空间迅速收窄。
五、断货代价被低估
断货不只是 "少卖几天":关键词自然排名快速下滑,广告权重因转化率下降而降低,恢复排名的时间和成本不可控。旺季冲量卖家,断货一周可能意味着 Q4 目标落空。
更隐蔽的是 "到仓" 不等于 "可售":货物入库后仍需 7 到 14 天上架。只盯 "何时到仓"、忽略 "何时能卖",补货节点仍会算错。
六、不同卖家如何应对
用海外仓构建缓冲层:大批货先囤至美国本土海外仓,按需小批量补货 FBA,分散入仓。建议预留至少 2 至 3 周缓冲,并多仓分流。
调整备货模型:将入仓上架时间纳入补货计算,平季预留 7 天延误缓冲,旺季按 15 至 30 天取上限。
分卖家类型实操:
爆款精品卖家:核心 ASIN 预留更长缓冲,提前锁定海外仓作备份,仓储费、竞价成本和断货损失一起算。
中大件卖家:发货前逐一确认尺寸、重量和目的仓要求,直送 FBA、海外仓暂存、分批入仓三条路径并行,预留 20 天以上缓冲。
多 SKU 卖家:按利润、销量、补货周期和断货损失分级,高利润、高周转产品优先补货。
在途货件:立即检查预约日期、目的仓和预计可售时间,按 ASIN 计算 "可售库存天数","何时真正可售" 才是核心指标。
七、备货模型必须重写
旧逻辑:海运时效 + 清关 + 入仓上架 = 补货周期。
新逻辑:海运时效 + 清关 + 港口延误(8 天 +)+ 预约排队(25 天 +)+ 卸货等待 + 上架(7-14 天)。
补货窗口从 45 天缩至 30 天,而海运头程平均 25-35 天,卖家几乎需在库存售罄前 60 天做出补货决策。
这不是一次性应急,而是仓储资源竞争结构性加剧的信号。平台库容增速仅为卖家数量增速的 1/3,"抢库容" 只会越来越难。提前布局分层库存体系 ——FBA 保核心、海外仓做缓冲、多渠道履约兜底 —— 比单纯抢库容更具长期价值。