




重磅政策过渡期结束:跨境圈曾经流行的离岸利润隐藏方法行不通了!现在怎么交税?
 224


10.30义乌丨27新政重磅揭晓,多重权益,赢战旺季
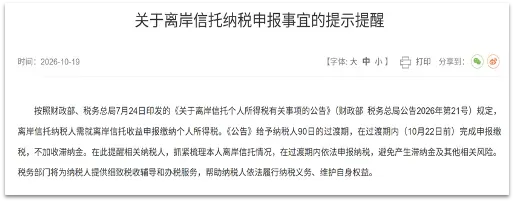
10月19日,国家税务总局发布消息,按照财政部、税务总局7月24日印发的《关于离岸信托个人所得税有关事项的公告》(财政部 税务总局公告2026年第21号)规定,离岸信托纳税人需就离岸信托收益申报缴纳个人所得税。《公告》给予纳税人90日的过渡期,在过渡期内(10月22日前)完成申报缴税,不加收滞纳金。
不少做亚马逊、独立站的跨境老板,早些年都听过一套说法:把香港/ BVI公司股权装进离岸信托,利润留在境外不分红,就能暂时避开国内个税。
随着21号公告配套的官方口径问答新鲜出炉,这套旧思路,真的行不通了。很多卖家搭建架构时没抠细规则,很容易埋下大额补税的隐患。
今天不讲晦涩法条,结合咱们跨境卖家真实的资金和持股场景,拆解这次口径里,和你息息相关的关键点。
先聊大家最关心的成本抵扣问题。很多卖家的境外主体有平台回款周转、海外仓垫资、供应链贷款,本来还想着:信托底层香港公司的贷款利息,能不能在算收益的时候扣掉,少交一点个税?
这次答复直接划了红线:信托控制境外实体产生的融资利息,不能抵减应纳税所得额。
只有底层公司真实发生的财产转让亏损,才允许在同一年度财产转让所得里面对冲;但有个例外,如果是转给信托关联方产生的亏损,同样不能抵扣。简单说:你海外备货借钱产生的利息,没法用来减税,别提前算进成本里。
第二个高频误区:境外已经交过税,能不能拿来抵国内个税?
很多卖家的香港公司每年申报利得税,或是海外平台直接代扣了预提税,以为这部分已经交出去的税款,可以在国内申报个税时抵扣。这里一定要分清税种:境外企业所得税、预提税不属于个税范畴,不能抵免国内的个人所得税。
也就是说,底层公司在海外完税之后,剩下的收益,咱们国内居民个人依然要按规则申报个税,而且境外缴税这个动作,不会改变你信托资产的原值。这个点,多层持股架构的卖家最容易踩坑。
第三,很多老信托玩家问:公告出台前就搭好的旧信托,打包算收益的时候,管理费能不能扣?
答案很干脆:不允许扣除信托管理费。不少卖家当初搭建信托,就是看中托管服务,现在要提前预估税负,不能把每年不菲的信托管理费当成可扣除项目去规划。
还有一个非常致命的场景:后期才把已经盈利的香港主体装进信托。
举个跨境圈常见例子:你的香港收款公司,常年积累了一大笔亚马逊回款未分配利润,一直趴在账户上,后来才把这家公司股权装进信托,而且装入环节当时没有完税。按照新规,这笔历史沉淀的未分配利润,是要并入信托存续收益里,统一申报纳税的。不是装进信托,历史旧账就自动翻篇。
这里顺便区分一个容易混淆的情形:股权激励信托。
很多大卖给核心员工搭境外股权激励信托,这类员工激励信托不属于本次公告管控的离岸信托。员工行权收益按国内股权激励政策交税,后续海外分红、股权转让,则按境外所得规则申报,老板们做激励计划的时候,可以单独区分开,不用套用家族信托的规则。
最后说追溯风险:针对公告发布前就把资产放进信托、应缴未缴个税的情况,“金额较大”的门槛定在10万元以上,对应更长的追缴年限。如果你名下有这类老架构,一定要尽快自查,不要抱着“不会查到我”的侥幸心理。
整体看下来,这次配套口径,相当于把离岸信托的税务边界讲得明明白白:信托不再是跨境利润的“避税保险箱”,过去很多架构设计里的套利空间被堵上了。
架构不是一成不变的,旧方案要重新复盘测算税负,提前调整资金、利润规划,避免后续集中爆发税务风险。