英国VAT改革新进展!平台代扣扩大至本土卖家,2027年10月执行
 106
坚持原创 关注艾思
英国电商平台VAT代扣代缴政策迎来实质性进展。
2026年10月28日,英国税务海关总署(HMRC)及英国财政部正式公布政策调整方案,确认计划自2027年10月起,将在线交易平台VAT代收责任扩大至符合条件的英国本土企业。
值得关注的是,艾思国际此前已在公众号文章《平台代扣VAT,要轮到欧洲本土卖家了?》中,对英国2026年6月启动的政策咨询进行了分析,并提醒卖家关注平台代扣规则向本土企业扩展的可能性。
如今,随着英国政府公布咨询结果及具体政策安排,这一此前处于讨论阶段的改革方向,已进入明确实施计划与后续立法阶段。
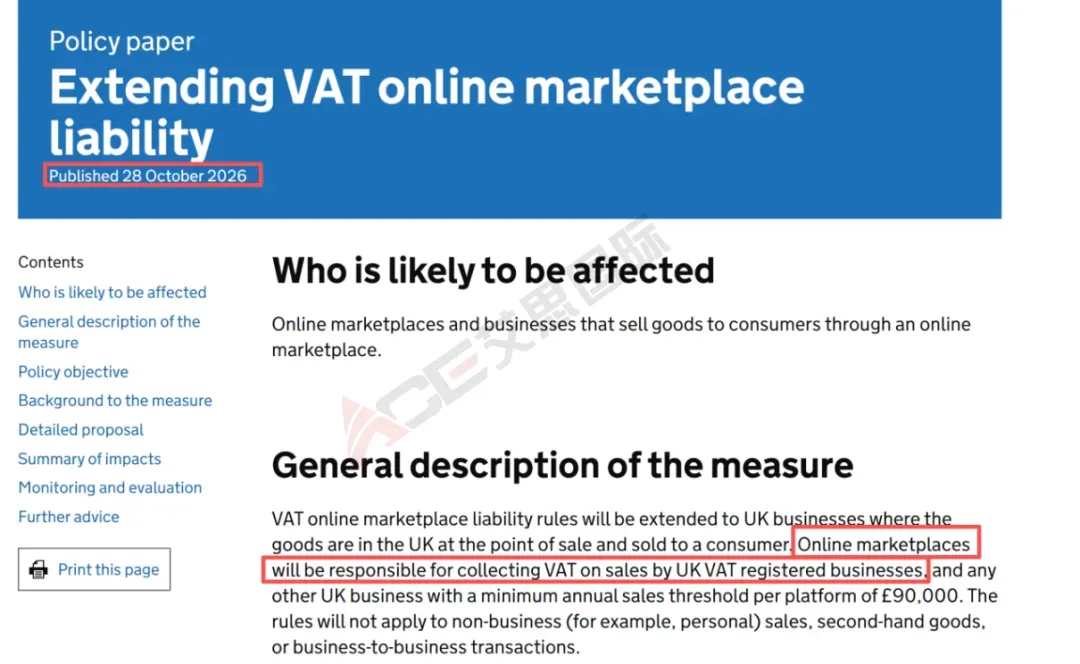
英国税务海关总署(HMRC)原文
从2021年税改到2026年新方案,
英国平台VAT规则再扩大
2021年1月,英国实施电商平台VAT代收制度,要求Amazon、eBay等符合条件的在线交易平台,对部分海外卖家交易承担VAT代收责任。
主要包括海外企业通过平台销售英国境内库存,以及符合条件的低价值进口商品交易。
2026年6月23日,英国政府启动新一轮政策咨询,提出将现有在线市场VAT责任规则(Online Marketplace Liability,OMPL)进一步扩大至英国本土企业。
本次新增变化:10月28日,HMRC正式确认改革方向,并公布适用范围、平台销售额门槛及计划实施时间。
这意味着英国平台VAT代收制度将不再仅针对现行规则覆盖的海外卖家交易,而是进一步覆盖符合条件的英国本土企业销售。
哪些英国企业将纳入平台VAT代收范围?
根据HMRC最新公布的政策文件,新规则针对在英国设立的企业,通过在线交易平台向消费者销售、且商品在销售时位于英国境内的交易。
主要涉及两类企业:
第一类:已注册英国VAT的企业
只要属于符合条件的英国本土企业,其通过在线交易平台完成的相关销售,原则上将由平台负责代收VAT。
第二类:未注册VAT,但达到平台销售额门槛的企业
对于尚未注册VAT的英国企业,如果在某一平台的年度销售额超过90,000英镑,该平台也将承担相关销售的VAT代收责任。
需要注意,90,000英镑的门槛按单个平台分别计算,与企业现有的VAT注册义务并非同一概念。
此外,个人非经营性销售、二手商品销售及企业间交易(B2B)不属于此次扩展范围。
该政策计划于2027年10月实施,具体执行细节仍待后续法规明确。
平台代扣后,卖家的VAT义务是否发生变化?
此次调整的重点是VAT征收责任,而非提高VAT税率。
对于符合条件的平台销售,未来将由平台负责收取并向HMRC缴纳相应VAT。但企业通过独立站、线下门店等其他渠道产生的销售,仍须按照适用规则进行VAT处理。
同时,符合条件的企业仍可根据现行规定抵扣进项VAT,相关VAT注册、申报及记录保存义务不会因为平台代收而自动消失。
对中国跨境卖家有哪些实际影响?
此次政策调整主要涉及通过英国本土经营主体开展电商业务的卖家。
对于使用英国注册公司运营Amazon、eBay等平台店铺的中国卖家,需要重点关注以下事项:
一、VAT代收主体可能发生变化
符合新规则的交易,将由在线交易平台负责收取并向HMRC缴纳相应VAT,而不再由卖家自行缴纳该笔销售VAT。
二、平台结算及VAT申报核对可能调整
当部分销售VAT改由平台代收后,卖家需要区分平台代收交易与其他销售交易,确保结算记录、销售数据及VAT申报信息一致。
三、企业资金结算方式可能受到影响
由于相关销售VAT将由平台代收,卖家需要关注平台实际结算金额及资金安排。
艾思观察:从政策前瞻到正式进展
此次英国政府正式公布实施计划,也进一步印证了此前艾思关注的政策发展方向。
从2021年针对部分海外卖家的平台代收机制,到2027年计划覆盖符合条件的英国本土企业,英国正在进一步扩大在线平台在VAT征管中的责任。
对于跨境卖家而言,持续关注官方政策进展、准确判断经营主体的税务身份,并保持平台销售与VAT申报数据一致,将是应对规则变化的重要基础。
艾思国际也将持续跟进英国HMRC后续立法及实施指引,为跨境企业提供及时、准确的政策信息。




- 合作伙伴
- 品牌主页立即联系


.png?imageMogr2/thumbnail/300x>/format/webp/quality/80)