欧税通递表上市,对跨境卖家有哪些积极信号
 714
说实话,我原本以为它两三年前就该走这一步 —— 拖到今年才动,倒也在情理之中。这几年跨境合规赛道的政策环境、竞争格局和资本窗口都在快速变化,选一个合适的时点递表,本身就是一种战略判断。
作为一个在跨境圈摸爬滚打多年的老卖家,也是你们的老朋友雨泽,今天就来好好聊聊这件事。不吹不黑,从一个行业老兵的视角,把这件事掰开揉碎了讲清楚 —— 它到底意味着什么,对我们普通卖家又有哪些实际影响。
先看数据:欧税通的基本面到底硬不硬
欧税通 2019 年成立,以欧洲 VAT 合规切入市场。它刚出来时做的一件事,在当时算是 "搅局"—— 把欧洲五国 VAT 合规成本从过去近 10 万元的行业均价,直接打到单国 200 元至 2000 元不等,整体降幅接近 85%。这个定价策略,在当时真的动了很多人的“蛋糕”,质疑声也层出不穷,但不可否认这一举措重塑了中小卖家的合规门槛。
从招股书披露的数据来看,这套打法的结果是实打实的:
用户规模:累计付费用户超 26.4 万,业务覆盖 121 个国家和地区(截至 2026 年 6 月 30 日) 营收增长:三年翻倍,盈利能力持续提升 利润表现:经调整净利润分别为 3710 万元、8297 万元、1.02 亿元,对应净利率约 15.4%、23.7%、19.3%
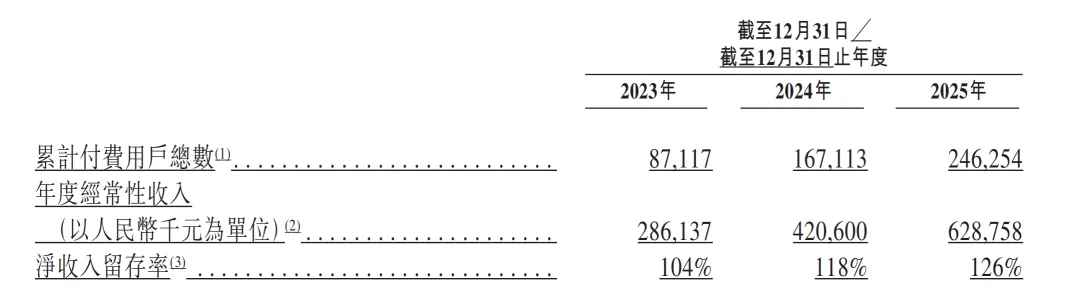
这里有个细节值得注意:净利率在第三年从 23.7% 回落到 19.3%,但净利润绝对值仍在增长。这通常意味着公司在主动加大投入 —— 可能是研发、市场扩张或并购整合。对于一家冲刺上市的公司来说,这个信号比单纯追求利润率更值得关注。
我的判断:递表背后的三个行业信号
欧税通选择在这个时间点递表,我认为释放了三个值得所有跨境人重视的信号。
信号一:合规已经从 "可选项" 彻底变成 "必选项"
这几年平台合规收紧的力度,做欧洲站的卖家应该都有体感,从 VAT 稽查到产品安全认证,不合规的代价已经从 "补点税" 升级为封店、冻结资金甚至追责。
全球合规服务市场 2025 年已达 492 亿美元,预计 2030 年将增长至 989 亿美元,年复合增长率超过 15%。这个增速在 to B 服务赛道里属于第一梯队。赛道还在快速扩容,欧税通此时冲资本市场,本质上是在抢 "合规第一股" 的定位和融资弹药。
信号二:服务商资本化加速,行业洗牌进入深水区
欧税通选择此时冲刺港股,很明确 ——头部服务商正在通过资本化建立护城河,行业集中度会加速提升。
资本入局后,头部公司有能力做三件事:一是持续投入研发和 AI 能力,拉开产品差距;二是通过并购整合细分赛道,扩大服务边界;三是用品牌和资金优势获取大客户。对应的,中小服务商的生存空间会被持续挤压,价格战会越来越难打。
给卖家的提醒:选合规服务商,别只比价格。一家今天给你最低价的小服务商,明年可能就不在了 —— 到时候你的税务数据交接、历史申报责任追溯,才是真正的麻烦。看长期稳定性、看团队专业度、看服务响应能力,这些比便宜几百块钱重要得多。
信号三:AI + 合规有想象空间,但别高估短期落地
合规是 AI 的天然应用场景 —— 规则解析、文档审核、风险预警、数据填报,这些重复性高、规则明确的工作,AI 确实能大幅提效。
但有一个核心问题不能回避:合规涉及法律责任,最终签字背书的还是人。AI 可以帮你做初筛、做提示、做草稿,但出了问题,税局找的是申报主体和持牌税务师,不是 AI 模型。所以短期内更现实的路径是 "人 + AI" 混合模式 ——AI 做效率工具,人做最终判断和责任承担。
那些鼓吹 "AI 替代税务师" 的说法,要么是不懂行,要么是在讲故事。
最后,对跨境卖家的影响
最后说回我们卖家自己。欧税通递表这件事,对普通卖家到底意味着什么?我总结了四点:
第一,合规是底线,不是选择题。 早做成本最低,越往后拖,补税、罚款、封店的代价越大。不要心存侥幸,平台和税局的稽查能力每年都在升级。
第二,选服务商看长期稳定性。 优先选择有持牌资质、团队稳定、服务体系完善的服务商。价格是参考因素,但不是决定因素。你的税务数据和申报记录是长期资产,服务商的存续能力直接关系到你的合规连续性。
第三,AI 工具可以用,但别盲目依赖。 用 AI 做合规辅助、做风险排查、做效率提升没问题,但关键节点一定要有人工复核。涉及法律责任的事情,不能交给黑盒。
第四,递表不等于上市成功,持续关注即可。 从递表到通过聆讯、到正式挂牌,还有一段路要走。关注它的上市进展,本质上是在观察整个跨境合规赛道的资本化节奏 —— 这对我们判断行业趋势有参考价值。
我们拭目以待。