

 AMZ123获悉,近日,数据分析机构Metric的数据显示,2026年1月1日至7月31日,越南Shopee、TikTok Shop、Lazada和Tiki四大电商平台的护肤品市场销售额达到18.7万亿越南盾,同比增长33.6%;销量达到7270万件,同比增长7.4%。
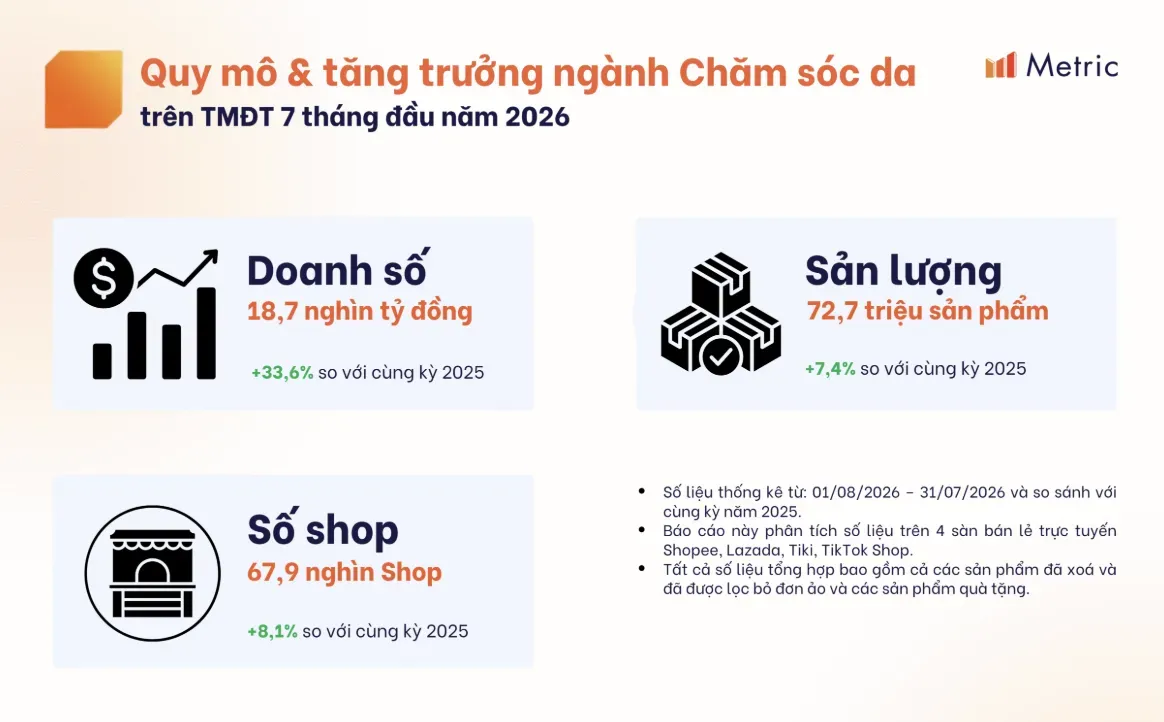
销售额增速明显高于销量增速,意味着消费者购买护肤品时,不仅买得更多,也愿意为单件商品支付更高的价格。
从月度表现来看,越南护肤品市场受到节日和消费季节影响较为明显。1月销售额达到2.623万亿越南盾,随后受到春节假期影响,2月下降至1.999万亿越南盾。
春节过后,市场迅速恢复,3月销售额达到30020亿越南盾,成为前7个月的最高点。4月至7月,市场继续保持在较高水平,单月销售额在2.424万亿至2.994万亿越南盾之间波动,整体表现较为稳定。
对于卖家和品牌来说,这种变化也意味着库存和广告投入需要跟着消费节奏调整。春节前后市场存在明显波动,而节后消费恢复速度较快,因此提前准备库存和营销预算,有助于抓住后续需求回升。
平台之间的竞争也正在发生变化。2025年前7个月,Shopee占越南护肤品电商销售额的58%,TikTok Shop占40%,其他平台合计约2%。到了2026年同期,Shopee份额下降至49%,TikTok Shop则提升至50%,其他平台约占1%,TikTok Shop已经从追赶者变成了护肤品线上销售的重要阵地。
从销售额增速来看,Shopee同期增长12.87%,TikTok Shop则增长67.67%,后者的增长速度明显更快。
TikTok Shop在美妆行业中的护肤品占比也在持续提高。2025年初,护肤品约占TikTok Shop美妆行业销售额的36%;到了2026年2月,这一比例首次突破50%,随后在2026年年中一直维持在51%以上。护肤品已经成为TikTok Shop美妆消费中的核心品类之一。
品牌方面,2026年前7个月,TikTok Shop上部分护肤品牌销售额增长十分明显。其中,Lubylab销售额同比增长545.57%,d’Alba增长179.16%,CeraVe增长148.39%,La Roche-Posay增长141.17%,Olay增长130.09%,Cocoon增长104.07%,其中大部分品牌销售额均实现三位数增长。
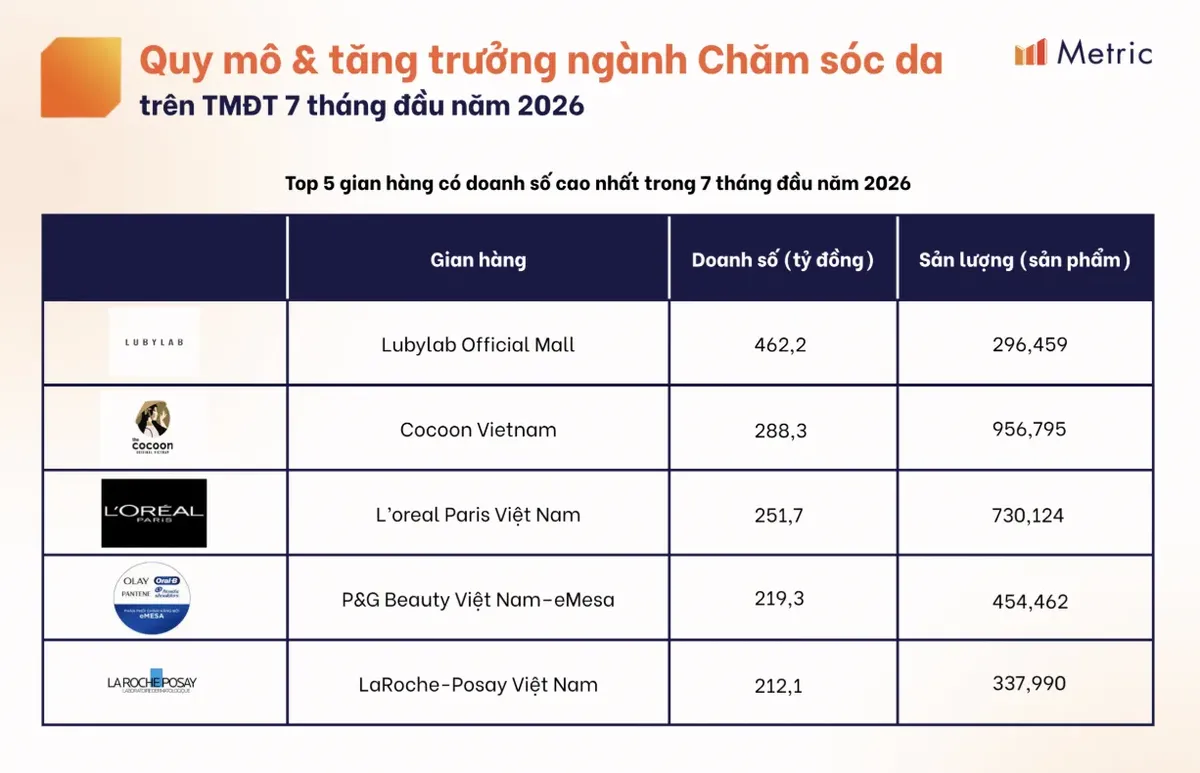
值得注意的是,销售额排名和销量排名并不完全一致。Cocoon Vietnam虽然销售额排名第二,但销量达到956795件,在上述品牌中排名第一,销量甚至高于销售额排名第一的Lubylab Official Mall。
这说明Cocoon覆盖了更广泛的消费者群体,但单件产品平均价格相对较低;Lubylab则通过组合装等方式,以更高的客单价带动销售额,在销量较低的情况下依然取得较高收入。
价格变化同样值得关注。Metric数据显示,2026年前7个月,越南护肤品市场销售额占比最高的是30万至50万越南盾价格段,占28.64%;其次是50万至100万越南盾,占18.67%。也就是说,单价在30万越南盾以上的产品已经贡献了相当大一部分市场销售额。
与2025年同期相比,价格在10万至30万越南盾以下的三个价格区间,2026年的销售额占比均有所下降;与此同时,30万至100万越南盾的三个更高价格区间销售额占比均有所提升。
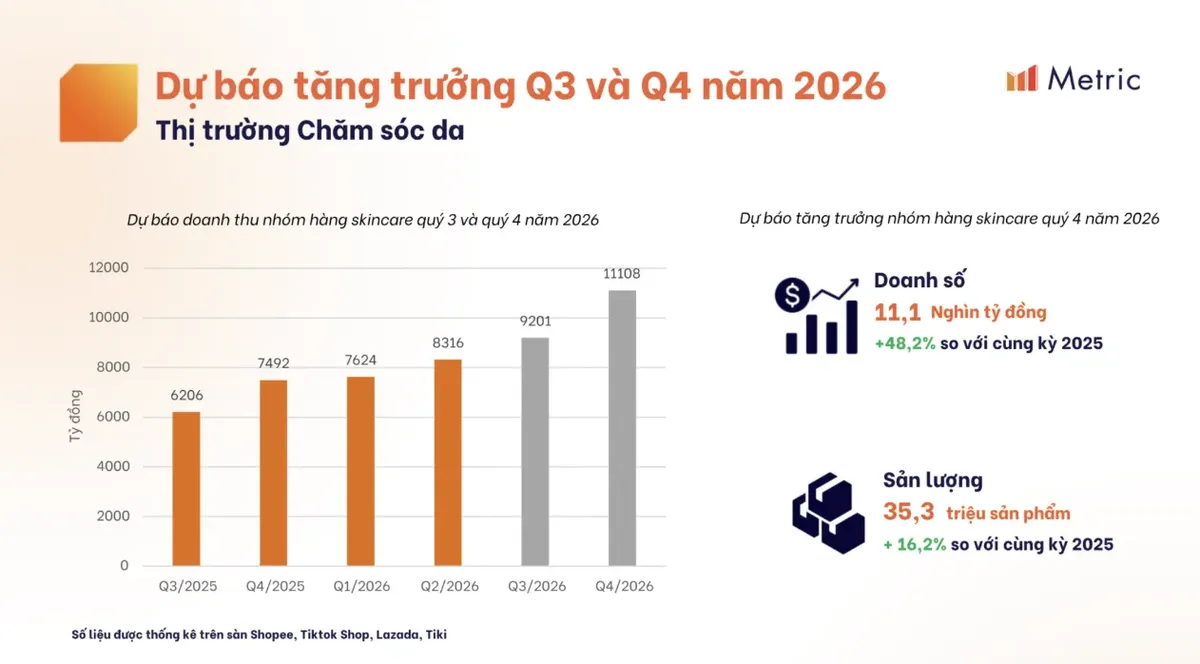
Metric预计,2026年下半年越南护肤品电商市场仍将保持增长。2026年第三季度销售额预计达到9200亿越南盾,环比第二季度增长10.64%,销量预计约为3227万件,环比增长1.99%。
进入第四季度后,市场预计进一步加速。Metric预计,2026年第四季度护肤品销售额将达到1.1107万亿越南盾,较第三季度增长20.72%,较2025年同期增长48.2%;销量预计超过3527万件,同比增长16.2%。
总的来看,越南消费者对护肤品的消费正在出现一个明显变化:市场增长不只是靠卖出更多产品,也来自消费者购买更高价格产品。
这意味着护肤品市场的竞争正在从单纯的低价竞争,逐渐向产品品质、品牌认知和产品组合等方向延伸。
作者✎ Summer/AMZ123
声明:此文章版权归AMZ123所有,未经允许不得转载,如需授权请联系: amz123happy