
AMZ123获悉,近日,美国数字营销机构Tinuiti发布了《2026年假日购物趋势》报告。
报告主要围绕消费者的假日支出计划、购物时间、购物渠道、影响购买决策的因素以及节后消费趋势等方面展开,重点观察不同年龄群体在预算、消费偏好等方面的差异,调查分析了2026年美国假日购物市场的变化。
一、消费者支出计划
尽管经历多年通胀以及近期汽油价格上涨,美国消费者对自身财务状况的感受有所走弱,但2026年假日购物支出计划并没有明显收缩,整体预计仍将保持温和增长。
调查显示,27%的假日购物者预计今年在礼物上的支出会增加,23%预计减少,另有50%预计与去年大致持平。也就是说,虽然消费者的财务压力仍然存在,但多数人并没有明显削减假日消费预算。
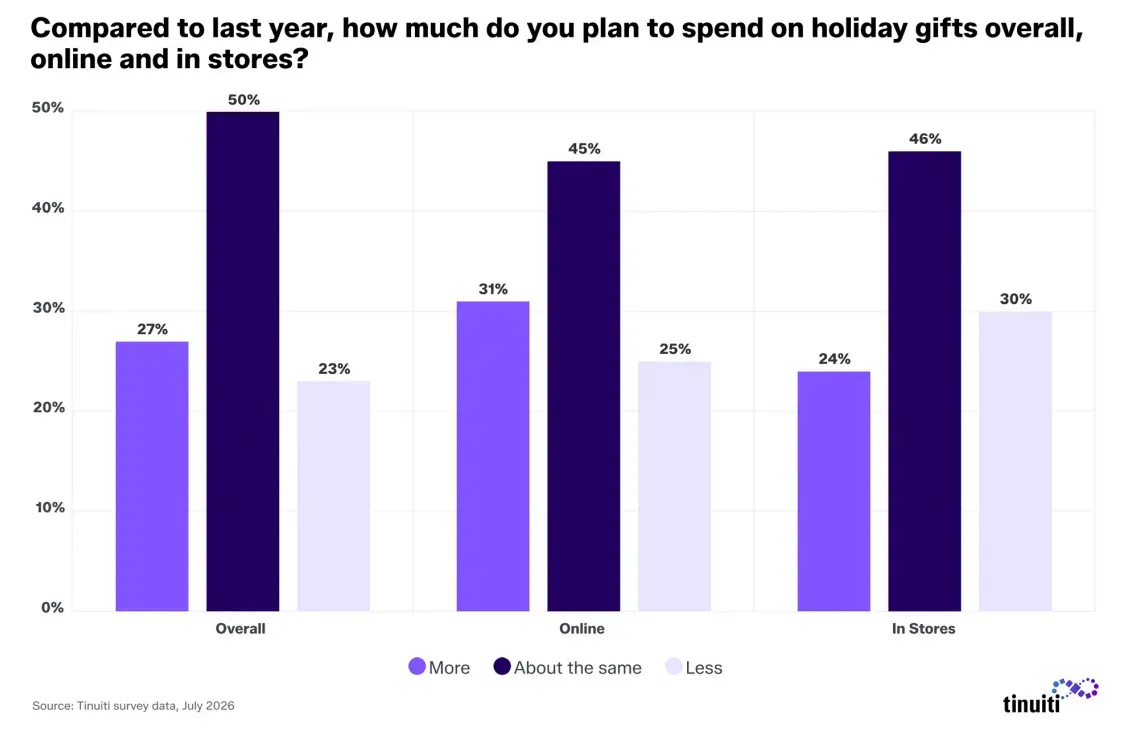
从线上和线下渠道来看,消费者对线上购物的预期明显更积极。31%的受访者预计今年会增加线上购物,而预计增加线下购物的比例为24%。
这意味着,即使消费者更加关注价格和预算,线上渠道仍然可能承接更多假日消费需求。对于品牌而言,假日购物不再只是实体店和传统促销活动的竞争,线上零售、搜索、社交媒体以及电商平台之间的消费者争夺同样重要。
与此同时,“给自己买礼物”正在成为假日消费的一部分。31%的受访者计划在今年假日季为自己购买礼物,其中42%的Z世代和千禧一代有这一计划,而X世代及更年长消费者的比例为22%。
从年轻消费者的具体选择来看,Z世代今年购买儿童礼物的比例为42%,略高于购买自己的礼物的41%;千禧一代及更年长消费者中,则有64%计划给孩子购买礼物。
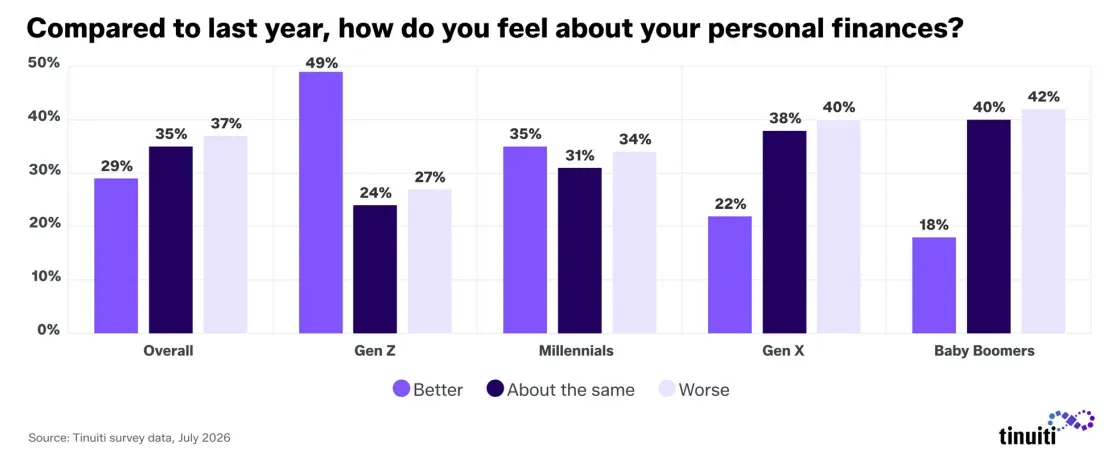
消费者对财务状况的感受与假日支出计划之间存在较明显的联系。总体来看,37%的受访者认为自己今年的财务状况比去年更差,这是最常见的回答,而只有29%认为自己的财务状况有所改善。在认为财务状况变差的人群中,仅15%计划增加假日礼物支出,41%计划减少支出。
这说明,整体假日消费没有明显转弱,并不意味着所有消费者都在增加预算,部分消费者仍然会通过削减礼物支出来应对财务压力。
不同年龄群体之间的财务预期也存在明显差异。49%的Z世代和35%的千禧一代认为自己的财务状况比去年更好,而X世代和婴儿潮一代的比例分别只有22%和18%。受到更积极财务预期的影响,Z世代也是最可能表示今年会增加假日支出的群体,比例达到46%。
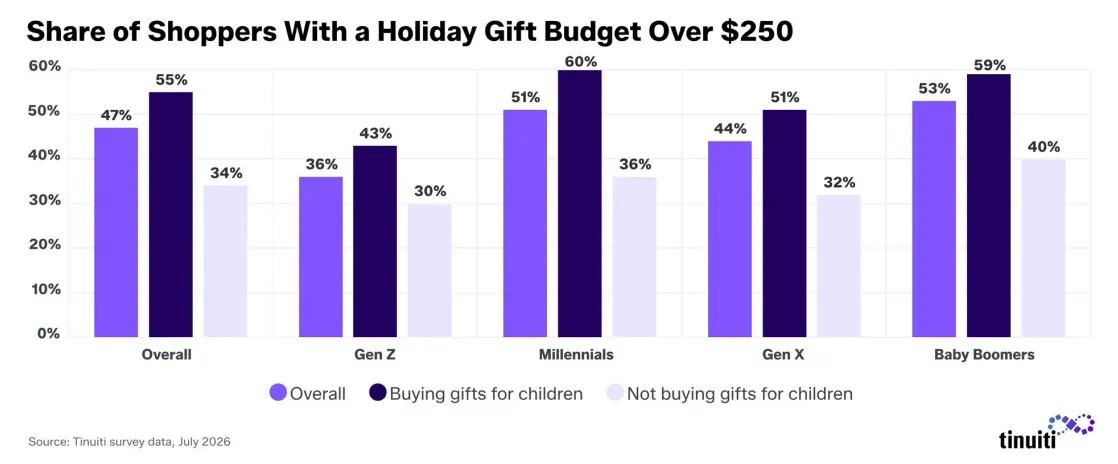
不过,Z世代虽然更倾向于增加假日支出,但目前预计的绝对预算并不高。只有36%的Z世代预计今年假日支出超过250美元,而千禧一代、X世代和婴儿潮一代的这一比例分别为51%、44%和53%。这表明年轻消费者可能更愿意增加购买频率或扩大消费范围,但并不意味着他们拥有更高的单次预算。
是否需要购买儿童礼物,同样会显著影响整体假日预算。在计划给孩子买礼物的人群中,55%预计支出超过250美元,而不购买儿童礼物的人群中,这一比例只有34%。
即便在Z世代中,计划购买儿童礼物的人有40%预计支出超过250美元,而不购买儿童礼物的人只有30%。因此,儿童、玩具和婴幼儿产品可能继续成为假日季的重要消费场景。
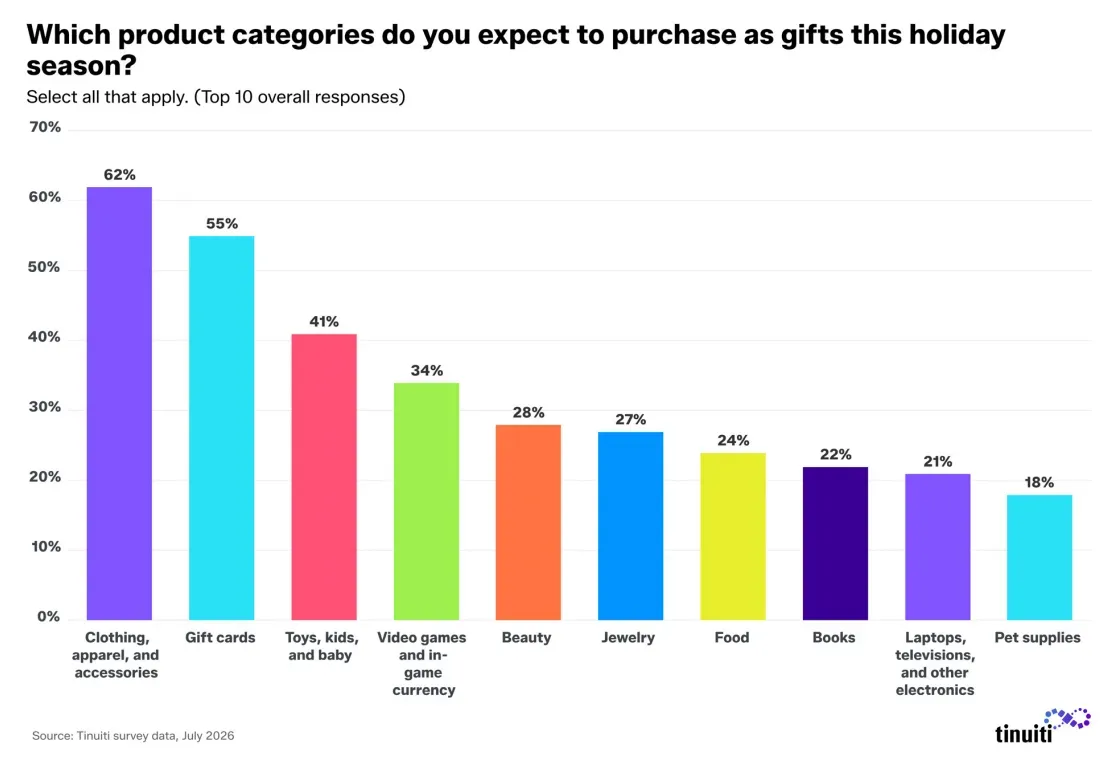
从礼物品类来看,玩具、儿童和婴幼儿产品以41%的购买计划比例排名第三,仅次于服装、鞋类及配饰的62%和礼品卡的55%。
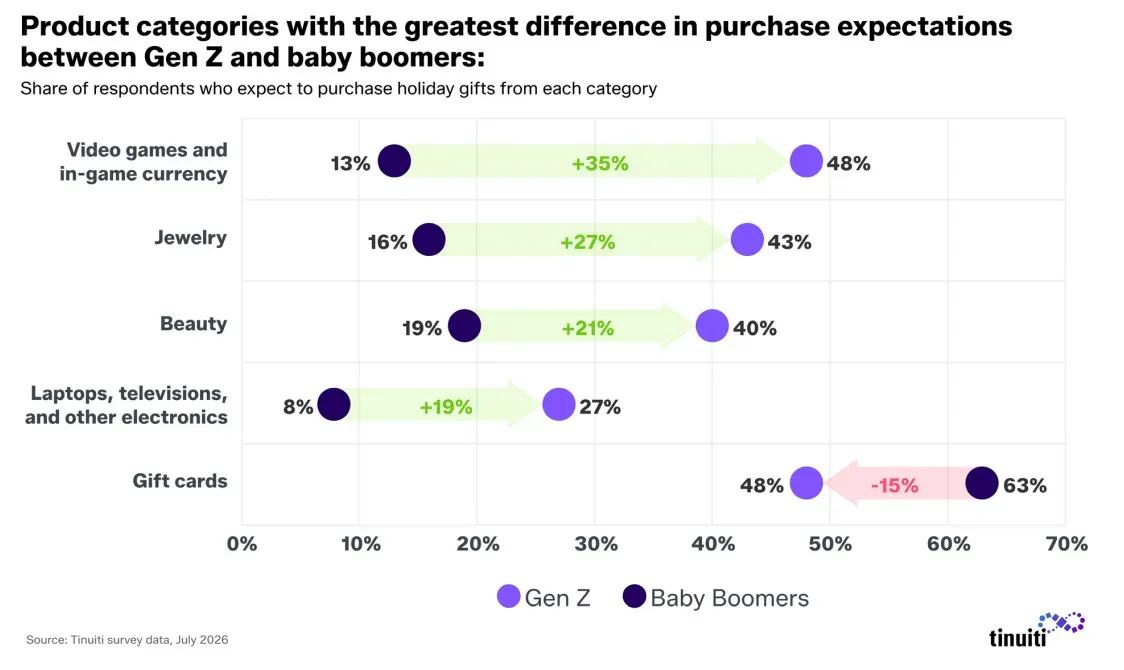
不同年龄消费者的偏好也较为明显。Z世代和婴儿潮一代购买服装和玩具作为假日礼物的比例较为接近。但婴儿潮一代购买礼品卡的比例明显更高(63%),而Z世代为48%。48%Z世代消费者预计会购买电子游戏或游戏内货币作为礼物,而婴儿潮一代的比例仅为13%。
二、消费者购物时间
1. 近五分之一消费者已提前开始购物
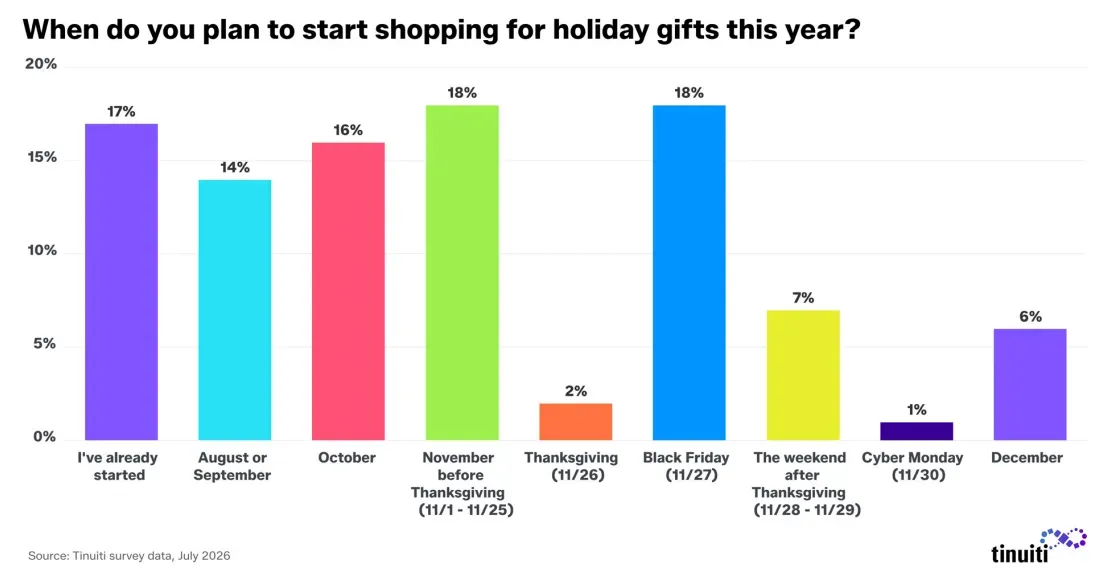
2026年的假日购物周期仍然呈现提前启动的趋势。调查显示,17%的消费者已经开始购买假日礼物,另有14%计划在10月之前开始购物。虽然消费者越来越早进入假日购物阶段,但黑色星期五依然是重要的购物时间节点。今年黑色星期五为11月27日,18%的受访者计划在当天正式开始假日购物。
具体来看,17%的消费者已经开始购物,14%计划在8月或9月开始,16%选择10月,18%计划在11月1日至11月25日、感恩节之前开始购物,2%计划在感恩节11月26日开始,18%选择黑色星期五11月27日,7%选择感恩节后的周末11月28日至29日,1%选择网络星期一11月30日,另有6%计划等到12月才开始。
不同年龄群体的购物节奏有所区别。已经开始购物的千禧一代及更年轻消费者占18%,X世代及更年长消费者为16%,两者差距并不大。但年轻消费者更倾向于等待黑色星期五,24%的年轻消费者计划在当天开始购物,而X世代及更年长消费者的比例为14%。
相反,X世代及更年长消费者更容易在10月开始购物,比例达到20%,Z世代和千禧一代则只有12%。
2. 黑色星期五至网络星期一仍是购物高峰期
数据显示,29%的受访者计划在感恩节到网络星期一这段时间开始购买礼物,其中Z世代和千禧一代的比例达到34%,X世代及更年长消费者为25%。这说明,虽然购物季正在提前,但感恩节、黑色星期五和网络星期一依旧是重要的消费集中节点。
从实际购物计划来看,消费者并不会把所有购物都集中在感恩节之后。14%的消费者表示在感恩节之前不会进行任何假日购物,40%会完成“一部分”,19%会完成“一半”,15%会完成“大部分”,5%会完成“全部”,另有7%尚未确定。
感恩节到网络星期一期间,只有7%的受访者表示完全不会购物,40%会完成一部分,20%会完成一半,20%会完成大部分,5%会完成全部,另有8%尚未确定。也就是说,25%的消费者预计会在感恩节到网络星期一这5天内完成大部分或全部假日购物,而在感恩节之前完成大部分或全部购物的比例只有20%。
这一差异说明,虽然假日购物已经出现明显的提前化,但黑色星期五及其前后的促销窗口依然具有很强的集中消费能力。对于品牌和零售商而言,提前布局并不意味着可以忽略11月底的核心促销周期,相反,更合理的方式可能是把假日营销从单一的黑色星期五节点延伸到更长的购物周期。
三、消费者购物渠道
1. 实体店购物
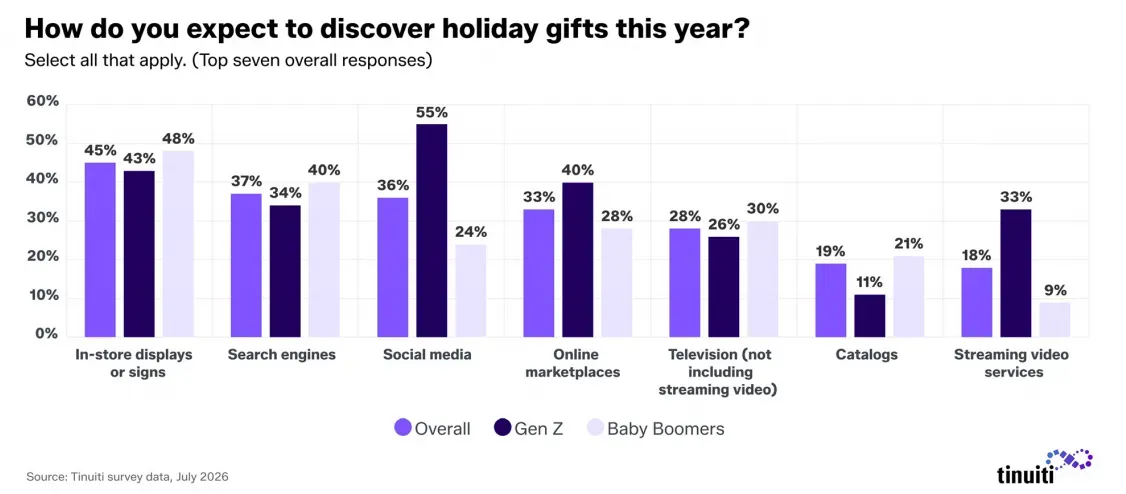
虽然线上购物的重要性持续提高,但消费者发现假日礼物的第一入口仍然是实体店。45%的受访者表示会通过实体店的商品展示或标识发现假日礼物,是所有渠道中比例最高的一项。
与此同时,搜索引擎、社交媒体和线上购物平台已经形成第二梯队,选择比例分别为37%、36%和33%。电视仍有28%的消费者会通过其发现礼物,目录册为19%,流媒体视频服务为18%。
这说明消费者的假日购物路径并没有完全从线下转向线上,而是呈现出实体店展示、搜索、社交媒体和电商平台并行的特点。
不同年龄群体的渠道差异尤其明显。Z世代通过社交媒体发现假日礼物的比例达到55%,远高于整体的36%和婴儿潮一代的24%。线上购物平台在Z世代中的比例为40%,高于整体的33%和婴儿潮一代的28%。
相比之下,婴儿潮一代通过实体店展示发现礼物的比例达到48%,通过搜索引擎的比例为40%,均高于Z世代的43%和34%。
传统电视和流媒体之间也出现明显的代际差异。整体来看,28%的消费者预计通过传统电视发现礼物,高于通过流媒体视频的18%。
但Z世代的情况正好相反,33%计划通过流媒体视频发现礼物,而传统电视只有26%。这意味着,随着年轻消费者成为重要的假日消费群体,视频内容尤其是流媒体内容的作用可能进一步扩大。
2. 社交平台购物
从具体社交平台来看,Facebook仍然是消费者获取假日购物灵感时最常选择的平台,比例为52%;YouTube紧随其后,为45%;TikTok以36%排名第三,略高于Instagram的33%。
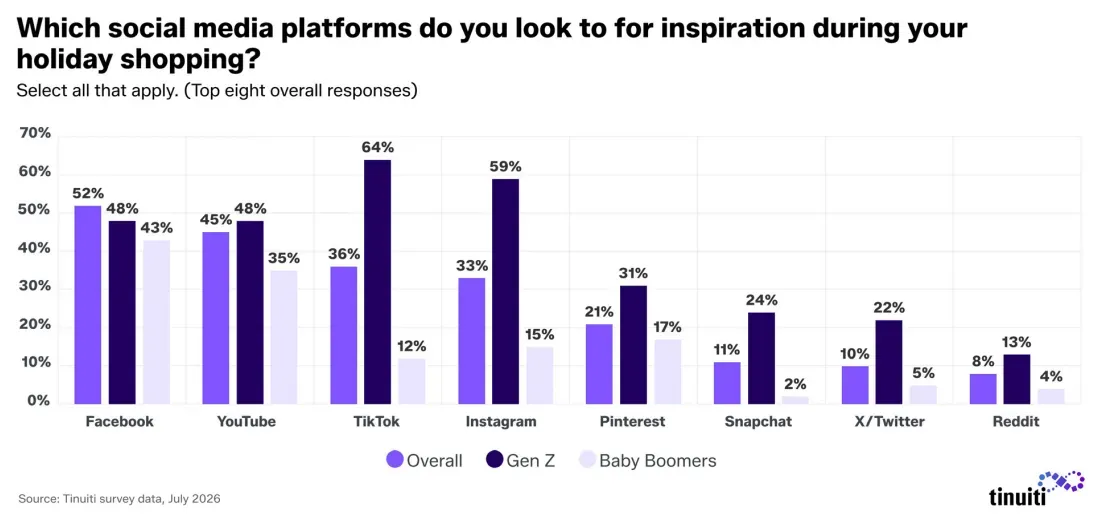
值得注意的是,TikTok的影响力并不只集中在Z世代。在千禧一代和X世代消费者中,TikTok同样超过Instagram,成为获取假日购物灵感的重要渠道;婴儿潮一代则更频繁选择Instagram。这说明短视频平台在不同年龄群体中的购物影响力已经不再局限于最年轻的消费者。
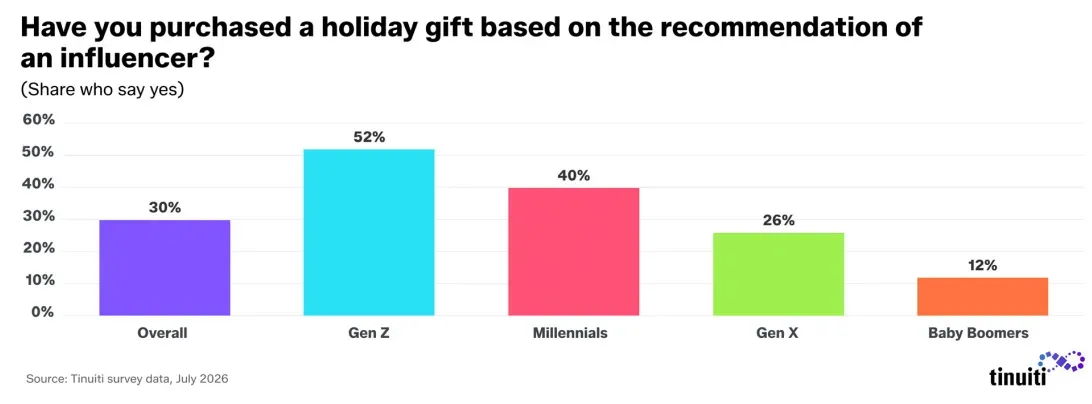
达人推荐同样与购买行为存在较强联系。30%的受访者表示,自己曾经因为达人推荐购买过假日礼物。其中Z世代的比例达到52%,千禧一代为40%,X世代为26%,婴儿潮一代则为12%。从数据来看,年轻消费者不仅更容易通过社交媒体发现商品,也更容易受到社交内容和达人推荐的影响。
社交媒体还是消费者寻找线上促销和折扣的重要渠道。38%的受访者会通过社交媒体寻找优惠,其中Z世代的比例达到50%。搜索引擎仍然是最主要的优惠信息获取渠道,44%的消费者通过搜索寻找促销和折扣;34%通过电子邮件获取相关信息。
此外,能够在结账时快速测试优惠码的浏览器扩展也越来越受到关注,20%的受访者计划通过这种方式寻找优惠,其中Z世代比例为24%,婴儿潮一代仅为13%。相比之下,信用卡奖励优惠在不同年龄群体之间的差距较小,Z世代与婴儿潮一代仅相差3个百分点。
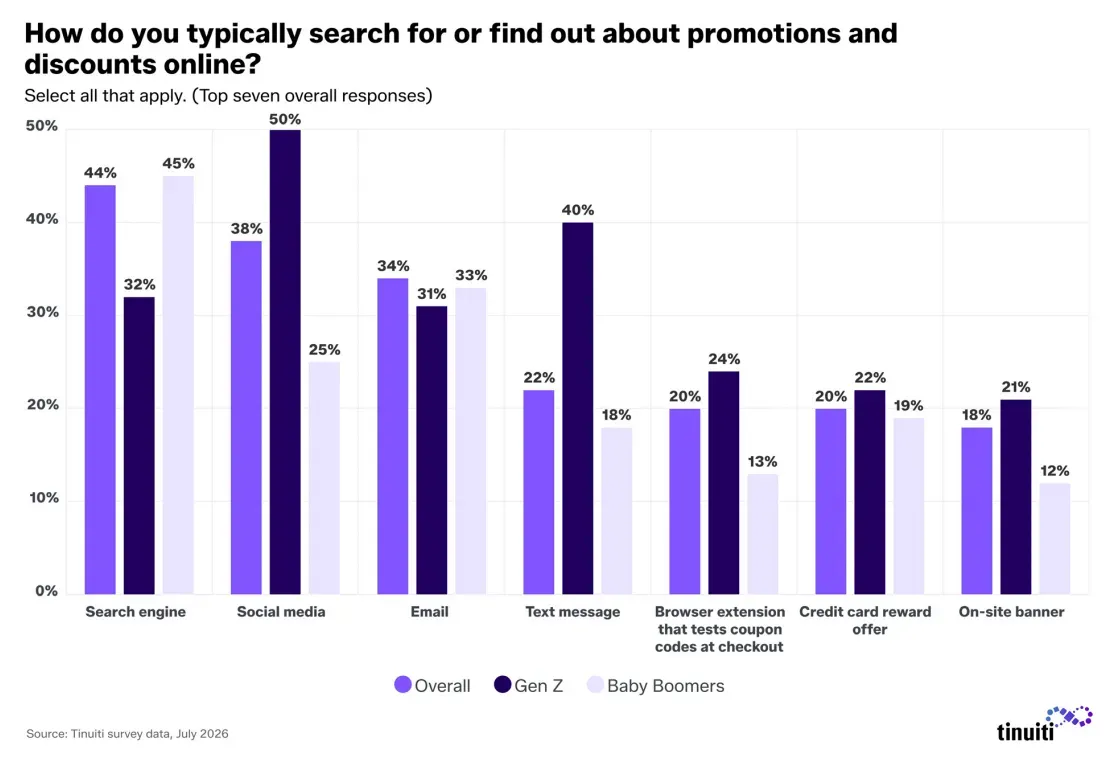
整体而言,搜索引擎和电子邮件仍是婴儿潮一代获取优惠信息最常用的渠道,而Z世代则更依赖社交媒体和浏览器优惠工具。
3. 线上购物
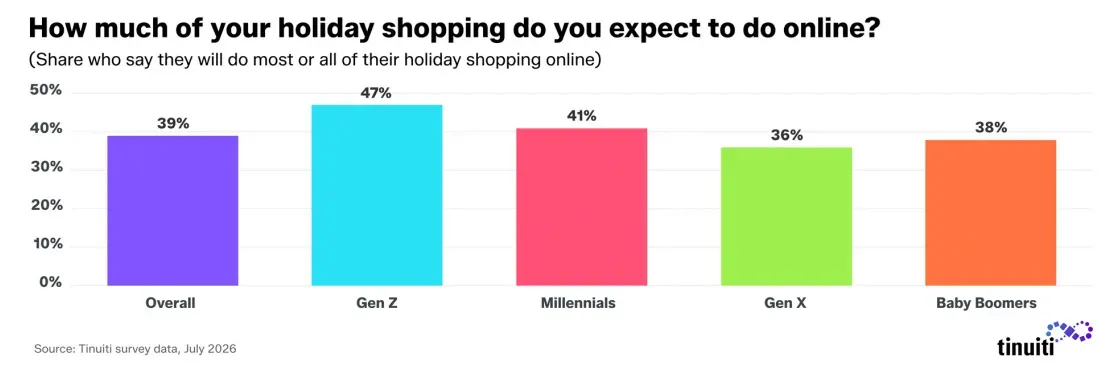
线上购物也将在这一过程中占据重要位置。61%的消费者预计至少一半假日购物会在线上完成,其中39%预计大部分或全部购物都在线上完成。Z世代的线上购物倾向更强,47%预计会在线上完成大部分或全部假日购物,而婴儿潮一代的比例为38%。
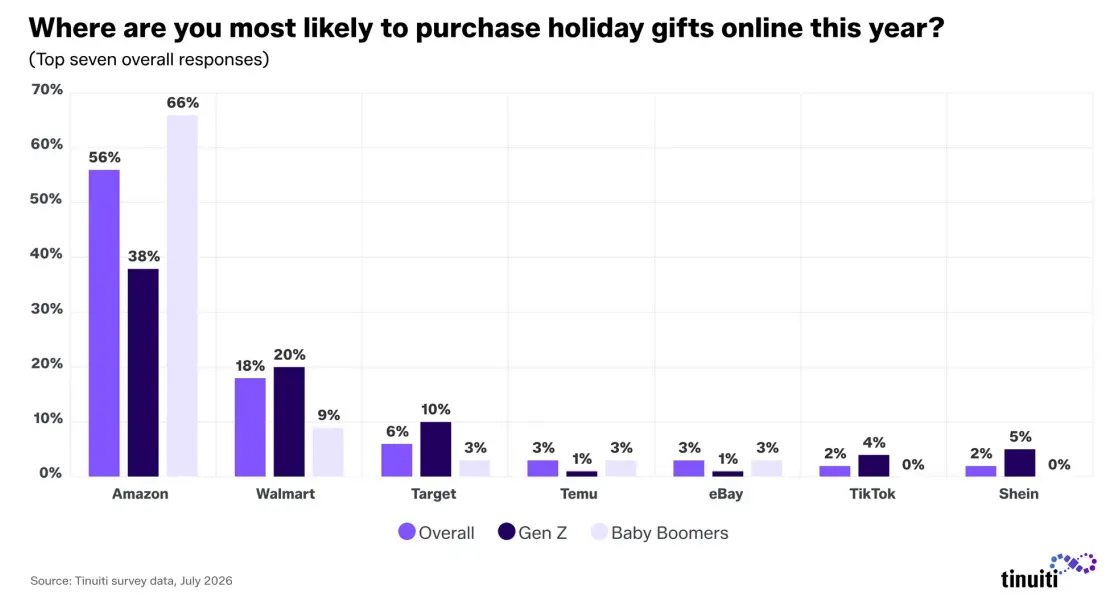
从具体线上购物目的地来看,亚马逊仍然保持明显领先,沃尔玛则在各年龄群体中均处于第二位。56%的受访者表示今年最可能在线上购买假日礼物的平台是亚马逊,其中婴儿潮一代的比例达到66%,而Z世代只有38%。
相比之下,Z世代的选择更加分散,Target的选择比例为10%,高于整体的6%;Shein为5%,高于整体的2%;TikTok为4%,高于整体的2%。
四、影响消费者购买决策的因素
1. 价格最看重
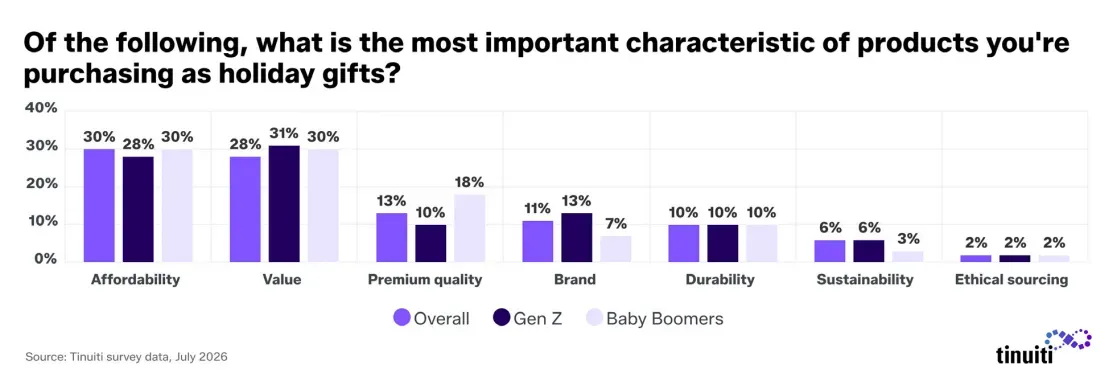
在预算压力仍然存在的情况下,消费者今年购买假日礼物时最关注的因素首先是价格是否容易接受。30%的受访者将“可负担性”列为礼物最重要的特征,略高于“价值”的28%。高品质以13%排名第三,品牌则有11%的消费者最为关注。
年轻消费者在品牌、价格和品质之间的取舍有所不同。相比年长消费者,年轻消费者更愿意在可负担性和高端品质上做出一定让步,以购买自己看中的品牌,但对Z世代而言,“价值”仍然是最重要的礼物特征。此外,Z世代将可持续性作为礼物首要特征的比例约为婴儿潮一代的两倍。
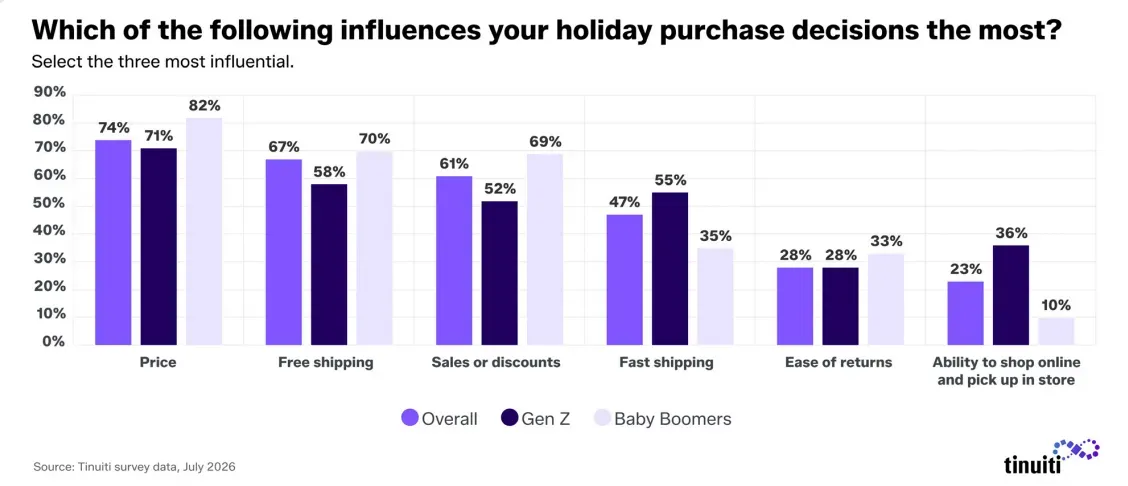
如果进一步把消费者选择的前三大购买影响因素放在一起看,价格以74%的比例排名第一,免费配送以67%紧随其后,促销和折扣为61%。这说明假日消费并不是简单追求低价,消费者同样关注实际获得的价值,以及购买商品后是否需要承担额外的配送成本。
2. 配送时间
配送速度的重要性也较为突出。47%的消费者将快速配送列入影响购买决策的前三大因素,而Z世代的比例进一步达到55%,婴儿潮一代则只有35%。Z世代还明显更看重“线上购买、门店自提”这一模式,说明年轻消费者不仅关注价格,也越来越重视购物的时间成本和履约效率。
随着圣诞节等重要节日临近,配送时间的不确定性会进一步影响消费者的购物方式。调查显示,当进入假日购物最后阶段时,35%的消费者会增加线下购买,成为最常见的应对方式;34%会选择购买礼品卡,以避免最后一刻配送带来的不确定性。
此外,24%的消费者会把线上购物范围缩小到那些以配送速度快而闻名的网站,20%会花更多线上购物时间进行商品研究、最终再到线下购买,19%愿意支付更高的配送费用来获得更快的运输速度,16%会增加线上购买并到店自提的比例,另有13%表示以上行为均不会发生。
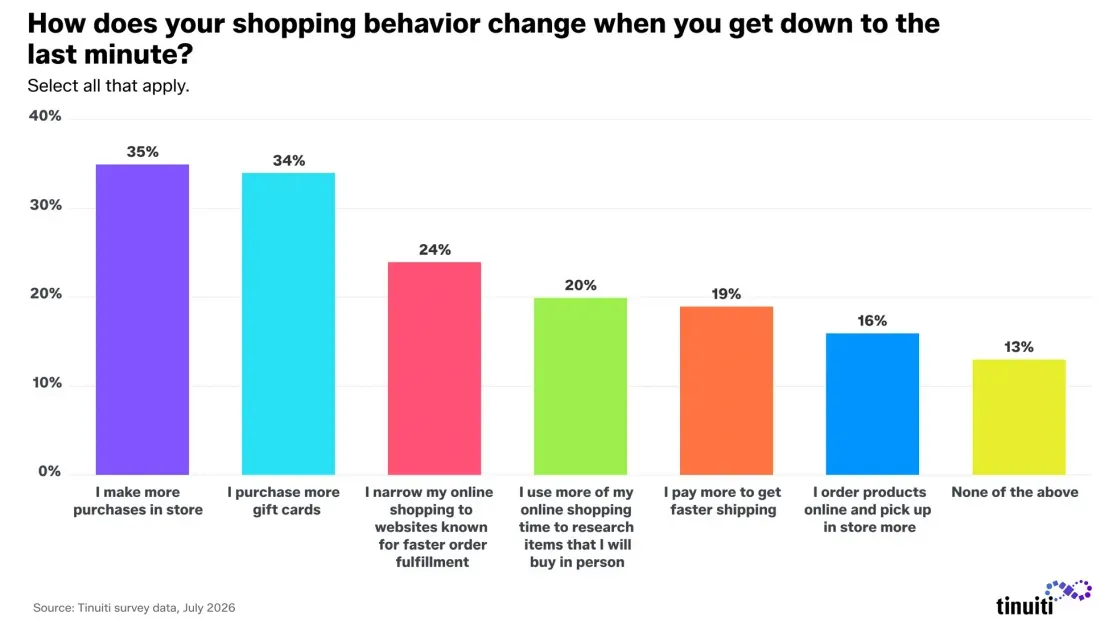
整体来看,BOPIS,即线上购买、线下提货,虽然越来越重要,但目前仍不是最后一刻购物的首选。消费者更倾向于直接进入实体店,或者选择礼品卡来降低配送风险。
这也意味着,品牌在假日购物后期需要清楚标明商品的预计送达时间、下单截止时间以及加急配送费用,让消费者能够快速判断商品能否及时送达。
五、节后消费趋势
1. 折扣、礼品卡和补偿性购买推动消费
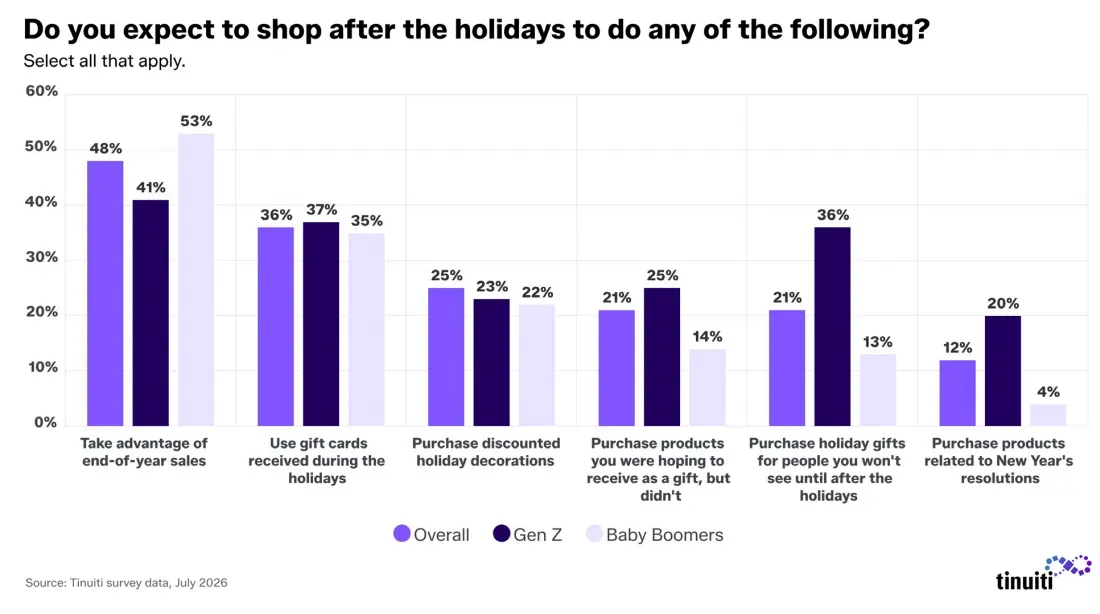
假日购物并不会随着圣诞节结束而立即停止。调查显示,近一半假日消费者计划在节后继续购物,以利用年末促销和折扣;36%计划使用节日期间收到的礼品卡进行消费,25%的消费者计划在节后购买打折的节日装饰品。
节后礼物需求也较为明显。21%的消费者计划给那些直到节后才能见面的人购买礼物,而Z世代的比例达到36%。此外,21%的消费者计划购买那些原本希望收到、但节日里没有收到的商品,这部分需求可能进一步延长节后购物周期。
新年计划也将创造新的消费需求。12%的受访者表示,新年计划会影响自己的节后购物,其中Z世代比例达到20%。因此,与健康、健身等“新年焕新”趋势相关的品牌,有机会在消费者开始建立新习惯的早期阶段获得关注。
2. 假日消费周期正在从Q4延伸至次年1月
整体来看,圣诞节之后直到次年1月的阶段,即通常被称为“Q5”的时期,正在成为部分品类的重要消费窗口。消费者一方面会继续寻找年末折扣,另一方面会使用礼品卡、购买节日后折价商品,也会因为补购、退换、错过的礼物以及新年计划产生新的购物需求。
从整个2026年假日购物周期来看,消费者行为呈现出几个较为明显的变化:
线上购物预期高于线下,31%的消费者计划增加线上购物;
购物时间继续提前,17%的消费者已经开始购买假日礼物,但黑色星期五至网络星期一仍是重要的集中消费窗口;
消费者发现商品的渠道更加多元,实体店展示仍占45%,但搜索引擎、社交媒体和线上购物平台均达到33%至37%;
价格、免费配送和促销依然是最重要的购买影响因素,比例分别达到74%、67%和61%;
不同年龄群体的消费路径差异明显,年轻消费者更加依赖社交媒体、流媒体、达人和快速配送,而年长消费者对实体店、搜索引擎、亚马逊和礼品卡的依赖更明显。
对于品牌和卖家而言,这意味着2026年的假日购物不能只围绕某一个促销日进行规划。消费者可能在8月、9月甚至更早开始发现商品,在10月和11月进行比较,在黑色星期五至网络星期一集中购买,并在12月进入最后一刻购物阶段。圣诞节之后,折扣、礼品卡、补购和新年计划又会带来新的需求。
因此,假日营销正在从一个集中在第四季度末的购物节点,逐渐变成覆盖更长时间、连接更多渠道的连续消费周期。
作者✎ Summer/AMZ123
声明:此文章版权归AMZ123所有,未经允许不得转载,如需授权请联系: amz123happy