




亚马逊 SB 转化率达 24%,沃尔玛 SB 点击率同比增长 65.2%|Pacvue Q3 广告基准数据
 419
今年 Prime Day 落在了 Q2 末尾,Walmart Deals 等夏季大促也从 Q3 移到了 Q2。所以看 Q3 的同比数据,要先记住一个前提:日均花费、转化率(CVR)和单次点击成本(CPC)的波动会比往年更大。
在这个前提下,Pacvue 平台数千家广告主的 Q3 数据里,有有几组变化值得关注:
本期数据看点
亚马逊 SB 转化率升至 24%,CPC 同比上涨 12.8%
DSP 新客销售额同比增长 8.1%,ROAS 下降 12.2%
沃尔玛 SB 点击率同比增长 65.2%,SP、SB 的 ROAS 均在下降
亚马逊 SP 与 SB
SB 转化率达 24%,SP 的 ROAS 仍更高
SB 转化率
24%
同比 +19.6%
SB 单次点击成本
+12.8%
同比变化
过去五个季度,SB 转化率持续走高。但点击变贵的速度更快:CPC 同比上涨 12.8%,ROAS 反而下降 1.3%。
SP 是另一种情况:CPC 同比下降 2.6%,CVR 也下降了 6.5%,ROAS 下降 2.4%。
SP 的转化率比 SB 低 5 个百分点,ROAS 却更高,为 4.88,SB 为 4.59。SP 也仍然占据亚马逊广告预算的大头。
环比来看,SP、SB 的日均花费都下降了 8% 以上,这和 Prime Day 在 Q2、Q3 回到日常水平直接相关。SB 的 CVR 环比又提高了 3.0%,ROAS 却环比下降 3.5%。
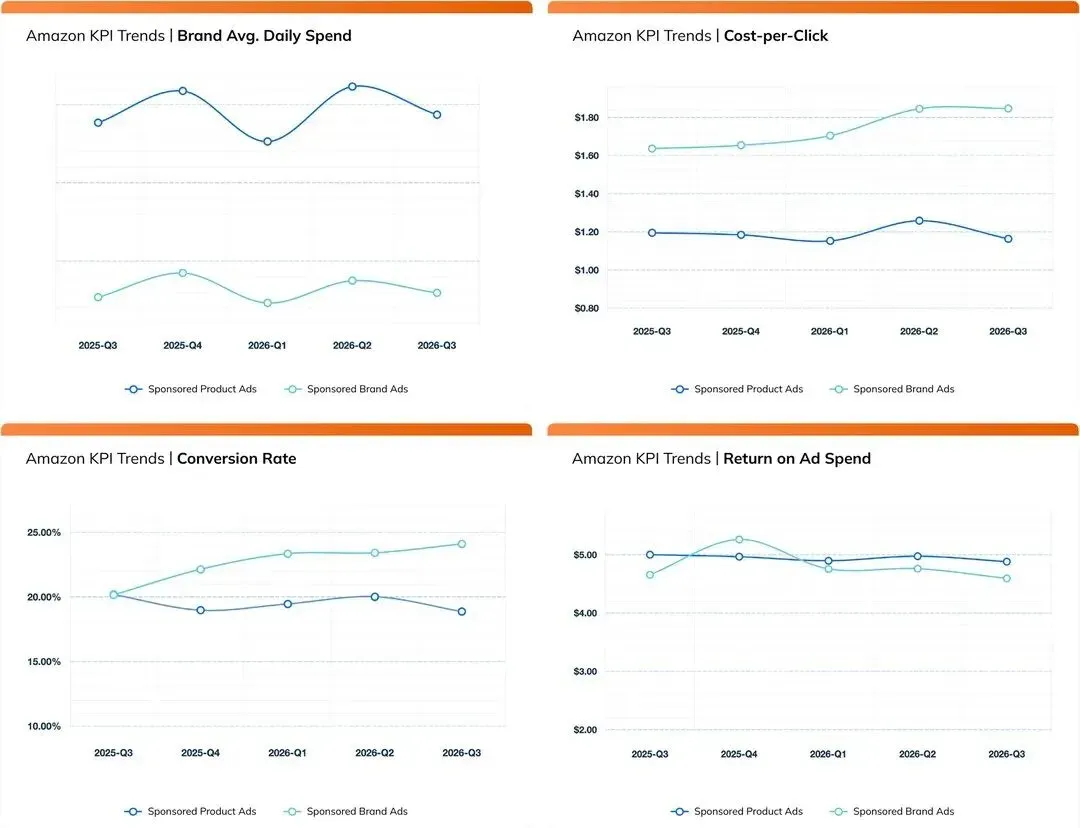
图 1 亚马逊 SP 与 SB 的品牌日均花费、CPC、CVR、ROAS 趋势|来源:Pacvue《2026 Q3 Commerce Media Benchmark Report》
Sponsored Prompts
SB 的 ROAS 约为 SP 的 1.8 倍
Sponsored Prompts 是出现在亚马逊 AI 购物助手 Rufus 里的广告,以推荐问题的形式展示,分为 SP 和 SB 两种,目前仍处于早期阶段。
SB ROAS(Q3)
4.71
Q2 为 12.01
SP ROAS(Q3)
2.65
Q2 为 4.33
SP 的点击率是 SB 的两倍,0.22% 对 0.11%;但 SB 的转化率更高,12.51% 对 11.42%,回报也更高。
变化最大的是价格。SB 的 CPC 从 Q2 的 0.40 美元涨到 1.21 美元,约为原来的 3 倍,ROAS 从 12.01 降到 4.71。SP 的 CPC 从 1.30 美元涨到 1.64 美元,ROAS 从 4.33 降到 2.65。
新广告形式早期竞争可能较少,样本量也有限,Q2 的高回报不适合直接当作基准。如果你准备测试,参考 Q3 的数字会更稳妥。
Amazon DSP Display
新客销售额同比增长 8.1%,ROAS 下降 12.2%
品牌日均花费
+10.1%
同比变化
新客销售额
+8.1%
同比变化
广告主还在加码 DSP Display:日均花费同比增长 10.1%,新客销售额增长 8.1%。但 ROAS 同比下降 12.2%,品牌日均销售额也下降 3.4%。
环比方面,DPVR 增长 17.6%。Prime Day 在 Q2 末结束后竞争回落,Display 带来的详情页流量明显回升。
如果你的 DSP 以拉新为目标,评估时把新客销售额和 ROAS 分开看,会更客观一些。只看 ROAS,Q3 的成绩单可能偏低。
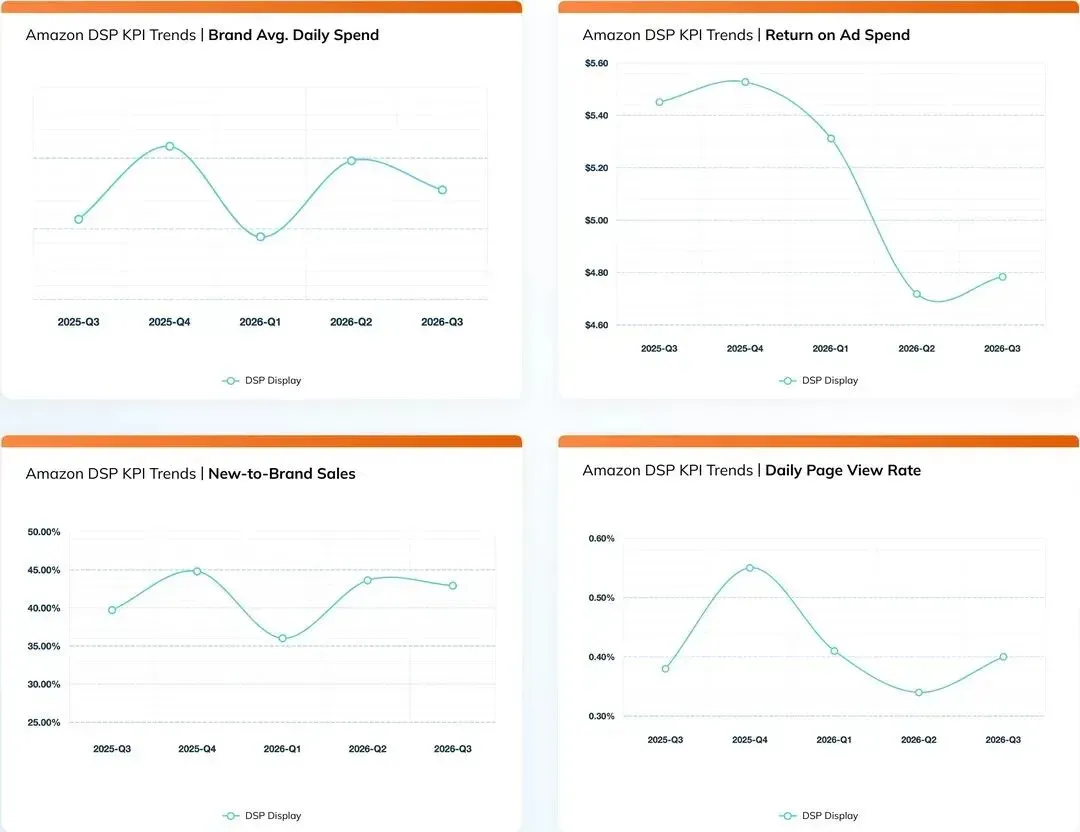
图 2 Amazon DSP Display 品牌日均花费、ROAS、新客销售、DPVR 趋势|来源:Pacvue《2026 Q3 Commerce Media Benchmark Report》
亚马逊视频广告
DSP 视频占比升至 32.79%,搜索视频降至 5.25%
DSP 视频花费占比
32.79%
同比 +7.33 个百分点
搜索视频花费占比
5.25%
同比 -0.98 个百分点
DSP 的视频花费占比同比提高 7.33 个百分点,相对增幅约 29%。接近三分之一的 DSP 预算给了视频。
搜索广告的方向正好相反:视频占比连续四个季度下降,非视频广告占比达到 94.75%。
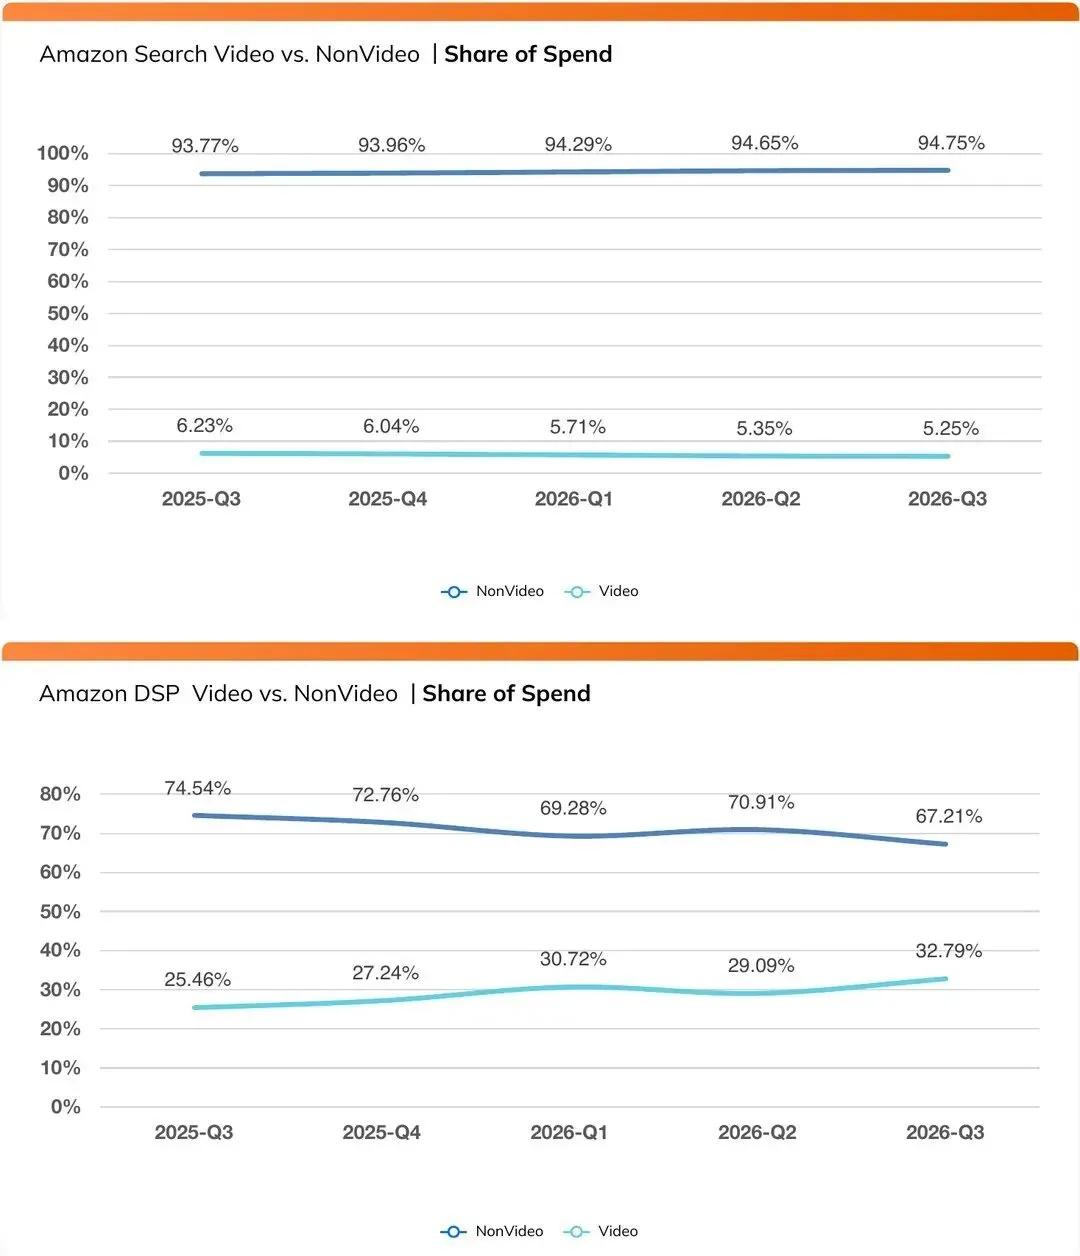
图 3 亚马逊搜索广告(上)与 DSP(下)视频与非视频花费占比|来源:Pacvue《2026 Q3 Commerce Media Benchmark Report》
亚马逊品类广告花费
健康与家庭用品 +13.3%,电子产品 -33.9%
健康与家庭用品是所列品类中广告花费最高的,同比还增长了 13.3%;汽车用品增长 12.0%。购物者在优先买刚需品,品牌预算也跟着往这些品类集中。
电子产品的品牌日均花费同比下降 33.9%,降幅最大。家居与厨房、庭院与园艺、运动与户外的降幅也都超过 10%。
注:这里是样本中品牌的平均日均花费,不是品类大盘的广告总支出。
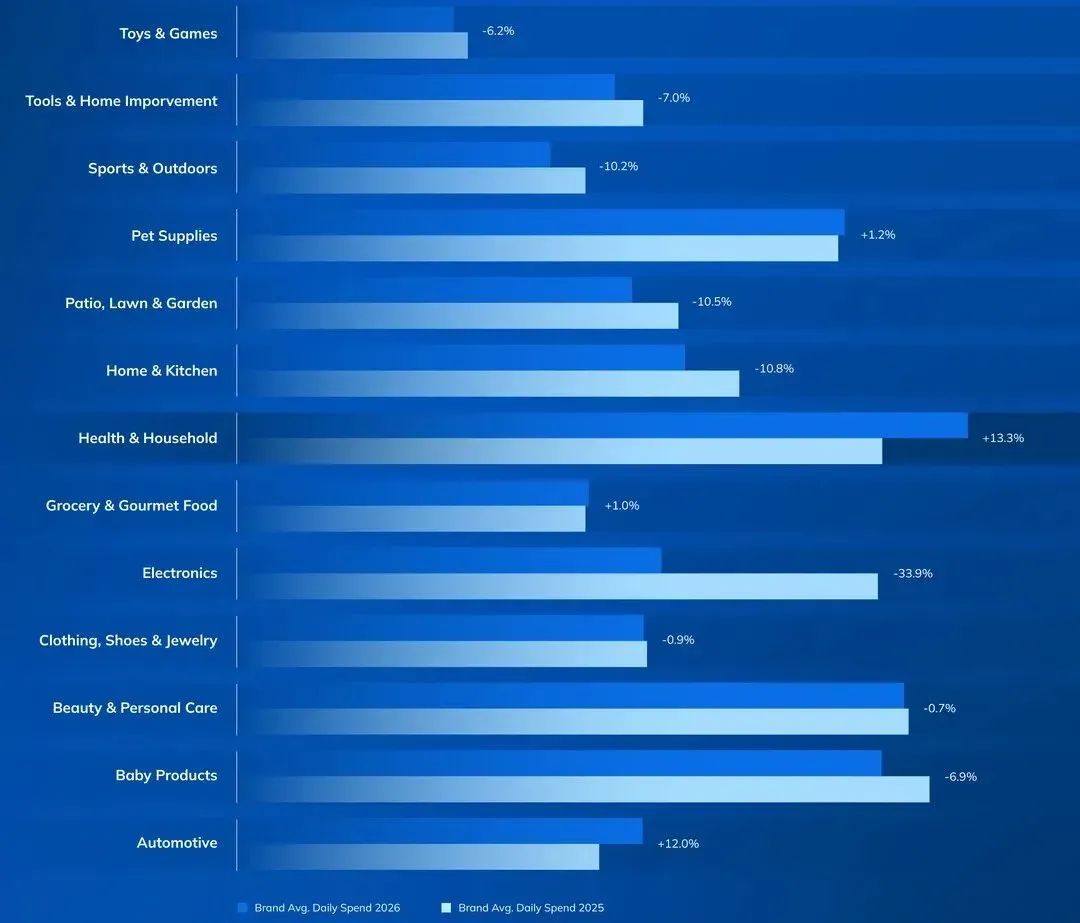
图 4 亚马逊各品类品牌日均广告花费,深色为 2026 Q3,浅色为 2025 Q3|来源:Pacvue《2026 Q3 Commerce Media Benchmark Report》
亚马逊品类 CPC 与 CVR
13 个品类里 11 个 CPC 同比下降
2026 | 2025 | 2026 | 2025 | |
|---|---|---|---|---|
健康与家庭用品、宠物用品的 CPC 都是 2.01 美元,并列最贵。杂货与食品的 CVR 达到 37.3%,明显高于其他品类;电子产品只有 6.9%,排在最后。
和去年同期相比,只有杂货与食品、汽车用品的 CPC 上涨,这两个品类的 CVR 也同时提升。考虑到大促档期前移,CPC 普遍下降不宜直接理解为竞价压力整体缓解。
点击变便宜,转化不一定变好。玩具与游戏的 CPC 从 0.66 美元降到 0.53 美元,CVR 却从 12.7% 降到 9.4%;庭院与园艺则是 CPC 下降、CVR 从 13.9% 升到 15.8%。
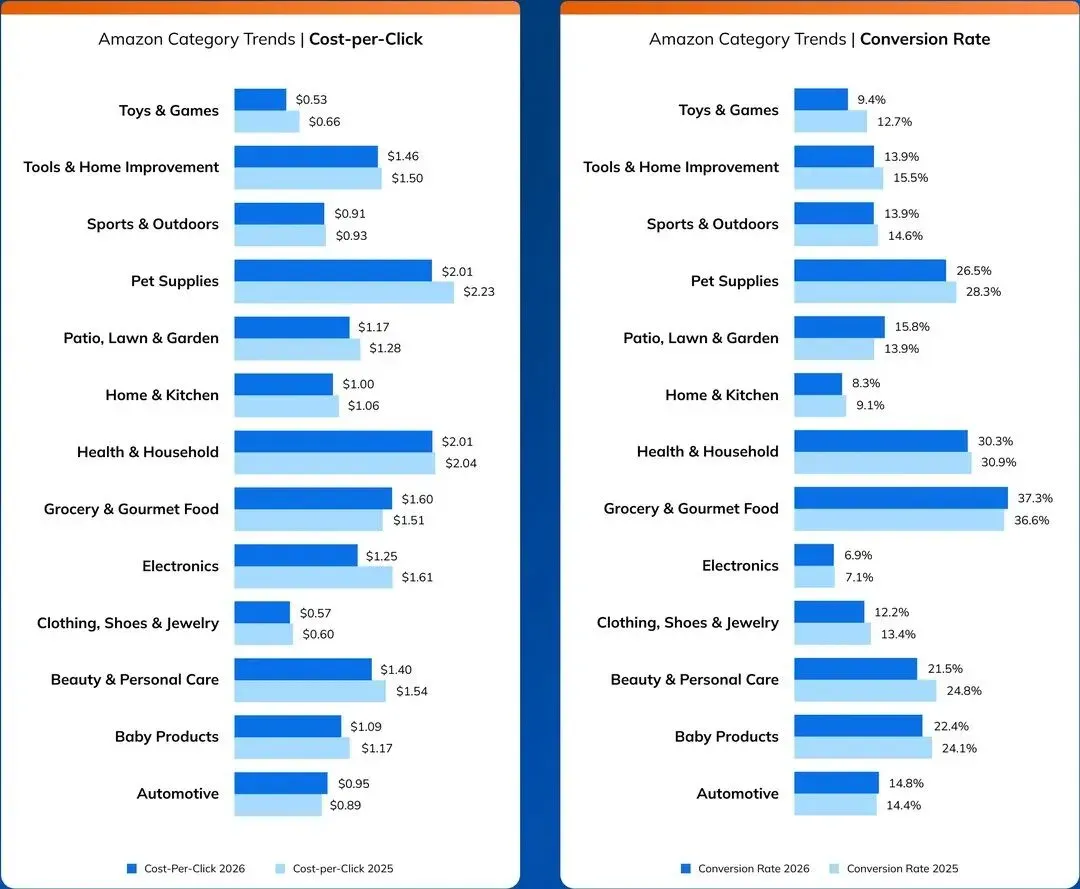
图 5 亚马逊各品类 CPC 与 CVR,深色为 2026 Q3,浅色为 2025 Q3|来源:Pacvue《2026 Q3 Commerce Media Benchmark Report》
亚马逊品类 ROAS
电子产品 9.64 排第一,宠物用品 3.24 排最后
电子产品是这季度最值得细看的品类。品牌日均花费少了三分之一,CPC 下降约 22%,ROAS 却从 8.73 升到 9.64,所有品类中最高。
CVR 排最后,ROAS 排第一。
这两件事并不矛盾:电子产品客单价高,单笔订单就能覆盖更多点击成本。宠物用品正好相反,CPC 并列最贵、平均售价偏低,ROAS 为 3.24,排在最后。
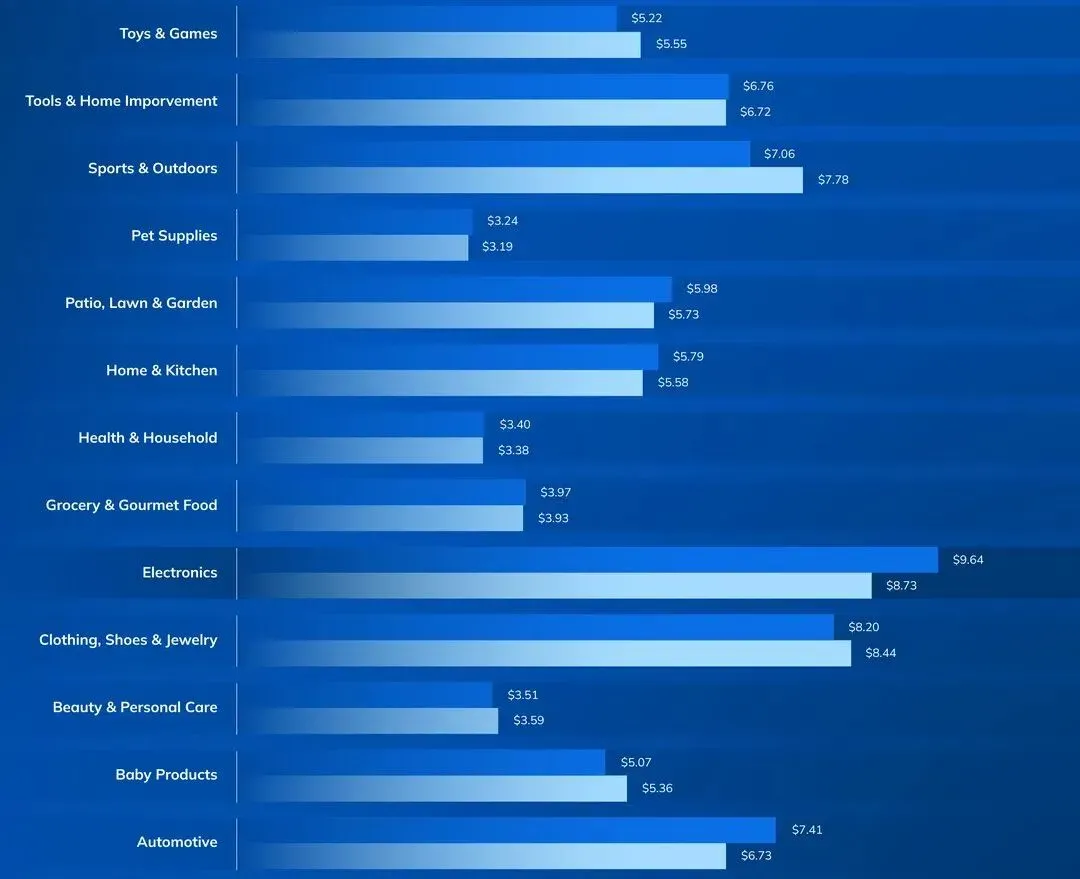
图 6 亚马逊各品类 ROAS,深色为 2026 Q3,浅色为 2025 Q3|来源:Pacvue《2026 Q3 Commerce Media Benchmark Report》
亚马逊品类广告结构
电子产品的 SB 花费占比最高,为 19.7%
6 个品类里,SP 都拿走了八成左右的预算。差别在 SB:电子产品 19.7%、杂货与食品 18.3%,宠物用品只有 11.9%。
前两者一个客单价高、一个复购频繁,品牌认知对购买决策的影响更大,广告主也更愿意在这两类上投 SB。
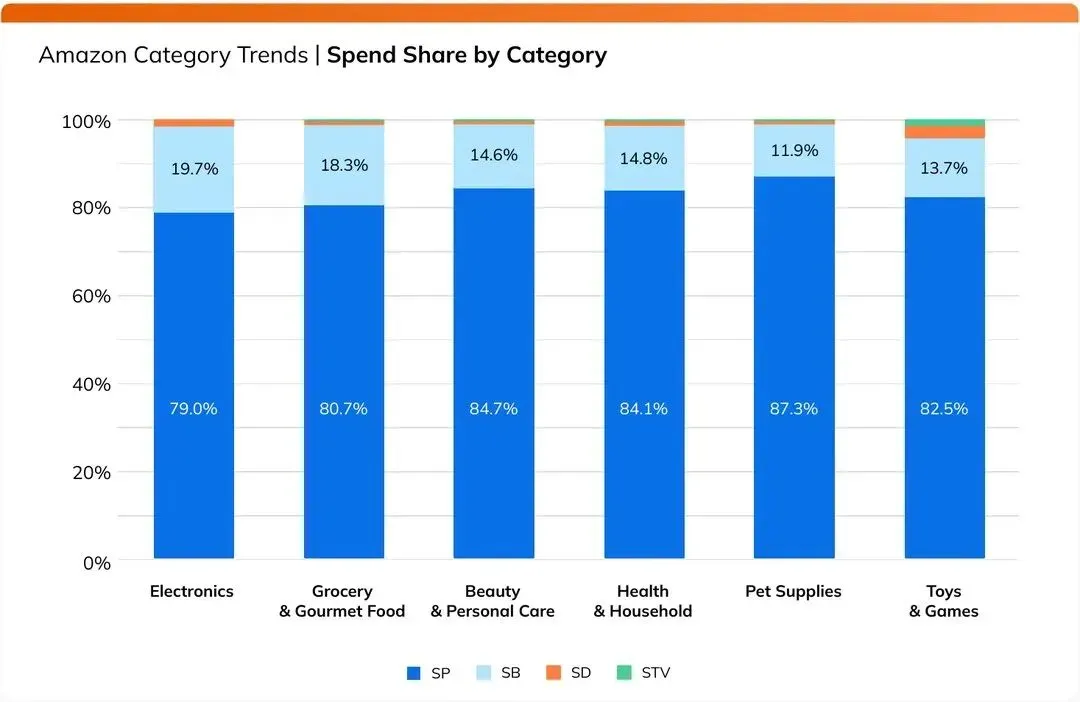
图 7 亚马逊部分品类各广告类型花费占比(SP / SB / SD / STV)|来源:Pacvue《2026 Q3 Commerce Media Benchmark Report》
沃尔玛 SP 与 SB
SB 点击率同比 +65.2%,两种广告的 ROAS 都在降
SB 点击率
+65.2%
同比,Q3 为 0.4%
SP 日均花费
+29.4%
同比变化
环比 | 同比 | 环比 | 同比 | |
|---|---|---|---|---|
Q3 绝对值:SP 的 CTR 为 0.7%、CPC 为 0.82 美元;SB 的 CTR 为 0.4%、CPC 为 1.15 美元。
SB 点击率同比涨了 65.2%,和 SP 的差距在快速缩小,但 0.4% 仍然只有 SP 的一半左右。SB 的 CPC 同比下降 3.4%,仍比 SP 贵 0.33 美元。
SB 的 ROAS 同比下降 4.7%,ACoS 上升 5.0%。SP 依然是沃尔玛的主力,日均花费同比增长 29.4%。SP 带来的回报仍比 SB 和视频广告更强,但 SP 的 ROAS 同比下降 1.9%,环比下降 6.6%。
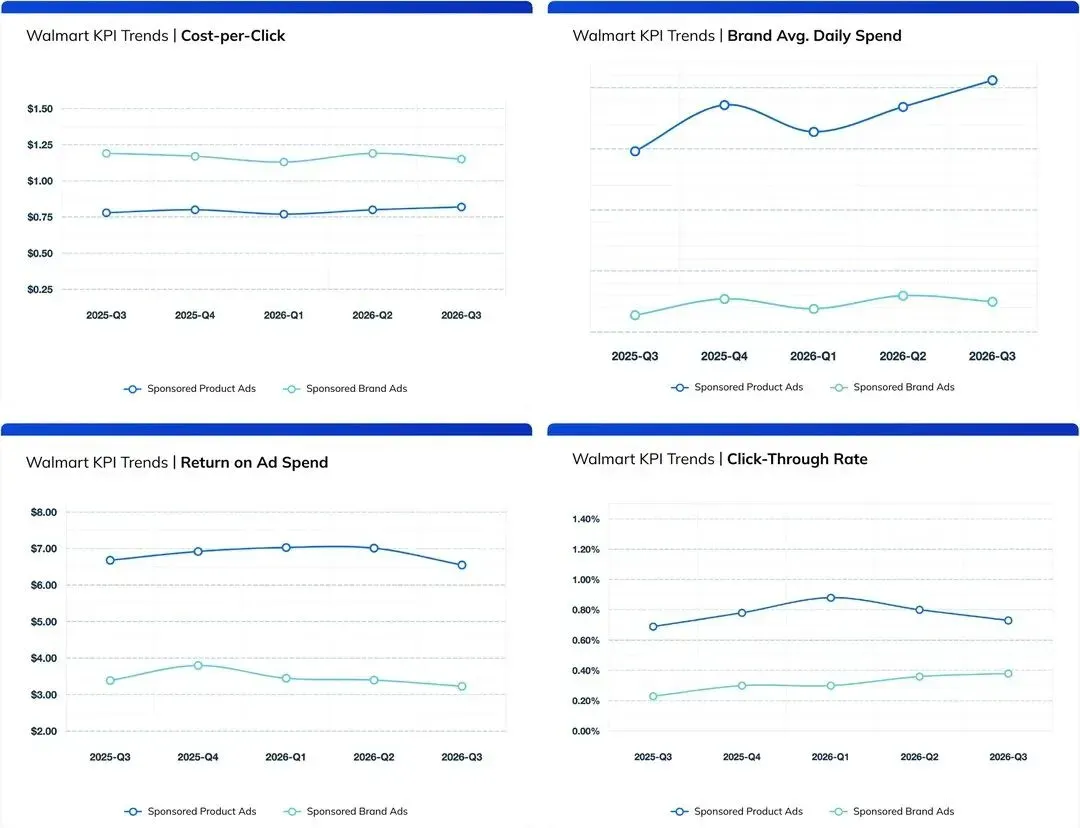
图 8 沃尔玛 SP 与 SB 的 CPC、品牌日均花费、ROAS、CTR 趋势|来源:Pacvue《2026 Q3 Commerce Media Benchmark Report》
沃尔玛视频广告
视频花费占比降至 2.87%
沃尔玛的视频占比连续三个季度下降,Q3 为 2.87%,比去年同期低 0.48 个百分点,相对降幅约 14.3%。
亚马逊 DSP 的视频占比在涨,沃尔玛在降,两个平台的视频预算走向正好相反。
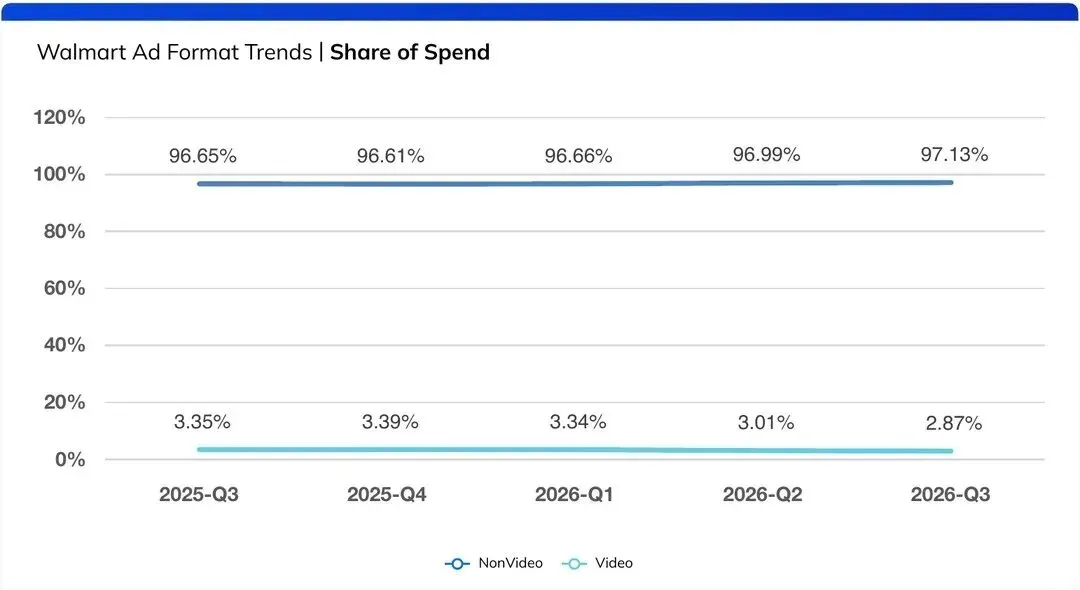
图 9 沃尔玛视频与非视频广告花费占比|来源:Pacvue《2026 Q3 Commerce Media Benchmark Report》
整体来看,Q3 的广告预算没有收缩。亚马逊 SP、SB、DSP Display 和沃尔玛 SP、SB 的品牌日均花费同比都在增长,但这几种广告的 ROAS 同比全部下降,花得更多,回报没有同步跟上。
预算的流向也在变化:亚马逊 DSP 的视频花费占比升到 32.79%,品类上则继续向健康与家庭用品、汽车用品这类刚需品集中。由于今年大促档期前移,这些同比变化的幅度会比往年偏大一些。