







香港绿色项目有税惠?跨境老板先别算进预算

 317
政府推广一个方向,不等于替每家企业批出税务优惠。
最近有做香港节能项目的老板来问我,他说政府都在海外推广绿色转型了,这笔税惠是不是可以直接算进预算。先别算,这两件事根本不是一回事。
11月2日发布了一份政府公报,内容是驻柏林经贸办在维也纳第11届「Bridge for Cities」论坛,推广香港绿色转型经验。
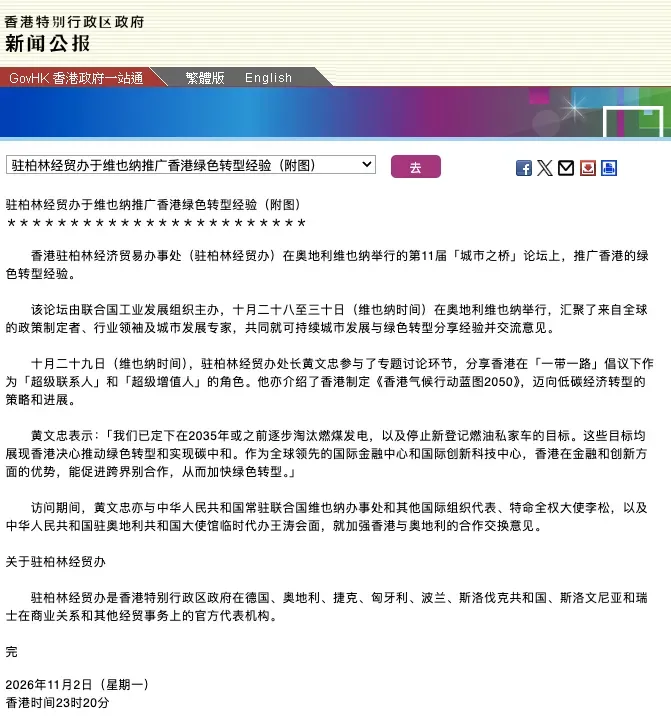
这份公报只讲推广方向,没有给任何企业自动取得税惠的依据。有企业正准备做节能改造,刚好看到政府在海外推广绿色转型。两件事撞在一起,老板很容易把政策方向当成已经落地的税惠。
这场发言发生在10月29日,内容是介绍《香港气候行动蓝图2050》和香港低碳转型的进展。
方向受重视,这是这份公报传出的明确信号,但谈方向,和批税惠,是两回事。政府推广一个方向,不等于替每家企业批出税务优惠。
这份公报不是税惠依据,不能据此把优惠写进投资预算,更不能据此调整主体、利润和资金路径。真正的税惠文件怎么写?答案不在宣传口号里,它得回答几个问题。
优惠落在哪个税项?
谁能用?
何时生效?
要不要申请?
条件还得落到企业身上,主体、收入、支出和业务实质,缺一块都可能改变判断。对象、条件、程序和时间,一个都不能靠猜。
我们接到这类安排,第一步不是看项目名字,而是先把店铺主体、收款主体、库存所在地和利润归属四张图画清楚。再判断资金怎么回、涉及哪些备案,以及所谓优惠有没有正式规则可以落到这家主体和这笔收支上。
最先出问题的,往往是投资测算,预算把一笔尚未确定的优惠算进去,项目回报就会被高估。主体和利润安排跟着它走,资金路径也可能一起失配。等真正申报时,企业还得回答最基本的问题。
适用的是哪条正式规则?
哪家主体满足条件?
相关收入和支出是否落在范围内?
拿不出依据,前面的预算就是空的,这一步要是判错,后面越精细越麻烦。预算、合同和资金安排会沿着同一个错误继续往下走。
准备把税惠写进预算前,先确认两件事。正式规则确实存在,而且你的香港主体和这笔收支确实落在适用范围内。































