




利润暴跌近三成!安克也要撑不住了?
 375
10月底,安克创新发布 2026 年三季报,一份 "利润大跌" 的成绩单引发市场热议:第三季度归母净利润 5.59 亿元,同比下降 27.04%。
发布季报第二天,港股盘中跌逾 8%,创下上市以来新低;A 股同样连续走弱,11 月 2 日收盘 101.75 元,单日再跌 5.92%。
难道连安克都撑不住了?
01kin test
安克利润确实跌了
公开信息显示,安克利润确实是下跌了。具体情况如下:
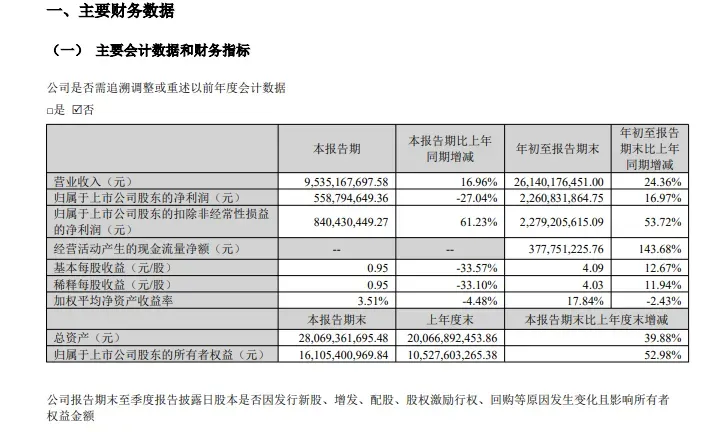
2026 年第三季度(7-9 月),安克创新实现营业收入 95.35 亿元,同比增长 16.96%;但归母净利润只有 5.59 亿元,同比下降 27.04%。
营收虽然在涨,但利润的确掉了超过四分之一。这情况放在任何一家上市公司身上,都足以让投资者紧张。
来源网络,侵权则删
从累计数据方面来看:前三季度营收 261.40 亿元,同比增长 24.36%;归母净利润 22.61 亿元,同比增长 16.97%;扣非归母净利润 22.79 亿元,同比增长 53.72%。
从上半年的数据来看,安克成绩是非常可观的。2026 年中报显示,上半年营收 166.05 亿元,同比增长 29.1%;归母净利润 17.02 亿元,同比增长 45.9%;单看 Q2,扣非净利润同比大增 71%,充电储能类业务增长亮眼。
上半年风光无限、三季度突然 "变脸",这种落差自然放大了市场的恐慌。
02kin test
安克都撑不住了?
今年的跨境市场环境的确不稳定,各国关税、贸易政策、跨境合规要求多变,平台和跨境卖家都备受压力。
大批卖家在网上抱怨今年跨境太难做了,什么PPWR、美国关税、检测认证各种政策要求,卖家根本来不及办理,就算办理了也要花一大笔成本。
如今看到安克第三季度利润下滑,都在说“连安克都撑不住了”。
不过,利润大跌未必就是有问题,还得具体看利润跌在哪。
财报里有一个数字很容易被忽略:第三季度扣非归母净利润 8.40 亿元,同比增长 61.23%。其中的"扣非"指的是扣掉非经常性损益之后真正靠卖货赚到的核心利润。
换句话说,就是安克三季度靠卖货赚的钱其实并没有少,反而比去年多赚了六成。此次"利润大跌",跌的是投资账面,不是卖货基本盘。
1
首先看盈利能力
2026 年 Q3,安克毛利率达到46.02%,同比提升 1.42 个百分点。从横向对比来看:2024 年全年毛利率 43.67%,2025 年全年 45.07%,安克的毛利率这些年一直在稳步抬升,今年三季度更是站上了 46% 的平台。
而且这个毛利率还是在外部扰动下实现的。券商研报明确指出,这发生在海运、汇率及原材料成本扰动的背景下。
净利率 6.40%、同比下降 3.45 个百分点,则主要受公允价值变动拖累,属于短期扰动,与主业盈利能力无关。
2
再看增长引擎
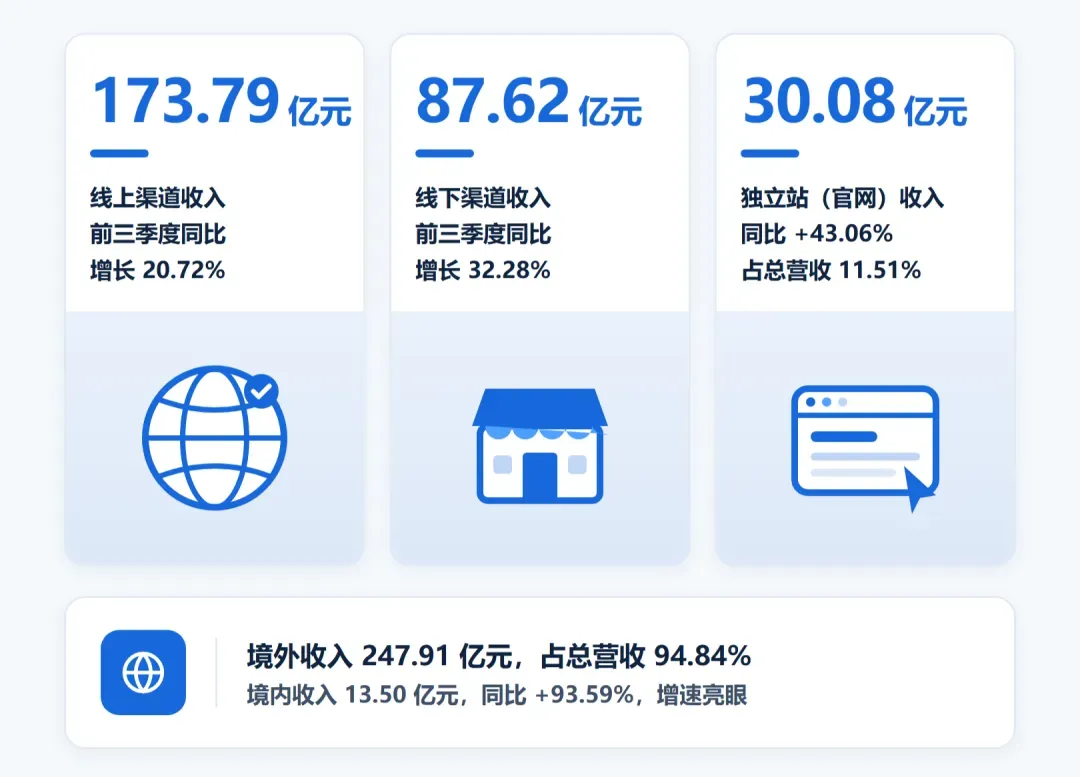
1 | 从区域上看 前三季度境外收入占总营收 94.84%,同比增长 21.99%,海外基本盘保持稳健;境内收入 13.50 亿元,同比增长 93.59%,接近翻倍。 |
2 | 从渠道上看 线上渠道营收 173.79 亿元,同比增长 20.72%;线下渠道营收 87.62 亿元,同比增长 32.28%—— 线下增速明显快于线上,DTC、线下零售的布局开始集中收获。 |
来源网络,侵权则删
市场情绪恐慌,但专业机构的态度很一致。
三季报发布后,太平洋证券(11 月 1 日)给予 "买入" 评级并维持;华泰证券(11 月 1 日)同样给出 "买入",目标价最高看到 130.6 元 —— 较当时股价还有约 30% 的空间;东吴证券、国金证券也在此前研报中明确维持买入。
所以,数据已经给出答案 —— 三季度,安克的主业不仅没垮,反而在悄悄赚更多的钱。
03kin test
为什么会出现大跌情况
1
股价回落
财报解释得很直接:第三季度归母净利下滑,主因是受非经常性损益拖累 —— 公司持有的交易性金融资产(以公允价值计量的参股投资公司)本期确认了较大的公允价值变动损失。
东吴证券研报测算,Q3 公允价值变动损益约-3.54 亿元,基本全部来自安克持有的南芯科技(688484.SH)股价回落。
南芯科技是安克的上游充电芯片供应商,很早之前就以战略投资者身份入股:2023 年 4 月南芯科技登陆科创板时,安克持有其 1891.07 万股,占发行后总股本的 4.47%。
对安克来说,这笔投资不仅可以锁定充电芯片的供应,还可以分享上游企业的成长红利。
但股票市场波动难以预测 ——Q3 南芯股价回落,安克账面上就要确认一笔投资损失。
那些把 Q3 利润下滑解读成 "安克产品卖不动了",是完全错误的归因,因为股价波动反映的是二级市场情绪,,并不是安克卖货能力的变化。
2
Prime Day 错期
2026 年 Prime Day 定档6 月 23-26 日,落在 Q2;而 2025 年 Prime Day 在7 月举行,落在 Q3。
也就是说2025 年 Q3有大促高峰托底,收入基数被推高;而2026 年 Q3不仅没有大促,还要面对去年的高基数。
这种时间错位造成的基数效应,并不代表需求消失。
3
研发投入大增
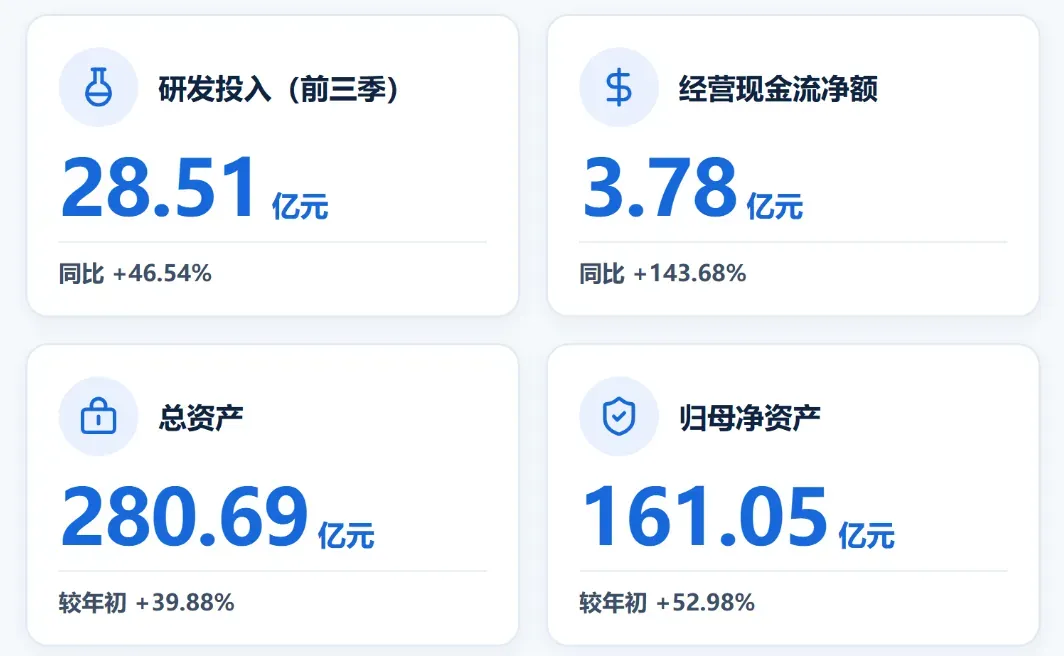
前三季度,安克研发费用为 28.51 亿元,同比增长 46.54%,研发费用率明显抬升。
来源网络,侵权则删
充电(Anker)、储能(Anker SOLIX)、智能家居(eufy)、安防(eufy security)、音频(Soundcore)…… 安克每一个产品线背后,都是真金白银的研发投入。
短期来看,研发投入增加必然会侵蚀利润;但长期看,这只是安克提前为产品结构升级、新品类扩张做准备。
4
汇率与海运成本
今年,所有出海卖家都面临人民币汇率波动、海运成本变化等外部扰动,安克也逃不过。这些波动多少都会对利润带来一定的影响。
04kin test
卖家深思
安克这份三季报,也值得所有跨境卖家深思。
1
看财报别只看一个数字
归母净利润下滑 27%,背后是投资公允价值波动;扣非净利增长 61%,才是主业的真实底色。做跨境生意也一样 —— 别被单月的销量波动、单次的账户变动吓倒,要看长期趋势和核心能力。
2
合理看待大促错期
大促错期是跨境市场常态,今年的Prime Day 挪到了 6 月,自然会对季度利润带来影响。所以,旺季节奏、备货节奏都要跟着平台政策走,别用去年的日历安排今年的生意。
3
研发和产品合规升级
安克在外部扰动下还能毛利率提升、内销翻倍、线下狂奔,靠的是多年研发积累的产品力和合规能力。而且现在各国合规加严,平台和卖家都无法避免。
对中小卖家来说,哪怕预算有限,也该在产品、供应链优化、合规上持续投入:提前布局品牌注册,及时办理各项合规资质(如EPR、欧代、美代、CE、CPC、GCC等),严格做好税务申报(VAT)等。