刚做跨境体量小?这几类财税坑,新手卖家最容易踩
 208
很多人刚入局跨境电商的时候,都是小体量起步 —— 一个人兼顾选品、上架、客服、发货,全部精力都扑在出单和供应链上。财税这件事,往往被下意识归为 “等店铺做大了再考虑” 的小事。
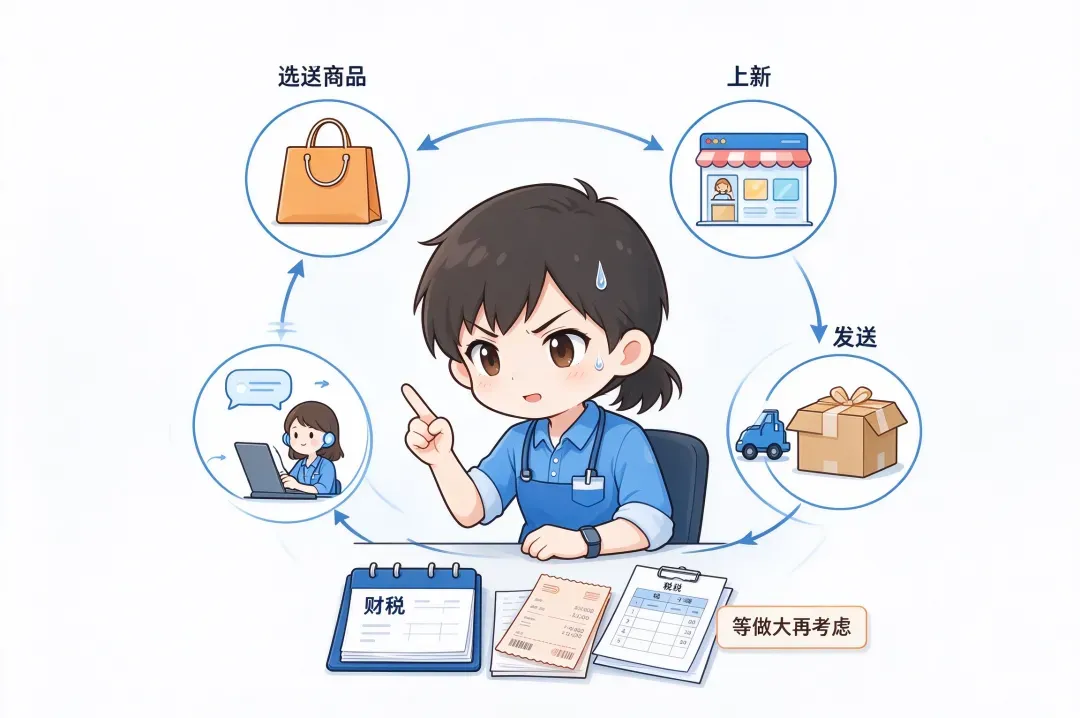
不少新手卖家的想法很实在:我一个月就几万、十几万流水,犯不上折腾复杂的财务流程,钱能顺利收回来、货能正常发出去就够了。
但恰恰是这种 “体量小就没人管、就不用在意” 的心态,让很多小卖家在起步阶段就埋下了财税隐患。等后续店铺规模起来了,或是接到相关部门的核查通知再回头修补,不仅费时费力,还可能承担不必要的损失。
今天就聊聊,刚做跨境、体量不大的卖家,最常遇到的几类财税问题,几乎每一条都是新手群体高频踩过的坑。
“
一、收款与结汇:起步最容易踩的头号雷区
对新手来说,第一个绕不开的环节就是收款,也最容易在这里出问题。
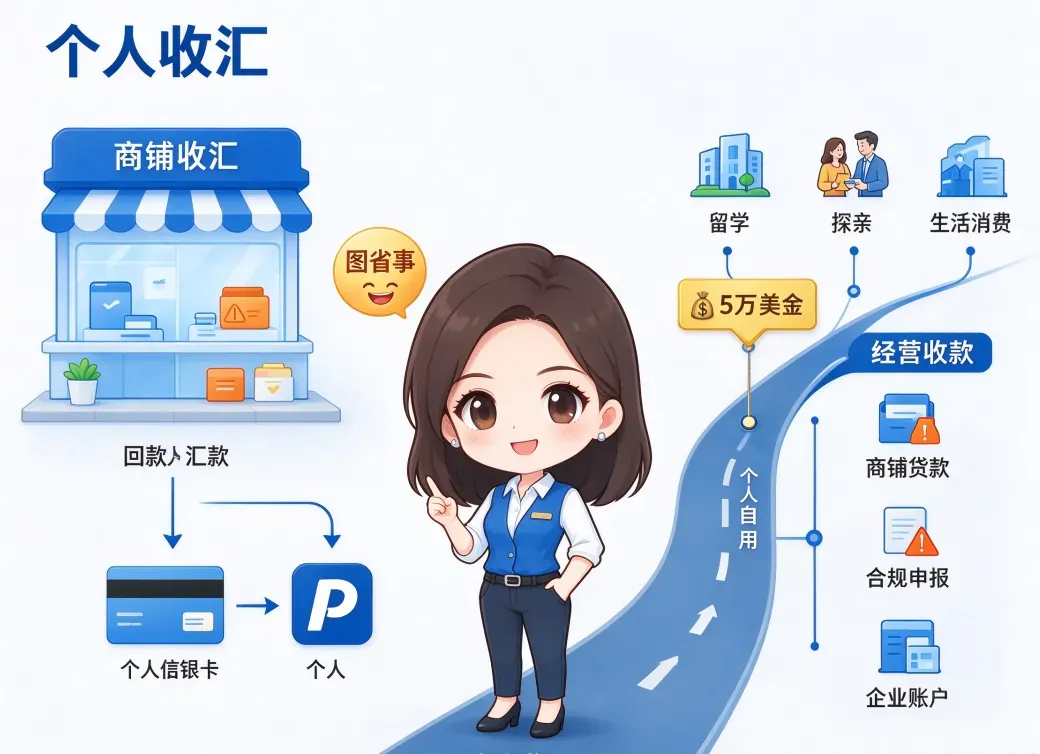
很多卖家刚开店时,图省事直接用个人储蓄卡、个人 PayPal 账户接收平台回款,还觉得个人每年有 5 万美金的结汇额度,小体量完全够用。但这里有一个最核心的认知误区:个人每年的外汇额度,是针对个人自用、留学、探亲等非经营场景的,不能用来长期收取店铺的经营性货款。
用个人卡收经营性回款,首先会面临银行端的风险。个人账户频繁收到来自境外的汇款,很容易被银行系统标记为可疑交易,轻则限制非柜面业务、暂停结汇功能,重则直接冻结账户。想要解冻,就要提供完整的贸易背景证明,但个人收款本身就和报关主体、店铺主体对应不上,很难拿出合规的证明材料,资金往往要卡很久。
其次是申报层面的风险。现在各大跨境平台的交易数据,都可以实现交叉比对。店铺有真实的订单和销售记录,但对应的收入没有进入公司账户、也没有如实申报,就会形成账外经营的疑点。一旦被预警核查,不仅要补做收入申报,还会产生滞纳金和相应的处罚。对本就利润不厚的小卖家来说,一笔处罚很可能吃掉大半年的利润。
还有很多新手搞不清收入确认的时间点,以为钱提现到银行卡了才算收入。实际上,平台订单成交的那一刻,就已经形成了经营收入,平台扣除的佣金、广告费、手续费、退款坏账,都需要同步做好账务记录,不能只按实际提现的金额来记账。如果长期按提现额入账,收入和成本都会错配,账面数据和实际业务完全对不上。
“
二、采购与支出:凭证不全,后续处处受限
小卖家拿货,大多是从 1688、线下小工厂、批发市场采购,经常遇到上游开不了发票的情况。很多卖家的第一反应是:反正没发票,账上随便记一下就行,单据也不用特意留。
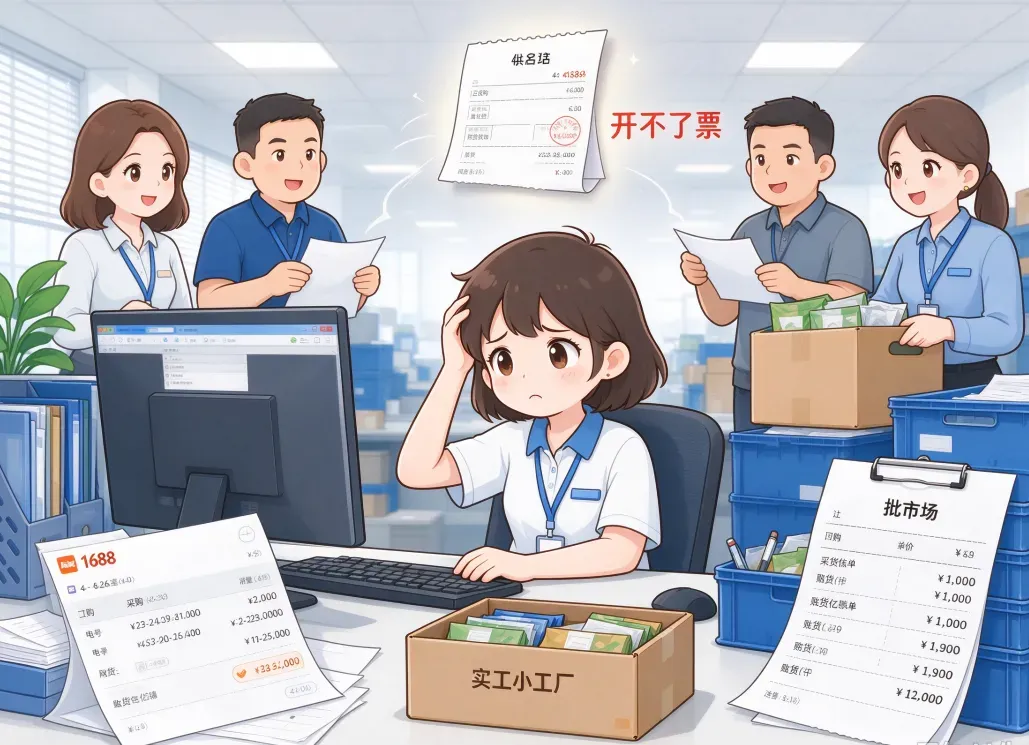
这个想法的问题在于,没有发票不代表不需要留存业务凭证。哪怕是无法取得发票的采购,也需要保留好采购合同、转账记录、送货单、入库单这些材料,用来证明业务的真实性。如果什么凭证都不留,后续核查的时候,成本支出无法被认可,就会直接影响账面的利润核算,带来不必要的麻烦。
除了采购货款,跨境卖家还有大量零散的支出:FBA 头程运费、海外仓仓储费、平台广告费、物流费、样品费等等。这些支出里,很多是境外机构收取的费用,没有国内常见的发票,很多新手就直接不算进成本里,或者只记个流水。
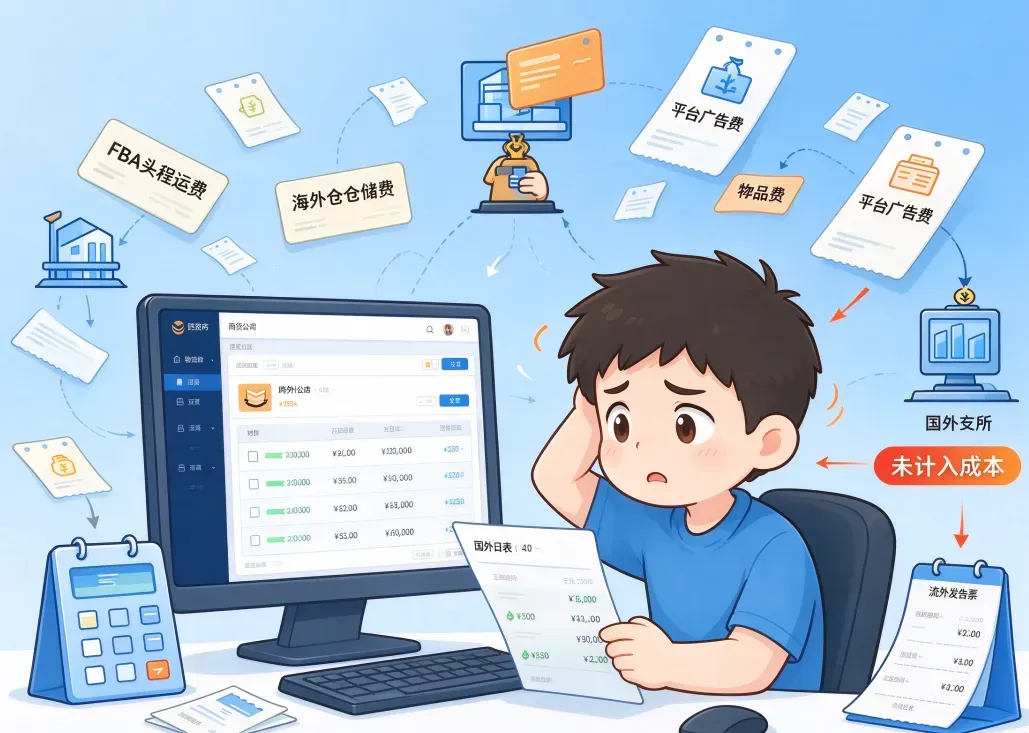
实际上,境外的正规形式发票,搭配付款流水和对应的业务单据,是可以正常入账的。如果这些支出都不做规范记录,一方面账面会和实际经营情况严重脱节,另一方面也会让自己的成本核算变得混乱,连店铺真实赚不赚钱都算不清楚。
还有不少新手卖家图省事走买单报关,觉得这样不用自己处理报关流程,自然也不用管采购凭证。但买单报关的本质,是用其他公司的名义做出口申报,你的店铺主体和报关主体完全脱节,货物流和资金流对应不上。短期看是省了事,长期来看,资金回款、出口申报、业务佐证都会出问题,属于隐患很大的操作。
“
三、记账与申报:认知误区最多的环节
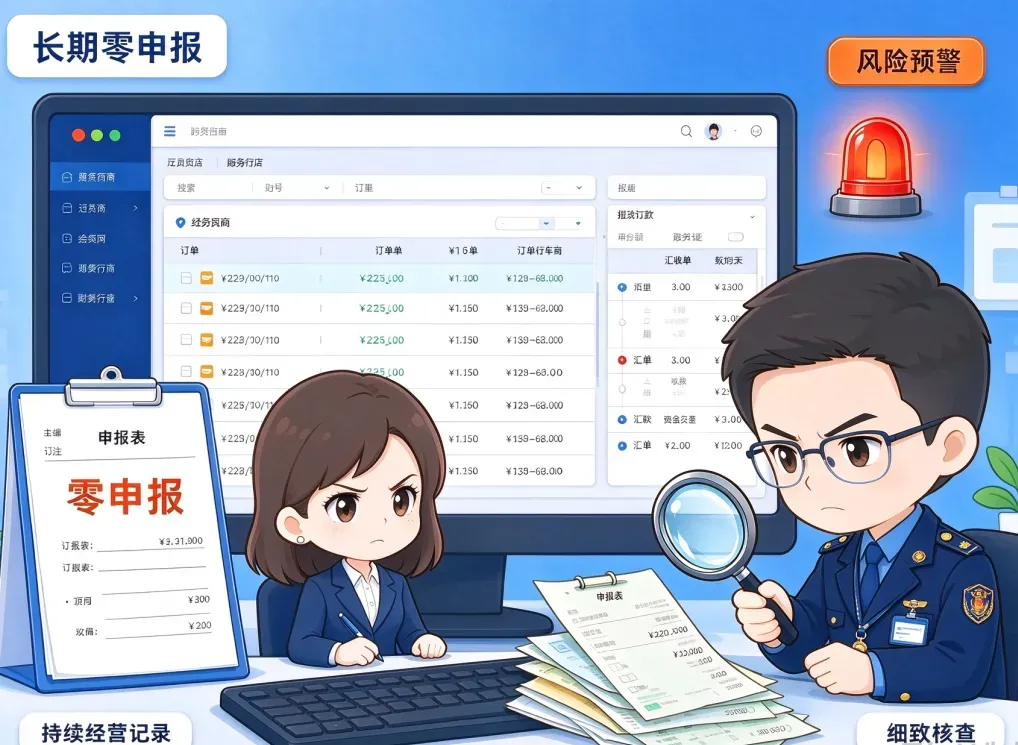
很多刚起步的跨境卖家,对税务申报的认知还停留在 “不开票就不用报税”“货卖到国外就不用在国内报税” 的阶段,于是长期做零申报,觉得反正体量小,不会有人注意。
这种认知早就不符合现在的监管环境了。跨境电商的交易全链路都有数据留存,平台订单、物流记录、支付流水都可以交叉验证。长期零申报但店铺有持续经营记录,很容易触发风险预警,反而会引来更细致的核查。
还有一个常见的误区,是对小规模纳税人身份的边界没概念。很多人觉得自己是小卖家,永远都是小规模,但实际上,连续 12 个月的累计销售额超过规定标准,就会被强制认定为一般纳税人。不少卖家前期没做过测算,店铺突然起量,销售额很快触线,一下子升级为一般纳税人,却还按之前的习惯做账拿货,没有提前做好对应准备,导致整个账务和申报都陷入混乱。
另外,海外仓库存的账务处理,也是新手的高频盲区。发去 FBA 或者海外仓的货,卖不掉的滞销库存、退回的货物、被销毁的库存,很多卖家都不会同步做账务处理。时间一长,账面的库存数字和实际库存差出一大截,形成一笔说不清的烂账,后续处理起来非常麻烦。
很多做小包直邮的卖家,还会漏掉备案环节。以为只要找货代发了货就行,不知道还要在综试区对应的线上平台完成信息登记和相关备案。如果没做备案,就不符合对应政策的要求,后续很可能无法享受对应的出口便利,甚至被要求按内销处理。
“
四、海外站点税务:容易被遗忘,罚款却很重
刚做跨境的卖家,大多注意力都在国内的账务上,很容易忽略销售站点当地的税务要求。
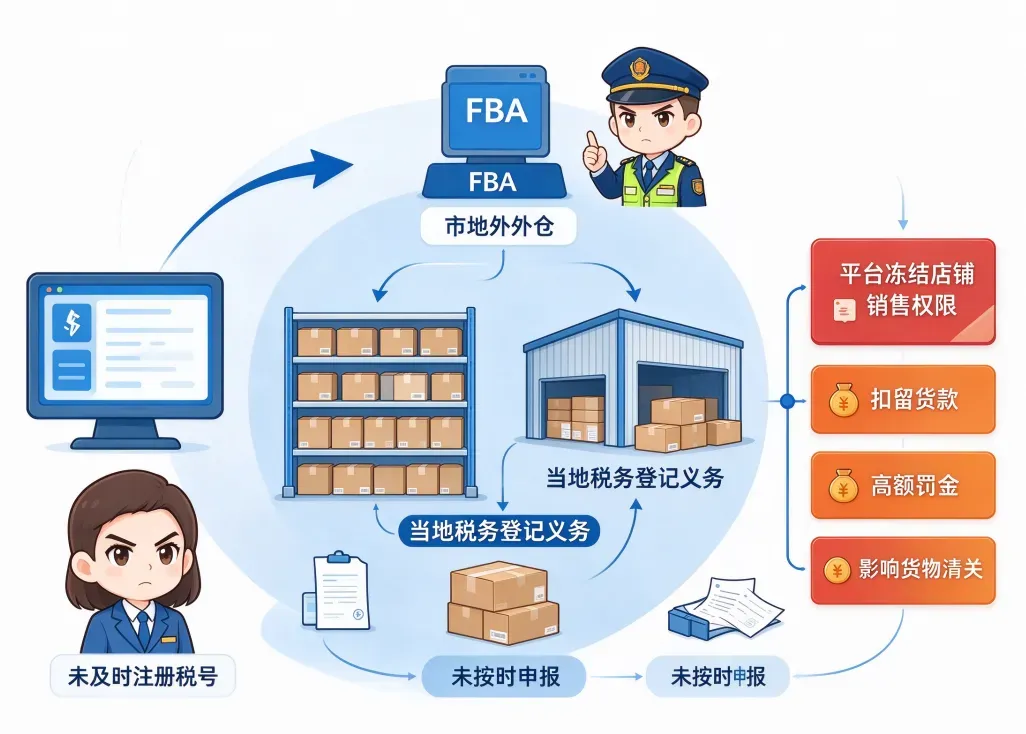
最典型的就是欧盟和英国的 VAT。很多新手一开始做自发货,觉得不用注册税号;等后面转做 FBA、用了当地的海外仓,还是沿用之前的认知,没有及时注册税号并按时申报。
实际上,只要在当地有仓储、有实际库存,就产生了当地的税务登记义务。如果迟迟不注册、不申报,轻则被平台冻结店铺销售权限、扣留货款,重则会产生高额的罚金,甚至影响货物清关。很多新手都是收到平台的通知邮件才慌了神,临时补注册补申报,不仅要补缴税款,还要承担罚金,影响店铺正常运营。
除了欧盟,美国各州的销售税、澳洲的 GST、东南亚部分国家的相关税务要求,也都是根据发货模式和销售额度有不同的规定。
“
五、主体与账务管理:小细节积累成大问题
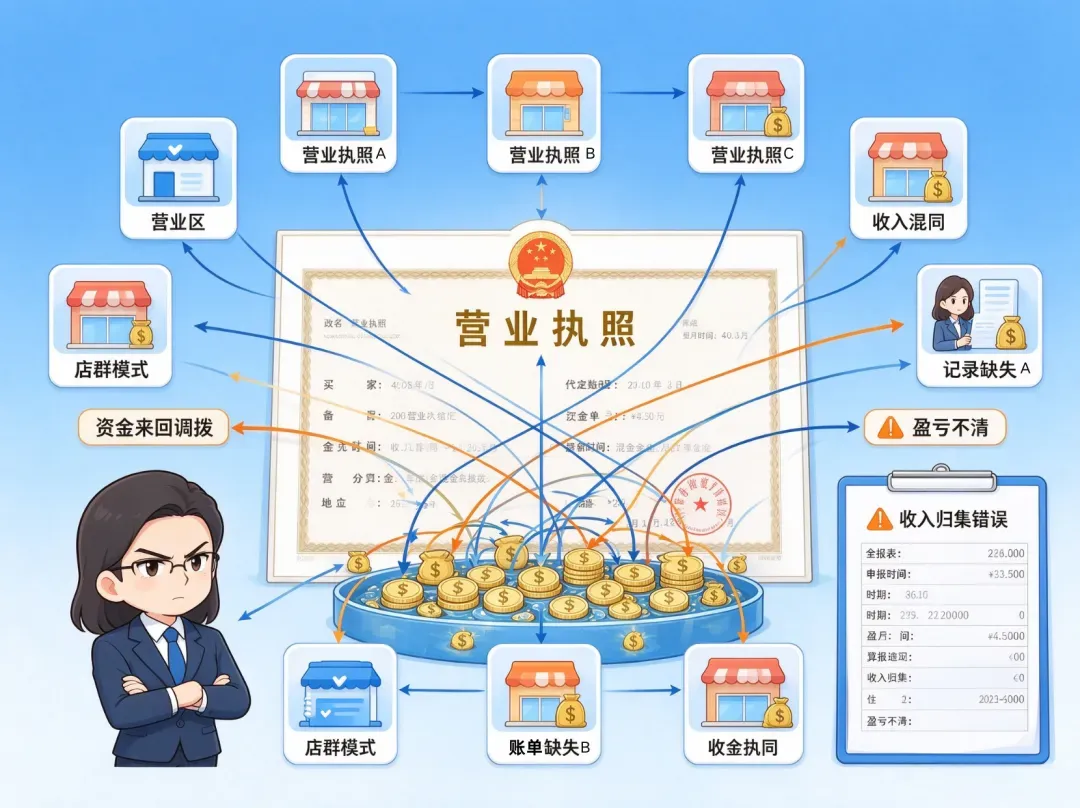
很多小卖家会用一个营业执照开多个平台店铺,店群模式更是如此。但不同店铺的资金来回调拨、收入混在一起,又没有做好对应的记录和区分,时间长了,根本算不清每个店铺的实际盈亏,申报的时候也容易出现收入归集错误的问题。
还有一个普遍情况是,很多新手随便找一家普通的本地代账公司做账。但普通代账大多只熟悉国内贸易的记账逻辑,不懂跨境平台的账单规则、不懂多币种核算、不懂出口报关的对应流程,只会按收到的发票做账。这样做出来的账,和跨境卖家的实际业务完全脱节:平台的佣金广告费没体现、境外的仓储物流费没入账、库存数据对不上。看似每个月都在正常报税,实际上账实严重不符,留下的隐患只会越来越大。
另外,很多刚起步的小公司,老板公私账户不分,觉得公司的钱就是自己的钱,需要用钱就直接从公户转到个人卡里,长期挂在往来账目上不处理。这种操作时间久了,会有对应的税务风险,也会让公司的资金账目变得一团糟。
“
写在最后
其实对小体量的跨境卖家来说,财税从来不是什么高深复杂的难事,绝大多数问题,都源于 “不知道要这么做” 的信息差,和 “体量小没关系” 的侥幸心理。
起步阶段规模小,看似容错空间大,但恰恰是起步时把基础流程走顺了,后面店铺做大才不会处处掣肘。很多卖家做到月销几十万、上百万的时候回头理账,发现最早埋下的坑最难填,牵扯的精力和成本,远比起步时就规范操作要高得多。