




赛维 1.0 和 2.0,合规到底怎么搭?
 87
赛维模式被讲得很多,但真正做对的并不多。
最常见的情况:主体注册了一堆,香港公司也开了,看起来该有的都有。可平台一核查、税局一问询,拿不出成套的东西。
问题不在模式,在于很多人只搭了半套——有壳,没有链路;有公司,没有业务。
今天把两件事讲透:1.0 怎么合规,2.0 怎么落。
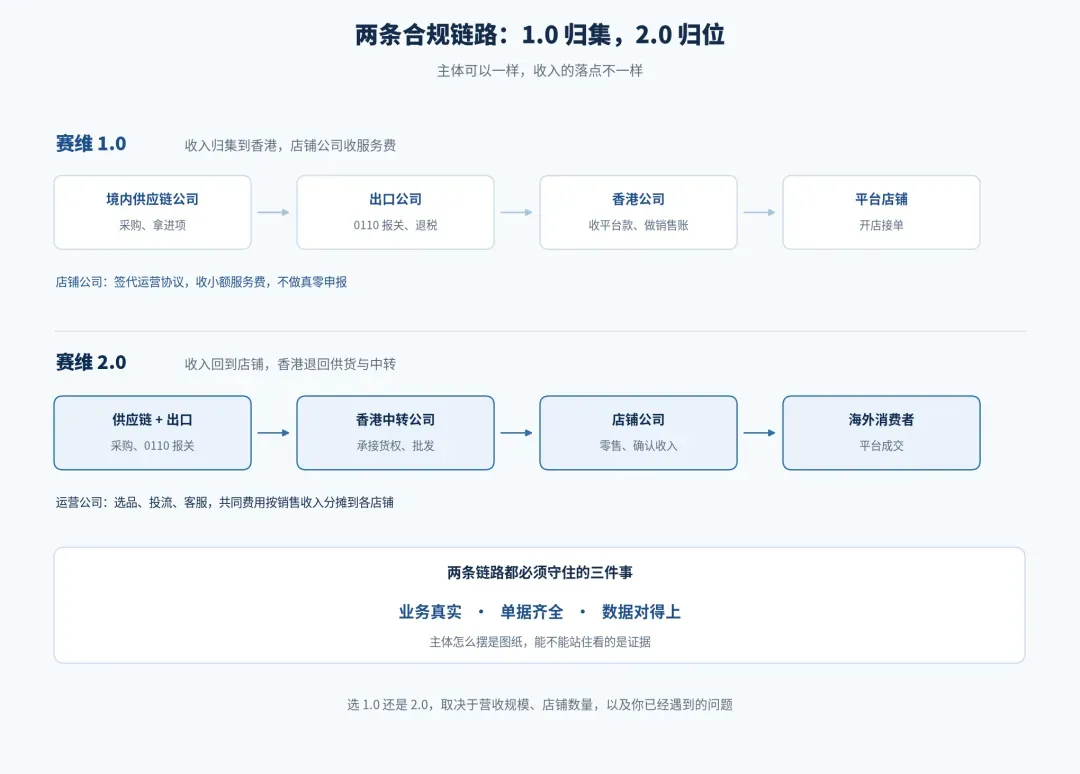
两条合规链路|1.0 归集收入,2.0 归还收入
01
赛维 1.0:合规的四个底线
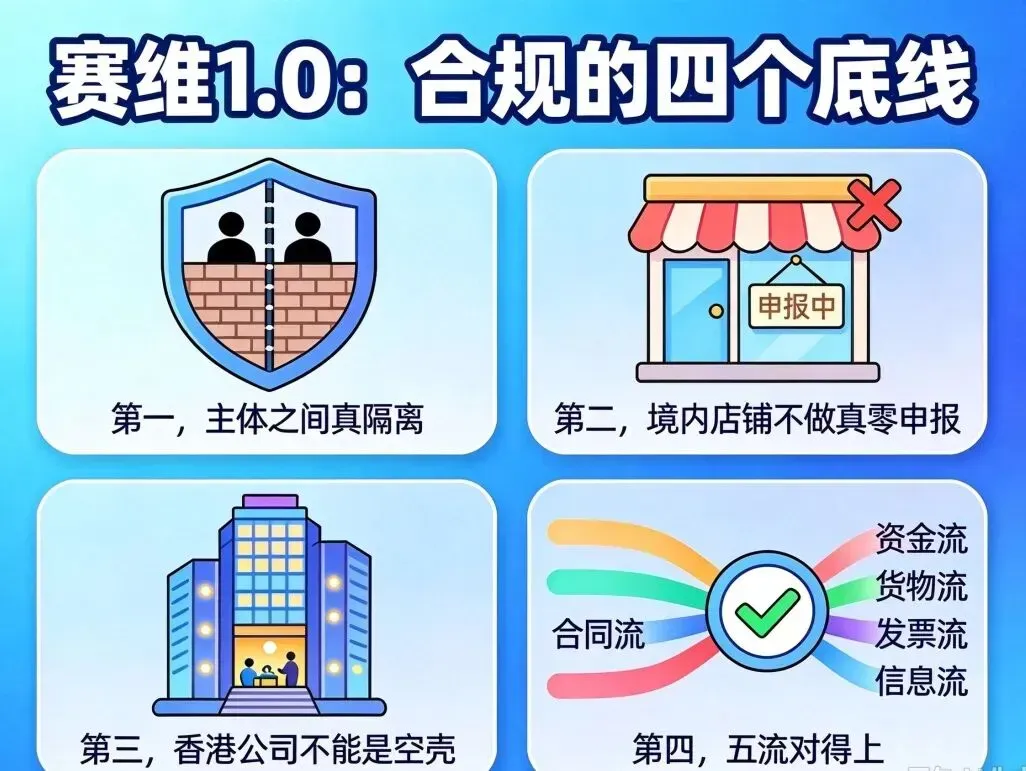
1.0 的逻辑是把收入归集到香港,境内店铺公司只负责开店接单。结构本身没问题,能不能站住,看四件事做没做实。
第一,主体之间真隔离
法人、地址、收款账户、登录设备、网络环境,各用各的,不重合。同一台电脑切换多个店铺后台,最容易被平台标记。同款产品,标题、主图、上架节奏也要错开。
第二,境内店铺不做真零申报
几十家店常年零申报,平台数据却摆在那里——这是 1.0 最常出问题的地方。稳妥做法:店铺公司与香港公司签代运营协议,收取服务费,账上相应列支费用。金额不大,但业务成立、账目成立。
第三,香港公司不能是空壳
年审按时做,审计报告每年出,有能收函件的地址,有真实的购销合同和银行流水。业务若都在香港以外,按规则申请离岸豁免。
第四,五流对得上
采购发票、外销合同、报关单、提单、收汇水单,主体、金额、品名一一对应。单证不是临时凑的,是按月归档攒出来的。
1.0 的合规标准一句话:每一笔收入、每一笔付款、每一份单据,都能找到出处和去向。
02
1.0 最容易踩的五个坑
一、私人账户收平台款。公私混用,核查时最难解释。
二、香港公司只注册不维护。没审计、没业务痕迹,收入容易被拉回境内处理。
三、主体注册了,人还是同一批。法人、电话、IP 重合,平台一抓一串。
四、报关数据与订单脱节。品名、数量对不上,退税环节直接卡住。
五、规模上去了,架构没跟上。营收过亿还停在 1.0,风险敞口越来越大。
03
赛维 2.0:把收入归还给店铺
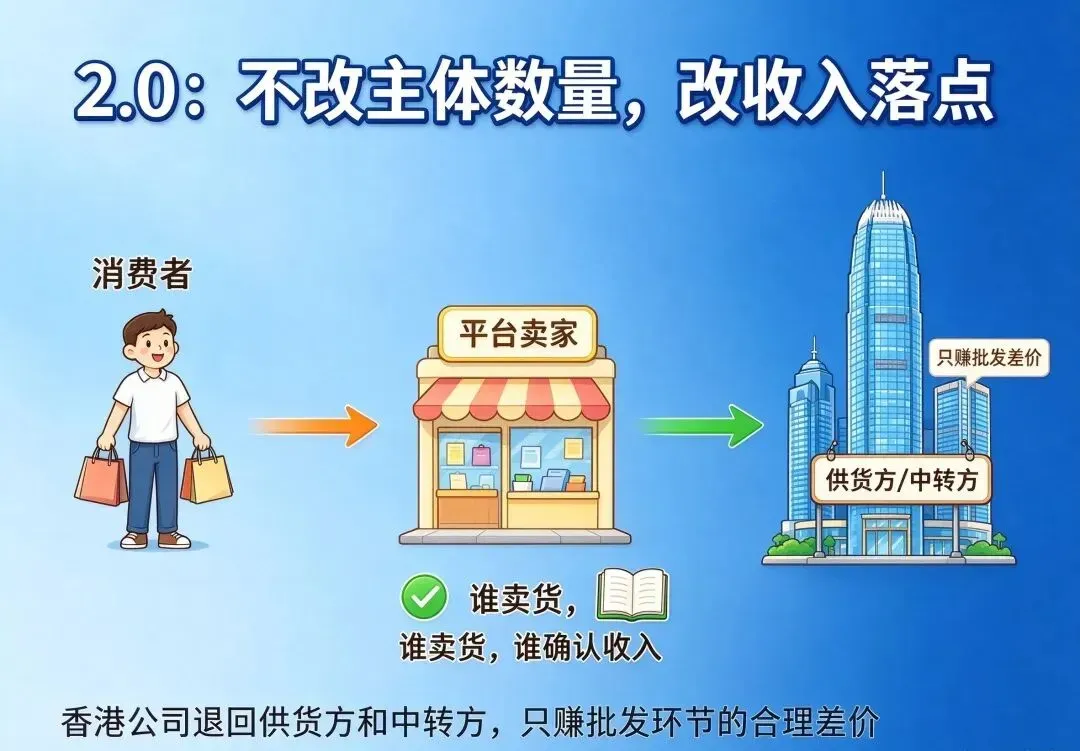
2.0 不改主体数量,改的是收入落点。谁在平台上卖货,谁就在账上确认这笔收入。香港公司退回供货方和中转方,只赚批发环节的合理差价。
四个主体,各归各位:
2.0 的三个关键动作
一是定价有依据。香港卖给店铺的价格,用成本加成法算出来,写进定价政策,年度内不改口径。
二是共同成本按收入分摊。投流、人力、软件,按各店铺销售收入占比分摊,分摊表写清总额、标准、金额、算法。
三是四套账并行。每个主体一套账,月末四方对账:平台、申报、报关、收汇。
2.0 的代价是工作量翻倍。没有团队接住,架构再漂亮也跑不起来。
04
什么时候该从 1.0 走到 2.0
· 年营收跨过 5000 万,店铺超过 50 家
· 主体分散在三个以上城市
· 收到过税务问询或海关函调
· 平台数据与账面差异持续扩大
· 有融资、并购安排,需要过尽调
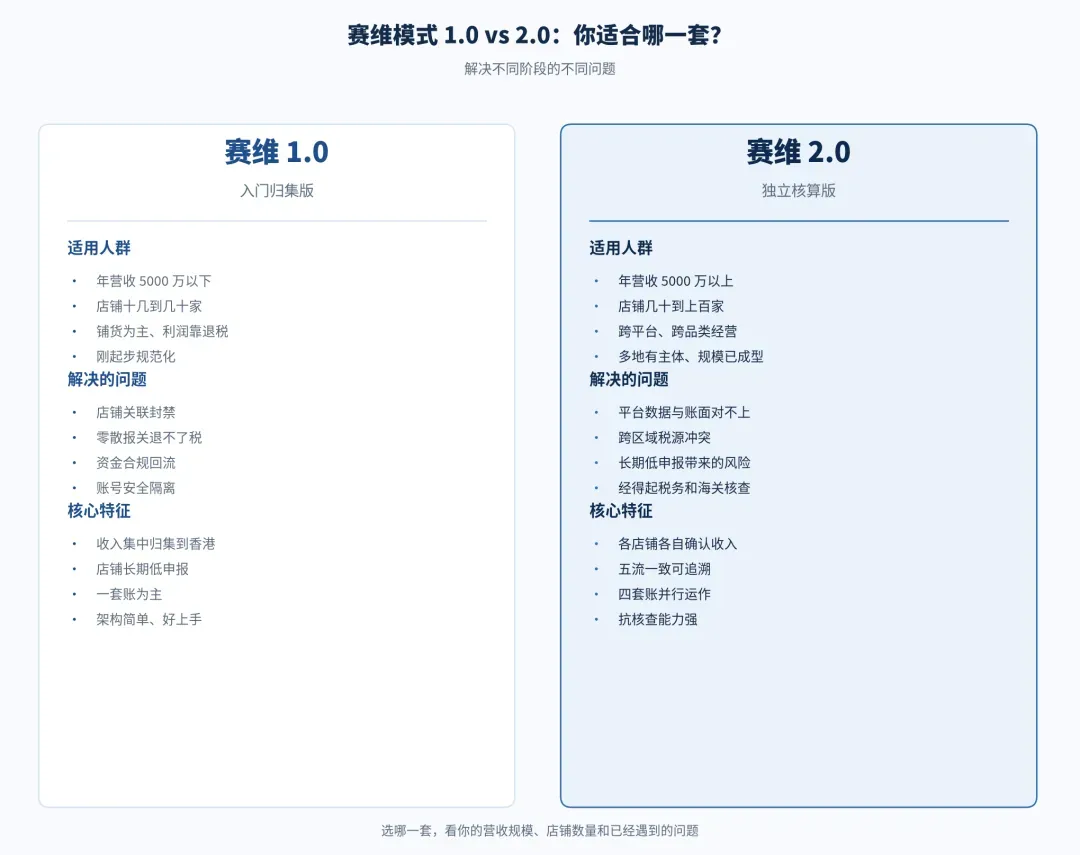
一图对照:适用人群、解决的问题、核心特征
05
这些痛点,和创企赢财税能接住
架构体检。拉齐店铺、主体、结算、报关数据,判断该留 1.0 还是升 2.0。
四套账并行。各主体独立建账,报表互相印证。
香港公司维护。年审、审计、离岸豁免,一整套做扎实。
单证归档。五流单证按月归集,随时能调。
定价与分摊文档。合同、定价说明、分摊表,一次做齐。
问询与函调应对。理清资料清单、说明口径和节奏,陪你走完全程。
架构不难画,难的是画完之后每一天都按它跑。我们见过太多「搭了一半」的案例。
如果您正在为跨境电商财税相关问题而烦恼,可以参考下我们,服务过累计10000+跨境电商企业,100+财法税专家,30人+跨境电商服务团队;只要是股权架构、出口报关、出口退税、公私不分、资金安全等跨境财税问题,我们都能提供合规服务。
有相关需求,可以找我们
后台回复「店铺数量 + 主营平台 + 年营收」
和创企赢财税,先帮你做一次免费的架构体检。
说明:本文所述架构与做法,需结合企业实际货物走向、平台规则、主体所在地管理要求判断,不构成对具体企业的执行方案。落地前请以主管税务机关、海关及商务部门的现行口径为准。